タグをクリックして関連記事・動画・ニュースを表示
WMSへの1回のランサムウェア攻撃は、ダウンタイム、身代金要求、顧客からの請求をもたらす。本記事では、倉庫サイバー保険が実際に何をカバーし、何を決してカバーしないのかを解説する。
点検請求書は通常、請求額の最も小さい部分である。真のコストは是正とダウンタイムであり、最も安い見積もりがしばしば最も高くつく年になる。
保険会社のエンジニアがFM Globalの防火基準を抱えて私の小さな倉庫にやってきて、あらゆるものに難癖をつけた。FM Globalとは何者か、法令よりどこが厳しいのか、小規模倉庫のオーナーが考えるべき損得勘定を紹介する。
3フィートの湿った雪は屋根に約50~60psfの荷重をかけ、FEMAのガイドラインでは1フィートで除雪せよと言っています。物流コストアナリストのLao Zhouが、倉庫屋根の除雪の数字を検証します — シーズン契約 vs. 個別発注のアウトソーシング vs. 何もしない — そしてこの冬の除雪予算の計算式を提示します。
3PLはあなたの在庫を保険でカバーするのか?短い答え:いいえ——3PLの倉庫賠償責任保険がカバーするのは3PL自身の過失のみで、通常はポンド単位の上限があります。3PL営業ディレクターのSusanが、実際の請求事例2件(勝ったもの・負けたもの)、荷主がいつも混同する3つの保険、3PL契約で争うべき3つの保険条項を解説します。
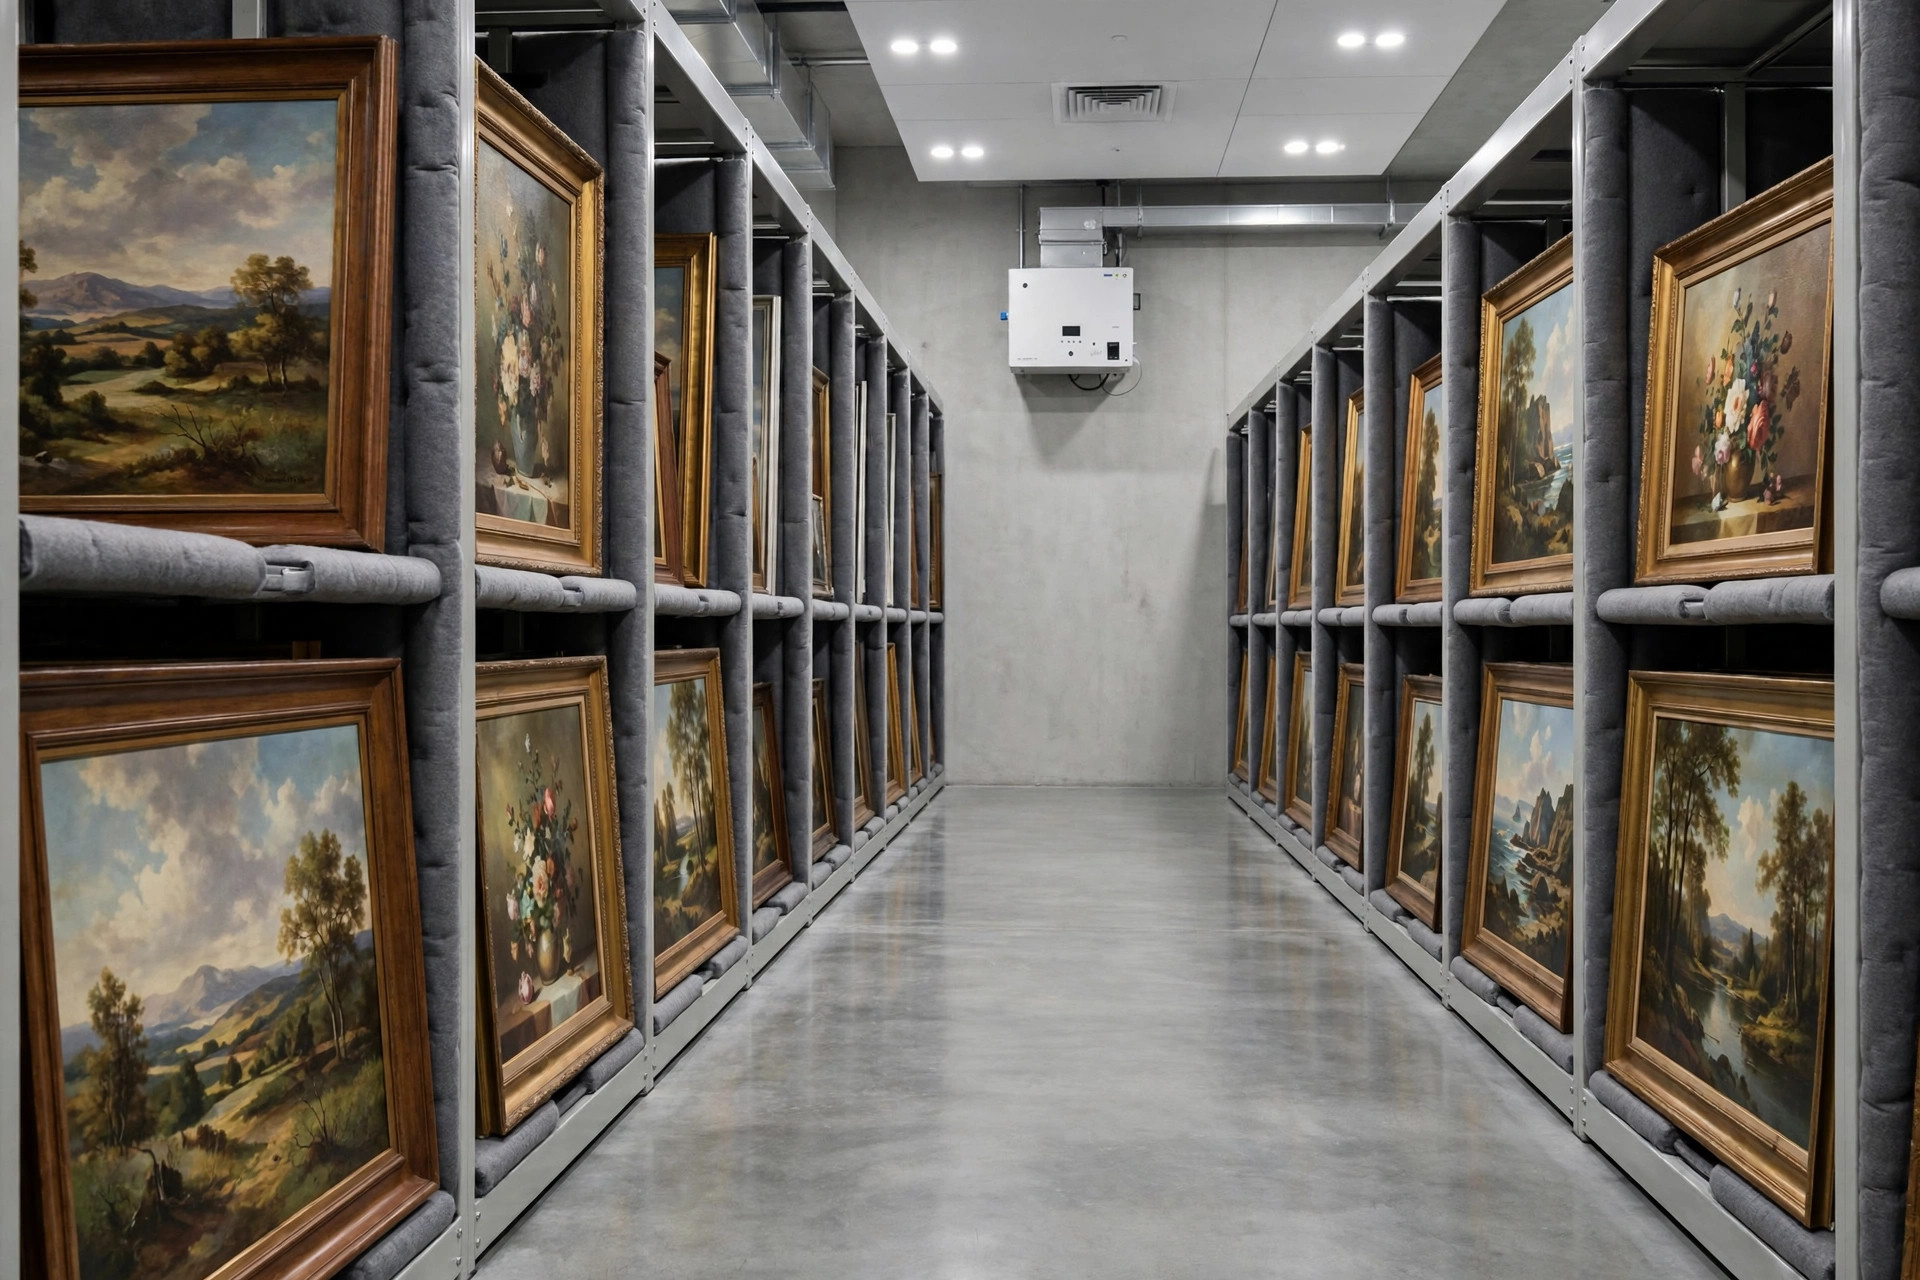
3PLがアートの顧客を引き受ける前に、3つの勘定を済ませなければならない。空調管理(20°C ±2 / 50% ±5% RH)、セキュリティ、年間で価値の0.1%–2%の保険だ。ファインアート保管のコスト内訳。
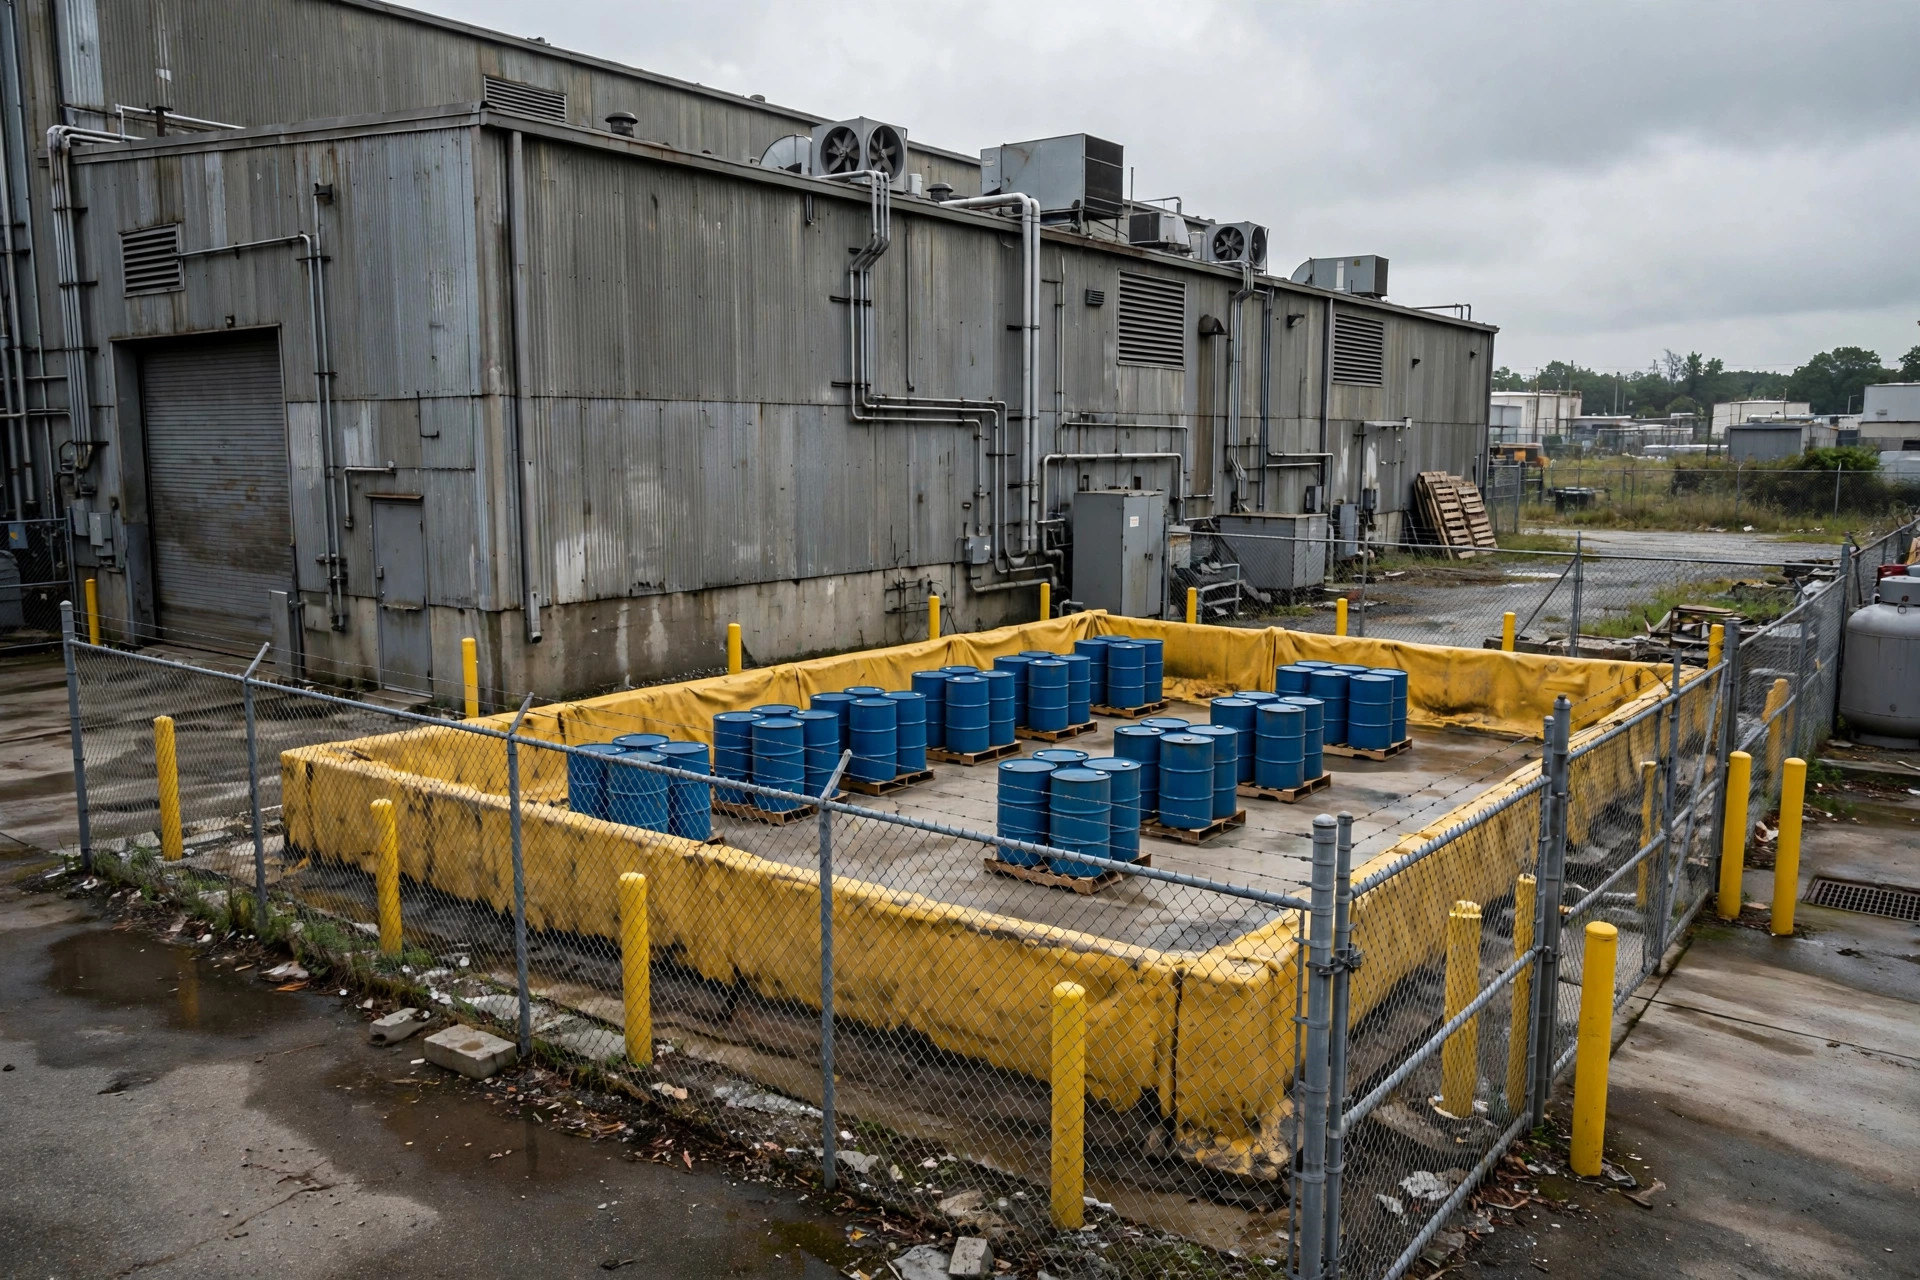
作動油の漏れ一件で、ヒューストンの3PLは浄化と罰金に250,000ドル以上を費やした。汚染賠償責任保険はいつ入るべきか?交渉すべき3つのポイント:免責金額、漸進汚染特約、既知汚染の境界線。
倉庫保険は保険会社から直接買うな。3PLの営業部長が、保険ブローカーが実際にどう稼いでいるかを明かし、購入の3つの方法を比較し、倉庫保険ブローカー選びのための5つの内幕テストを公開する。
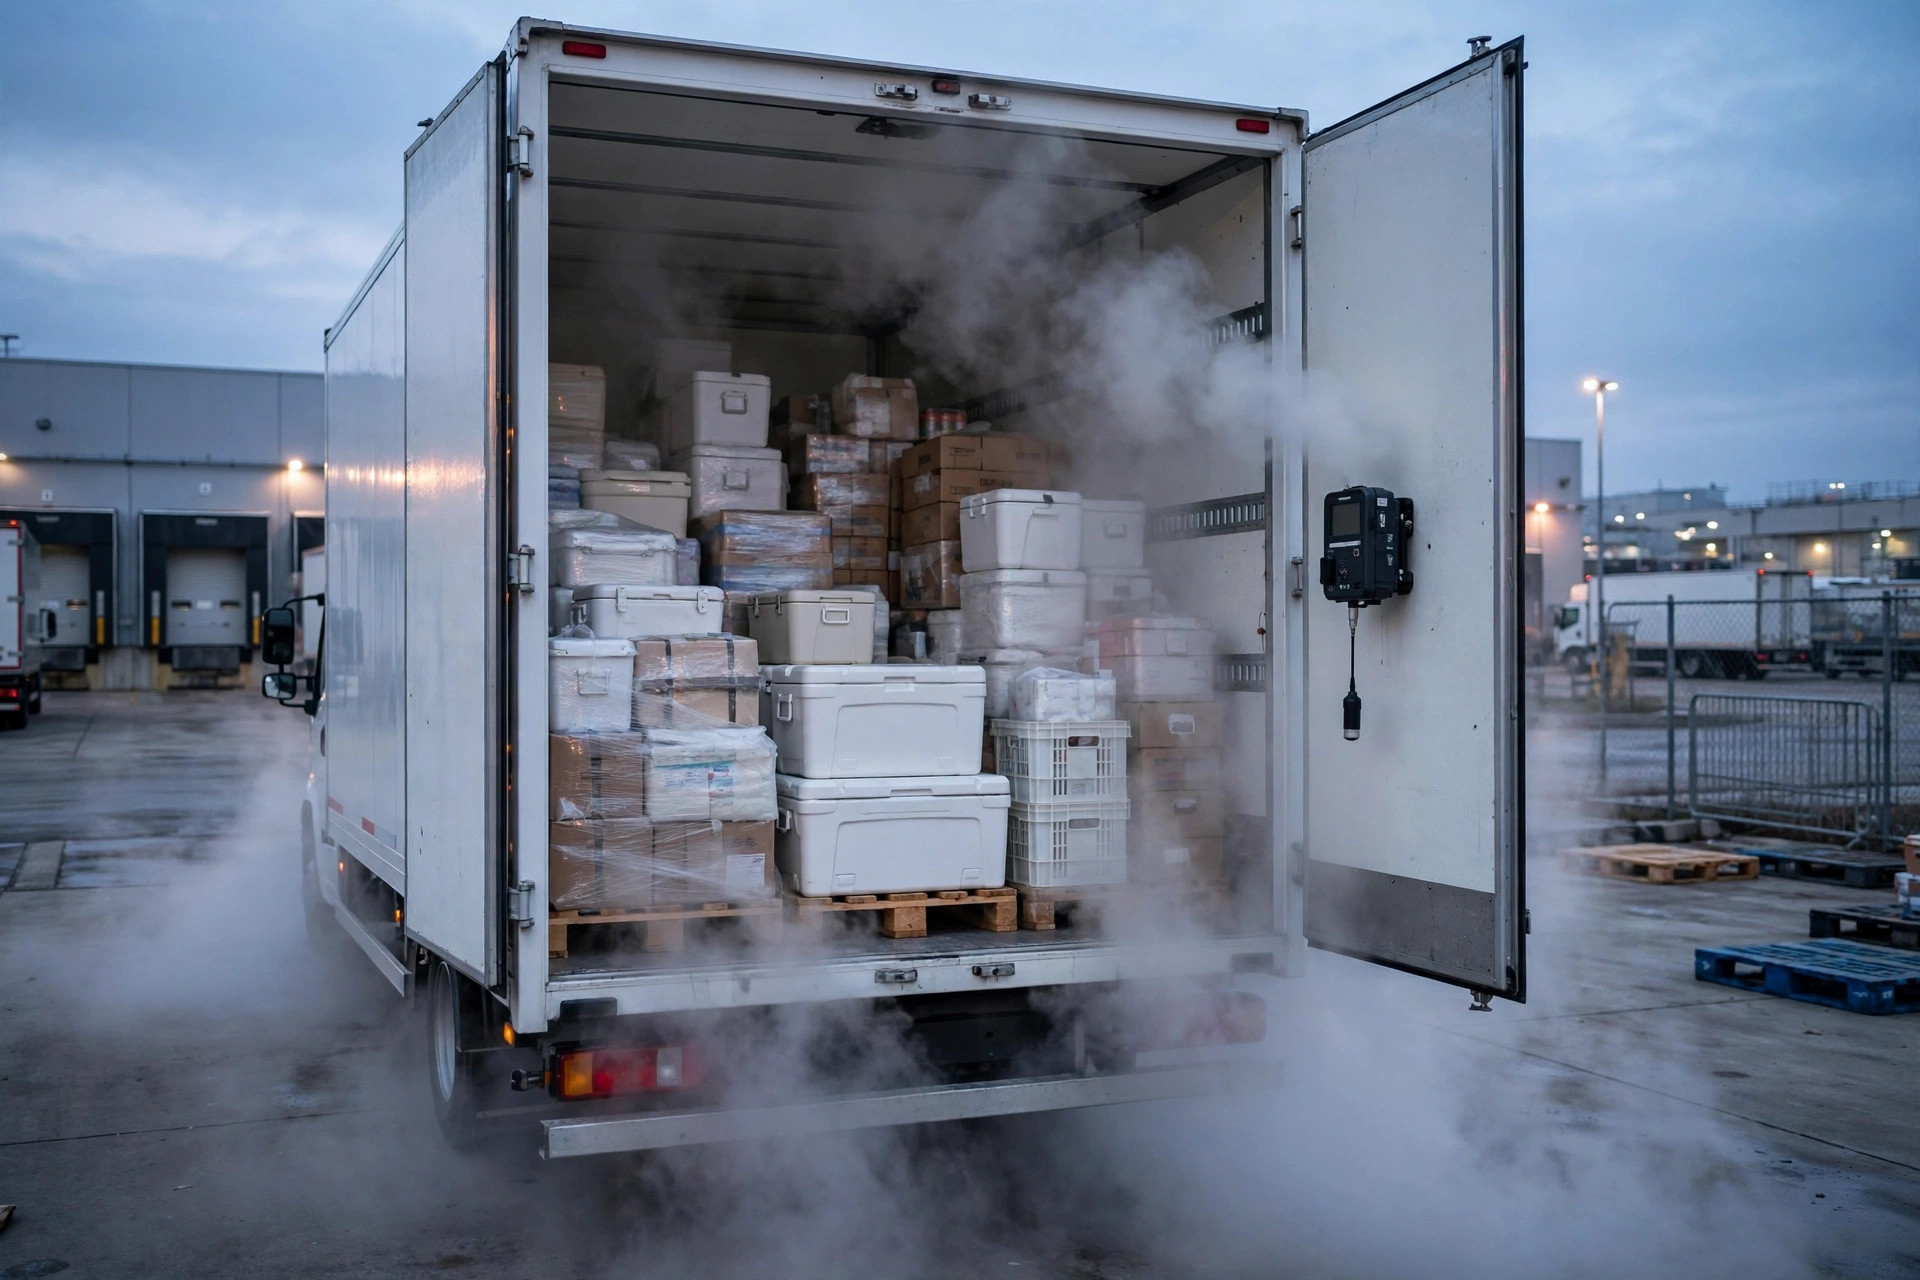
コールドチェーンのECで最もつらい瞬間は、売上が伸び悩む週ではありません。荷物が届き、温度が規格外で、コンテナ丸ごとの商品が一気に売れなくなったときです。この記事は温度逸脱クレームの実戦ガイドです。責任が実際にどう分かれるか、必要な証拠は何か
3PLの保険要件は、クレームが却下されるまで誰も話題にしません。ここでは、契約前に私がすべてのクライアントに渡すチェックリストを紹介します。7つの保険、保険証券の確認方法、そして契約に必ず盛り込むべき3つの条項です。
出荷した製品が誰かを傷つけたときに誰が払うかを決める倉庫製品賠償責任保険。本ガイドでは倉庫の責任境界、契約の必須3項目、クレームの連鎖を解説する。
倉庫で商品が紛失したり燃えたりしたとき、倉庫は実際いくら支払う義務があるのでしょうか。本記事では、倉庫業者の責任限度を解説します。法的枠組み、契約が責任を制限する3つの方法(ポンド単位、パレット単位、申告価額)、荷主と倉庫の保険によるリスク分担、そして署名前にすべての荷主が尋ねるべき3つの質問です。
小規模倉庫オーナーのXiao Maが、米国の倉庫リースに潜む保険条項を解説します。$1M/$2M要件の本当の意味、「追加被保険者」が大家をあなたの負担で守る理由、そして払いすぎを止める4つの安いコツ。
海外倉庫で在庫が消えた?このガイドでは誰が払うのか、いくらか、署名前に交渉すべき4つの契約条件を整理する——2度痛い目を見た5年目のセラーより。
倉庫のAMRが作業員に怪我をさせたり、AI画像システムが欠陥部品を出荷したりしたら、誰が払うのか。公開判例と報告された損害額を基に、この記事では倉庫AI責任の背後にある4当事者チェーン、米国の製造物責任・過失法の枠組みがどう適用されるか、そして形作られつつあるロボット責任保険商品を解説する——今後2~3年の展望も含めて。これは業界分析であり法的助言ではない。具体的な案件には弁護士に相談を。
3PL契約のポンドあたり責任制限条項は、紛失貨物が貨物価額で支払われるか、1ポンドあたり$0.50で支払われるかを決めます。2つの事例と1つの比較表が、倉庫の申告価額サーチャージより自前の貨物保険が優れている理由を示します——保険は常に荷送人の仕事だからです。
火は消えたが、家賃は依然として発生し、給与は回り続け、顧客は離れていく——財物保険はそのどれもカバーしない。3PL営業ディレクターのSusanが、実際の顧客事例2件、事業中断(BI)保険が実際にカバーするもの、限度額の決め方、そして賃貸契約にサインする前に尋ねるべき3つの質問を解説する。
3PLの倉庫が燃えて3か月停止。誰の事業中断保険があなたに支払うのか?セラーのAh Kが解説する。3PLの保険は彼らを守るもので、あなたではない。表1つ、コスト比較1つ、罠5つ。これが必要かどうか、答えを出す。
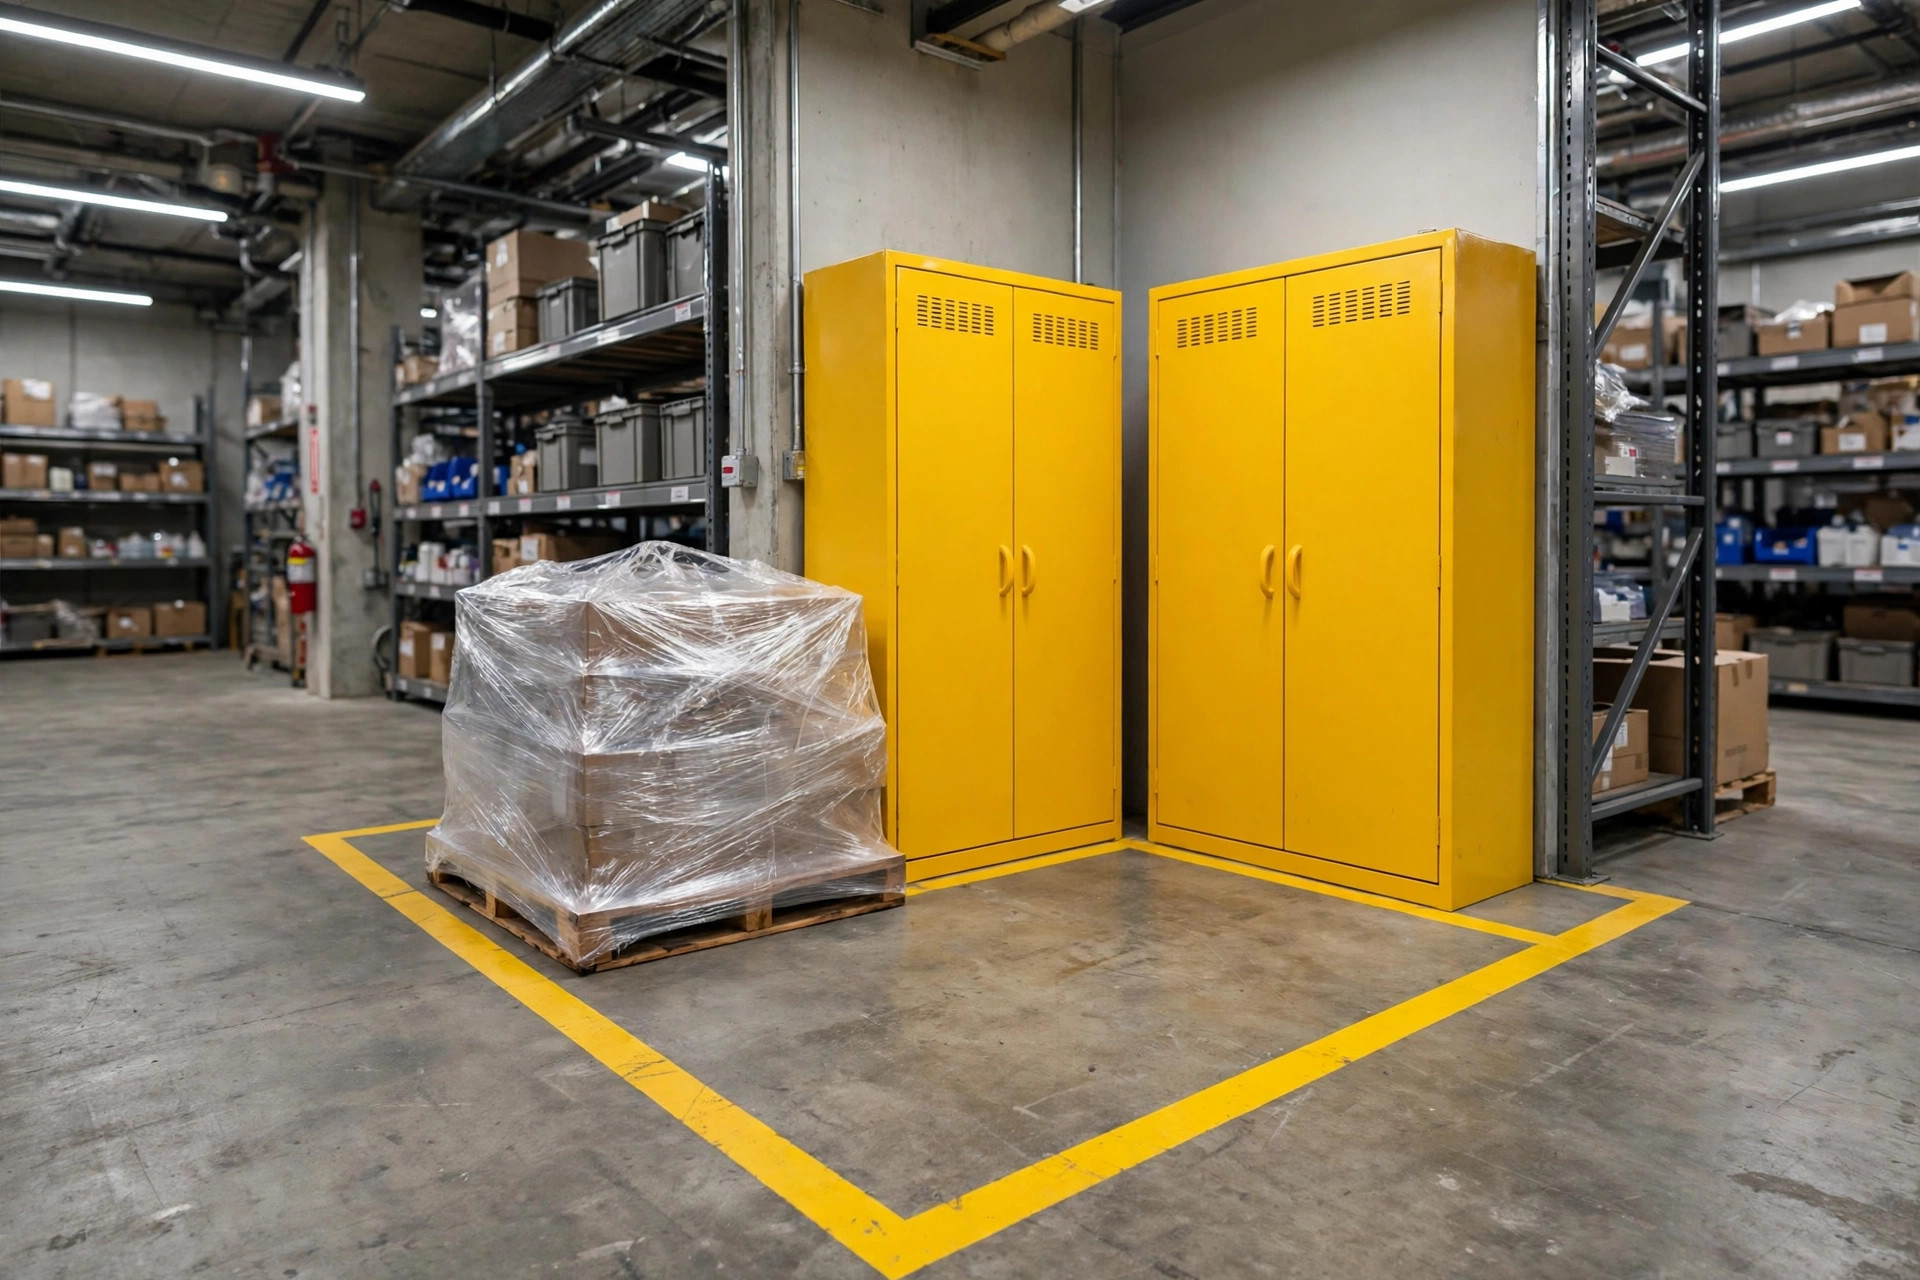
お客様が小規模倉庫オーナーのXiao Maに潤滑油の危険物保管を依頼した。2週間かけて3つの関門——分離保管、許認可、保険——を乗り越え、最も安い基準適合の道のりを帳簿を開いて公開する。
$1,180の荷物が行方不明になり、戻ってきたのは$100だけ——申告価格をデフォルトのままにしていたからです。Ah Kが各キャリアの保険ルール、申告額の計算方法、第三者保険、そして実際に$800を回収した9日間の請求を解説します。
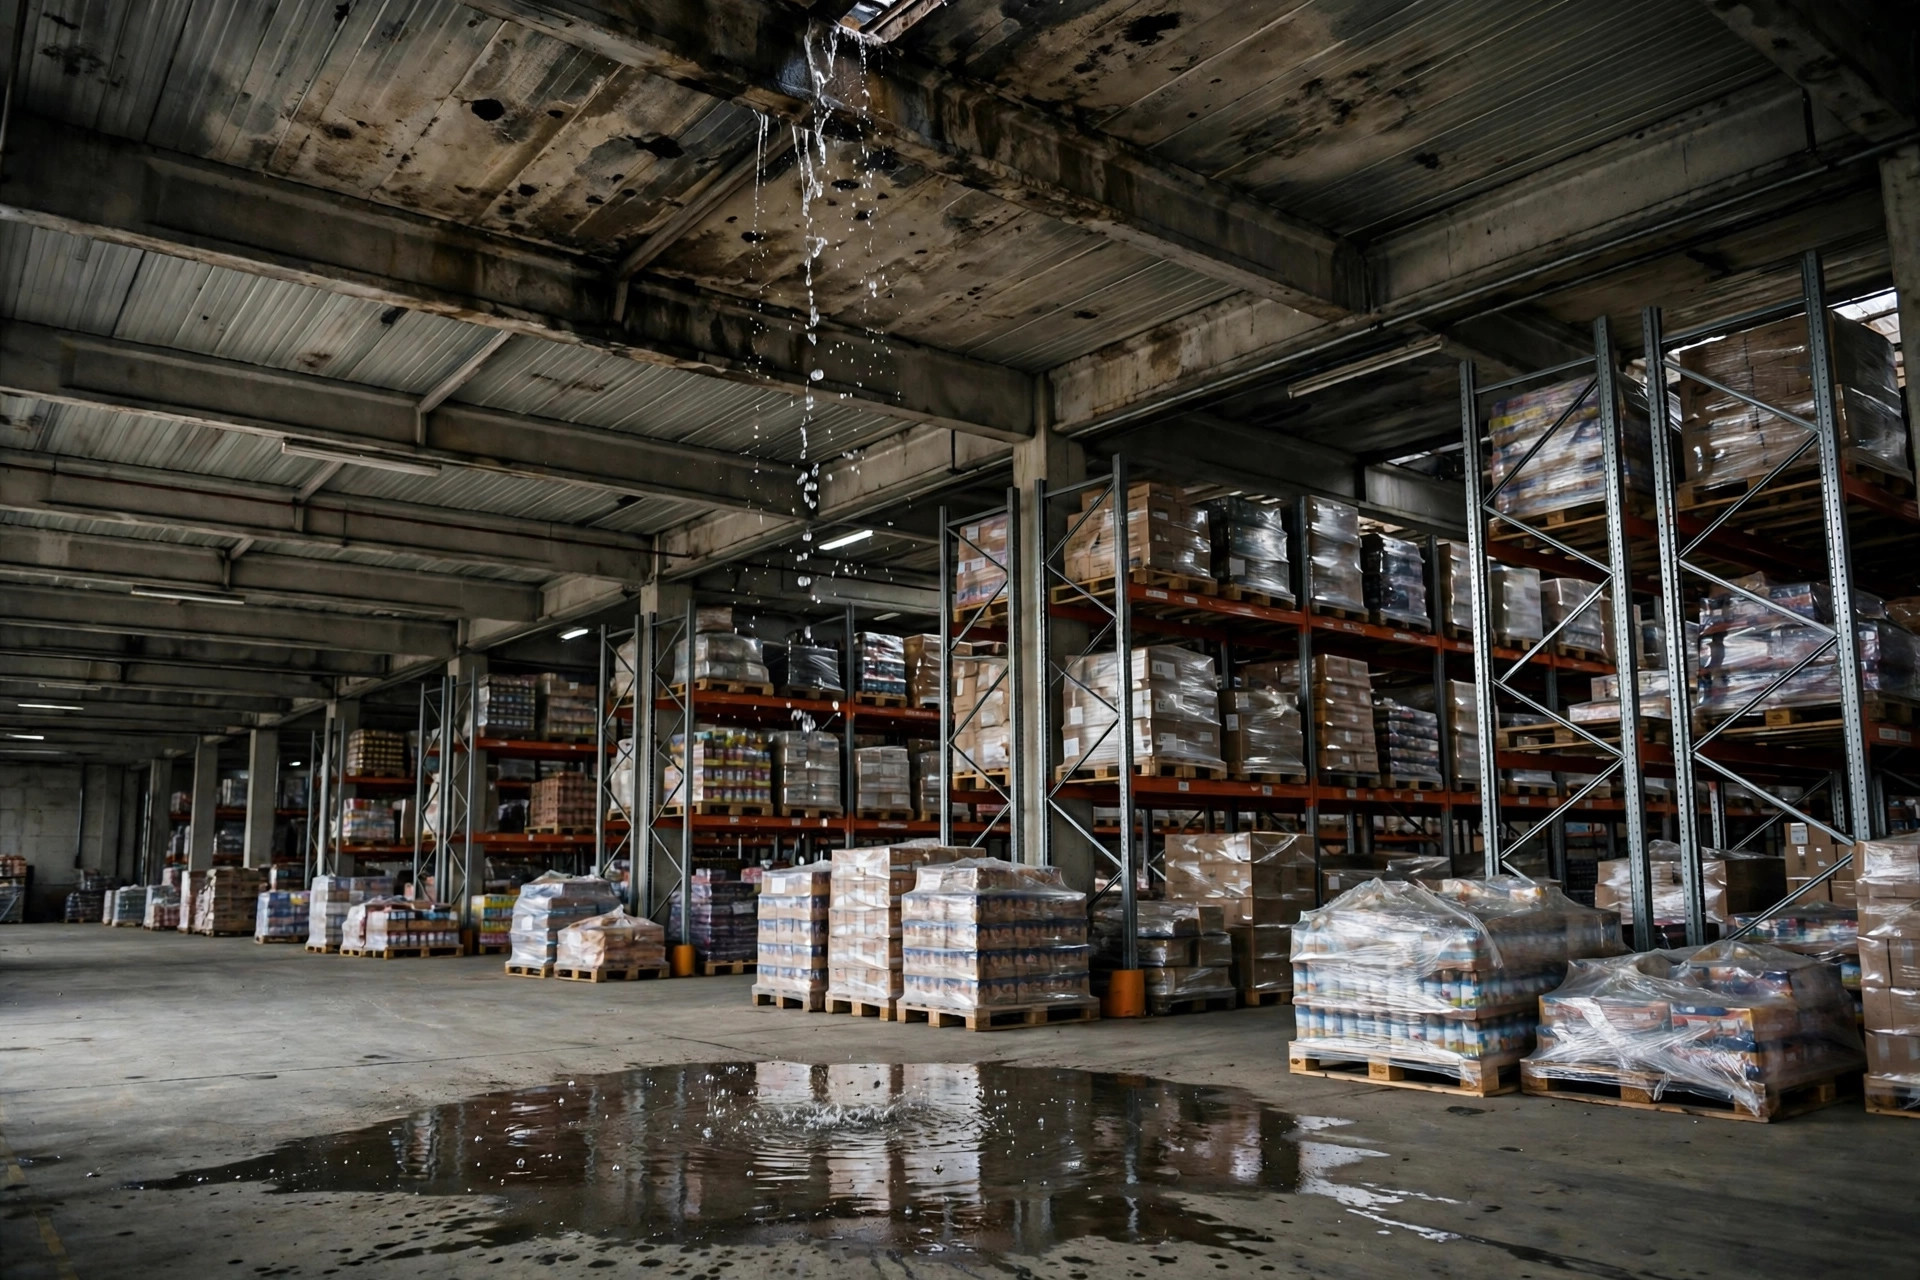
屋根の雨漏りとスプリンクラーの誤作動は毎年貨物を濡らす — では、実際に支払うのは誰の保険か?3PLの営業ディレクターが、実際の請求を左右する条項と、契約前に確認すべき3つの質問を解説する。
倉庫の財物保険約款の奥深くには、現場に誰もいないときに保険金請求を無効にする無人営業所条項が隠れています。Xiao Maが数千ドルの機材で小規模事業者がどう回避するかを示します。
倉庫用スプリンクラー設備はいくらかかるのか。Lao Zhou が公開見積範囲($1.50–$10/sq ft)をもとに新築と改修を 2 つの家計簿に分け、費用を下げる 3 つのレバー(競争入札、賃貸交渉、保険の回収計算)も紹介する。
倉庫の賃貸借契約には、賃貸人をあなたの保険の追加被保険者として登録するよう書かれています。それは賃貸人があなたを守ってくれるという意味ではありません——あなたの保険が賃貸人を守るということです。3種類の特約の文言、実際のコスト、そして本当に交渉できること。
日用雑貨の配送用に 80,000 平方フィートを借りているインランド・エンパイアのクライアントがいます。昨年10月、更新見積りが彼の机に届きました。前年比 20% 以上の値上げです。電話での彼の第一声:「Susan、そちらの 3PL の皆さんも同じ目に遭ってますか?」
$10 million の倉庫に 3% のネームドストーム免責金額があれば、保険が1セントも支払う前に $300,000 を自腹で負担します。Lao Mi がハリケーン計算を解説します:免責金額の仕組み、緩和投資が更新時に交渉力を生む理由、ブローカーに連絡する前に準備すべきこと。
同じ火災、同じ倉庫——でも再調達価額(RC)型の保険と時価(ACV)型の保険では、支払額に$600,000もの差が出ることがあります。Lao Miが、お金がどこへ消えるのか、ブローカーが教えてくれない3つのこと、そして自分を守る年次チェックリストを解説します。
倉庫の財物保険の免責金額の設定方法:損益分岐点の公式、保険金を請求すべきか自社で損失を負担すべきかの判断、そして事故ごと(per-occurrence)の免責金額や割合型免責金額に潜む細則の落とし穴。
2023年冬の南カリフォルニアを襲った大気の川(アトモスフェリック・リバー)の嵐で、ある倉庫が浸水し、3日間機能停止しました。契約前にFEMAの無料洪水マップを確認した人は誰もいませんでした。ゾーンの読み方、保険料の計算方法、契約書に盛り込むべき文言を解説します。
ピークシーズンは臨時労働力を連れてくる――そして、ほとんどの倉庫管理者が一度も点検したことのない保険の盲点。派遣スタッフが怪我をしたとき、実際に支払う労災保険は誰のものか、倉庫の責任はどこに潜んでいるか、そして派遣契約に署名する前に済ませるべき5つの保険チェック。
「心配はいりません」と、大家のブローカーはドラフトの賃貸契約書をテーブルの上に滑らせながら言った。「建物全体は当社の建物保険でフルカバーされています」
貨物保険は、貨物が「保管」になった瞬間に終了する。倉庫の法的賠償責任は、過失があった場合にのみ発動する。ドックの夜間留置は二重の空白に置かれる——二つのチェックリストがこのギャップを塞ぐ。
事業用財産保険のコインシュランス条項は、保険金額が再調達価額の 80% や 90% を下回ると、すべての保険金を静かに減額します。計算式、保険金額が追うべき価値、そして本当に十分な補償額を解説します。
財物保険は燃えた物の補償であり、11週間のダウンタイムの補償ではない。BI 補償の3つの費目、請求チェックリスト、請求却下の3つの落とし穴。
カリフォルニアの山火事、フロリダとテキサスのハリケーン、中西部の洪水——米国の倉庫はそれぞれ異なる自然災害のシナリオに直面しています。Lao Mi の実践的な緊急プレイブックを紹介します:災害発生48時間前のチェックリスト、災害発生時の人命最優先ルール、正しい復旧の順序、そして保険金が実際に支払われるかどうかを左右する3つの保険の落とし穴です。
まず結論から言います。3PLやEC倉庫を運営しているなら、サイバー保険は真剣に検討する価値があります。Verizonの2026年版データ侵害調査報告書(Data Breach Investigations Report)によると、組織規模が判明したランサムウェア被害者の96%が中小企業でした。攻撃者は最大の標的を狙うのではありません。一番柔らかい標的を狙うのです。そして、中小企業のサイバー保険の保険料は中央値で年間約$1,550ですが、一度の攻撃で被害額は数十万ドルにのぼることも珍しくありません。この計算は比べるまでもありません。
火災で倉庫の3分の1が焼失したが、$2Mの損害に対する支払いはわずか$1.4Mだった——犯人は共同保険だった。倉庫財物の補償限度額設定について、Lao Miが20年の現場経験を共有する:再調達価額と時価の選択、共同保険ペナルティの計算式、繁忙期の在庫評価、免責金額のトレードオフ、営業中断損失の計算、そして更新90日前のチェックリスト。
同じフィーダー船社が運航する2隻の船舶がホルムズ海峡で攻撃を受け、1隻は火災を起こして沈没、もう1隻はかろうじて安全な錨地にたどり着いた。この海峡は世界のエネルギーとコンテナ輸送の重要なチョークポイントであり、航路の迂回や戦争リスク保険料・割増料金の上昇が見込まれる。輸入業者と倉庫事業者はスケジュールの変更と輸送力の引き締まりに注意し、重要な出荷を前倒しし、安全在庫をバッファーとして維持すべきだ。
新記事の公開をいち早くメールでお届けします。