まずは数字から始めましょう:$10 million の保険をかけた倉庫で、3% のネームドストーム免責金額(named storm deductible)がある場合、保険会社が1セント支払う前に、あなたが最初の $300,000 を自腹で負担します。
$30,000 ではありません。$300,000 です。私が会う倉庫事業者のほとんどは、私が目の前に数字を出して見せるまでこの計算をしたことがありません——そして彼らの表情が、この業界で保険がどう買われているかをすべて物語っています:保険料が先、細則は決して読まない。
定額じゃない——保険金額に対する割合です
ネームドストーム免責金額は、ハリケーン地帯の商業物件保険に特有の条項で、通常の免責金額とは全く仕組みが違います。通常の免責金額は $25,000 の定額かもしれません。ネームドストーム免責金額は保険金額に対する割合——通常 2% から 5%——で計算されます(保険約款による)。
計算は単純で残酷です:$10 million の補償に 3% なら $300,000 の自己負担。$5 million に 5% なら $250,000 です。建物が大きいほど数字は酷くなります。フロリダ州、テキサス州、ルイジアナ州では、この条項は実質すべての倉庫保険に組み込まれています——保険会社があなたを嫌っているからではなく、その地域のリスクの値付けがそういうものだからです。
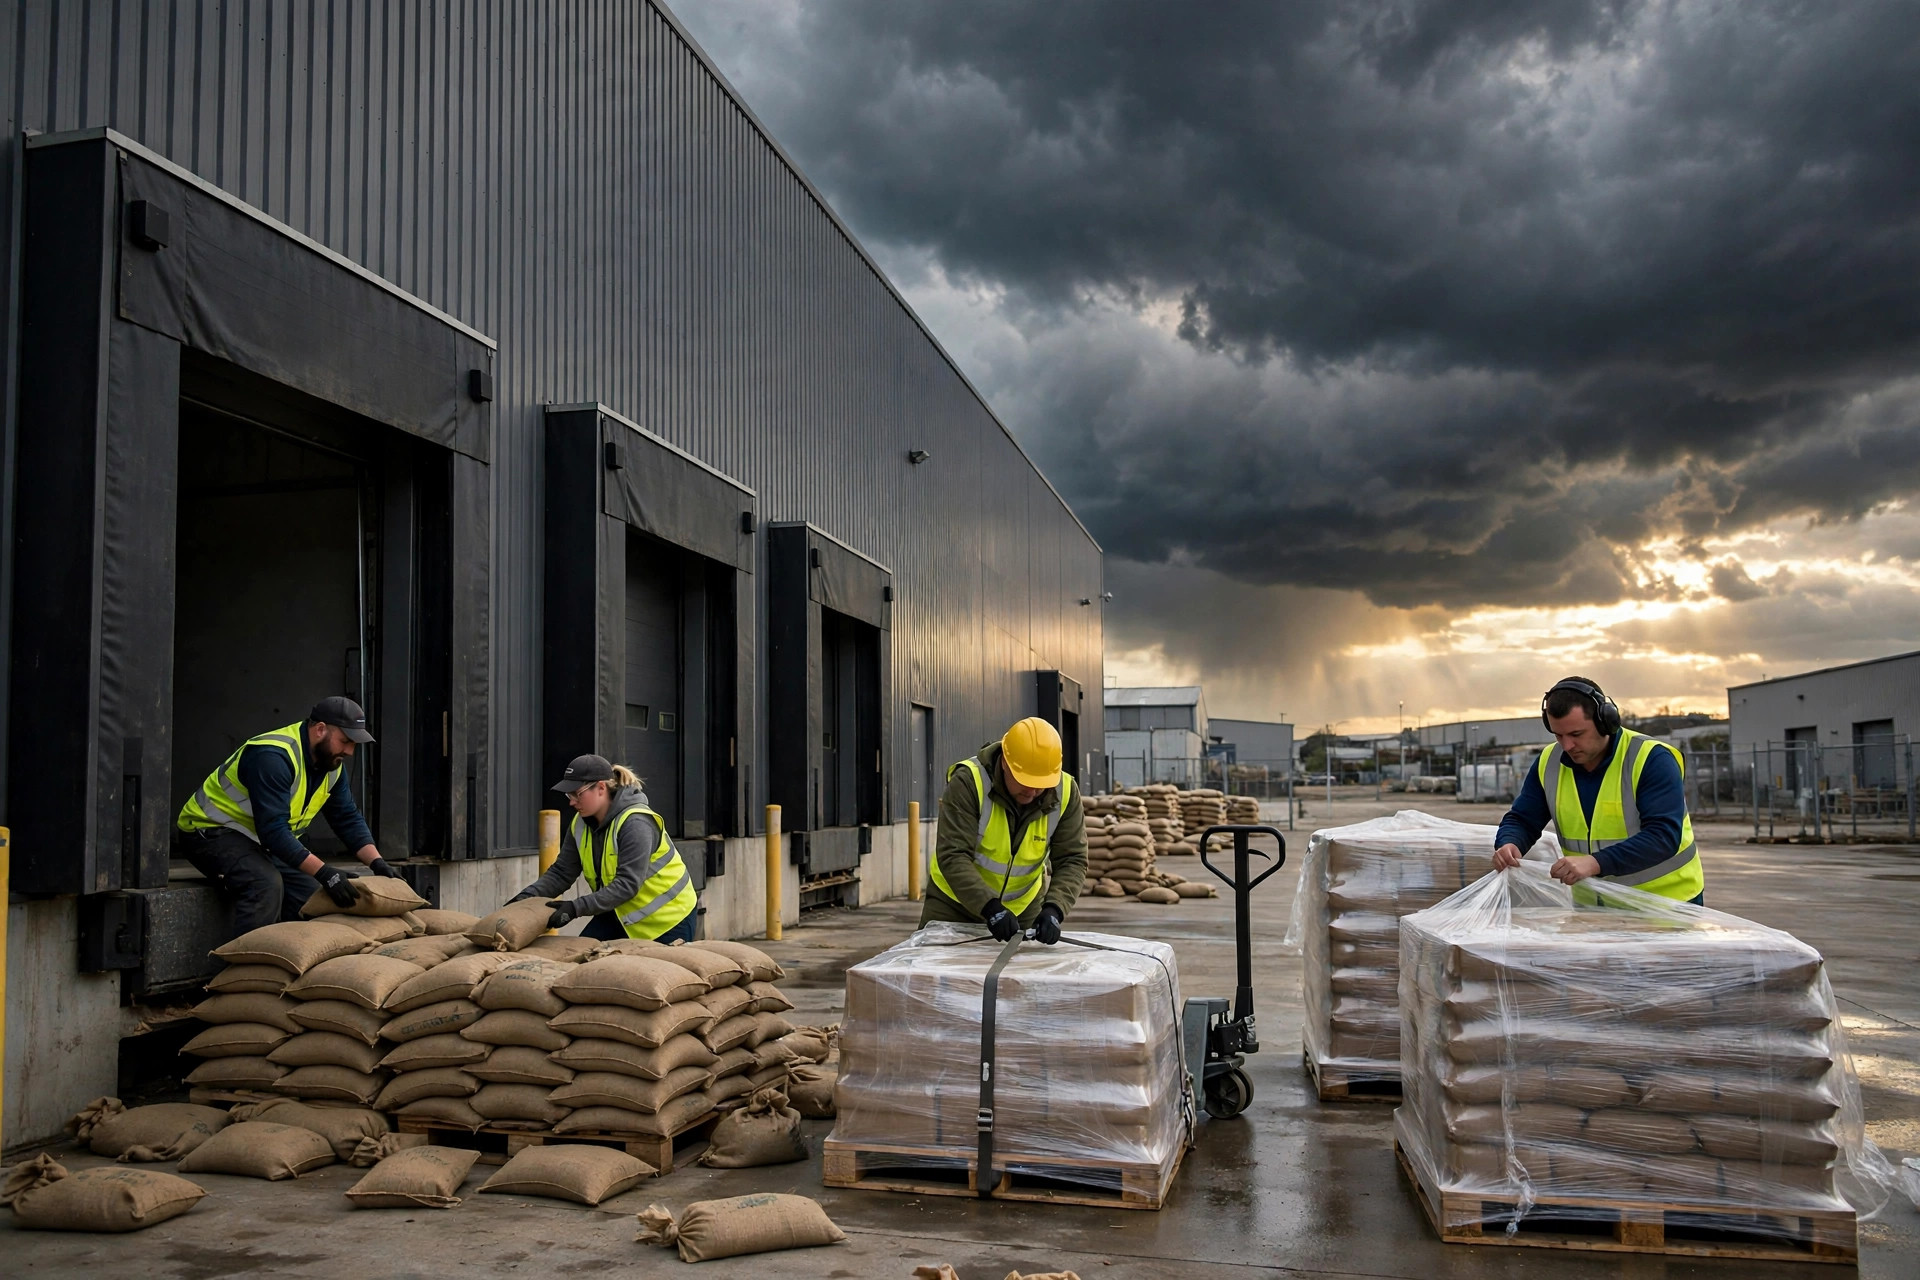
見落とされがちな落とし穴が2つ。1つ目、この条項は年1回ではなく、命名された嵐ごとに発動します。2020年、ルイジアナ州は1シーズンで2つのハリケーン——ローラ(Laura)とデルタ(Delta)——に見舞われ、免責金額は重ねて適用されました。高くつく形で学んだ事業者を私は知っています。契約時はブローカーに発動条件の文言を正確に確認して書き留めてください。2つ目、ストームサージによる洪水は通常、風災条項では一切カバーされません——別途、洪水保険が必要です。毎年ハリケーンシーズンには、「風災」の大半が実は水害だったと気づき、クレーム時に初めて知る人が出ます。手遅れです。3つ目、「命名(named)」は文字通りです:National Hurricane Center(国立ハリケーンセンター)が正式に命名した嵐だけが条項を発動させます。クレーム紛争の多くはグレーゾーン——風速のしきい値、命名の正確な時刻——に潜んでおり、そのすべては約款で定義されています。嵐の後ではなく、嵐の前にこれらの定義を読んでください。
文言のもう1つの落とし穴:古い約款には「ネームドストーム免責金額」ではなく「ハリケーン免責金額」と書かれているものがあります。ハリケーン免責金額は通常、あなたの所在地でのハリケーン級の風速に連動しますが、ネームドストーム免責金額は National Hurricane Center がシステムに命名した時点で発動します——ハリケーンの強さに達しない熱帯低気圧も含まれる場合があります。「ネームドストーム」の文言の方が広い、つまり適用される機会が多いということです。あなたの約款がどちらの文言を使っているか確認してください。
2022年のハリケーン・アイアン以降、フロリダ州の商業物件保険市場は顕著に引き締まっています:全体的に保険料が上がり、沿岸ビジネスから完全に撤退する保険会社も出ています。私の見方:こんな時こそ「保険不足に賭ける」べきではありません。上昇する保険料と高い免責金額は、リスクが現実だという市場の声です。市場が引き締まったら、補償を削るのではなく約款をより注意深く読んでください。
緩和(mitigation)への投資は、更新時の交渉力になります
免責金額は避けられませんが、保険料と条件は交渉できます——そして交渉力の源は、文書化された緩和対策です。
引受担当者(underwriter)が値付けするのはリスクであり、意気込みではありません。屋根の補強(屋根と壁の接合部の改良、屋根システム全体の点検)、洪水バリアと土のう計画、非常用発電機、訓練記録付きの書面の緊急計画——これらは交渉のテーブルに載せられるものです。私のルール:更新の1か月前から慌てて集め始めるのはやめてください。写真、請求書、第三者検査報告書を、進めるたびに保管しておく。証拠の束は「安全を真剣に考えています」という言葉に毎回勝ります。
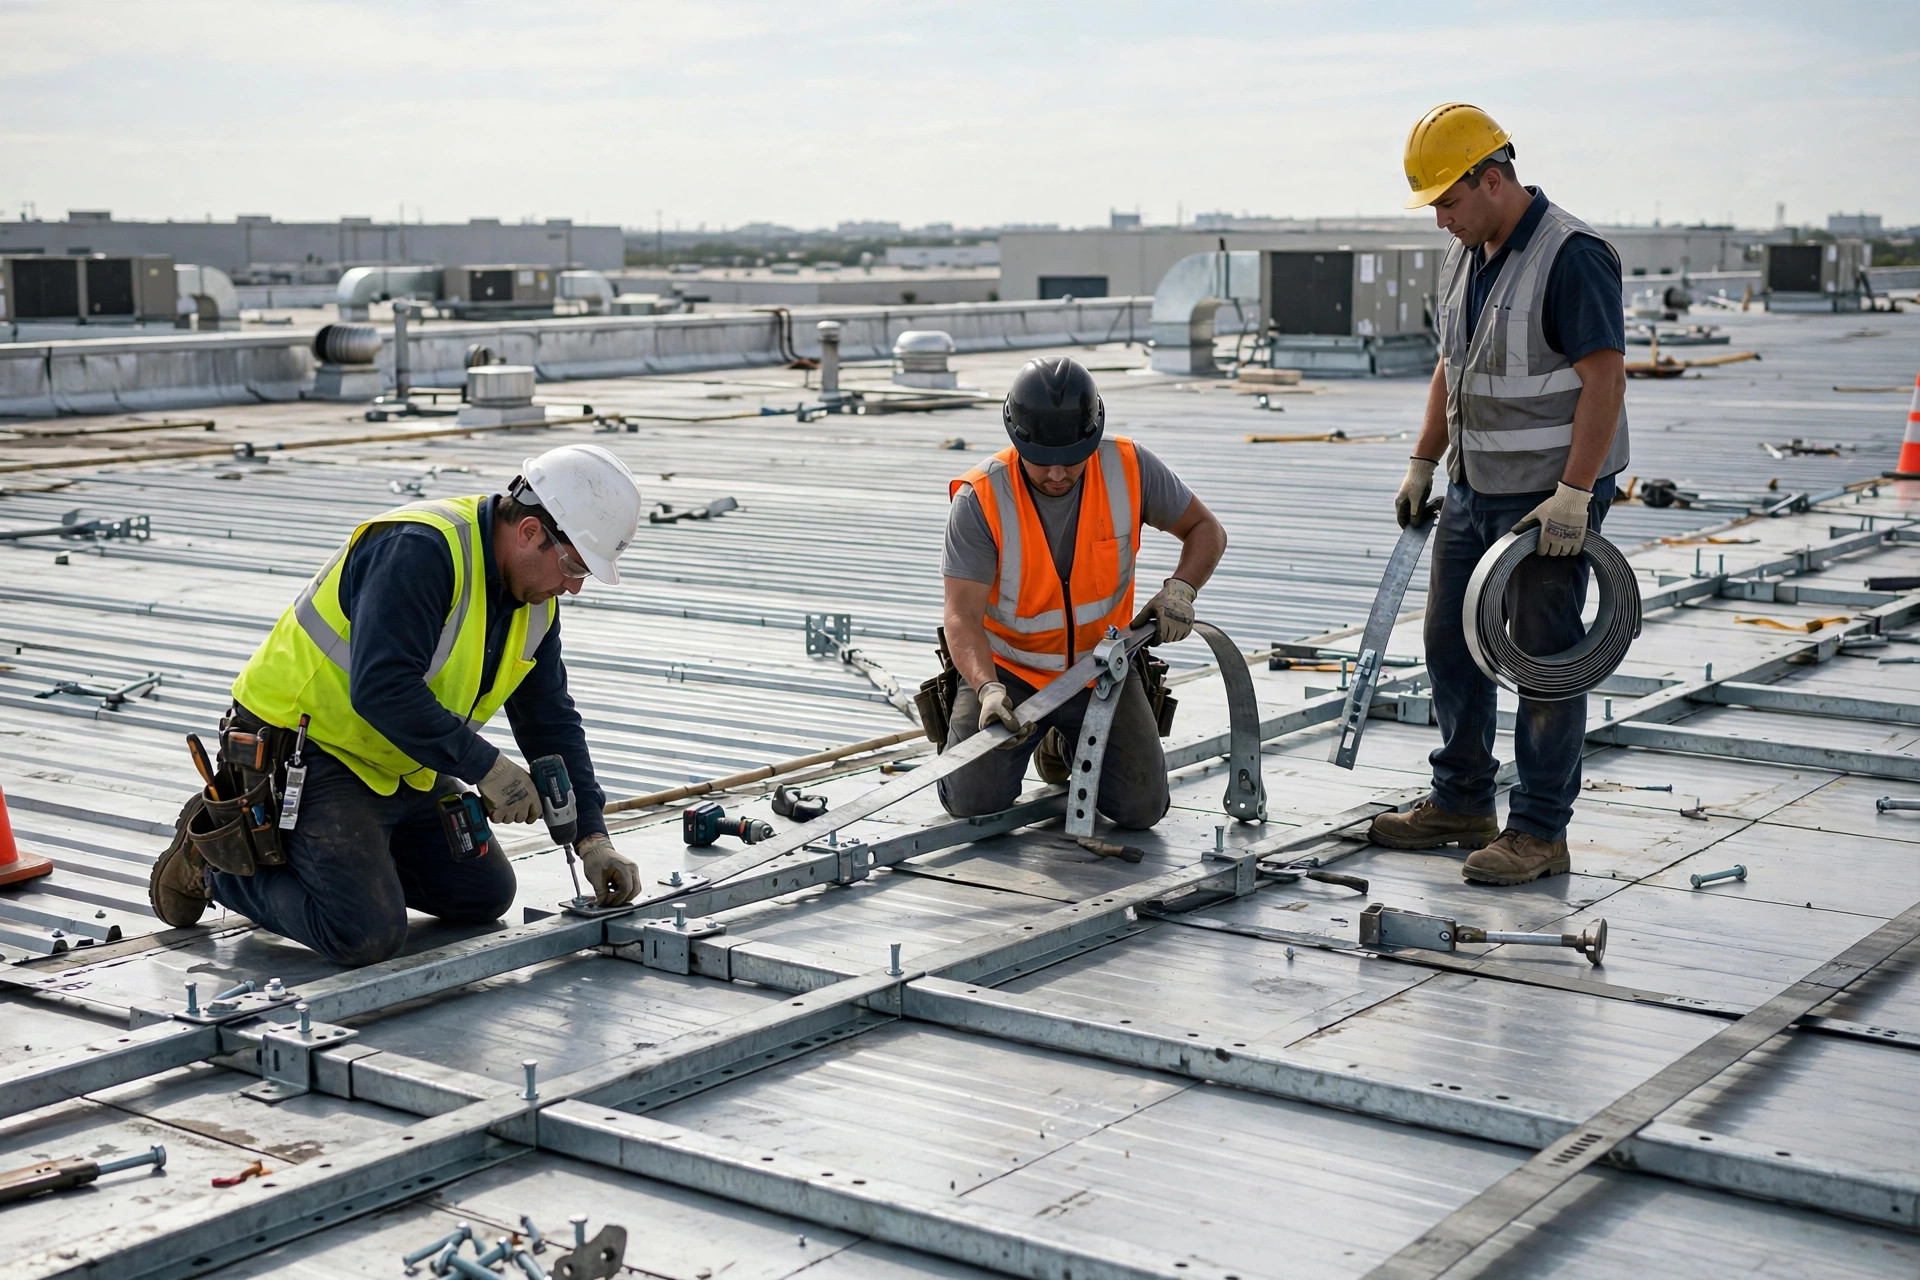
ただし期待は現実的に:補強に $100,000 をかけても、保険料が $100,000 下がるわけではありません。本当のリターンはもっと静かなもの——来たときの被害が少なく、ダウンタイムが短く、そして $300,000 の自己負担にまったく手を付けずに済むかもしれない、ということです。2022年にハリケーン・アイアンがフロリダ南西部に上陸したとき、私の知る事業者は屋根の一部を失いましたが、補強が持ちこたえ、発電機が稼働し続けたおかげで、4日で再び出荷を始めました。隣の倉庫は補強なしで、修理に3か月かかりました。3か月分の受注ロスを補填してくれる保険はありません。
そして、本当のクレームのタイムラインを知っておいてください——誰も事前に説明してくれません。嵐が去り、最初の仕事は記録です——清掃を始める前に、損傷箇所すべての写真と動画を撮ってください。査定人は数週間後に来ますし、記憶は証拠になりません。数日以内にブローカーと保険会社に通知してください。約款には速やかな通知の要件があり、通知の遅れは相手に交渉材料を与えます。その後は待ちます:査定人が調査し、保険会社が風災と水害を切り分け(ここは議論を覚悟してください)、示談交渉は数か月に及びます。最も早く支払いを受ける事業者は、記録ファイルが最も厚い事業者です。査定人が電話してきた日ではなく、嵐の翌日から始めてください。
この計算は、もう1つの選択肢と並べて考えるべきです:免責金額を自発的に引き上げて保険料を下げる。3% から 5% に上げれば3通常それなりの保険料の割引が得られます——でもまず自分に1つ問いかけてください:嵐が来たら、あなたのキャッシュフローは $500,000 の小切手に耐えられますか?耐えられないなら、安い保険料を追うのはやめましょう。保険は夜ぐっすり眠るためのもので、節約のためのものではありません。
ブローカーと話す価値のあるもう1つの角度:事業中断補償(business interruption coverage)と、それが免責金額とどう絡むかです。財産免責金額に加えて、休業補償に独自の待期期間があることに、後から気づく事業者がいます。嵐の後ではなく、嵐の前に確認してください。
ブローカーに連絡する前に、この4つを揃えてください
更新の 60 日から 90 日前に始めてください——期限の2週間前ではなく。そして4つのものを持って交渉に臨みます。
1つ目、損害・クレームの履歴。きれいなのが一番——それが交渉力です。クレームがあったら、その後にどう直したかを添付してください——引受担当者に推測させるな。
2つ目、緩和ファイル:写真、請求書、検査報告書。そのすべてを、整理して。
3つ目、建物の基本情報:築年、直近の屋根交換または大規模修繕、消火設備と排水の状態。これが引受で実際に見られるもので、老朽化した屋根が値上げの最大の理由です。屋根が 15 年間手つかずなら、何かを交渉する前にそこを対処してください——さもないと苦しい交渉になります。
4つ目、競合の見積もりを取る。1人のブローカーと結婚しない。市場は毎年動きますし、ここでも比較検討は効きます。
ブローカーと話している間に、3つの質問をしてください:保険会社の財務格付けとクレーム対応の評判はどうか——クレーム対応が遅い保険会社の安い保険は、保険とは呼べません。気づいていない除外条項、特に水害やカビに関するものはないか。今年保険会社を切り替えるなら、補償に空白ができないよう移行をどうつなぐか。この3つを聞けば、ブローカーはあなたが素人でないことを知ります——そして見積もりはだいたい鋭くなります。
交渉の場で効くフレーズをいくつか:「2年前に完了した屋根工事の緩和クレジットはありますか——項目を見せてください」「1シーズンに2つのネームドストームが来たら、免責金額に1事故ごとの上限か年間累計の上限はありますか」「風災とその他の危険の内訳を説明してください——私は正確にどこで払い過ぎているのですか」ブローカーはこれらの条件を毎日交渉していますが、倉庫事業者のほとんどは聞きません。聞く事業者が、より良い文言を勝ち取ります。
正直な結論:保険は安全網であり、計画ではありません。どんなに賢い免責金額の計算も、嵐が傷つけられない建物には勝てません。
明日からできることが1つ。倉庫の保険約款を取り出し、ネームドストーム免責金額の条項を見つけて、上の式で自分の数字を計算してください。一度見れば、更新時に何を交渉すべきかがはっきりします。
英語版からの翻訳。内容に相違がある場合は英語版を優先します。