
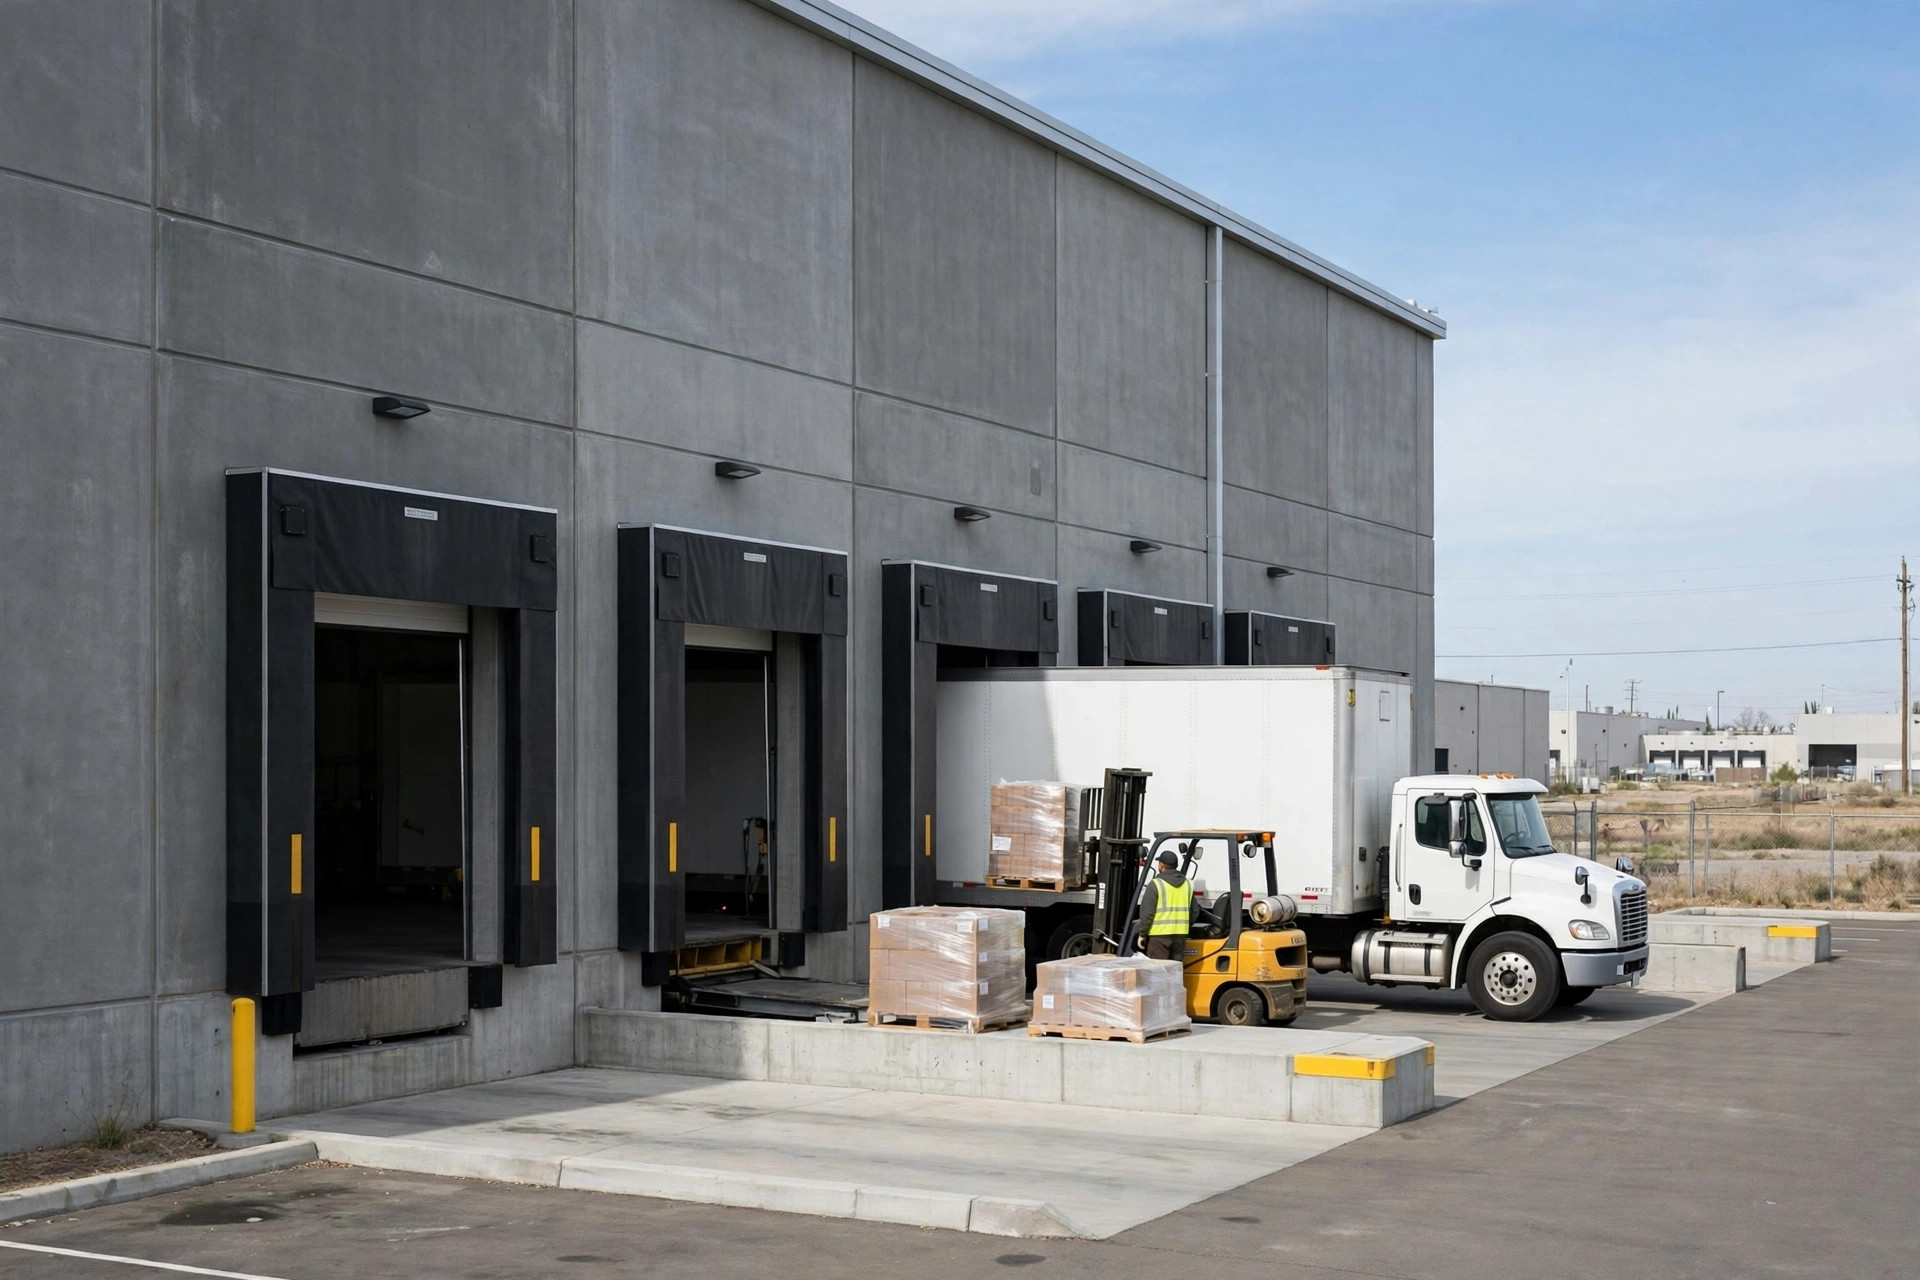
「心配はいりません」と、大家のブローカーはドラフトの賃貸契約書をテーブルの上に滑らせながら言った。「建物全体は当社の建物保険でフルカバーされています」
私の友人——オンタリオの 120,000 平方フィートのスペースを契約したばかりの倉庫テナント初心者——は安堵のため息をついた。保険料を少しの財産ほど節約できたつもりだった。3 年後、屋根の雨漏りが 20,000 個を超えるアパレル在庫をボロ切れに変えた。そのとき彼は初めて知った。大家の保険がカバーしていたのは屋根だけ。ダメになった商品、3 か月間の死んだ商売——どの保険もそれらには一切触れなかったのだ。
私はこのセリフを交渉のテーブルで 20 年間聞いてきたが、聞くたびにほぼ毎回、テナントのことが心配になる。大家の保険とあなたの保険は、まったく別物をカバーしている。 その間のギャップこそ、倉庫賃貸契約の中で最も見落とされ、最も高くつく条項だ。
大家の保険が実際にカバーするもの:建物の殻だけ
大家は建物の殻——壁、屋根、基礎、構造躯体——に対して商業用不動産保険をかける。建物が燃えたり屋根が崩壊したりしたら、大家はその保険で再建する。
カバーされないものはこうだ:あなたの在庫、オフィスやメザニンに投じた $300,000、建物が使えなくなっている間も払い続ける賃料と人件費、あなたのオペレーション内で誰かがケガをしたときの第三者傷害請求。
そして痛いオチがある。ほとんどのトリプルネット契約では、大家の保険料が運営費の一部としてあなたに転嫁される。あなたは毎月、大家の保険料を払いながら——それがあなたを守ると誤って信じている。実際には持っていないカバーのために払っている。 これがギャップその 1 だ。
テナントが買わなければならない 4 つの保険
大家がカバーしないものは、自分でカバーする。標準的なテナントの保険構成は 4 つ:
テナント財産保険。 テナント改修、ラッキング、設備——そして何より在庫をカバーする。火災や水害が起きたとき、本当の金はそのラックの上にある:数百万ドル相当の商品だ。大家の保険はそこには近づかない。
事業中断保険(BI)。 倉庫が燃え、出荷が止まり、顧客が離れ、給与は払い続ける。この保険は停止期間中の逸失利益と固定費をカバーする。商品には保険をかけたのに BI を省くテナントを、私は多すぎるほど見てきた。商品は補償された。会社は生き残れなかった。
商業総合賠償責任保険(CGL)。 配送ドライバーがドックで足を折る、来訪者がフォークリフトにかすられる——請求はあなたに来る。倉庫を実際に運営しているのはあなたで、大家ではない。工業用賃貸契約では一般に $1M per occurrence / $2M aggregate が求められる。これは市場の慣行であり、実際に拘束するのはあなたの契約と保険条項だ。
労災保険。 従業員がいるなら加入すること。カリフォルニアでは義務——無加入で運営するのはコスト削減策ではなく違反だ。
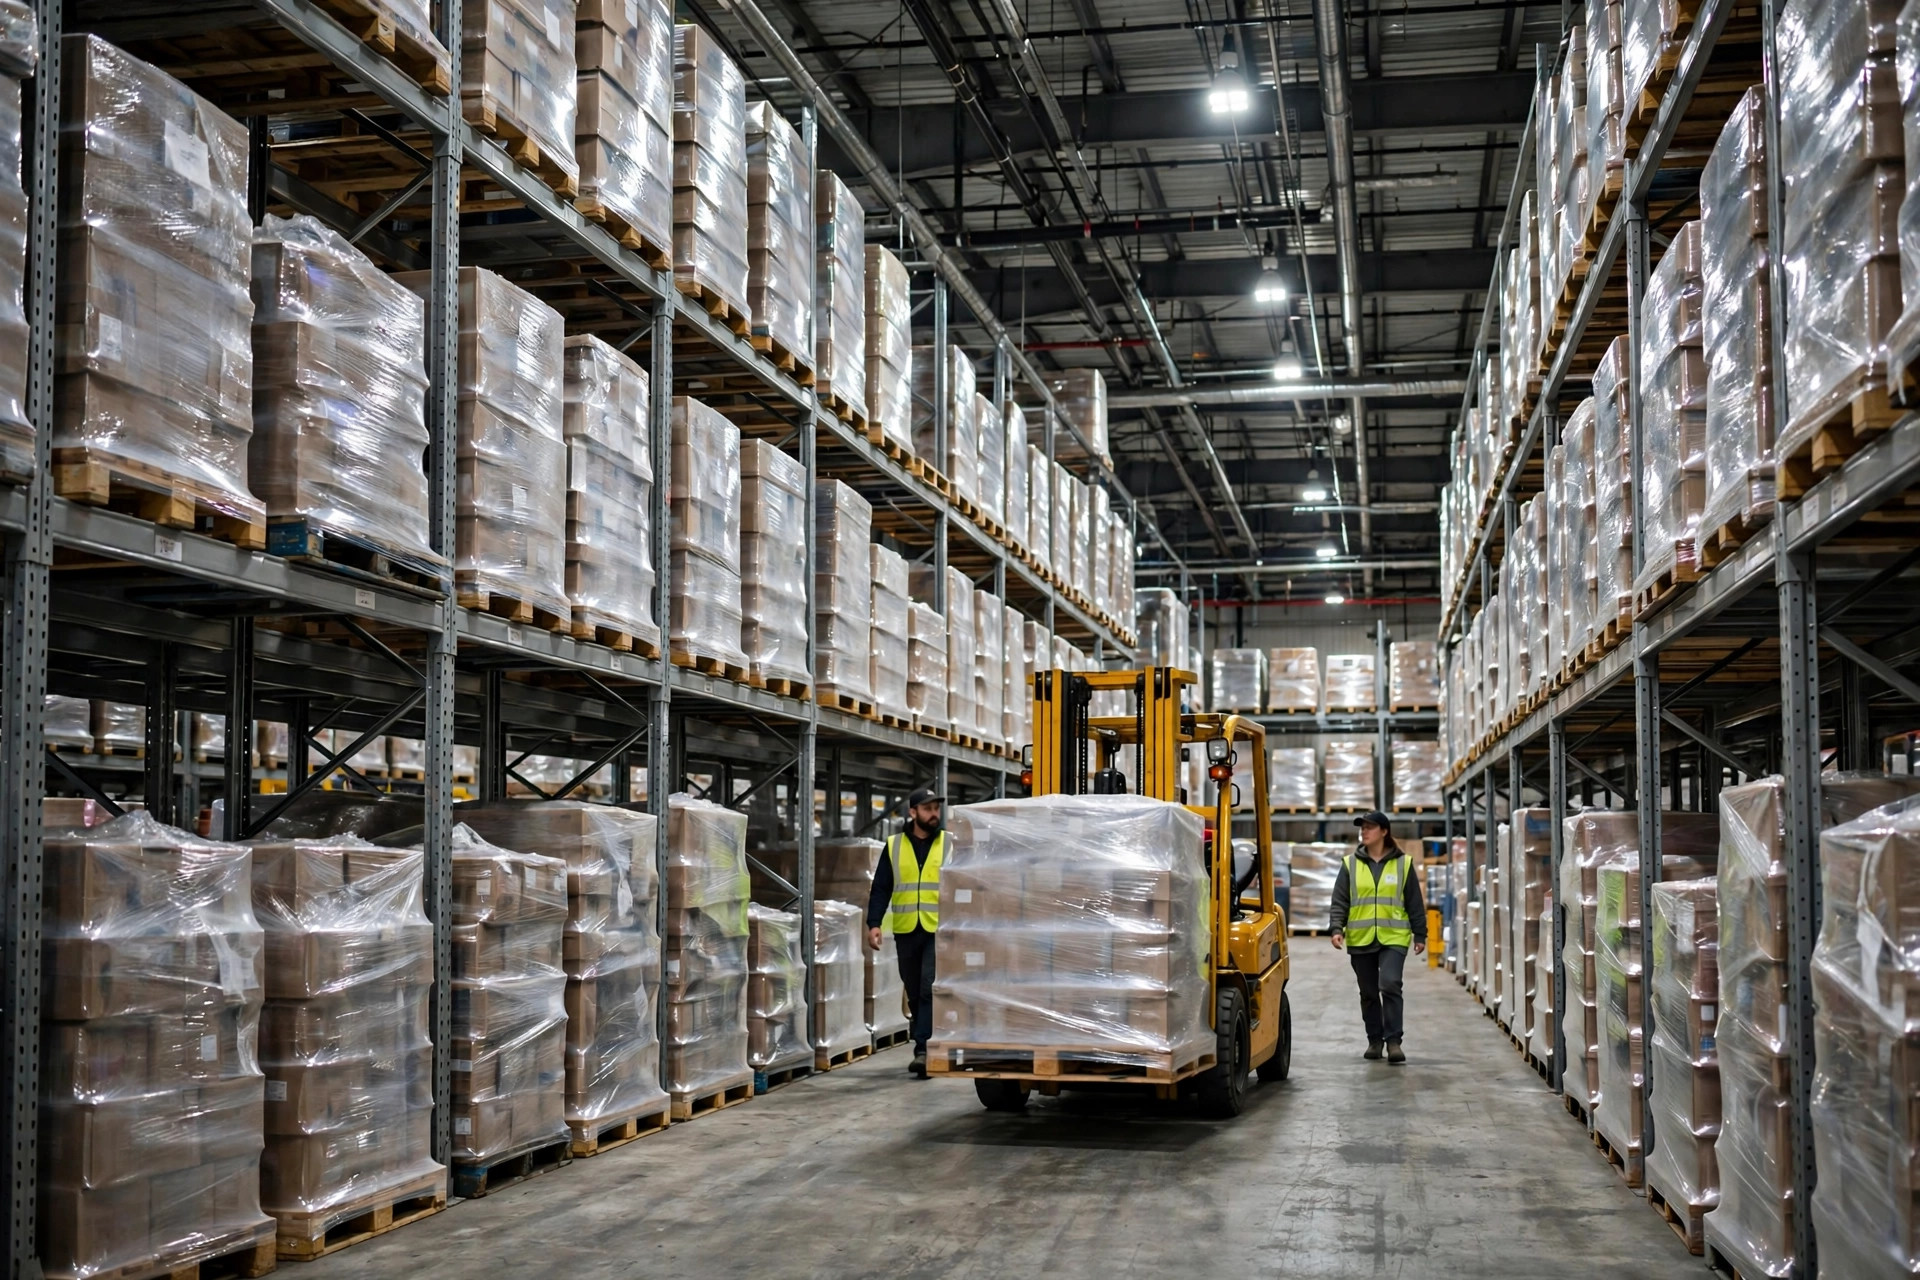
4 つのうち、テナントが最も省きがちなのは最初の 2 つだ。理由は痛いほど人間的だ:契約直後が一番キャッシュがきつい。ブローカーが保険料を見積もり、テナントは年額を見て、最初に思うのは「でも大家はもう保険に入っているはず」。大惨事のときに救ってくれる 2 つの保険が、まさに削られる 2 つなのだ。
ギャップが実際に存在する場所:3 つの本物の罠
罠その 1:代位請求権の放棄。 契約書の中で最も高くつく 1 行であり、ほとんどのテナントは知らずに署名する。仕組みはこうだ:あなたの従業員のミスで火災が発生する。大家の保険会社は建物の修繕費を払う——そして振り返って、代位によって修繕費を回収するためにあなたを訴える。契約に相互の代位請求権放棄が入っていない限り、その訴訟は来る。私は 2023 年、南カリフォルニアの 80,000 平方フィートの 3PL 倉庫でこれが展開されるのを見た:テナントのフォークリフト充電エリアで火災、大家の保険会社が支払い、そしてテナントを訴えた。高額な和解で終わった。相互放棄を追加するコストは実質ゼロ。省くことは致命的になり得る。
罠その 2:追加被保険者の地位。 契約書は日常的に、テナントに自身の賠償責任保険で大家を追加被保険者に指定することを求める——あなたの倉庫で誰かがケガをして両者が訴えられた場合、大家があなたの保険で防御できるようにするためだ。しかし逆を交渉する人はほとんどいない:テナントは、大家の保険に追加被保険者として指定されること、最低でも保険証券と重要な変更の書面通知を求めるべきだ。私は大家が契約期間中に静かに補償限度を下げたり免責金額を上げたりするのを見てきた。テナントが知るのは、何かが起きた日だ。
罠その 3:免責金額と誰が先に払うか。 大家の保険は $50,000、場合によっては $100,000 の免責金額を持っているかもしれない。屋根の雨漏りで $80,000 の損害——免責金額以下なので大家の保険の支払いはゼロ、そして大家はあなたに $80,000 を請求する。テナントに「日常的な保守」の責任を負わせる契約条項を引用しながら。雨漏りが「建物の欠陥」か「保守の失敗」かは、6 か月議論できる。契約書に明記せよ:免責金額以下の修繕を誰が負担するか、保険が引き継ぐのはいくらの金額からか。
署名前のチェックリスト
| リスク | 大家の保険 | テナントの保険 | 交渉すべきこと |
|---|---|---|---|
| 建物構造(屋根、壁、基礎) | 対象 | 対象外 | 十分な限度額を確認;免責金額を書面で取得 |
| テナント改修、メザニン、ラッキング | 対象外 | テナント財産保険 | 大規模改修したならフル再調達価額で保険 |
| 在庫損失 | 対象外 | テナント財産保険 | オフシーズンではなくピークシーズンの在庫価額で保険 |
| 停止中の逸失利益 | 対象外 | 事業中断保険 | 少なくとも 6 か月分の固定費をカバー |
| 第三者傷害請求 | 直接の対象外 | CGL | 大家を追加被保険者に指定するのは標準——受け入れつつ相互性を要求 |
| 事故後の保険会社同士の訴訟 | 可能性あり | 可能性あり | 契約に相互の代位請求権放棄を盛り込む |
| 大家が静かに補償を削減 | テナントは気づかない | — | 保険証券+変更の書面通知 |
テナントがテーブルで言うべき 3 つのセリフ
上記はすべて知識だ。この 3 つのセリフは台本だ。署名前に言え:
セリフ 1:「保険条項に相互の代位請求権放棄を追加してください。」 コストはゼロ、大家が拒むことはめったにない——彼らも守られるからだ。同意しない大家は警戒すべきだ。
セリフ 2:「大家の保険の保険証券をください。重要な変更があれば 30 日以内にテナントへ書面で通知してください。」 あなたは運営費を通じてその保険料の一部を払っている。それが実際に何をカバーし、限度額が縮んだかどうかを知る権利がある。
セリフ 3:「免責金額以下の修繕を誰が払うか定義してください——大家は $X まで、テナントは日常的な保守を担当。」 金額は交渉せよ。要点はグレーゾーンをなくすことだ。私が見てきた紛争はすべてグレーゾーンから生まれた。
賃貸契約は 5〜10 年の約束だ。賃料は交渉可能、フリーレントも交渉可能、そして保険条項は誰もが「標準文言」として扱い飛ばすものだ。だがそれは、何かが起きた日に生き残れるかどうかを決める条項でもある。次に誰かが「建物全体が保険でカバーされています」と言ったら、唯一重要な質問をせよ:建物が——それとも私のビジネスが?
英語版からの翻訳。内容に相違がある場合は英語版を優先します。






