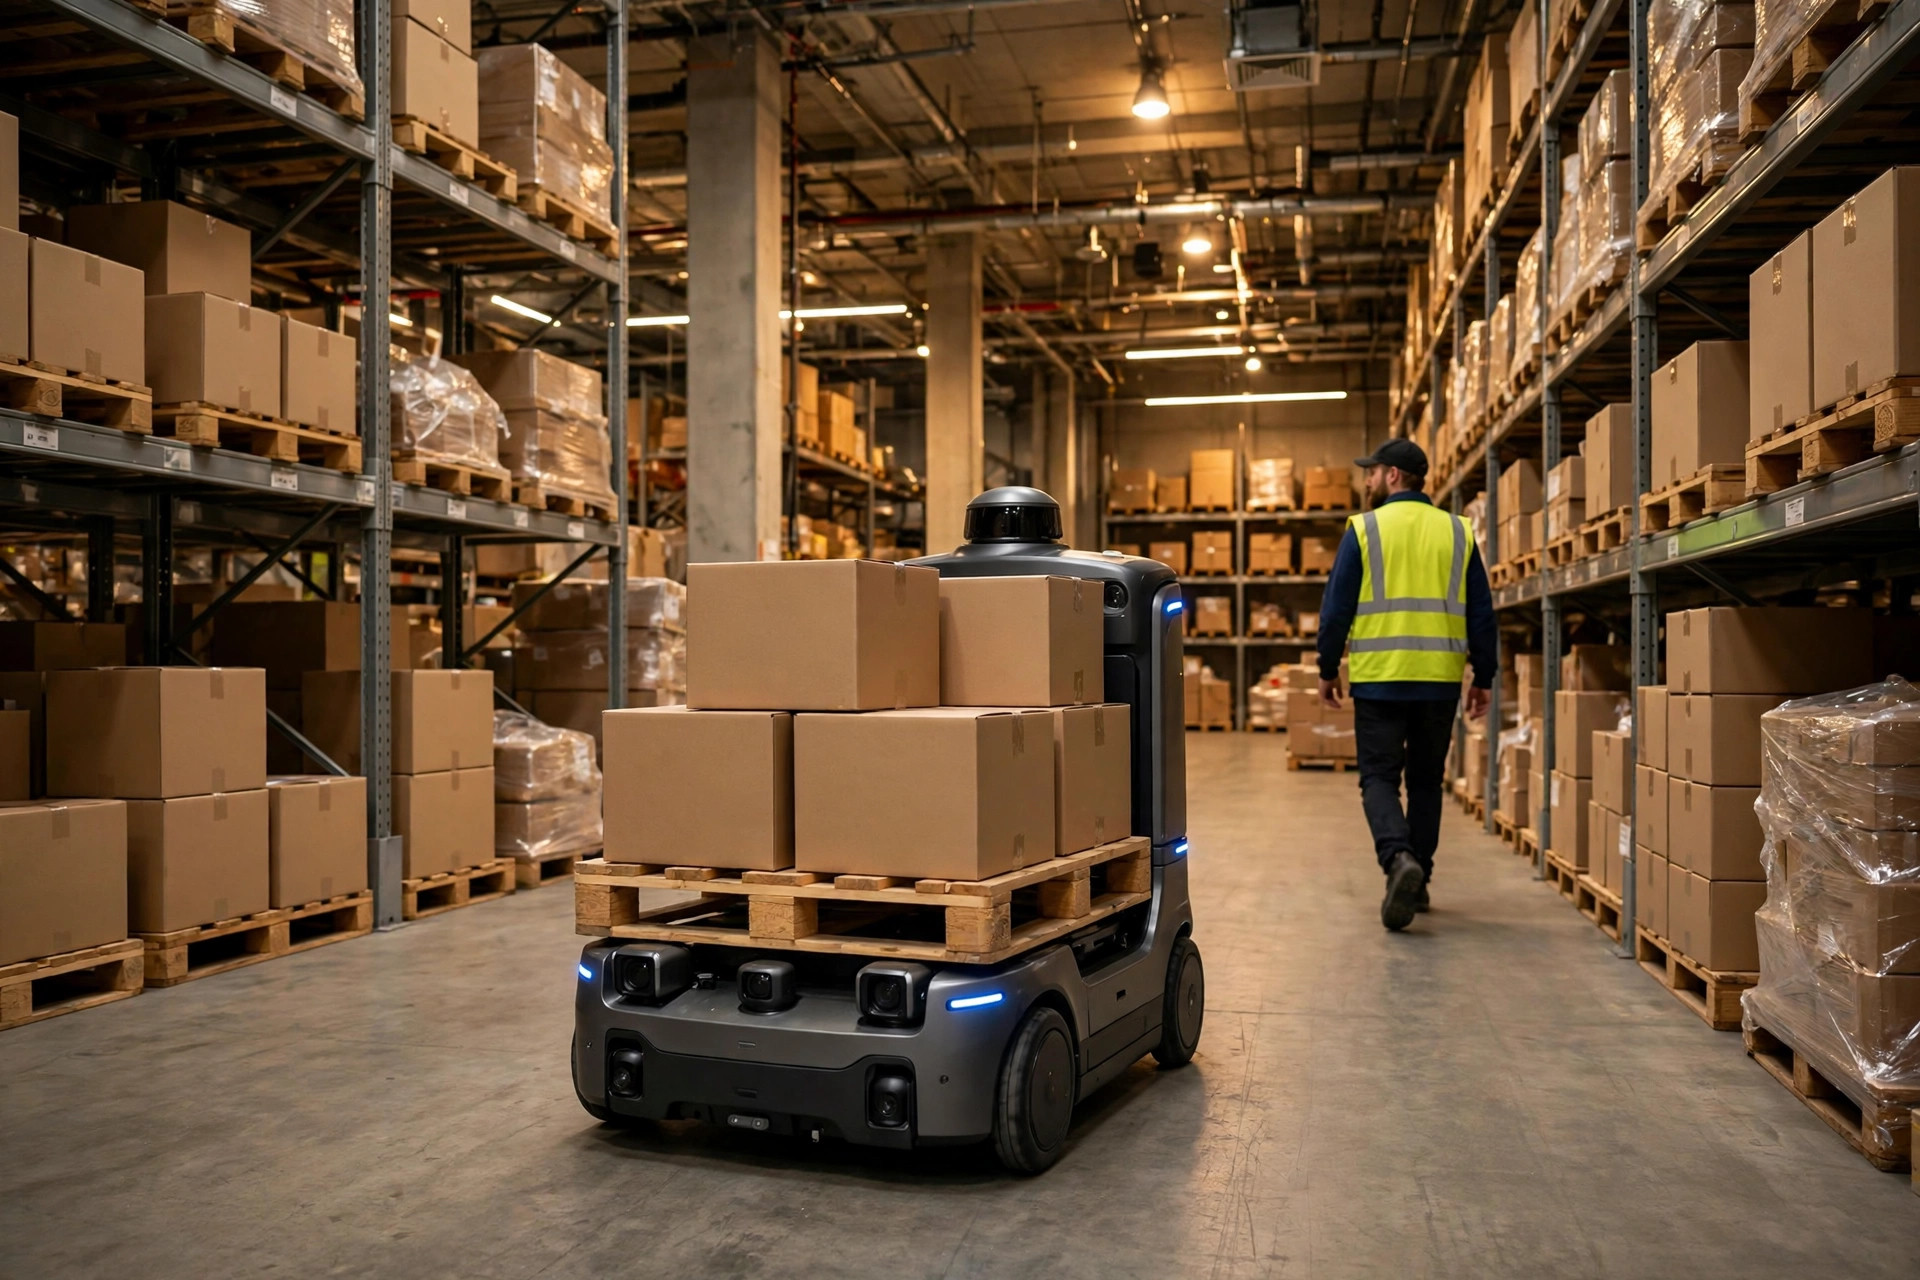
業界の公開報道によると、米国の倉庫自動化とAIシステムに絡む事故は、過去2年間で、時々の見出しから全ての事業者の定例議題に変わった。問題は頻度じゃない——統計的には、自動化倉庫の方が従来型より負傷が少ない——事故の後に起きることだ。アルゴリズムが決定を下していたとき、前例のない問いが浮上する。責任は誰が負うのか。
倉庫AI責任事故の現状
実際に起きたシナリオを考えよう。2023年、アメリカ中西部のサードパーティ物流倉庫で、積載したAMRがピークシーズンの早朝にピッカーと衝突した。作業員は脛骨骨折を負った。同社は後に、労災補償、操業停止、是正措置を合わせて直接コストが数十万ドルに達したと開示した。調査は三つ巴の争いになった——センサー設計 vs 立ち上げ設定 vs その夜の整理整頓——数ヶ月にわたって続いた。
2つ目の事故カテゴリーは静かで、もっと高くつく。2024年、自動車部品の配送センターが手作業の抜き取り検査をAI画像検査システムに置き換えた。このシステムは数週間にわたり表面欠陥のあるブレーキローターを合格させ、欠陥部品は自動車メーカーの組立ラインで見つかり、全ロットリコールに発展した。業界メディアは自動車メーカーの請求額だけで7桁に達したと報じた。事後分析で、モデルはベンダーの参照サンプルで学習されていたが、照明条件もライン速度も導入後に変わっていて——どの当事者も再校正も再検証もしていなかった。モデルは間違っていなかった。データがドリフトし、プロセスが追いつかなかったのだ。この損失は誰の台帳に載るべきか。
3つ目のカテゴリーは誰の目にも見えないアルゴリズムが絡む。倉庫は人員シフトとタスク割当のアルゴリズムをますます使っている。ある施設では、スケジューリングシステムが同じ臨時作業員を2つの連続シフトに入れた。疲労した作業員はフォークリフトを操作中にラックの列を損傷させ、また6桁の請求書が生まれた。アルゴリズムベンダーは、システムは「推奨」を出すだけで、最終権限は事業者にあると主張した。事業者は、ピークシーズンに1日数百のスケジュール提案をレビューすれば、人間の承認は形骸化すると反論した。アルゴリズムの提案が実務上事実上の決定になるとき、「推奨」と「決定」の法的な線引きに明確な答えはない。
倉庫AI責任の分担:4当事者チェーン
米国の製造物責任法と過失法の一般原則の下で——具体的な適用には必ず弁護士の判断が必要だが——倉庫AI責任は通常、機器メーカー、システムインテグレーター、倉庫事業者、アルゴリズム/ソフトウェアベンダーの4者に分担される。
実務的な考え方はシナリオ別のマトリックスだ。下の表は公開判例の争点から組み立てた参照枠組みであって、法的結論じゃない。実際の分担は契約文言と現場の事実による。
| シナリオ | 機器メーカー | インテグレーター | 事業者 | アルゴリズム/ソフトウェアベンダー |
|---|---|---|---|---|
| AMRが作業員に衝突 | センサーと回避設計の欠陥 | 立ち上げ設定、地図、安全ゾーン標示 | 通路管理、教育、運用手順 | ナビと回避アルゴリズムの欠陥 |
| 画像システムが欠陥を出荷 | カメラとハードウェアの欠陥 | 現場での導入と校正 | ライン変更後の再検証なし | 学習データの偏り |
| アルゴリズムのシフトが疲労事故を招く | — | — | 人員管理、人間レビューの欠如 | 割当ロジックの欠陥 |
| システム停止が注文損失を招く | — | 統合と災害復旧設計 | コンティンジェンシープランの欠如 | ソフトウェア欠陥、未検証の更新 |
このマトリックスは逆説的な知見を指す。公開判例の多くでは、最大の責任は最先端の技術を持つ当事者ではなく、契約が最も曖昧で現場管理が最も弱い当事者に落ちる。 事業者はターンキー購入でリスクが移転すると考えがちだが、複数の保険会社の業界レポートによると、責任認定の要になるのはまさに事業者の現場変更——通路の再配置、照明の変更、シフトの追加——だ。変更は完全な文書の足跡を残し、アルゴリズムの決定過程はブラックボックスのままだからだ。
米国の裁判所がこれらの案件にどう向き合うかにも識別可能な傾向がある。アルゴリズム自体が正しかったかを争うのではなく、各当事者がすべきことをしたことを証明することを求める方向だ。証拠の焦点は「技術的正しさ」から「プロセス遵守」——リスク評価、検証記録、教育ログ——に移っている。それらはまさに事業者が最も用意しやすく、最も怠りやすいものだ。
ロボット責任保険:保険会社は何をしているか
保険業界は予想より速く動いた。2024年以降、複数の商業保険会社が倉庫ロボットとAIシステム向けの専用責任商品を出し始め、多くは一般商業責任保険への特約付加で、一部は単独カバレッジを試行している。
料金ロジックはまだ形作られている最中だが、新興の枠組みは見える。保険料は導入台数、損害履歴、安全認証に連動し、引受は通常、契約前にリスク評価レポートと文書化された安全プロセスを要求する。保険会社は事実上、保険料を梃子に事業者をプロセス遵守へ押しやっている。
だが逆説的な点を率直に言わなければならない。保険を買うことは安心を買うことと同じじゃない——免責額と免責条項にこそ本当の話がある。 公開されている商品説明によると、現在のロボット責任保険の一般的な免責には、未認定の改造、メーカー指定の運用範囲外の使用、そして最も注目すべきは自律的アルゴリズム決定による損失が含まれ、一部の保険は別途特約を買わない限り完全に除外している。保険が実際に何をカバーするかは、免責条項を一字一句読むことで決まる。見出しの保険金額の重要性ははるかに低い。保険約款と弁護士に相談しろ。
一方、調達契約の補償文言も変わりつつある。業界の公開議論によると、事業者はベンダーに対し、製品欠陥に起因する第三者請求への補償(交渉上限付き)をますます要求し、保険証明と共に事業者を追加被保険者として指名させ、ソフトウェア更新のテスト責任の帰属を明記させている。2~3年前は稀だった条項が標準になりつつある。
今後2~3年のタイムライン
公開情報と業界議論の方向性に基づき、今後2~3年の展開についての私の判断を述べる——それぞれ根拠と大まかな時期付きで。
1つ目。2026年から2027年にかけて、ロボット責任保険商品は標準フォームに収束する。根拠は商品開発サイクルと保険会社のパイロットの現状ペースだ。3~5社の大手保険会社が同等の商品を出せば、ブローカーと買い手が同等の保険構造を強制し、料金は個別交渉から料率表へ移る。
2つ目。同じ時期に、自動化プロジェクトの調達契約テンプレートが体系的に更新される。理屈は保険の動向から従う。保険会社がカバレッジの前提条件としてリスク評価レポートを要求すれば、法務チームは同じ要求をベンダー契約に書き込む。責任分担マトリックスはアナリストの枠組みから契約の付属書に移る。
3つ目。2027年から2028年にかけて、初の指導的判例が出るかもしれない。根拠は米国の製造物責任訴訟の典型的なライフサイクル——事故から判決まで2~3年——で、2024~2025年に倉庫AI事故が公の目に量的に入ってきたからだ。結果は予測できないが、一度決まれば、次の契約と保険のラウンドに驚くほどの速さで書き込まれる。これらは傾向の推論であり、予測でも法的助言でもない。具体的な案件には弁護士が必要だ。
結論ではなく、開かれた問い
これを書いていて印象的なのは、最も重要な問いが法廷の外にあるかもしれないということだ。
倉庫にアルゴリズムが増えるにつれ、事故の絶対数は減り続けるかもしれない——自動化の安全記録は総じて改善している——一方で、各事故の帰属は難しくなる。決定チェーンに以前は存在しなかった役割が含まれるようになったからだ。やや逆説的な局面に入りつつある。システムが賢いほど、事後に誰の責任だったか言いづらい。
今後2~3年で最も重要になる能力は、訴訟に勝つことではなく、何か起きる前にリスクを明確に書き下すことかもしれない——契約に、保険に、運用手順に。それが日常になれば、倉庫AI責任は真に成熟したと言える。それまでは、自動化を導入する全ての事業者が1つの問いを問うべきだ。私たちの契約とプロセスは、最初の事故に備えができているか。
Dr. Chen(サプライチェーン研究者)著
英語版からの翻訳。内容に相違がある場合は英語版を優先します。