配送保険は詐欺だ——$1,180の荷物が消えるまでは。消えた途端、それは使わなかった中で最も賢いお金になる。
昨年のブラックフライデーに、私は高い授業料を払ってその教訓を学んだ。今日はその全貌を解説する。各キャリアの申告価格の仕組み、保険料を払う価値はあるのか、何を申告すべきか、荷物が消えたときに実際に支払いを受ける方法だ。
私が払った授業料
2025年11月下旬。ブラックフライデー。注文は1件:Bluetoothスピーカー、商品価格$1,180、UPS Groundでカリフォルニアへ。
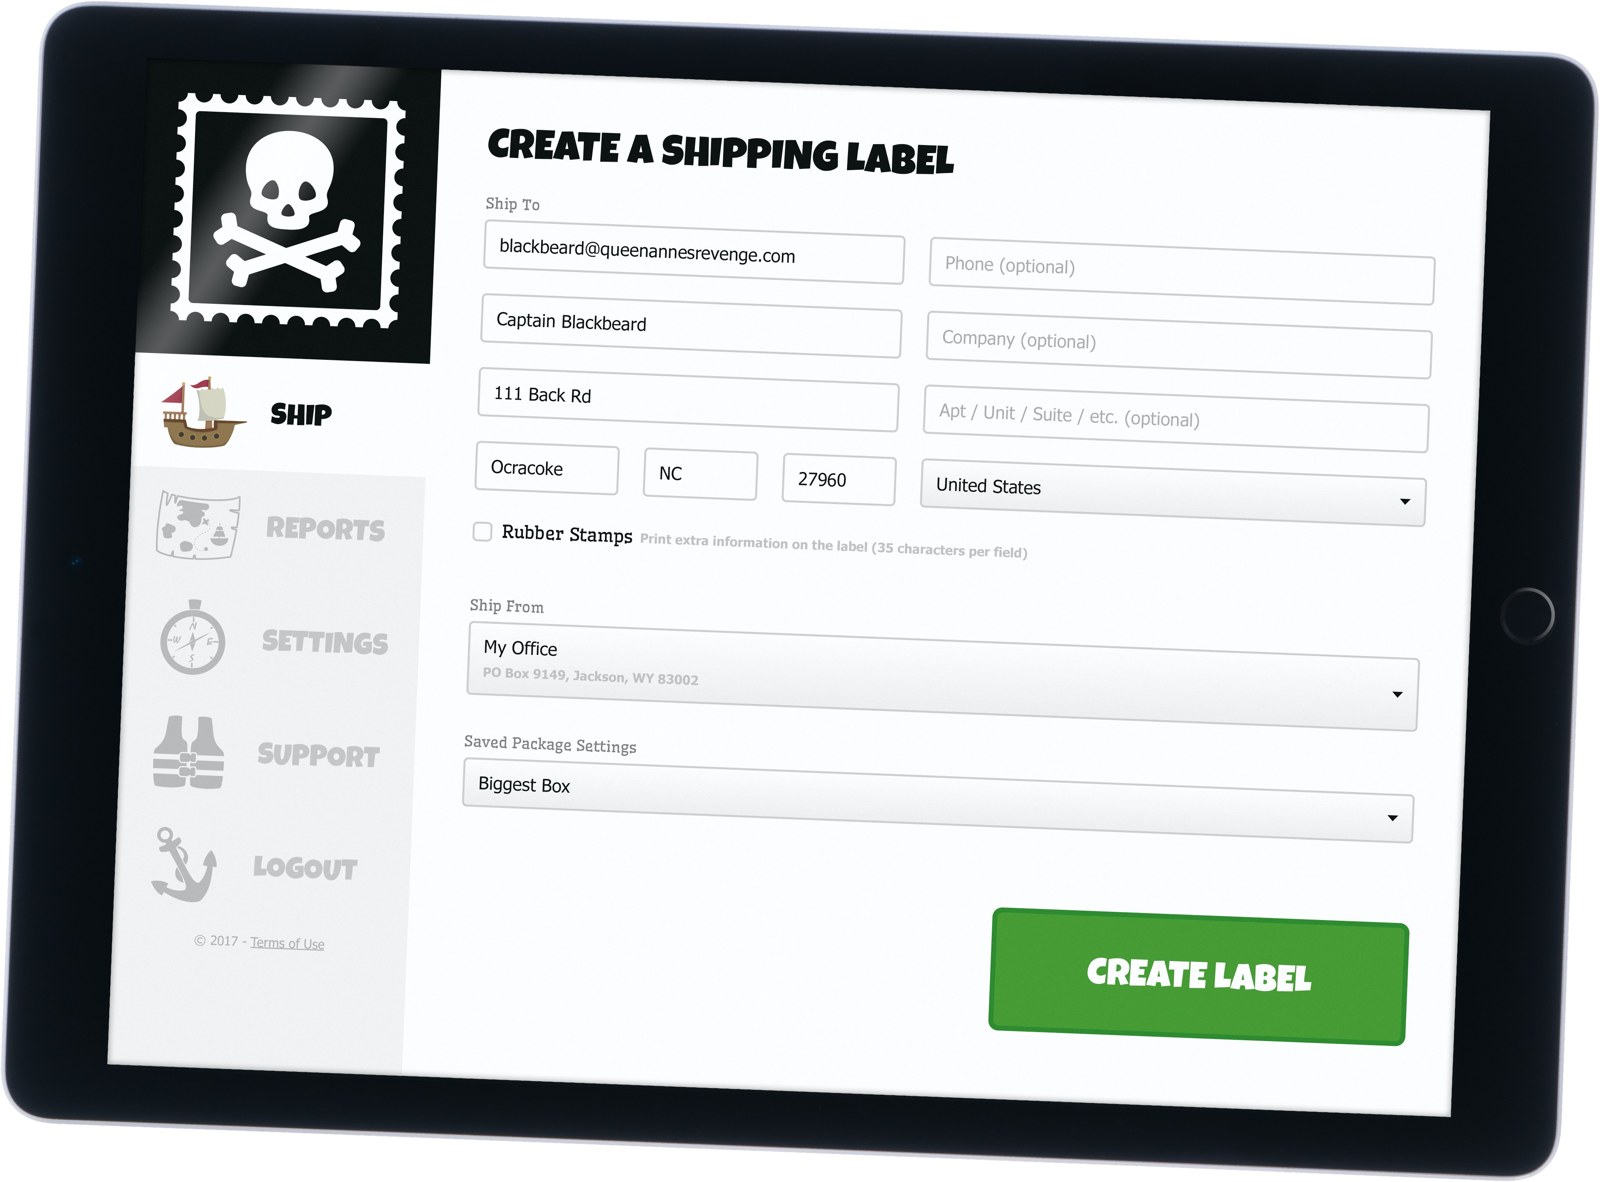
ラベルを印刷したとき、申告価格欄をデフォルトのままにした——$100。なぜかは聞かないでくれ。聞くならブラックフライデーの私に聞いてくれ。1日4時間睡眠で、体が覚えた通りにラベルを印刷していた頃の私に。
荷物は消えた。追跡は中継拠点で6日間止まったまま、そして:紛失。私は自信満々に$1,180を請求した。担当者はとても丁寧だった。「お客様、申告価格は$100でした。支払いは申告価格に基づきます」。
戻ってきたのは$100。残りの$1,080は自腹を切った。
その夜、私は計算した。$1,080があれば、あの荷物の保険を千回かけられた。教訓は一文で済む——申告した額が、トラブル時に戻ってくる額だ。 これはアドバイスではない。ルールだ。
申告価格のルール、すべてを1つの表に
あの惨事の後、私は各キャリアの細則を読み漁った。結論はこうだ:UPS、FedEx、USPSの「無料補償」は通常、$100の申告価格までしかカバーしない。 それを超える分は追加料金がかかり、料金は各キャリアの最新の公式ポリシーに従う。
| キャリア | 含まれる補償 | 追加補償 | 申告価格の上限 |
|---|---|---|---|
| UPS | 通常$100込み | 公式料金表による | 通常$50,000、公式ポリシーに従う |
| FedEx | 通常$100込み | 公式料金表による | 通常$50,000、公式ポリシーに従う |
| USPS(Priorityサービス) | 通常$100込み | 追加保険あり | 公式ポリシーに従う |
| Pirate Ship / ShipStation(第三者) | デフォルトではなし | ラベル印刷時に選択、補償$100あたり約$1、プラットフォームの現在の見積りに従う | 引受業者の条件による |
重要なのは3つ:
第一に、キャリア直契約の保険料は安くないし、ルールは埋もれている。公式の料金ページは自分で確認すること——私のまとめも含め、又聞きのまとめを正確な数字として信じてはいけない。
第二に、第三者保険こそ本物だ。 Pirate ShipやShipStationに組み込まれた第三者補償は、申告価格$100あたり約$1(プラットフォームの現在の見積りに従う)——キャリア経由より劇的に安い。今は高額ラベルはすべて第三者経由で印刷している。
第三に、保険は遅延をカバーしない。 多くのセラーが知らないが、荷物が1週間遅れて届き、顧客が返金を求めても、保険の支払いはゼロだ。カバーするのは紛失と破損だけ。それ以外は何もない。混同しないこと。
今の私のワークフロー:送料だけで料金を比較することはない——保険込みの総コストで比較する。同じ$500の荷物:UPSのサイトで送料$18+キャリア保険、対してPirate Shipで送料$14+第三者保険$5。後者の方が$3安く、補償も良い。3ドルなんて大したことないように聞こえる。月約150件の高額ラベルでは、月$450、年$5,400になる。新製品2つのテスト代が払える。総コストなしで料金を比較するのは、比較していないのと同じだ。
高く申告する?低く申告する?まず計算しよう
低く申告すれば料金は節約できる。高く申告すればコストは増える。どちらが正しい?自分の数字で計算してみた。
私たちは月約2,000個の小包を発送している。過去1年、紛失・破損率は約0.4%——月約8件のトラブル荷物だ。商品の平均価格は$60。期待損失額 = 2,000 × 0.4% × $60 = 月$480。
全ラベルを第三者料金で保険にかけると(補償$100あたり約$1。$60の商品は$100の補償に切り上げ = $1/ラベル)、2,000 × $1 = 月$2,000かかる。
月$480の期待損失に対して月$2,000の保険料を払う?ひどい取引だ。だから直感に反する結論はこうだ:ほとんどの低額荷物は、保険をかける価値がない。
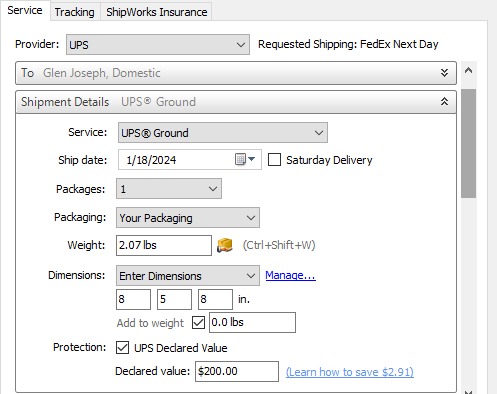
私のルールは明確な一線だ:商品が$100を超える場合のみ保険をかける。それ以下は自己保険だ。 月8件のトラブル荷物のうち、通常$100を超えるのは2件だけ——期待損失額は月約$300。そして保険をかける必要があるのは月約150ラベル、コストは月約$200。$200の保険料に対して$300の期待損失。今度は計算が合う。
高く申告することについて——よくある誤解:大きく申告すれば、支払いも大きくなる?違う。
| アプローチ | メリット | デメリット |
|---|---|---|
| 正確に申告する | 実額で支払われ、コンプライアンスリスクゼロ | 保険料がやや高い |
| 低く/$0で申告する | 保険料の節約 | 紛失時は申告価格で支払われる(2025年の私にどんな気分か聞いてみて) |
| 価格を水増しする | ない | 請求には請求書の証明が必要。実額を超える分は支払われず、詐欺の匂いがする |
申告価格の上限は仕入先の請求書であり、想像力ではない。
もう一つ、特に国際セラー向け:保険の申告価格と通関の申告価格は別物だ。 混同してはいけない。通関価格は関税を決め、保険価格は支払額を決める。別々に扱うこと。
価格設定の観点もある。保険はコストであり、コストは価格に含めるものだ。高額SKUは平均で1注文あたり約$1.20の保険コストがかかっている。私はそれを価格に組み込んだ——価格を$2上げたが、顧客は気にしなかった。$0.80の上乗せ分は私のものだ。保険コストを黙って吸収してはいけない。ビジネスをやっているのであって、慈善事業ではない。
うまくいった請求と、落とし穴リスト
今年2月:$800の荷物が画面割れで届いた。ラベル印刷時にPirate Shipで選択した第三者保険。私の手順:
- 顧客から写真が届いたその日に、倉庫に元の梱包材を保管するよう伝えた。捨ててはいけない。
- 48時間以内にオンラインで請求——ラベル、請求書、破損写真、梱包材の写真をアップロード。
- 9日目:$800が口座に入った。
9日間で$800が戻ってきた。だから私は全員に第三者保険を勧める。そして覚えておいて:ラベルを印刷するときに選択しなければならない。後から追加はできない。 これで痛い目を見たセラーは多い。
戒めの話:自動車部品を売る友人は昨年、$600の荷物が粉々になって届いた。請求の段になって梱包材の写真がない——倉庫が箱を捨てていた。キャリアの回答は一言:「梱包の適合性を確認できません」。却下。彼は学んだ。今では倉庫の片隅に、トラブル荷物の梱包材を処分前に30日間置く場所がある。証拠の連鎖はお金だ:ラベル、請求書、出荷前の写真、梱包材の写真、破損写真。1つ欠けるだけで請求が無駄になることもある。
最後に落とし穴リスト。すべて実際のお金で買った教訓だ:
- 請求には期限がある。 キャリアによって異なり、数週間しかない場合もある。逃したら終わりだ。最新の公式ポリシーを確認し、ぐずぐずしないこと。
- 不適合な梱包では請求が却下される。 元の梱包材+破損写真が最低ラインだ。高額品は出荷前に自分で撮影すること。
- 宝石や現金などのカテゴリは補償が限定的だ。 出荷前に公式条件の除外事項を読むこと。
- 保険は紛失と破損のみをカバーする——遅延も顧客の受け取り拒否も対象外だ。
- 仕入先の請求書を保管すること。 支払いの上限は、入力した数字ではなく、証明できる価格だ。
あの申告価格欄は盾にもプラセボにもなる——選ぶのはあなただ。今夜、一つだけやること:$100を超えるすべてのSKUに、ラベルテンプレートで保険を自動選択するよう設定しに行こう。これは私が実際に検証済みで、効果がある。
Ah K(Eコマース販売者、5年)著
英語版からの翻訳。内容に相違がある場合は英語版を優先します。