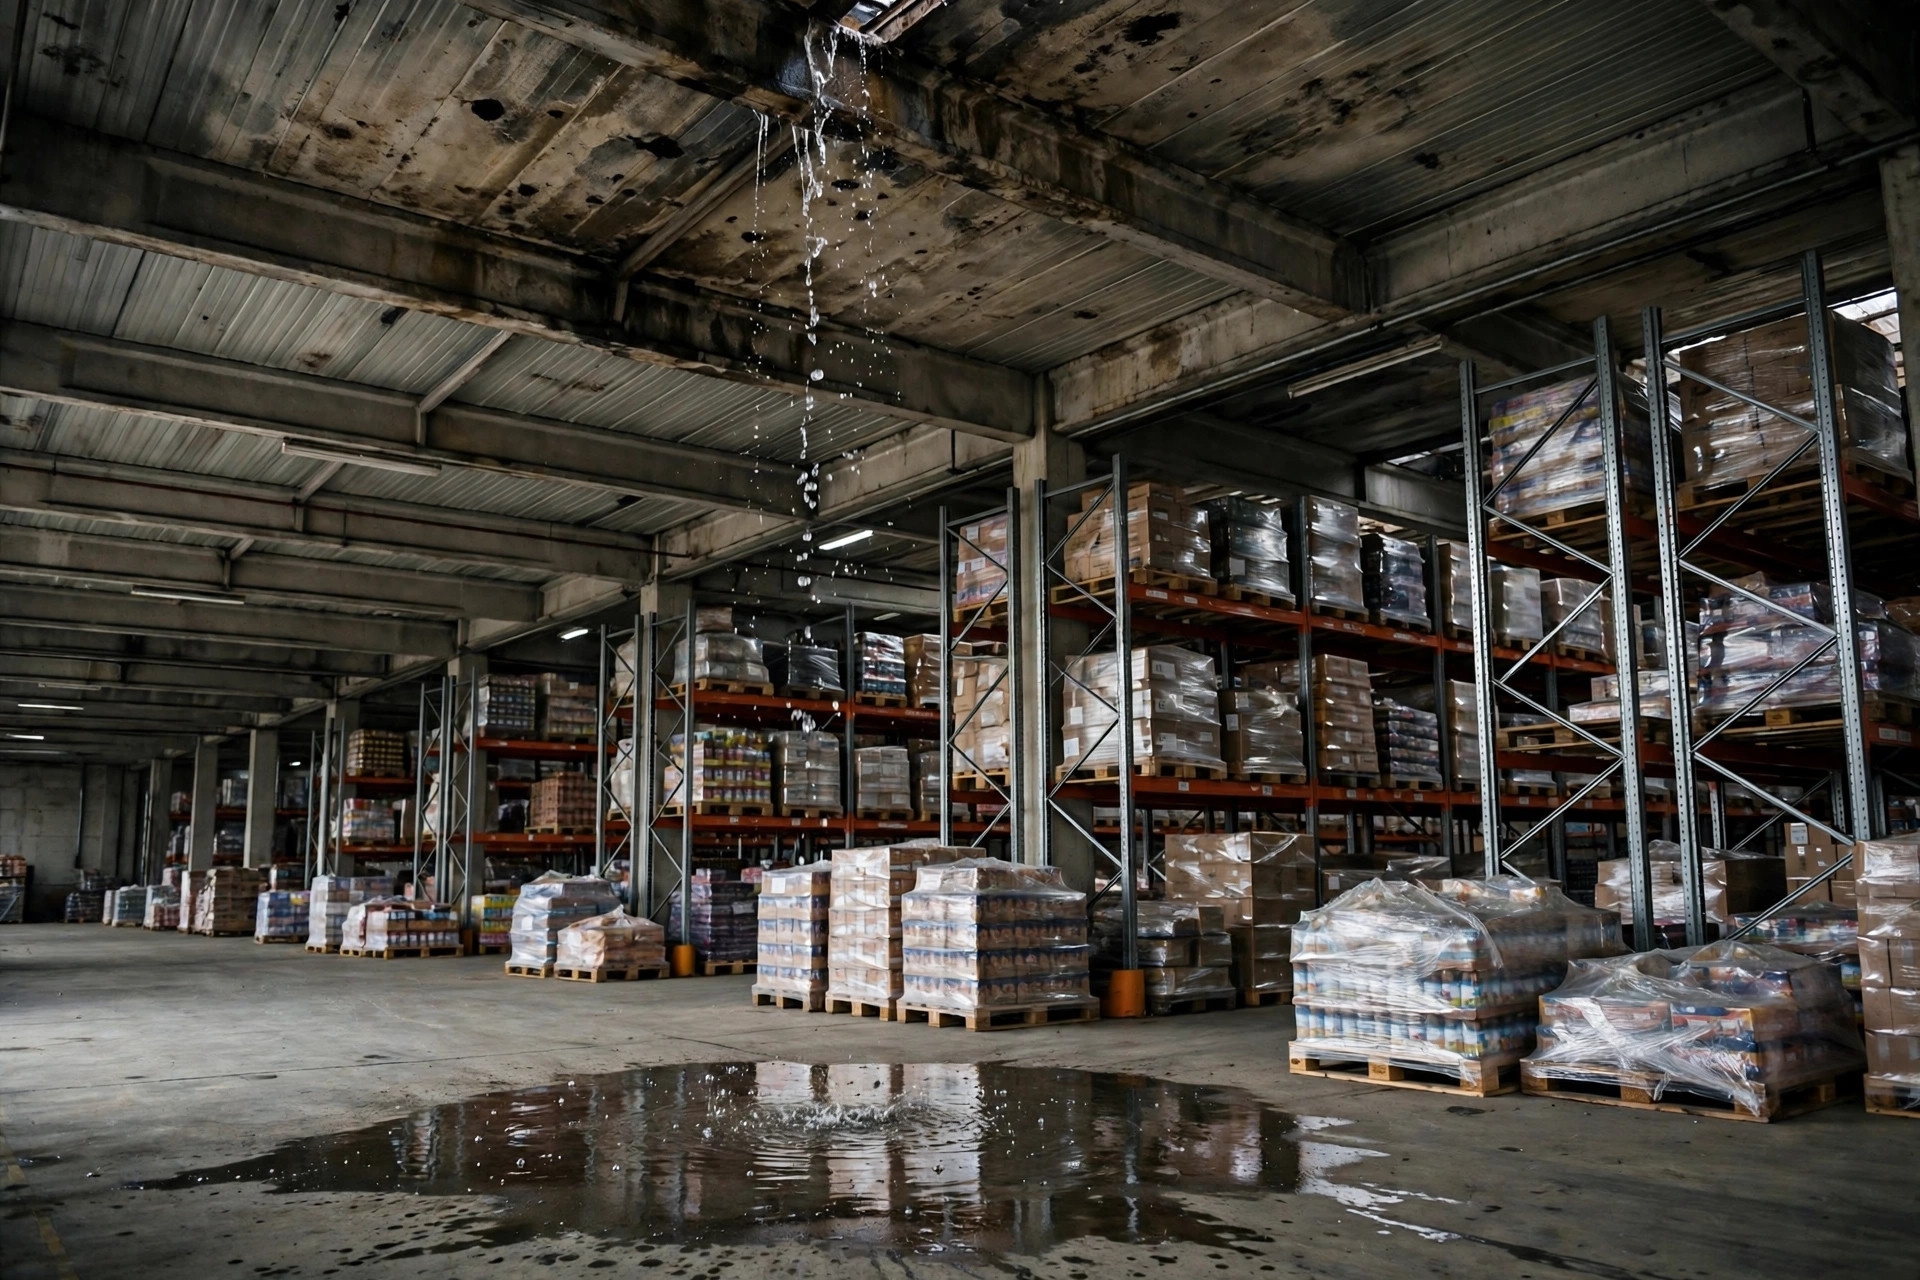
小物家電のビジネスを手がけるクライアントが、2023年の秋にFontanaの3PL倉庫にスペースを借りた。10月に大きな嵐が来た。屋根の排水口が詰まり、屋根の継ぎ目から水が流れ込み、ちょうど彼の貨物に直撃した。数百個の外箱が水浸しになり、開けてみると、半分の家電ハウジングが湿気で錆びていた。貨物の価値は$200,000以上。彼の最初の電話は3PLへの損害請求だった。
倉庫マネージャーは丁寧だったが、譲らなかった。契約書には屋根はオーナーの維持責任と書いてある — 「屋根はうちのものじゃないし、修理もうちはしない」。そこでクライアントはオーナーに行ったが、オーナーの火災保険(建物保険)は建物をカバーするもので貨物は対象外だし、そもそも排水口の詰まりが維持不良に当たるかどうかは大いに議論の余地がある、とのことだった。3か月後、クライアント自身の貨物保険が一部を支払った。残りの$100,000以上は彼が自分で負担した。
3PL側の立場から言わせてもらうと、水濡れ損害の争いの大半は、保険が支払うかどうかの話ではない。誰の保険が支払うかの話だ。あなたが貨物の所有者で、契約前にこれを詰めていなければ、事故が起きた日、3者が互いに指を差し合うのを眺めることになる。
水濡れカバーに入っても、水濡れ損害が支払われるとは限らない
直感に反するが重要な点:多くの貨物所有者は、保険証券に「水濡れ損害」と書いてあれば、濡れた貨物は支払われると思い込む。そうはならない。保険会社は「水」を非常に細かく切り分け、その切り分けがすべてを決める。
カテゴリー1:突発的・偶発的損害。破裂した配管、フォークリフトに折られたスプリンクラーヘッド、雹で穴が開いた屋根 — 通常はカバーされる。免責金額は事故ごとに適用される。正確な金額は契約によるが、典型的な範囲は1件あたり数千ドルから数万ドルだ。
カテゴリー2:漸進的な浸水。3年間誰も直さなかった雨漏りがあり、4年目に貨物が水浸し — ほぼカバーされない。保険会社の言い分はいつも同じ:予見可能で防げたはずの、維持管理の問題だ。契約時には誰もその話をしない。
カテゴリー3:カビ。水が3日間滞留し、段ボールがカビだらけになり、カビ損害は多くの場合、支払上限(サブリミット)が低く設定されているか、完全に除外されている。
2022年には、Riverside近郊の倉庫でカテゴリー1の変形版が起きた。夜勤のフォークリフト運転手がバックして、フォークで消火スプリンクラーのヘッドをへし折った。水柱が家電製品のパレットポジション1基をまるごと濡らした — 8パレット、外箱はすべて水浸し、貨物価値は$300,000以上。電話越しの貨物所有者の声:「これはカバーされますよね?」
最終的には支払われた — ただし、貨物所有者自身の建物保険の水濡れ損害特約からだ。なぜか?スプリンクラー設備はオーナーが設置し、契約により3PLが維持管理していたので、責任の所在は実は明確だった。時間がかかったのは保険会社の駆け引きだ:ヘッドは衝撃で折れたので、突発的・偶発的損害に当たり — カバーされた。だが、ヘッドが経年劣化と維持不良で破裂していたら、一部の保険では維持管理の問題とされて支払い拒否になることもある。同じスプリンクラーヘッドだ。支払われるかどうかは、なぜ水が出たかで完全に決まる。
計算してみよう:3つの水濡れシナリオ、3つの結果
あなたが貨物の所有者だとしよう。最も一般的な水濡れ損害の3シナリオを並べてみる(例示的な金額 — 実際の契約が優先される):
| シナリオ | 貨物損害額 | 免責金額 | 除外? | 実質回収額 |
|---|---|---|---|---|
| 突発的な屋根の雨漏り | $80,000 | $10,000 | いいえ | 約$70,000 |
| スプリンクラー誤作動(衝撃) | $200,000 | $25,000 | いいえ | 約$175,000 |
| 漸進的な屋根の浸水 | $30,000 | $10,000 | はい | $0 |
本当に問うべきは3つだ:
第一に、私の保険はそもそも水濡れ損害を含んでいるか?基本の貨物保険の多くは含んでいない。特約が必要だ。特約がなければ、カバーはない。
第二に、免責金額はいくらで、どう適用されるか — 事故ごとか、年間累積か?これは極めて重要だ。$20,000の損害に対して免責金額が$25,000なら、請求プロセスにすら入らない。多くの小規模貨物所有者は、この条項を痛い目に遭って初めて知る。
第三に、何が除外されているか?浸水、カビ、洪水。洪水には要注意だ:米国の企業向け保険は一般に洪水を含まない — 別の連邦洪水保険が必要で、内容は変わるので、最新の制度条件を確認すること。2023年のカリフォルニアの大気の川が多くの倉庫を水浸しにし、多くの所有者は後になって自分の保険に洪水が入っていなかったことを知った。
そして本当にトレードオフがある:免責金額を高くすれば保険料は安くなるが、小さな損害は自分で被ることになる。1出荷あたりの貨物価値が高ければ、保険料を多めに払って免責金額を下げる価値があるかもしれない。貨物価値が多くの小口出荷に分散しているなら、免責金額は高め・保険料は安めの方が賢い計算かもしれない。自分の貨物プロファイルで計算すること — 他人の真似はしない。
見積もりの側からのもう一言:3PLが保管料を見積もるとき、保険コストは建物全体に按分されている。水濡れサブリミットが高ければ保険料は高くなり、そのコストは料金に乗ってくる。つまり、交渉で営業から搾り取った1ドルは、保険限度額から搾り取られている可能性が大いにある — 安い料金に薄い保険。事故が起きたとき、誰に泣きつけばいいかもわからなくなる。高い方が常に良いと言っているのではない。言いたいのは、パレット単価だけでなく、保険限度額も見積もり交渉の一部にすべきだということだ。
内側からの視点:三者間のパズル
なぜ水濡れ損害の責任はいつも責任のなすり合いになるのか?本質的に三者間のパズルだからだ。
オーナーの建物保険は建物 — 屋根、壁 — をカバーする。あなたの貨物は対象外だ。3PLの賠償責任保険は3PL自身の過失(たとえばスプリンクラーの維持不良)をカバーするが、水濡れ損害には通常サブリミットが付いていて、低めに設定されている — 保険料は高額で、3PLが必要以上にこの保険を買うことはない。業界の公然の秘密だ。そして貨物所有者の貨物保険は貨物そのものをカバーする — あなたの貨物価値に実際に紐づく唯一の保険だ。
限度額についてもう一つ聞く価値があること:3PLの保険は年間累積型だ — あなたの貨物が来る前に大きな損害ですでに今年の限度額の大半が使われていたら、実際の保護は紙の数字より薄い。「今年の限度額の残りはどれくらいですか」と聞き、回答をメールでもらうこと。
だから3PL契約を交渉するときは、「請負業者は適切な保険に加入する」というきれいな文言で止まってはいけない。分解すること:
一つ目:維持管理義務を書面で確定させること。屋根の修理は誰が、排水口の清掃は誰が、スプリンクラーの点検は誰が — 契約書のチェックリストにすること。「合理的な維持管理」のような曖昧な表現はだめだ。保険会社は請求の際、最初に契約書を読む。曖昧な契約、曖昧な支払い。
二つ目:代位請求条項に注意すること。多くの契約には代位請求権の放棄が含まれている:事故が起きたら、各自が自分の保険会社に請求し、誰も誰も訴えない。あなたにとっての保護であり、同時に制約でもある — あなたの保険会社が支払った後は、オーナーや3PLに求償できなくなる。契約前に、自分がどちらの側にいるかを知っておくこと。
三つ目:3PLに水濡れ損害のサブリミットを聞くこと。営業が見積もりを出すとき、保険コストは料金に織り込み済みだ。たった一つの質問 — 「あなたの賠償責任保険の水濡れサブリミットはいくらですか?」 — で、営業は瞬時にプロ相手だと悟る。台本が即座に変わる。
四つ目、これが一番大きい:他人に頼るより、自分で買う保険が勝つ。3PLの保険の限度額は倉庫全体向けに設定されている。あなたの1出荷分に按分すれば、到底足りないこともある。水濡れ損害特約付きの貨物保険は思ったより安い(最新の料率を確認すること)。事が起きたとき、当てにできるのはその保険だけだ。
クライアント側の皆さんへ — 一つアドバイス:契約書が水濡れ損害について具体的であればあるほど、事故が起きた日に議論しなくて済む。
次に契約を交渉するときは、この3つの質問を
一つ目:「この倉庫の水濡れ損害は誰の保険がカバーしますか?限度額と免責金額は?」
二つ目:「契約書で各維持管理項目の責任者は誰ですか — 排水口の清掃は誰、スプリンクラーの点検は誰ですか?」
三つ目:「代位請求条項はどう書かれていますか — 損害後に互いを追いかけ回すのか、そうでないのか?」
この3つを聞けば、相手が内側の人間か素人か、1分でわかる。どもって答えられなければ、その倉庫の水濡れリスクはおそらくあなたに落ちてくる。
Susan(3PL営業ディレクター)著
英語版からの翻訳。内容に相違がある場合は英語版を優先します。