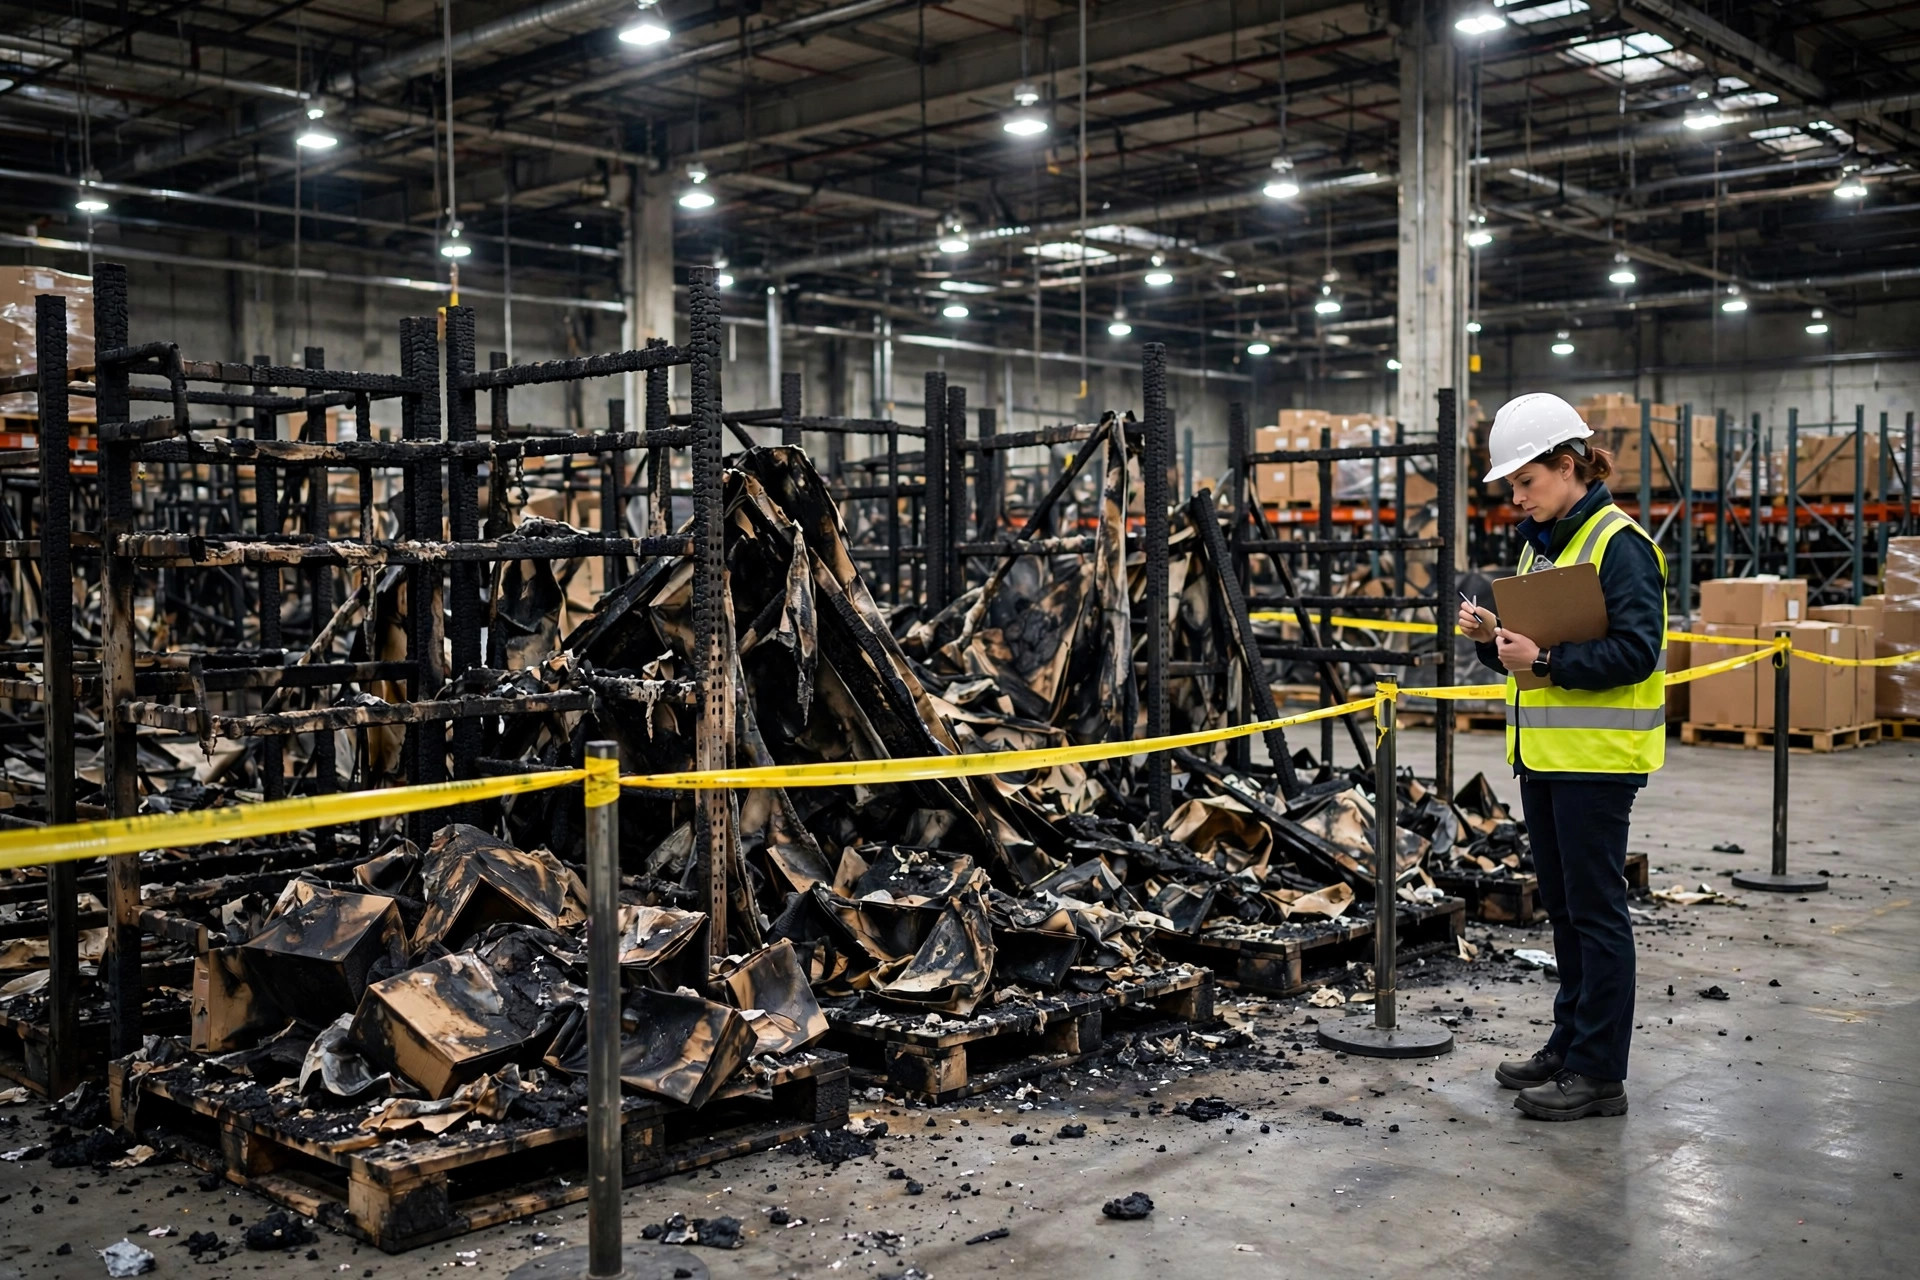
計算は残酷なので、先に片付けてしまいましょう。あなたの倉庫を再建するには 1,000,000 ドルかかります。あなたの保険には 80% のコインシュランス条項があります。あなたは 600,000 ドルで保険をかけました。電気火災でラックと在庫 200,000 ドル分が焼失します。あなたは 200,000 ドルの小切手を期待します。受け取るのは 150,000 ドルです。誰も保険金を拒否したわけではありません。コインシュランス条項がただ取り分を差し引いただけです。本来あなたのものだったはずのお金への 25% の割引です。
この話の何らかのバージョンは、ここ数年で少なくとも 3 回聞きました。更新の季節になると、倉庫事業者は保険料を見て、保険金額が高いほど費用がかかることに気づき、補償を「最適化」して下げます。節約は気持ちいい。査定人が来て、保険がその節約を利息付きで返してくるまでは。
この条項の中身を開けてみましょう。ほぼすべての事業用財産保険にあり、手遅れになるまでほとんど誰も読みません。
割引が実際に機能する仕組み
コインシュランスの理屈は一文です。保険会社は、あなたが財産をほぼ全額に近い金額で保険にかけているという前提で保険料を決めます。合意した割合を下回れば、あなたは自分の損失の「共同保険者」になります。保険金は比例配分されます。
計算式:(契約した保険金額 ÷ 条項が要求する保険金額) × あなたの損失 = 支払われる金額。要求される保険金額は、損失時点の財産の再調達価額にコインシュランス率を掛けたものです。
例を当てはめてみます。再調達価額 1,000,000 ドル、コインシュランス 80% なので、要求される保険金額は 800,000 ドルです。あなたの契約は 600,000 ドル。600,000 ÷ 800,000 = 0.75。すべての保険金は 1 ドルあたり 75 セントで支払われます。200,000 ドルの損失には 150,000 ドルが支払われ、さらに免責額がそこから差し引かれます。
人々を不意打ちする点:このペナルティは、規模を問わず、すべての補償対象の損失に適用されます。50,000 ドルの部分損失——焦げたラックの一画、溶けた段ボール——にも同じ 25% の減額が適用されます。多くの所有者は、過少保険が問題になるのは全損の大惨事だけだと思い込んでいます。間違いです。小さな保険金も同じように減額されます。
さらに厄介なのは、90% のコインシュランスを盛り込む保険が増えていることです。同じ 1,000,000 ドルの倉庫で、要求される保険金額は 900,000 ドルに跳ね上がります。あなたの契約は 600,000 ドルのまま、比率は 3 分の 2 に落ち、同じ火災の支払いは 67% になります。同じ損失、悪い小切手。細則の一つの数字のせいです。
保険金額が追うべき「価値」
倉庫事業者が最もつまずくのはここです。3 つの罠があります。
一つ目、評価方法です。事業用保険の支払いは 2 つの基準のどちらかで行われます。再調達価額——減価償却を差し引かずに、同種同品質の新品で置き換える費用——か、時価——再調達価額から減価償却を差し引いたもの——です。使用 10 年のラッキングシステムは、新品で置き換えるのに 80,000 ドルかかるかもしれませんが、減価償却後の時価基準では 20,000 ドルで決着するかもしれません。倉庫への私の判断:再調達価額が唯一の賢明な選択です。施設内のラック、コンベヤ、マテハン機器の量を考えれば、時価補償は自傷行為です。
二つ目、より狡猾な点:コインシュランス計算式の分母は、保険購入時の価値ではなく、損失時点の価値です。5 年前に再建費用が 800,000 ドルの時に保険金額を設定したとしましょう。80% のコインシュランスでは 640,000 ドルが必要で、650,000 ドルを契約していました。問題なし。でも建設費は動きました。今の再建費用が 1,000,000 ドルなら、要求される保険金額は 800,000 ドルで、変わらない 650,000 ドルは今や 1 ドルあたり 81 セントで支払われます。保険は一度も変わっていません。市場が静かにあなたをペナルティ圏内に押しやったのです。だから保険金額は毎年、例外なく見直す必要があるのです。
三つ目、在庫の変動です。倉庫の在庫価額は変動します。ピークシーズンの在庫はオフシーズンの 2〜3 倍になることもあります。建物、設備、在庫は 3 つの別々の計算です。混ぜないでください。多くの事業者は建物をフルに保険し、在庫は眠たいオフシーズンの価値で保険し、倉庫が満杯になる 10 月に痛い目に遭います。
本当に十分な補償額とは
私の考え:100% かけられるなら、80% のラインと戯れるのはやめましょう。コインシュランス率はペナルティを回避するための最低ラインに過ぎず、賢い目標ではありません。市場価値は毎年動きます。最低ラインに張り付くということは、毎年、評価がずれていないことに賭けることです。再調達価額の 100% で保険をかけることで、余裕が生まれます。
実践的な手順書:第一に、プロによる再調達価額の査定を受けること——帳簿価額でも、建物を買った価格でもありません。再調達価額とは、今まさに、同じ敷地で、同等の資材で再建することを意味します。第二に、建物、設備、在庫をそれぞれ査定し、別々に計上すること。第三に、更新のたびに再査定し、ピークシーズンの前に在庫の保険金額を目視で確認すること。
もう一つ、ほとんどの人が聞いたことのない手:協定価額特約です。あなたと保険会社が財産の価値を事前に合意して保険証券に書き込みます。するとコインシュランス条項は眠りにつきます。保険金支払い時の評価争いはなくなります。保険会社は代わりに署名入りの価額申告書を求めてきますが、公平な取引です。
保険料が高いという反論は?価額の 80% から 100% に引き上げても、保険料が 25% 上がるわけではありません。補償 1 ドルあたりの限界保険料は、保険金額が上がるほど下がっていきます。その小さな追加保険料と、25〜33% も少なく支払われる可能性のある保険金を比べてみてください。計算してみましょう。
明日の朝のためのチェックリスト
- 保険証券を取り出し、コインシュランス率を確認しましょう。80、90、100 のどれかです。自分のゲームのルールを知りましょう。
- あなたの保険が再調達価額ベースか時価ベースかを確認しましょう。時価なら、まずそれを直しましょう。
- 最後に再調達価額の査定をしたのはいつですか?1 年以上前なら、査定を手配しましょう。
- 建物、設備、在庫をそれぞれ確認しましょう。各保険金額は(コインシュランス率 × 現在の再調達価額)を上回っていますか?足りないところは補強しましょう。
- コインシュランス条項を停止させる協定価額特約について、代理店に相談しましょう。
- 「更新前に再査定」を自分自身の年間カレンダーに入れましょう。防火点検や実地棚卸の隣に。
補償はいつも、買うときは高く感じ、必要になるときは足りなく感じます。コインシュランス条項はリマインダーを送ってきません。ただ、あなたの一年で最悪の日に静かに取り分を持っていくだけです。その日を待ってはいけません。
英語版からの翻訳。内容に相違がある場合は英語版を優先します。