日用雑貨の配送用に 80,000 平方フィートを借りているインランド・エンパイアのクライアントがいます。昨年10月、更新見積りが彼の机に届きました。前年比 20% 以上の値上げです。電話での彼の第一声:「Susan、そちらの 3PL の皆さんも同じ目に遭ってますか?」
もちろん、私たちも被弾しています。自社の倉庫も毎年、更新シーズンに同じ戦いを繰り広げています。でも、これを何度も繰り返すうちに学ぶことがあります:更新保険料は、保険会社が単に「計算」したものでは決してありません。それは交渉の産物なのです。同じ建物、同じ在庫でも、ある運営者は 30% の値上げを受け入れ、別の人は 10% で収める。違いは運ではありません。更新前の 3 か月間に何をしたか、です。
始める前に一点注意:以下に登場する値上げ幅は、ここ数年で実際に見た水準の目安であり、見積りではありません。あなたの数字は、あなたの契約とあなたのブローカーが示すものがすべてです。
交渉相手を知る:保険会社とあなたのブローカー
多くの人は、交渉相手は保険会社だと思っています。それは半分正しい。実際には、あなたは二者と交渉しています:保険会社と、あなた自身のブローカーです。
まずは保険会社。倉庫の火災保険料が上がり続けている理由は単純です:山火事・ハリケーン・雹による損害が数年積み重なり、再保険が高くなり、保険会社がコストを転嫁してきた。それが市場の天候であり、一つの荷主が天候を変えることはできません。しかし天候は運命ではありません——あなたの建物のリスクプロファイルは、市場の平均を十分に上回ることができるのです。
次にブローカー。ここからは、買い手側の多くが知らない業界の内側です:多くのブローカーは保険料の一定割合を手数料として得ています。あなたの保険料が上がれば、彼らの給料も上がる。だから「もっと安い価格を取ってきてくれ」は、彼らの善意に任せられるものではありません。あなたの仕事は、彼らに弾薬を渡して圧力をかけること。そうすれば、彼らにはあなたの代理人として保険会社と戦う理由ができるのです。
そして意外な事実:初年度の見積りが一番安い保険会社は、たいてい最悪の選択肢です。中には低い導入価格で契約を奪い、更新時に一気に回収してくる会社もあります——山のような除外条件を新たに付けて。倉庫保険は関係の履歴を重んじます。3 年間無事故で、毎年リスク改善報告書を持参するクライアントは、引受担当者にとって、飛び込みの客よりずっと価値があります。初年度の最安値を追うことは、二年目に地雷を埋めるようなものです。
120 日プレイブック:更新前にやる七つのこと
更新交渉は、更新月には始まりません。最良の結果を出す運営者は、4 か月前から動き始めます。これはクライアントに渡している準備チェックリストです:
| 時期 | 内容 | 担当 |
|---|---|---|
| 120日前 | ブローカーに宣言:今年は市場に持ち込む。複数の見積りを取れ | あなた。まず言い出す |
| 120日前 | 過去 5 年の損害履歴を取る | 現契約の保険会社に請求 |
| 100日前 | 申告価額を更新:在庫・設備・改修工事 | 経理+現場、突き合わせる |
| 100日前 | リスク改善ファイルを作成:スプリンクラー点検、消防訓練、防犯強化 | 施設・安全責任者 |
| 90日前 | ブローカーに書面で回答させる:どの市場に持ち込んだか、各社の反応 | ブローカー、書面必須 |
| 60日前 | 比較可能な見積りを最低 2 社から取得、条件交渉を開始 | あなたとブローカー共同 |
| 30日前 | 確定:保険料、免責金額、除外条件は一字一句レビュー | 署名前に法務が読む |
誰もが飛ばすのは四番目です。引受担当者が本当に見たいのは何か?「うちはとても安全です」という口約束ではありません。紙です。スプリンクラー点検報告書。消防署の記録。過去一年に完了したすべてのリスク対策のリスト。
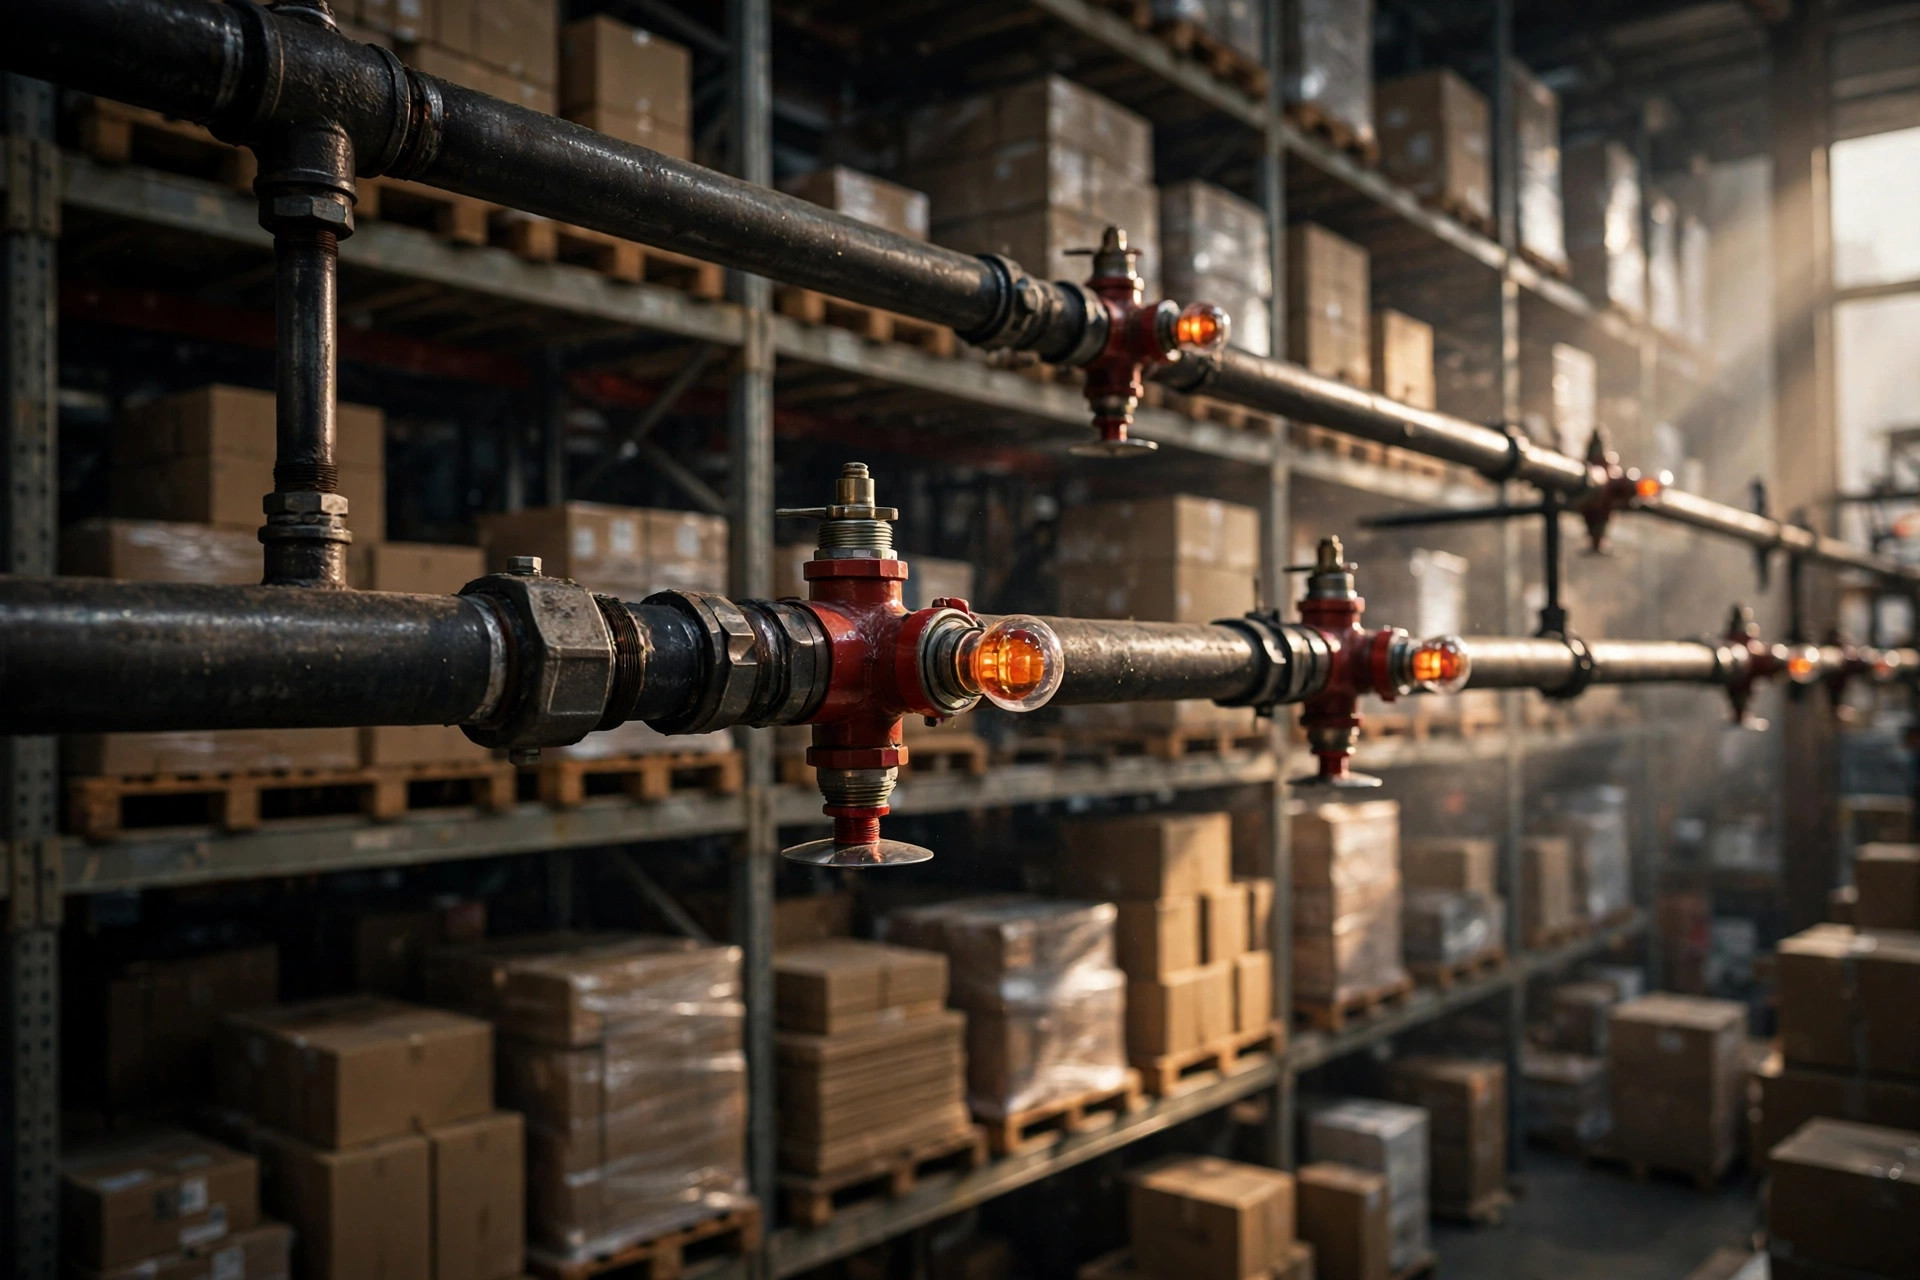
サンバーナーディーノに 120,000 平方フィートのクライアントがいます。二年前、更新でほぼ 30% 跳ね上がりました。痛かった。昨年は早めに準備し、きちんとしたリスクファイルを持ち込みました:ESFR スプリンクラーの保守記録、新設の熱検知器、フォークリフトのバッテリー充電エリア周辺の隔離ゾーンの再配置。十数ページに及びました。今年の更新は、10% 強の値上げで収まりました。引受担当者の言葉:「このクライアントはリスク管理を真剣にやっている。」お金はその書類の中に隠れています。スプリンクラー・検知・区画化に使う 1 ドルは、更新交渉の切り札になります。
交渉の場:免責金額は最速の武器
更新交渉に切り札があるとすれば、それは免責金額です。
理屈は単純です:保険会社は、小口で頻発する請求が大嫌い。免責金額を上げれば、「小さな損害は自分で持ち、大きな損害の時だけ来てくれ」と伝えることになります。彼らのエクスポージャーは縮小し、保険料もそれに続きます。具体例(数字は仮定のもの、あくまで計算の見せ方です):年額 $200,000 の保険料で、免責金額を $10,000 から $50,000 に上げると、ここ数年の傾向では 10–20% 程度の削減がよく見られます。ただし正直に計算してください:削減できる保険料は、あなたが吸収する免責リスクの増加分をカバーできなければなりません。5 年間無事故なら、この計算はほぼ必ずあなたの味方をします。毎年小口請求を出しているなら、この手は使わない——まずリスクを直してください。
免責金額以外に、交渉の場でそのまま使える台詞が三つあります:
一つ目、ブローカーへ:「うちの案件を何社に持ち込んだ?各社の反応を書面で出してくれ。」これは嘘発見器です。1 社だけに持ち込んで 1 社の見積りを持ち帰ったブローカーは、給料を集金しているだけです。市場の反応を机の上に並べたブローカーは、本当に足を運んだということです。
二つ目、保険会社へ(ブローカー経由):「免責金額を X まで上げたら、保険料はいくら下がる?段階価格を出してくれ。」決して「もうちょっと何とかなりませんか」とは聞かない——その質問には必ず「これが最良条件です」が返ってきます。段階に価格を付けさせてください。紙の上の数字は、交渉の材料になります。
三つ目、自分自身へ。そしてこれは毎回の更新前に必ず:「今年、在庫評価額・賃料・取扱量はどれだけ変わった?補償限度額はまだ合っているか?」署名するだけの人が多すぎます。限度額は 3 年間触られず、評価額だけが上がる。請求時に共同保険条項(80% や 90% がよくある——あなたの契約書を必ず確認)が発動し、支払額は削られます。評価額が下がったのに限度額が追従しなければ、何もないのに保険料を払い過ぎています。ブローカーはこれをあなたに代わって追跡してくれません。それはあなたの仕事です。
次の更新前に、三つの質問を
更新シーズンは毎年やって来ます。そして毎年、交渉の余地があります。売り手側からの教訓:保険会社が最初に出してくる見積りは開始価格であり、最終価格ではありません。開始価格は、押し返してこない人のために書かれています。
ですから次の更新の前に、三つの質問をしてください。ブローカーに:何社に持ち込んだのか。保険会社に:免責金額を上げたら保険料はいくら下がるのか。自分自身に:補償は在庫評価額にまだ合っているか。
三つすべてに答えられれば、今シーズンの交渉の場で、カモになることはありません。
(この記事は業界経験の共有であり、保険の助言ではありません。条件・料率はご自身の契約とライセンスを持つブローカーによります。)
Susan(3PL 営業部長)著
英語版からの翻訳。内容に相違がある場合は英語版を優先します。