同じ火災。同じ倉庫。テーブルの上には2つの異なる保険。支払額は$600,000以上も違います。
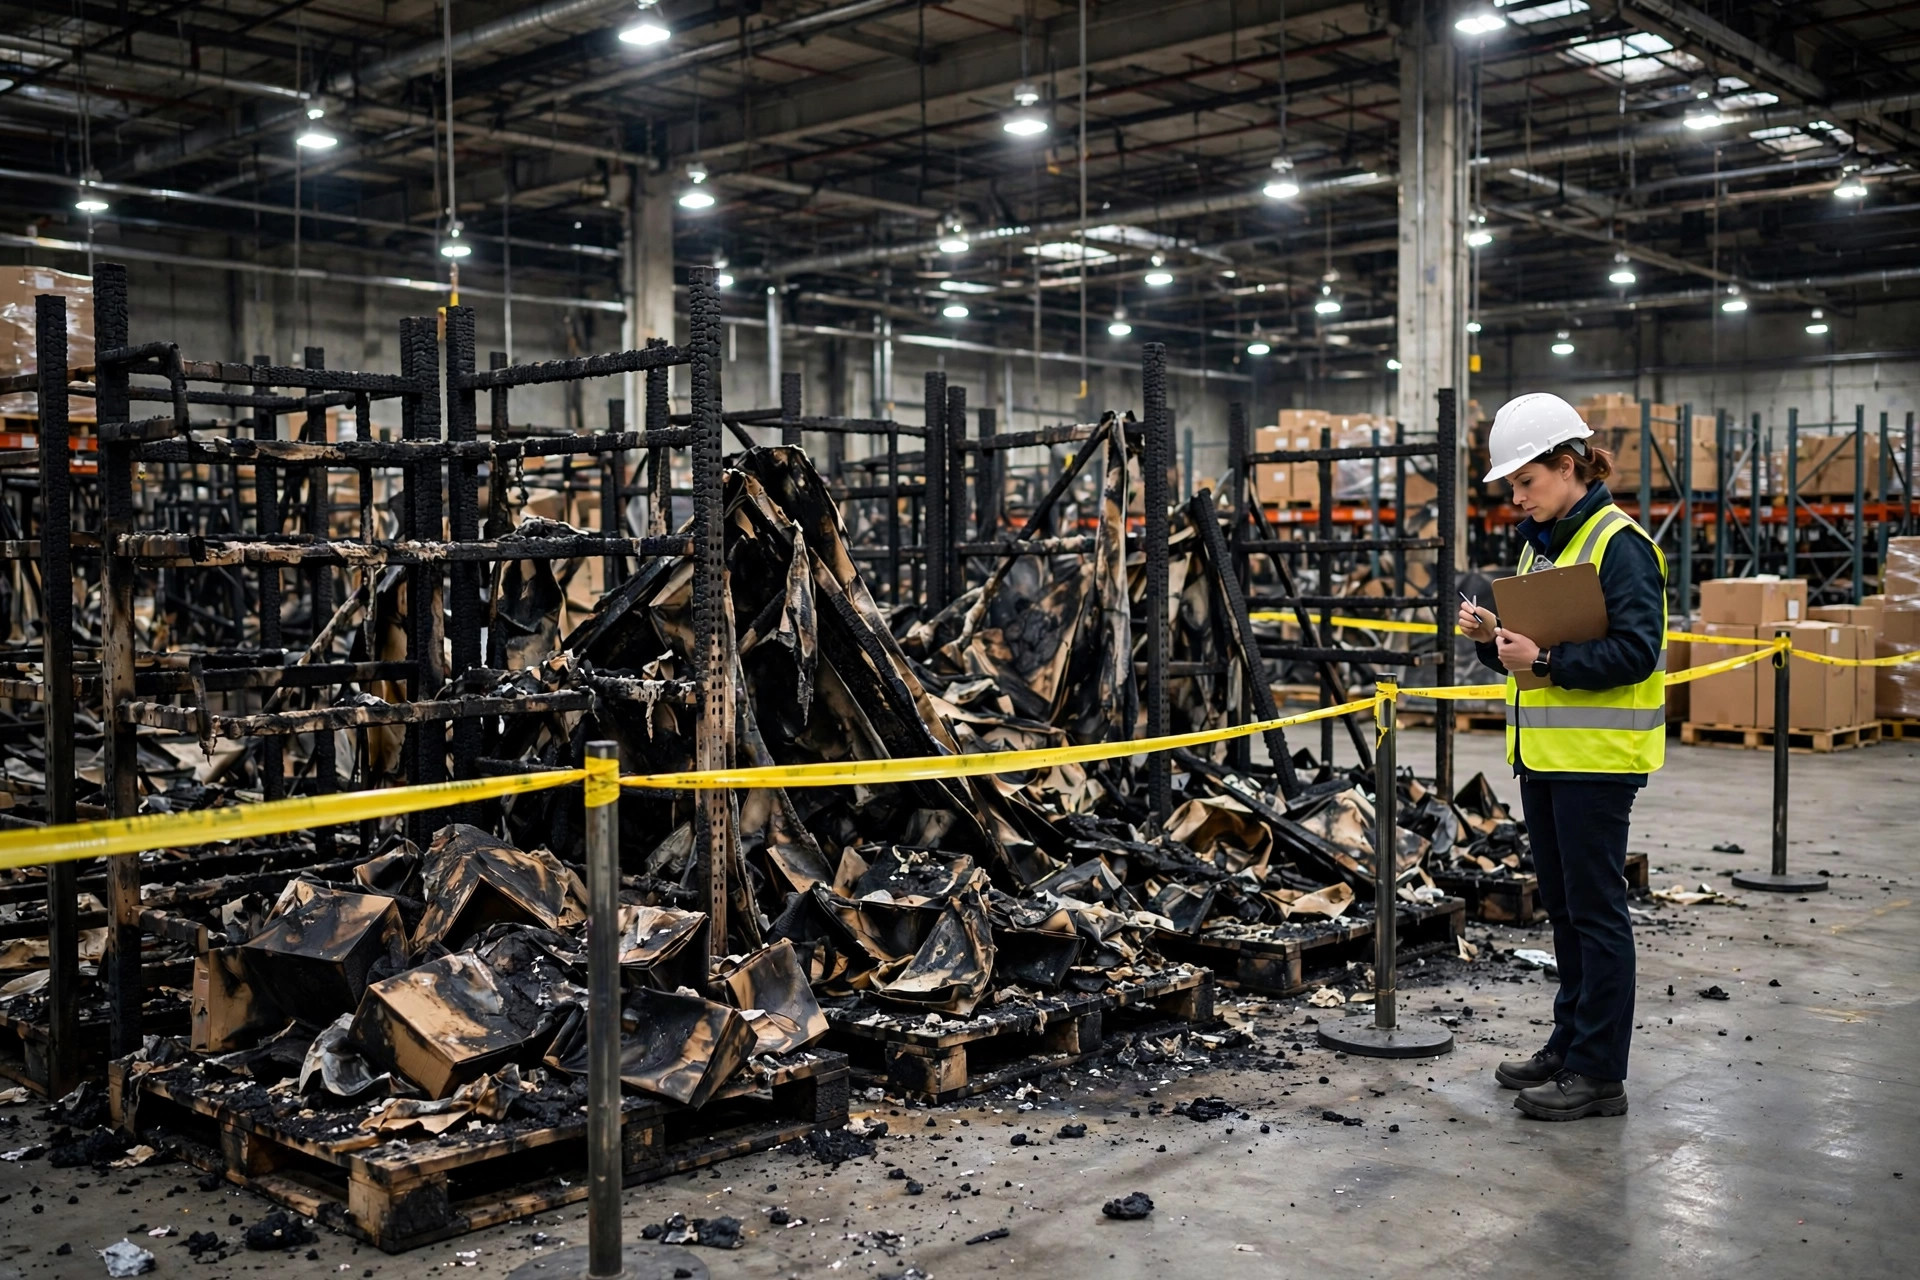
2021年、私は友人のフォンタナの建物を見るのを手伝いました——1998年築、延床面積100,000平方フィートの倉庫。屋根は新築時のまま、スプリンクラー設備は前世紀のものです。電気火災で屋根とラックの半分が失われました。再建の見積もりは$3 million弱。友人は保険金を請求し、査定人はとても丁寧でしたが、こう告げました。「時価(ACV)でお支払いしますので、およそ$2.35 millionです」。友人は呆然としました。保険料は毎回きちんと払っていた。補償限度額は契約書に白黒はっきり書いてある。$650,000はどこへ消えたのか?
そのお金は、細則のたった1行に消えました。彼が買っていたのは再調達価額(RC)型ではなく時価(ACV)型の保険でした。私の経験では、倉庫オーナーの10人中9人は、署名する前にその行を読んでいません。
お金は実際にどこへ行くのか
RC——再調達価額——とは、焼けたものを今日の価格で、同種同質の材料で再建するのにかかる費用を保険会社が支払うことです。ACV——時価——とは、再調達価額から減価償却を差し引いた額です。屋根は1998年に設置され、2021年に焼けた? 保険会社は今日の新品の屋根の価格を見積もり、23年分の減価償却を差し引き、残りを手渡します。
計算式はそれだけシンプルです:ACV=再調達価額−減価償却。そしてこの業界の罠はすべて、そのマイナス記号の中に潜んでいます。
評価方式の行は保険証券の1ページ目に隠れています。通常は「valuation(評価方式)」か「loss settlement(損害填補)」の見出しの下です。補償を探すとき、多くの買い手が見るのはたった2つの数字、限度額と保険料だけです。限度額$5 million、年間保険料は数万ドル——数字は悪く見えないので署名します。その$5 millionがRCで支払われるのかACVで支払われるのか、もう1行下までスクロールして確認する人は誰もいません。私がこれまで見てきた保険の中で、ACVがデフォルトになっているのはよくあることです——特に、ブローカーが契約を取るために見積もりを磨き上げているときは。
友人の建物で計算してみましょう。今日の再建価格での屋根、スプリンクラー、ラック:$3 million弱。RC型の保険なら、免責金額を差し引いて、ほぼ丸ごと再建できます。彼のACV型の保険では、査定人は屋根を築25年・耐用年数30年で減価償却し、ラックを15年、スプリンクラー配管を20年で償却して、支払額は$2.35 millionになりました。$650,000の差は、保険会社が彼を騙したからではありません。彼が署名した契約そのものでした。彼は申込書に名前を書いた日に、そのお金を手放していたのです。
ブローカーが教えてくれない3つのこと
1つ目、減価償却のスケジュールはあなたの会計士ではなく、保険会社のものです。帳簿上の39年定額法は税務の話です。査定人は「実際の築年数÷耐用年数」を使います。築25年の屋根に耐用年数30年なら、80パーセント以上減価償却されます。ラック、スプリンクラー、電気設備、冷凍設備——資産の種類ごとに、彼らの表にはそれぞれ耐用年数があります。古い建物では、あなたの持ち物はすべて、その表の上では割引品です。
2つ目、共同保険(coinsurance)条項はACVに上乗せされます。多くの火災保険では、補償限度額が真の再調達価額の80〜90パーセントに達していることを求めます。届かなければ、支払額は一部損害でも比例して減額されます。古い建物はまっすぐこの罠に突っ込みます。限度額は10年前に設定され、その後建設コストは大きく上がり、限度額は現実と合わなくなっています。火災の後、ACVがまず減価償却分を差し引き、次に共同保険が比例減額をかけます。2つのカットが重なって、がれき撤去の請求書にも届かなかったケースを私は見たことがあります。
3つ目、RC型の保険も白紙小切手ではありません。RCには「先に再建」のルールがあります。保険会社はまずACV相当額を前払いし、実際に修繕を完了して請求書を提出してから、差額を受け取れます。キャッシュフローが回らず再建資金を立て替えられなければ、口座に届くのは結局ACVのお金です。ですからRCに上げる前に、正直に自問してください。最悪の事態が起きたら、建設費を立て替えられますか? 答えがノーなら、RCとACVの実質的な差は縮みます——まずキャッシュフローの問題を直しましょう。
保険証券の確認方法と、RCの本当のコスト
確認は今夜10分でできます。保険証券の1ページ目を取り出し、評価方式の行を見つけ、「replacement cost(再調達価額)」と書いてあるか「actual cash value(時価)」と書いてあるか読みます。見つからない? ブローカーに1文だけメールしましょう。「私の保険は再調達価額払いですか、減価償却後の時価払いですか? 書面で確認してください」。「書面で」という言葉がすべてを決めます。ブローカーは口では何でも約束しますが、請求の場面では書面の記録だけがものを言います。
RCに上げるといくらかかる? 同じ限度額なら、RCの保険料は通常ACVより10〜30パーセント高い——ご自分の見積もりを取ってください、相場は動きます。計算はこうするのをおすすめします。10年分の追加保険料と、火災後に取り残されるかもしれない数十万ドルを比べる。古い建物のオーナーにとって、この計算はたいてい自明の答えを出します。
ただ、ブローカーが最初にめったに言わないトレードオフがあります。古い建物をACVからRCに切り替えるとき、保険会社はたいてい先に改善工事を求めてきます。築20年を超えた屋根、老朽化した電気設備、現行基準を下回るスプリンクラー設備——そのどれもが、アップグレードの前提条件になり得ます。改修工事はそれ自体が請求書です。ですから保険料の見積もりを取ったら、次に改善工事のリストを取り、両方を足し合わせてください。それがアップグレードの真のコストです。保険料の差額だけで決めないでください。
年次保険チェックリスト
更新のたびに、このリストをなぞってください。年に1回、30分です。
- 評価方式の確認:証券にRCかACVと書いてあるか、書面で——記憶ではなく
- 限度額の妥当性:施工業者かブローカーに、今年の建設単価で再調達費用を再見積もりしてもらい、共同保険の要件と照らす
- 免責金額:正確な数字と、それを本当に自腹で払えるか
- 屋根、スプリンクラー、電気設備の築年数:20年を超えたものは、保険会社に先手を打って、改修記録を提出しておくべきか確認する
- 特約:再調達価額特約が付いているか、それともデフォルトのACVのままか
- ブローカーの書面確認:更新のたびに、評価方式と限度額の設定根拠を書いたメールを1通もらい、保管する
今週いちばん役に立つこと:保険証券の1ページ目を写真に撮り、ブローカーに送って、「RCですかACVですか、書面で確認してください」と聞く。返事が来たら、アップグレードするかどうかを決める。火事が、自分の保険を初めて真剣に読む機会にならないように。
英語版からの翻訳。内容に相違がある場合は英語版を優先します。