2024年のハリケーンシーズン、タンパで3PL倉庫を運営する私の友人は、4フィートの浸水被害に遭いました。段ボールは紙パルプと化し、電子機器の1ロット全体がダメに——被害額は$2.3 million。それより悪い知らせは後から来ました:保険の支払いは$900K未満だったのです。無保険だったわけではありません。約款を一度も読んでいなかっただけです:洪水の免責条項と、料率ベースのハリケーン免責金額。2つの罠にまんまとハマりました。
結論を先に言います:倉庫を災害から完全に守ることはできませんが、しっかりした計画があれば損失を半分以下に減らせます。計画のない倉庫は、災害後の初日をパニックで過ごします。計画のある倉庫は、その日を仕事で過ごします。
自分の災害ゾーンを知る
米国の自然災害は地域ごとのシナリオに従います。災害の種類によって、襲われやすい地域がほぼ決まっています。
カリフォルニア:地震と山火事——一つは突発的、もう一つは季節的です。9月から11月にかけてサンタアナの風が吹き始めると、空気中に煙の匂いが漂います。倉庫がカリフォルニアにあるなら、プレイブックは2つ必要です。
フロリダとテキサス湾岸:6月から11月のハリケーン。注意すべきは風ではありません——高潮とそれに伴う洪水です。それがタンパの友人の倉庫を水没させたのです。
中西部:ミシシッピ川沿いの春から夏の洪水、そしてオクラホマとカンザスを通るトルネード回廊。
異常気象はますます頻繁になっています。いわゆる「100年に一度」の出来事が、今では数年おきに起きます。私のアドバイス:倉庫の位置をハザードマップにピン留めしてください。FEMAのウェブサイトには無料のリスク検索ツールがあります(最新情報は公式サイトで確認してください)。30分使って倉庫の住所を入力し、どのハザードが高リスクで返ってくるか見てください。正直なところ、自分の建物が洪水原にあるかどうかすら知らないオーナーがたくさんいます。それがレッスン1です。
48時間前:このチェックリストをコピーする
ハリケーン、洪水、山火事——予報官は通常、信頼できる48時間前の予告を出します。それが行動できる唯一の時間枠です。会議に費やさないでください。ただ作業を進めましょう。
人:避難経路と集合場所を確認し、全員にメッセージを送る;緊急当番表を作る——誰が最後に出て、誰が最初に戻るか;障害のある従業員や夜勤スタッフには個別に声をかける。誰一人取り残さない。
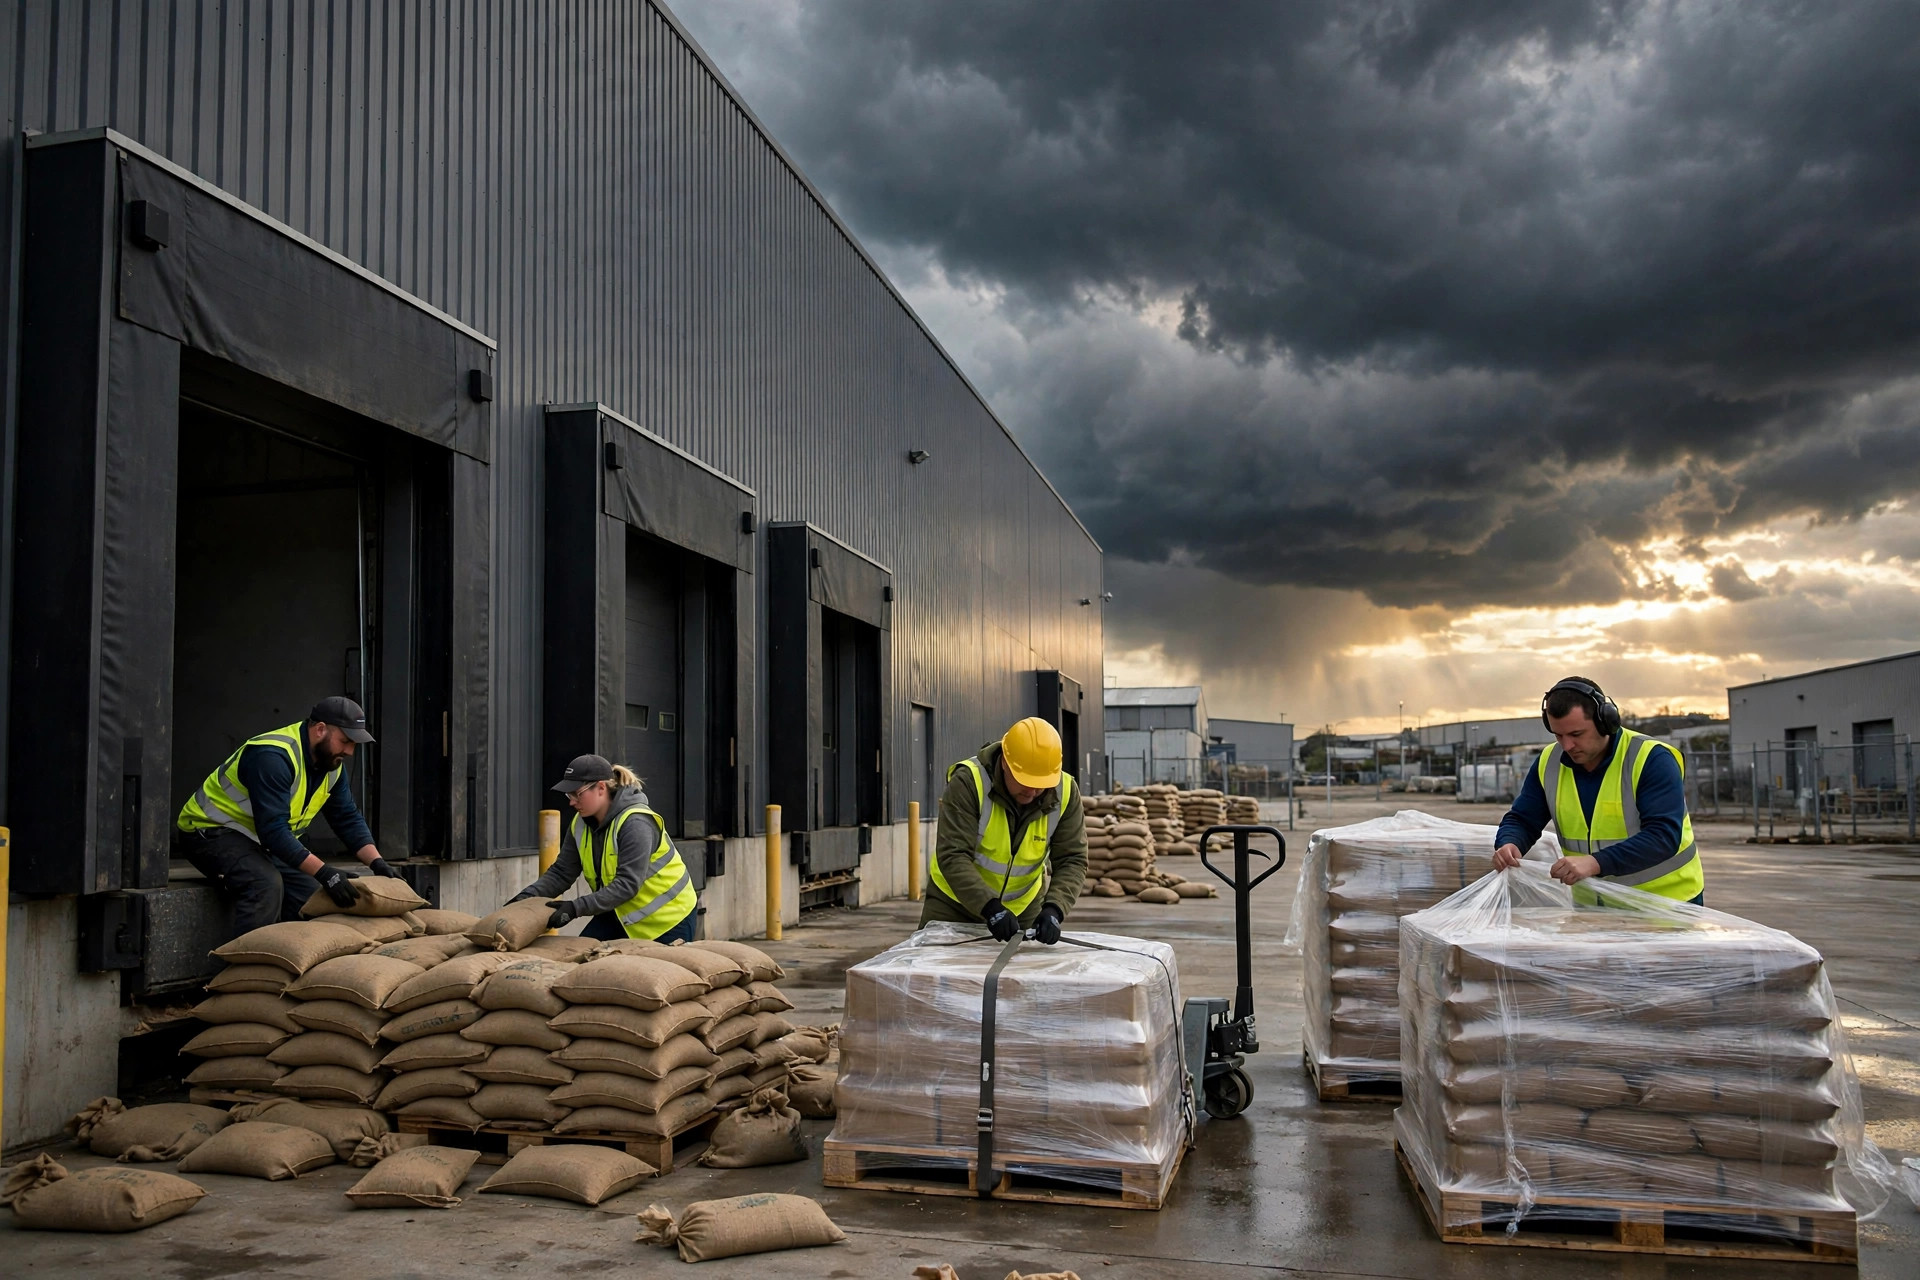
在庫:高額商品を低いラック位置から高い場所へ移動する——まず下の2段を空ける、フォークリフト運転手なら誰でも知っている;すべてのパレットを再梱包し、ストレッチフィルムを2周余分に巻く;水に弱いもの——段ボール、繊維製品、電子機器——はすべてターポリンで覆う。ターポリンはケチらない。
建物:ドックドアと窓を密封し、入口に土嚢を積む;屋上の排水口の詰まりをチェックする——洪水の多くは屋上から始まる;発電機のレンタルを事前に手配する。コールドチェーン倉庫にとってバックアップ電源は譲れない——4時間停電すれば冷凍品は溶け始める。
データ:WMSデータ、在庫数、保険証券、リース契約をクラウドにバックアップする;重要な紙の書類は防水ケースに入れて持ち出す。
ほとんどの人が思いつかないことがもう一つあります:災害が来る前に、スマホを持って倉庫を歩き、ビデオを撮る——ラック、在庫、設備、ドアと窓、現状のまま、タイムスタンプ付きで。そのビデオは、保険請求時に数十万ドルの価値があります。詳しくは後ほど。
災害発生中にやるべきことをもう一つ:守るのは人であって、商品ではない。トルネード時の避難場所、地震時にラックの下に隠れない、洪水の中を車で走らない——これらはすべて文書化された計画に入れ、訓練して初めて機能します。OSHAは雇用主に文書化された緊急時行動計画を持つことを義務付けています(現行の要件は公式サイトで確認してください)。飾りではありません。何か起きたとき、調査官が求めるのはそれです。
復旧:順序を間違えるとお金が水の泡になる
災害後の手順は:安全確認 → 写真記録 → 保険請求 → 片付け → 再開。この順序です。
ステップ1、安全確認。構造技術者が最初に入ります:ラックは立っているか、屋根は無事か、配線は濡れていないか。許可が出るまで誰も入らない。毎年、早すぎる立入りで感電したり下敷きになったりする人がいます。在庫を救おうと駆け込むのが、一番愚かな行動です。
ステップ2、写真記録。何にも触れる前に:水位の跡、水浸しの在庫、損傷した設備——多ければ多いほど、詳細であればあるほど良い。災害前のビデオと並べて見せれば、査定人に反論の余地はありません。
ステップ3、保険請求。すぐに保険会社に連絡する——通知期限を逃すと請求に響きます。損傷した商品を隔離してタグを付ける。慌てて捨てない——保険会社が現物を見る必要があります。確認できないものは減額されます。
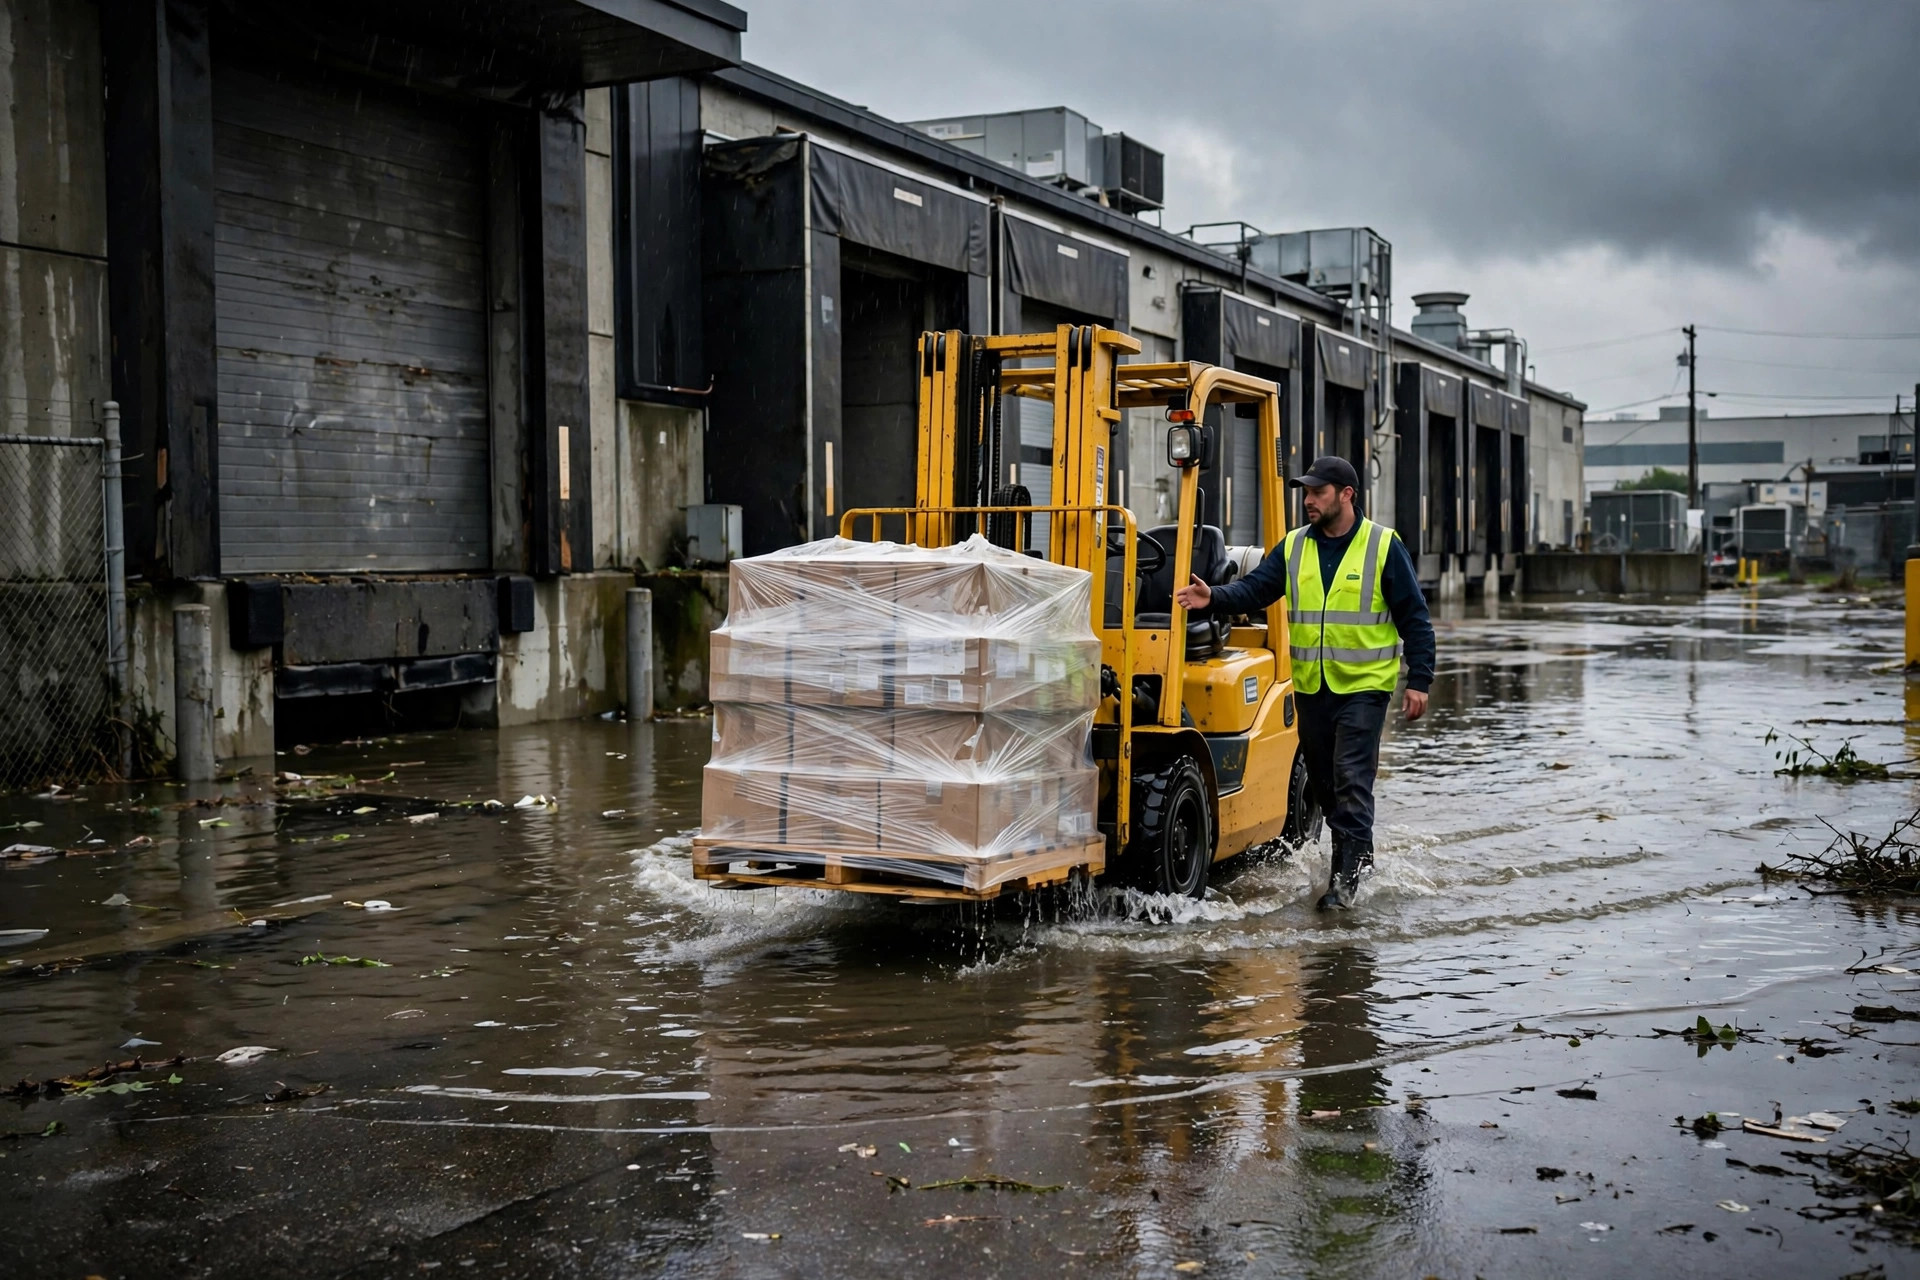
ステップ4、片付け。まず安全を確保し、それから商品を片付ける。水損した在庫は保険会社の要件に従って処理する——廃棄すべきものは廃棄し、残存価値のあるものは救済する。
ステップ5、再開。段階的に戻す。最も緊急の注文から出荷する。そしてスピードより大事なこと:顧客に安心してもらう。復旧計画を先回りして伝える。顧客が恐れるのは遅延ではなく——沈黙です。
保険:加入したからといって支払われるとは限らない
ここが一番大事な部分です。3つの罠。
罠その1:洪水は通常、標準的な財物保険に入っていない。米国の標準的な商業財物保険は、一般的に洪水を除外しています。洪水の補償が欲しければ別途加入する(例えば連邦洪水保険プログラム——最新情報は公式サイトで確認)。「財物保険は何でもカバーする」と思い込み、水が入ってから何もカバーされないと知ったオーナーに、私は何人も会ってきました。
罠その2:ハリケーンの免責金額は料率ベース。通常の免責金額は定額です、例えば$10,000。多くの州のハリケーン免責金額は保険価額に対する割合——2%から5%が一般的です。$5 millionの保険で5%なら$250,000——災害が始まる前に25万ドルが消えます。加入時にその計算をした人はほとんどいません。
罠その3:休業損害保険——ほとんどの人が入っていない。倉庫が2週間止まっても、家賃と給与は止まらず、顧客は離れていくかもしれません。休業損害保険は、停止期間中の逸失利益と固定費をカバーしますが、約款には待機期間(通常48–72 hours)が設定されています。実際にいくらもらえるかは、細部が決めます。
計算してみましょう:タンパの友人は$2.3 millionを失い、回収できたのは$900K未満——$1.4 millionが自己負担です。もし災害前の計画に$30K–$50Kを使っていたら——在庫の固定、土嚢、ターポリン、発電機の予約金、災害前のビデオ——損失を少なくとも$600K–$800K減らせ、請求もスムーズに進んだはずです。損失に比べれば、計画のコストは微々たるものです。
私の結論:保険は土台。計画はレバレッジです。保険に入ったからといって支払われるとは限らない——約款がすべてを決めます。
最後に、明日からできる3つのこと。その1:FEMAのハザードマップを確認し、倉庫が実際に直面する災害を確定する。その2:保険証券を取り出し、3行を読む——洪水はカバーされているか、ハリケーンの免責金額は定額か料率ベースか、休業損害補償はあるか。その3:スマホを持って倉庫を歩き、ビデオを撮ってクラウドにアップロードする。今年一番ROIの高い行動になるかもしれません。
英語版からの翻訳。内容に相違がある場合は英語版を優先します。