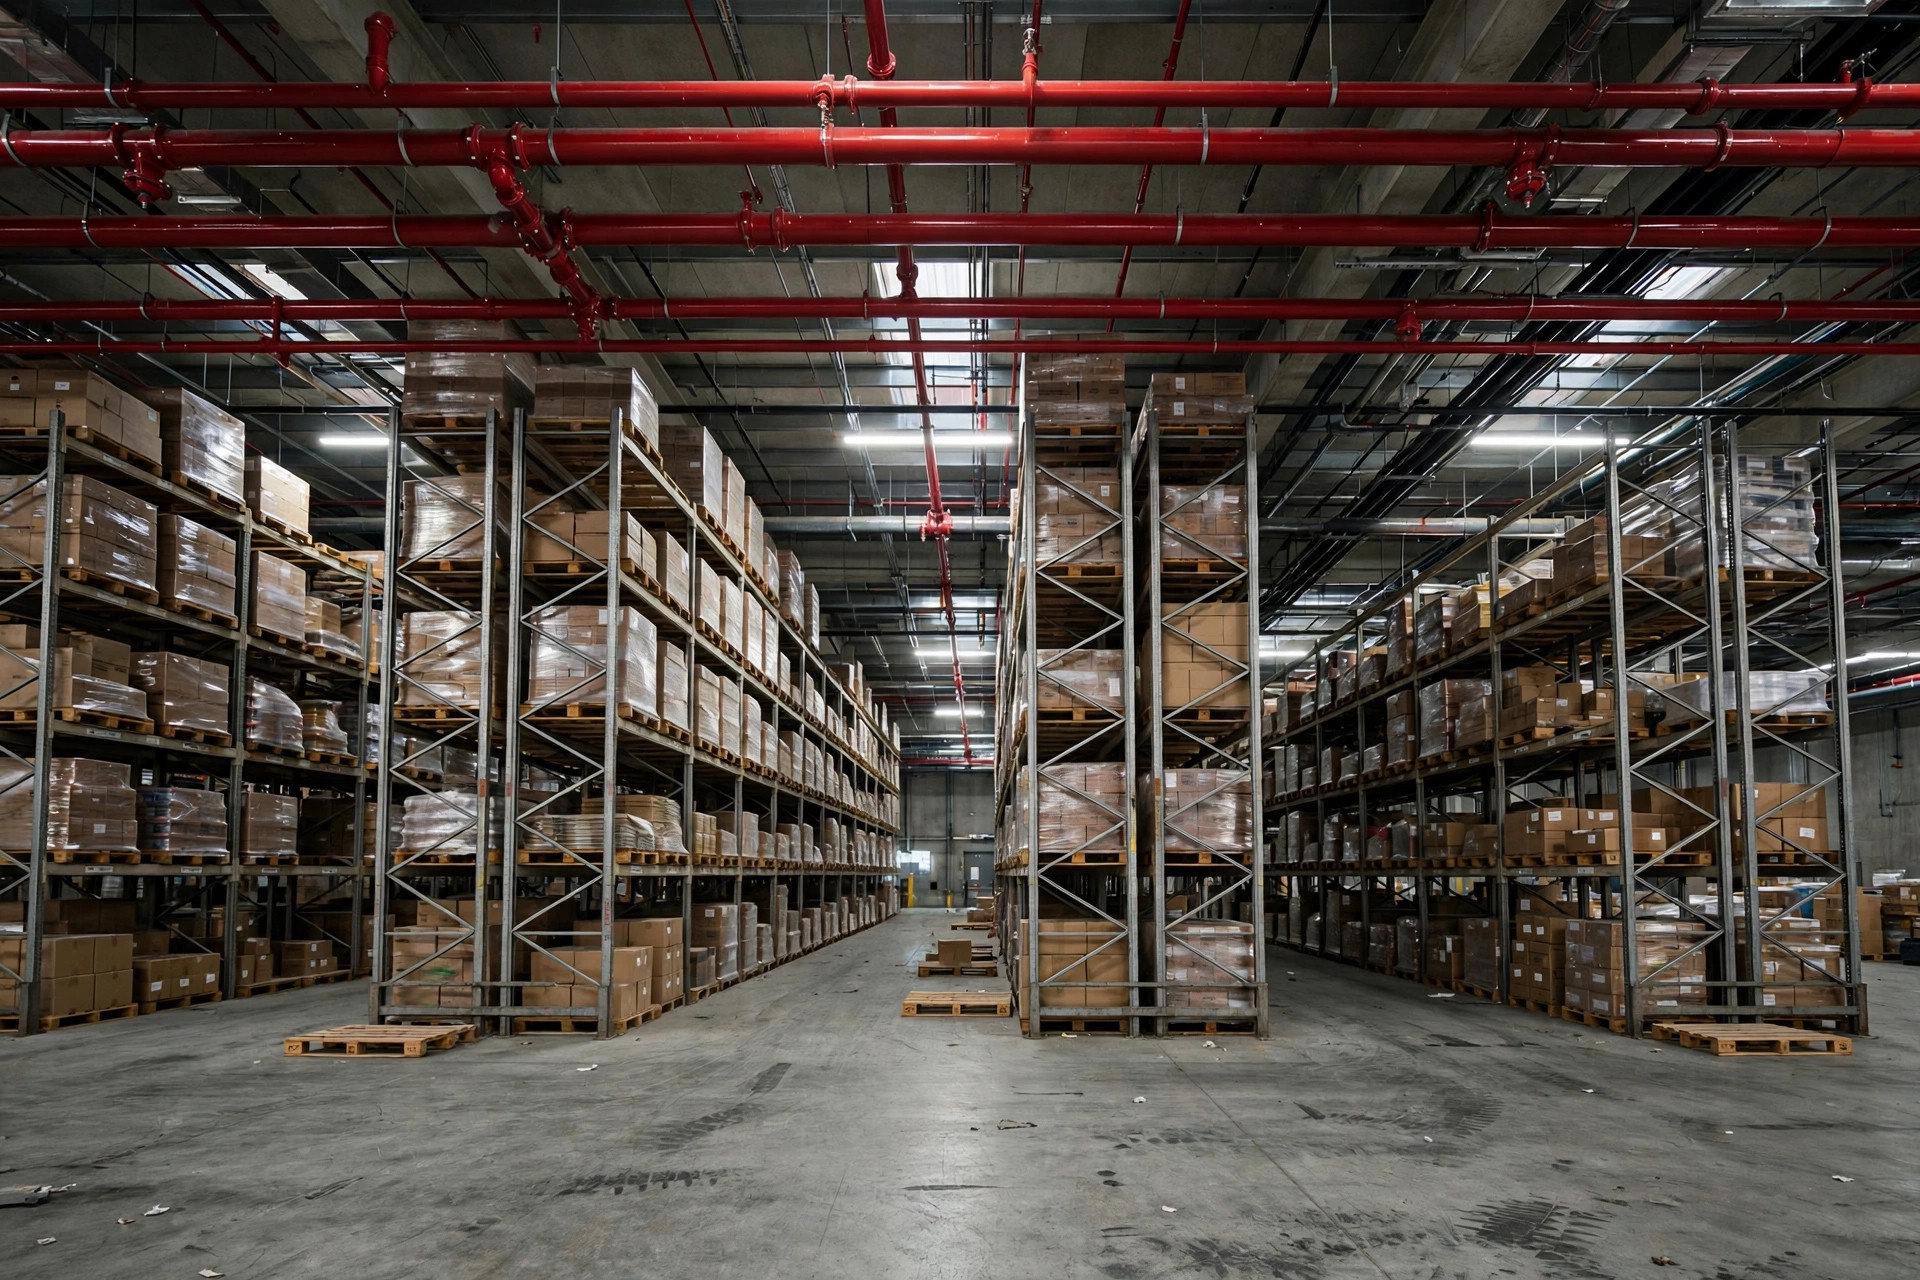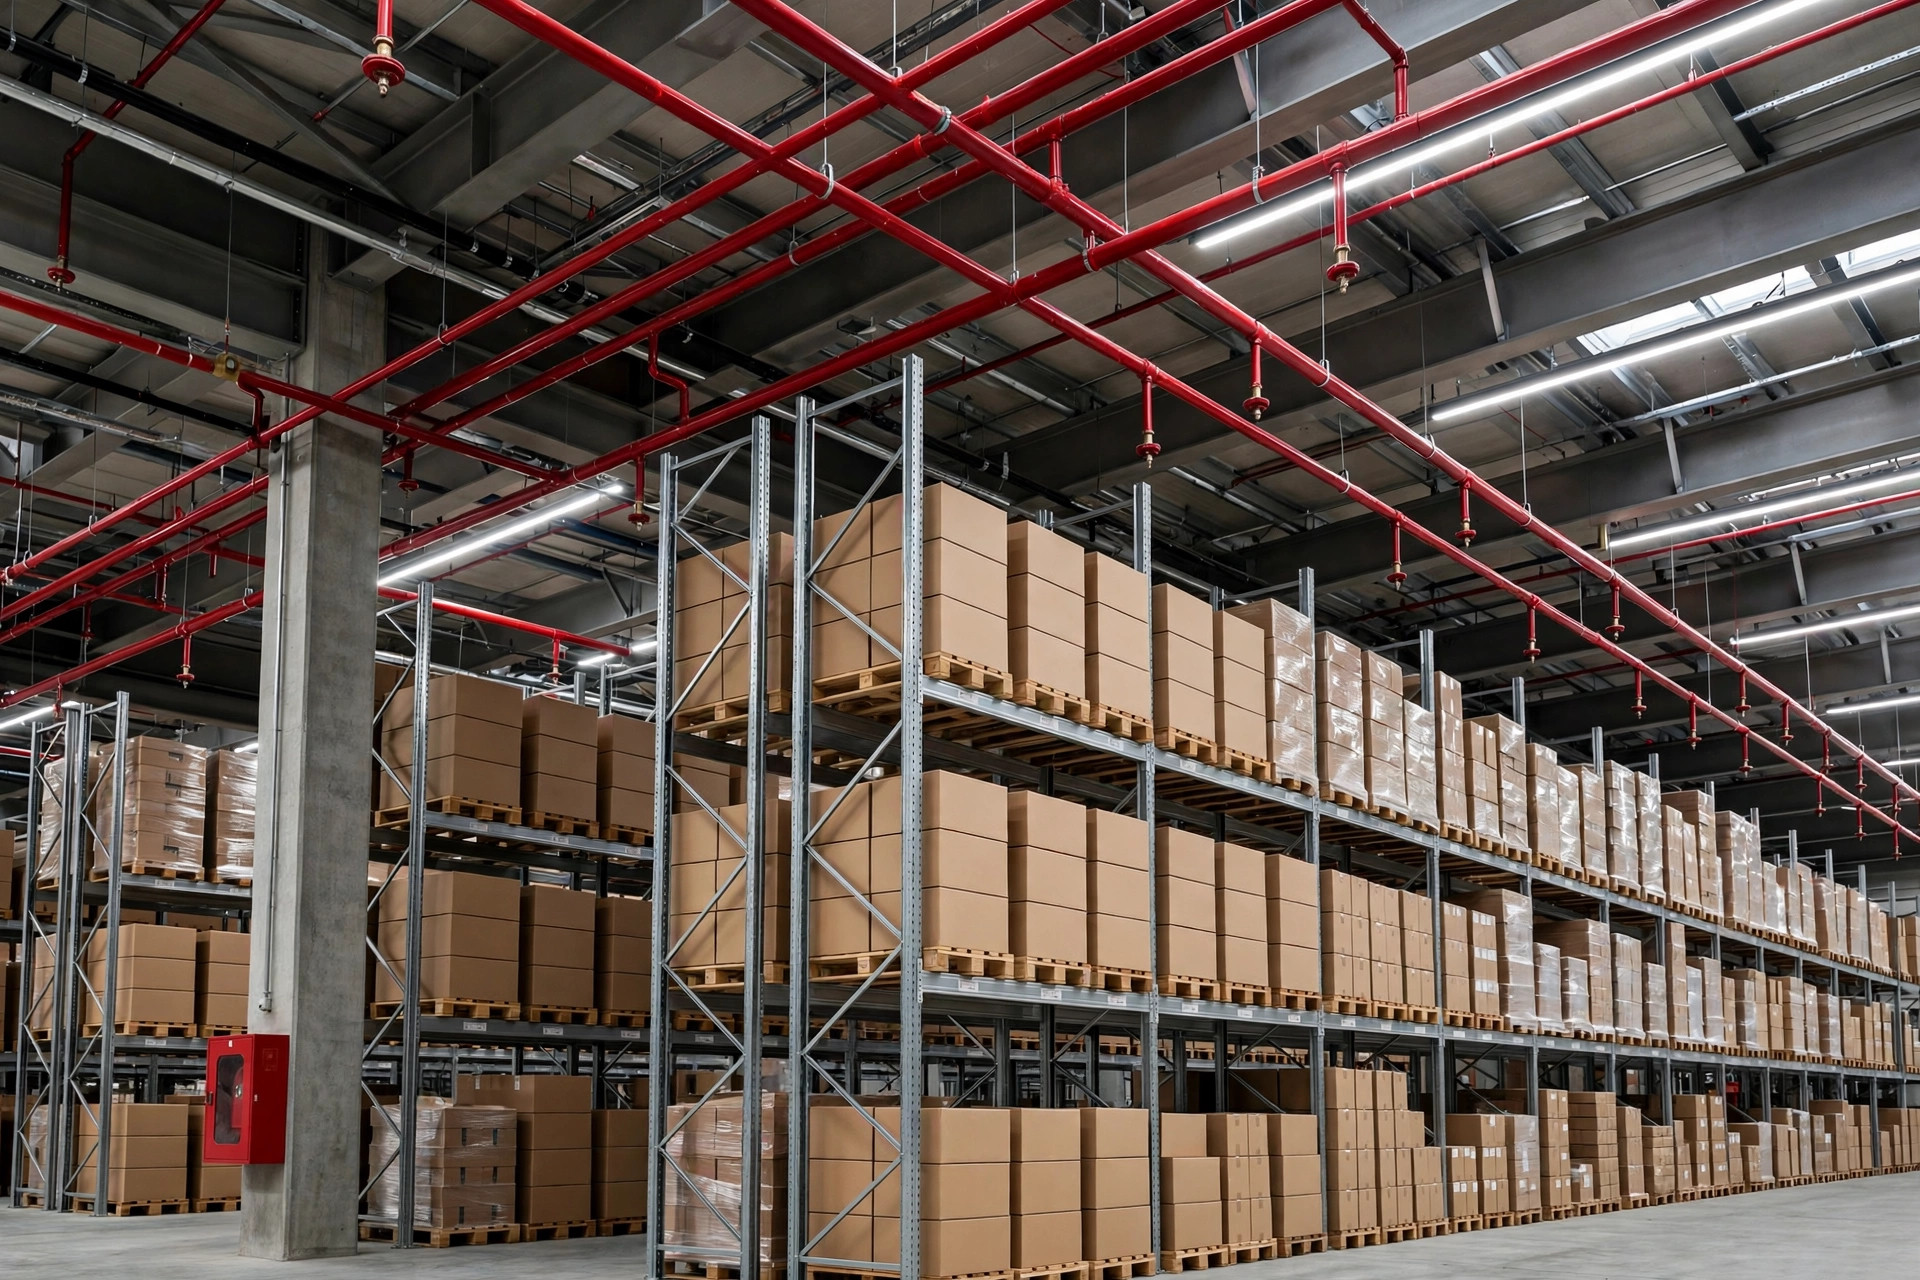
FM Globalの防火基準が、保険会社のエンジニアとともに私の小さな倉庫にやってきたとき、最初の思いはこうだった:うちは火事を出す余裕なんてない。
経緯はこうだ。更新の時期で、保険会社が倉庫の検査にエンジニアを送ると言ってきた。簡単な見回りだと思っていた。ところがその人はFM Globalのデータシートの束を持って現れ、午前中いっぱいかけて私のスプリンクラーの間隔、ラックのクリアランス、保管高さ、消火用水タンクにことごとくダメ出しした。困惑した:去年は消防検査に通ったのに、なぜ突然全部ダメなのか。エンジニアは笑って言った:法令の検査は人が死なないことを保証する。私たちは商品が燃えないことを保証する。一言で腑に落ちた:最も厳しい防火基準を書いているのは政府ではない。私の保険料を集めている人たちだ。
FM Globalとはいったい何者か
後で勉強した。FM Globalは企業向け損害保険の会社だが、普通じゃない:損害防止エンジニアリングに生きている。世界中の顧客の工場や倉庫のリスクを評価するエンジニアの大部隊を抱え、自前の研究所を持ち、実物大の試験倉庫をわざと燃やす。1960年代から実物大の火災実験を約160回重ね、ラック火災を消し止めるためにスプリンクラーをどう配置すべきかを研究してきた。その知見は「損害防止データシート」にまとめられ、有名なデータシート8-9「Storage of Class 1, 2, 3, 4 and Plastic Commodities」(クラス1、2、3、4およびプラスチック製品の保管)をはじめとする、倉庫防火のバイブルとなっている。FM Approvals部門は防火製品を認証する。あなたのスプリンクラーヘッドが十分かどうかは彼らの判断だ。
一つの数字がすべてを物語る:FM Approvalsによると、スプリンクラーのない施設の平均火災損害は、適切にスプリンクラーのある施設の6倍近くにのぼった。つまり保険会社があなたをいじめているのではない。自分の財布を守っているだけで、あなたの倉庫はその恩恵にあずかっている。
FM Globalの防火基準が法令より厳しいところ
エンジニアの指摘リストを法令と突き合わせた。厳しさは4つの領域に集中する。
第一に、より細かい商品分類。法令は「可燃物」を大きな箱にまとめる。FMのデータシートは燃焼挙動で商品をクラス1から4に分類し、プラスチックは別カテゴリー、保管高さには厳しい上限がある。同じラックでも、段ボール箱とプラスチック部品では全く異なる設計になる。
第二に、ラック内スプリンクラー。法令対応では天井スプリンクラーで止まることが多い。FMは高層保管ではラック内にもう一段スプリンクラーを要求することが多い。エンジニアの言葉:「火はラックの真ん中で起きる。水は火に直接当てなければいけない。」天井の水は上段のラックに遮られる。聞けば当たり前だが、スプリンクラーが一段増えれば予算はワンランク上がる。
第三に、フルー空間とクリアランス。ラックには縦方向のフルー空間が必要で、熱が上がってスプリンクラーを作動させ、水が下の火まで届くようにする。うちは商品を詰めるためにラックをぎっしり詰めていたが、FMでは明確な不合格。そしてスプリンクラーヘッドを遮るものは一切不可。うちはあるヘッドの真下に段ボール箱を二段積んでいた。エンジニアはそれを指さして言った。「スプリンクラーに帽子をかぶせているのと同じだ。」
第四に、日常の管理。FM基準の大きな部分は日々の規律だ:通路を空けておく、ゴミを出す、配線をきちんとする。建て方が正しいかだけでなく、日々危険な暮らしをしていないかもチェックする。
私たちの身の丈に合った対策
正直に言うと、FM基準フル装備に作り替える金は小さな倉庫にはない。だがエンジニアが指摘した一つ一つは、実際の火災で支払われた授業料だ。全部無視するのも選択肢ではなかった。そこで身の丈路線:まず無料の対策、次に優先順位だ。
無料の分を先に:スプリンクラー下のものは全部動かし、フルー空間は床に線を引いて明示し、通路を空け、配線は必要なところにカバーをかけた。コストゼロで、検査での印象は一気に上がった。
次に安くて効果の大きいもの:高さ制限を超えた2列のラックは一段抜いた。各所の消火器を必要数まで補充した。貯水タンクの水位警報を直した。エンジニアははっきり言った:水のないタンクがあれば、他は全部無意味だ。
本当の金は最後に:ラック内スプリンクラーは全部につけず、プラスチックと高額商品の2グループだけにした。エンジニアは受け入れた:リスクの高いところから守れ。主要な矛盾をつかめ、ということだ。
更新の交渉に戻ると、保険料は少し下がった。いくらかは保険会社によって違いすぎて数字は出せないから、実際の見積もりで判断して、誰にも数字をでっち上げさせるな。でも方向は確かだ:リスクを小さくすれば、保険会社は値段を小さくできる。
損得勘定:小さな倉庫はFM Globalの防火基準に従うべきか
| 最低限の法令対応 | FM基準対応 | |
|---|---|---|
| 防火投資 | 検査に通る分だけ | スプリンクラー、クリアランス、給水設備を全部増強;コストは明らかに高い |
| 保険料 | 基本価格、年々上がる可能性も | 交渉の余地あり;保険会社の実際の見積もりで判断 |
| 火災損害 | 法令は人の命だけを保証する;燃えた商品は自己責任 | 火を実際に消せる設計;期待損害は一桁低い |
| 向いているのは | 商品価値が低い、賃貸スペース、短期の仮設 | 自社施設、商品価値が高い、長期運用 |
3つの質問に答えれば結論が出る。一:中身の商品はいくらか。火事一つで半年分が吹き飛ぶならFM基準に従え。商品が普通で、損害が大して痛くないなら法令遵守で十分。二:賃貸か自社物件か。大家は借りた建物を作り替えさせてくれないから管理に集中だ。自社倉庫を10年使えば投資は薄まる。三:顧客は気にするか。大手顧客の中にはFMの教本で監査するところもある。3PLをやるなら、これなしにはその契約は取れない。
締めに意外な一言:倉庫の防火で最も金がかかるのはスプリンクラーヘッドではない。水だ。水源、ポンプ、タンク、配管:本当の金はそこにかかる。タンクが一年中半分空なのに、スプリンクラーのブランドを何週間も調べる人は多い。ゴマを拾ってスイカを落とす。
そしてFMの理屈を逆から見れば納得できる:保険会社はあなた以上にあなたの倉庫が燃えるのを恐れている。燃えるのは彼らの金だからだ。だから彼らの基準は本質的に「どうやって支払いを回避するか」の基準であり、どんな最低限の遵守ラインよりも正直だ。
私たちの最終戦略:FM基準を狙い、リスクの順に金を使う。無料の管理項目は全部やる。安くて高リスクの対策を先に。大きな作り替えは年割りで計画する。小さな倉庫には小さな倉庫の生き残り方がある。大手のフル教本は真似できないが、保険会社が本物の金で払った教訓は聞く価値がある。
Xiao Ma(小規模倉庫オーナー)著 英語版からの翻訳。内容に相違がある場合は英語版を優先します。