ショッキングな事実から始めよう。在庫をすべて3PLの倉庫に置いていて、建物が燃えて3か月も閉鎖されたとする。そのとき「3PLの事業中断保険(business interruption insurance)で補償されるはず」と思っていないだろうか?目を覚ませ。その保険証券に、あなたの名前はどこにも書いていない。
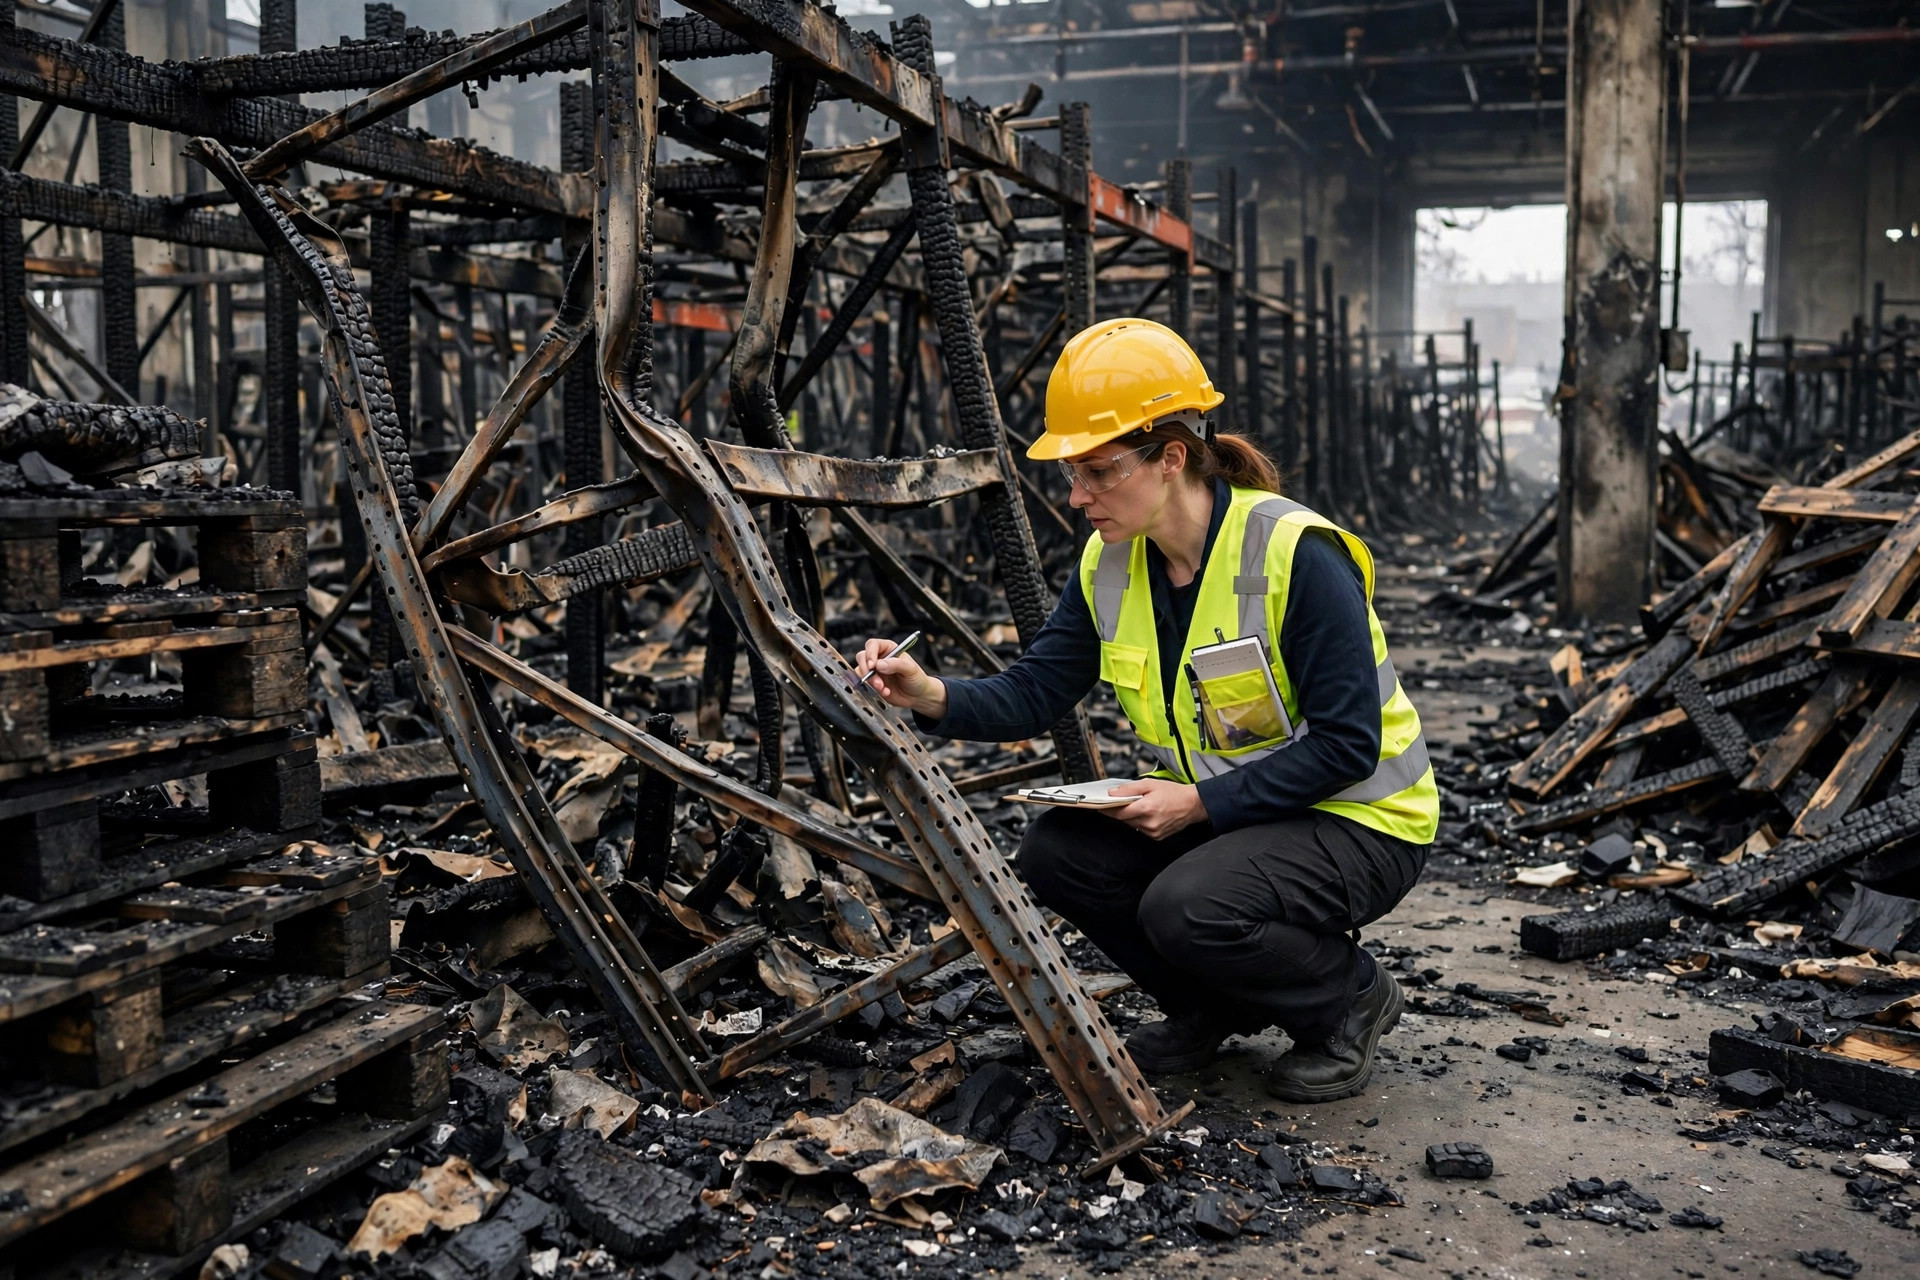
今年の4月7日、カリフォルニア州オンタリオにある120万平方フィートの倉庫が、12時間も燃え続けた。鎮火には175人もの消防士が必要だった。全損。損害額は約5億ドルと推定された。紙製品の施設だった。要するに巨大なマッチ箱だ。
「自分には関係ない」と思うだろうか。6月11日、ミシガン州グランドラピッズにあるNotions Marketingという卸売業者が、120万平方フィートの配送センターを火災で失った。600社以上のブランド、約60,000 SKUが中に取り残された。同社はすべての出荷とウェブサイトの注文を停止した。いつ再開できるのか。誰にもわからない。そのベンダーや販売者は?在庫は封鎖され、入金は止まり、天井を見つめるしかない。
このニュースに背筋が寒くなった。なぜなら、私の在庫の100%は、1つの3PL倉庫に入っているからだ。
事業中断保険が本当にカバーするもの:まずこの表を読もう
まず私がやったのは、3PLに電話して今年の保険証券(certificate of insurance)を送ってもらうことだった。それから保険ブローカーと半日かけて話して、ようやく腑に落ちた。結論を言おう。セラーが理解すべき保険は3層ある。1つでも欠けたら、丸裸で走っているのと同じだ。
第1層:財物保険(property insurance)。建物をカバーする。倉庫が燃えたら、オーナーや3PLが再建に使う。あなたとは無関係だ。
第2層:貨物保険・在庫通貫保険(cargo / stock throughput insurance)。商品をカバーする。商品が燃えたら、商品の価値が支払われる。注意:「商品の価値」であって、「売れていたら得られたはずの利益」ではない。
第3層:今日の主役だ。閉鎖中に失った収入をカバーする。だが落とし穴がある。3PLの保険は、3PLの失った収入をカバーするのであって、あなたの収入ではない。あなたの店が3か月も真っ暗になっても、彼らの保険は1セントもあなたに払わない。
セラーが本当に必要なのは、その親戚筋の保険だ:従属事業中断保険(contingent business interruption insurance)。他者の資産のダウンが原因で自分が操業停止に追い込まれたときの損失をカバーする。3PLの倉庫が燃えて、あなたの店が在庫切れになる。これが支払われるのは、まさにこのケースだ。条件は1つ。保険証券に、あなたの3PLが具体的に記名されていること。記名がなければ、補償もない。
| カバーするもの | カバーしないもの |
|---|---|
| 閉鎖中に失った純利益 | 燃えた建物と設備(それは財物保険の仕事) |
| 支払いが続く給与と家賃 | 洪水・地震による閉鎖(別途特約を付けない限り) |
| ローン返済と税金 | パンデミックや感染症 |
| 臨時倉庫への移転費用 | 証明できない収入(帳簿がぐちゃぐちゃなら、幸運を祈る) |
| 事業継続のための追加費用 | 最初の48~72時間(待機期間——これは自腹) |
| 新設備でのスタッフ再研修 | ランキング下落のような見えない損失 |
最後の行は、1パラグラフ割いて説明する価値がある。保険が払うのはお金であって、ランキングを買い戻してくれるわけではない。3か月在庫切れが続けば、リスティングは検索1ページ目から落ち、再入荷しても売上は戻らない。その損失は保険証券には書いていない。セラーだけが感じる痛みだ。倉庫オーナーにこの悩みはない。
計算してみよう:3か月停止、保険料 vs 損失
数字が語る。まず業界データから。Allianzのクレーム分析によれば、火災と爆発は世界中の事業中断損失の原因第1位で、全体の約30%を占める。倉庫火災はブラックスワンではない。中断の最大の殺し屋だ。
次に時間の計算。標準的な保険には48~72時間の待機期間がある。最初の2~3日はゼロ円だ。復旧期間は通常最長12か月。倉庫が燃えて90日間停止したとしよう。90日から3日の待機期間を引いた残り87日分の、失った純利益と固定費が理論上はカバーされる。
次に保険料の計算。中小企業なら、この手の補償を事業者向け総合保険(business owner's policy)に組み込むと、月額約40~100ドル、年額500~2,500ドル程度だ。もう一度読んでほしい。強制閉鎖が1週間続けば軽く超えてしまう損失に対して、年間わずか数千ドル。勝負にならない。あなたが負ける唯一の道は、「自分には起こらない」と賭けることだ。
ただしセラーには独自の計算がある。保険が一切触れない損失が3つあるからだ。1つ目、在庫切れの間も広告費は燃え続け、ACoSは天井知らずになる。2つ目、燃えたロットにFBA在庫が含まれていたら、再入荷は海上輸送のタイムラインで進む。ピークシーズンを逃せば、その年は丸ごと無駄になる。3つ目、ランキングの再構築には何か月もかかり、失った自然検索トラフィックの項目は保険証券に存在しない。
だから私の公式はこうだ。保険料は、キャッシュフローの「床」を買うものだと考えろ。災害が起きたら、現金は保険がカバーする。ランキングは自分で取り戻すしかない。両手が必要だ。
セラーがまっすぐ踏み込む5つの罠
罠その1:3PLの保険で自分がカバーされると思うこと。最大の罠だ。標準的な保険は、保険契約者自身の敷地しかカバーしない。彼の倉庫にあるあなたの商品、あなたの店はあなたの店。彼の保険はあなたとは無関係だ。守りが欲しければ、自分で従属事業中断補償に入り、3PLを記名する。
罠その2:過小な保険をかけて、比例払いにされる。多くの保険には共同保険条項(co-insurance)がある。実際の補償額 ÷ 必要な補償額 = あなたの支払い比率だ。年間純利益が60万ドルなのに30万ドル分の補償しか買っていなければ、保険会社は損失の半分しか払わない。保険料で数セントをケチって、クレームで数ドルを失う。
罠その3:待機期間を忘れること。最初の48~72時間は補償ゼロ。3日分の給与と家賃は自腹だ。資金繰りがタイトなセラーにとって、その3日間が命取りの3日間になりかねない。
罠その4:洪水と地震はカバーされていると思い込むこと。デフォルトでは、されていない。事業中断は財物保険に連動する。財物がカバーしないものは、事業中断もカバーしない。倉庫が洪水地域にあるなら、別途特約を付けろ。
罠その5:帳簿がぐちゃぐちゃで、収入を証明できないこと。保険会社は「稼げたはずの額」など払わない。払うのは文書で証明された額だ。Amazonの精算レポート、仕入請求書、給与台帳。今すぐアーカイブしろ。クレームの日、それらの書類がお金になる。
事業中断保険は必要か?4つの問い
ブローカーに決めさせるな。自分に4つ問いかけろ。
1つ目:在庫の100%が1つの倉庫にあるか。イエスなら、リスクは最大だ。
2つ目:2週間以上在庫切れになったら、キャッシュフローは生き残れるか。ノーなら、この保険が命綱だ。
3つ目:3PLは保険証券を見せてくれたことがあるか。ないなら、まず取り寄せて、それから自分で何を買うか決めろ。
4つ目:ピークシーズンの3か月前、運がいいと感じるか。感じないなら、今すぐやれ。
直感に反する真実を言おう。小規模セラーほどこの保険を必要としていて、小規模セラーほど払えない。大規模セラーは在庫を複数の倉庫に分散している。1つが燃えても、別の倉庫から出荷する。手元の現金も厚い。3か月の停止では死なない。小規模セラーは?倉庫は1つ、商品は1ロット、手元資金は2か月分。1回の火災でゲームオーバーだ。最も必要としている人が、最も払えない。これが現実だ。
だが逆に考えてみろ。年額500~2,500ドルの保険料は月額40~200ドル。多くの私たちにとって、1日分の広告費にも満たない。災害が起きた日、それがあなたと廃業の間にある唯一の緩衝材になる。価値はあるか?計算してみろ。
私が去年やったこと。更新シーズンごとに、3PLにその年の保険証券を送ってもらい、補償が縮んでいないか確認する。自分の在庫には全額保険をかける。そしてブローカーに頼んで、3PLを記名した従属事業中断特約を追加した。書類3つ、年1回の半日仕事。これで完了だ。
これは本当に試した。クレームを出したことがあるからではなく、ようやく夜ぐっすり眠れるようになったからだ。
Ah K(Eコマースセラー・5年)著
英語版からの翻訳。内容に相違がある場合は英語版を優先します。