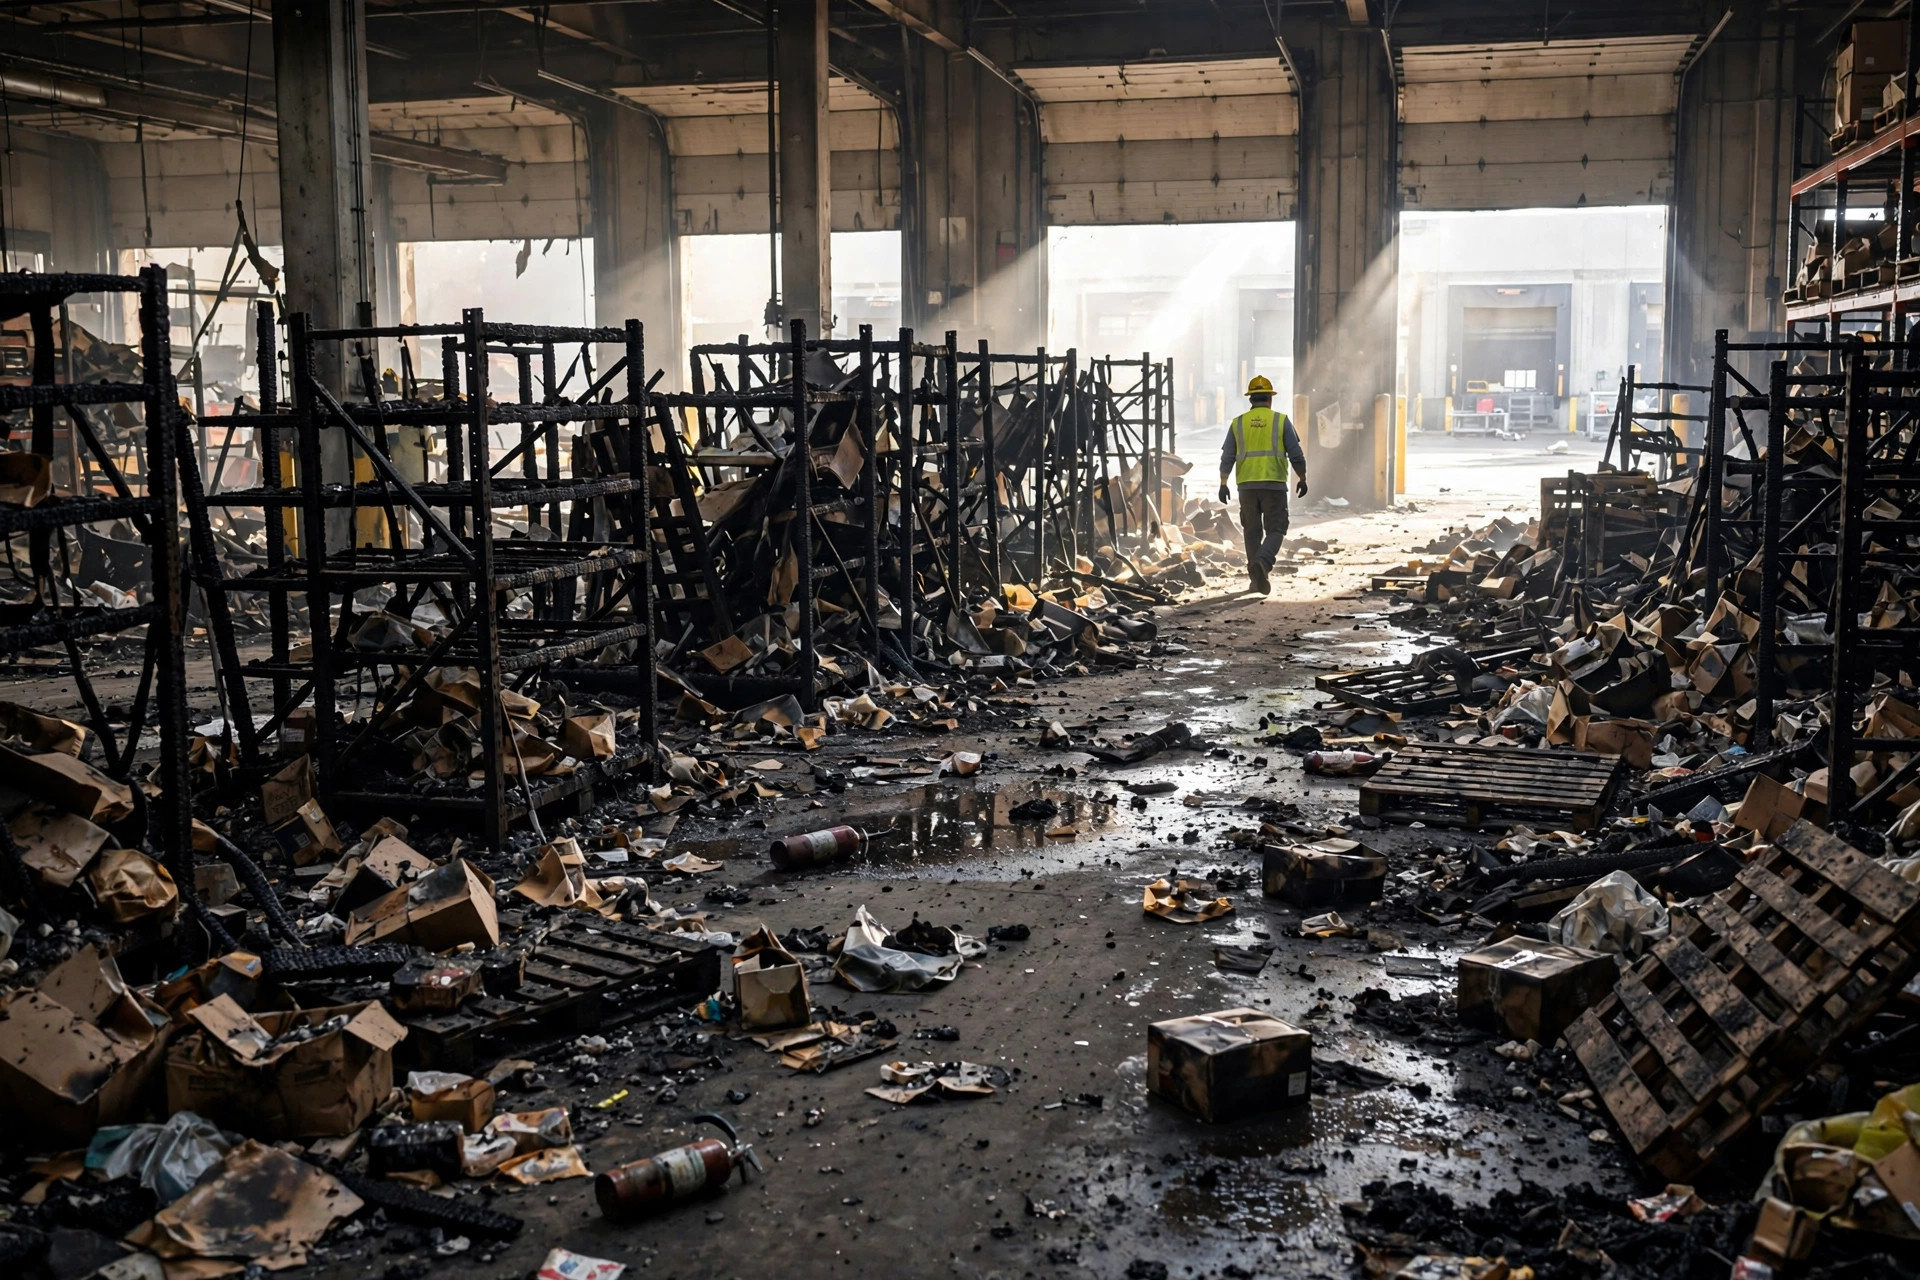
2023年8月、Fontana にある 120,000平方フィートの 3PL 倉庫で、充電エリアに置かれたフォークリフトのバッテリーが過熱して火災が発生した。仕分けエリアの半分が焼失した。鎮火まで6時間だったが、建物は11週間動かなかった。消防長の調査、煙害の除去、スプリンクラーの再設置、再検査——関門が一つずつ続いた。オーナーから後日聞いた話では、財物保険は燃えた在庫と設備をカバーした。彼を眠れなくしたのは、その11週間の空白だった——満額で払い続ける家賃、60名以上の従業員の給与、待てずに離れていった二社の大口顧客。財物保険がダウンタイムに払った金額は、正確にゼロだった。そのとき初めて事業中断保険(business interruption insurance)というものを知ったという。高そうだと思って加入していなかった。その授業料は、11週間分のキャッシュフローだった。
補償の対象は「物」ではなく「時間」だ
事業所得補償(通常 BI と呼ばれる)は、燃えた物の代金を払う保険ではない。事故発生から再び出荷できる日までの「空白」を埋める保険だ。火災、給水管の破裂、電気室の故障——財物保険は商品とラックを元に戻すが、その間の売上という空白は BI の領域だ。
BI が払うのは3つの費目だ。第一に、停止期間中に本来得られたはずの純利益——損害査定人は過去12ヶ月の損益計算書からこれを再構築する。繁忙期の事故と閑散期の事故では、金額が大きく変わりうる。第二に、何も稼いでいない間も燃え続ける固定費——家賃、設備ローン、保険料、手放せない従業員の給与。第三に、復旧を早めるために追加で支出した費用——仮設倉庫の賃借、残業、緊急の設備レンタル。「Extra Expense」として別立てにしているポリシーもあれば、含めているものもある。
事故が起きる前に細則を読んでおくこと。多くのポリシーには待期期間があり、一般的に72時間——この期間内の損失は補償されない。補償期間(indemnity period)は通常12ヶ月で、追加保険料で24ヶ月や36ヶ月に延長できる。自分のポリシーの文言を確認すること。そして申告する補償限度額は極めて重要だ——総所得(gross earnings)を基に決まり、過少申告すると比例填補(coinsurance penalty)が発動する。実際の金額が 2 million のところを 1.2 million と申告すれば、支払いは申告比率(この例では6割)に減額される。この授業料を痛い思いで払った人を、私は何人も見てきた。
最初の72時間が、戻ってくる金額を決める
ある損害査定人が言っていた。BI 請求の70パーセントは、最初の1週間にどれだけ証拠を保全したかで決まる、と。このチェックリストの各行は、誰かの失敗の代償で書かれている。
ブローカーと保険会社には直ちに通知すること。通知の遅れは、請求却下の最も多い理由の一つだ。「まず火を消してから」と考えて3日遅れで報告し、査定人の最初の質問は「なぜ待ったのか」になる。
捨てる前に、すべて記録すること。被害を写真と動画に収め、燃えた在庫は数が確定するまで処分しない——消えてしまえば数量は言った言わないの世界になり、査定人が信じるのは目で見て数えられるものだけだ。
初日から継続的な台帳をつけること。追加の支出はすべて領収書が必要だ——仮設倉庫の家賃、残業、清掃、設備レンタル。請求書なしの支出は、保険会社が認めない支出だ。
損害を軽減すること。仮設スペースを借りて部分的でも操業できるなら、そうすべきだ——保険法には損害軽減義務があり、メーターが回っている間に座して待てば支払額は減額される。査定人は、損害を抑えるために何をしたかを聞いてくる。
経理に過去12ヶ月の損益計算書と税務申告書を出させること。「本来いくら稼げたか」の計算はすべてここにかかっている。帳簿がぐちゃぐちゃな会社は、ここで2〜3ヶ月を失いかねない。
そして、急いで何かに署名しないこと。火災の後には清掃業者やパブリックアジャスター(契約者側の査定人)が現場に群がり、契約書の中には保険会社が認めない報酬条件が紛れていることがある。外部の契約はすべて、署名前にブローカーに見せて確認すること。
請求を潰す3つの落とし穴
一つ目は待期期間だ。72時間の待期期間とは、ダウンタイムの最初の3日間は自己負担という意味だ。小規模な事故で建物が4〜5日止まることは珍しくない——免責額のラインをぎりぎり超える程度で、実質的には無保険だ。加入前に自問すること——自分の建物で何か起きたとき、復旧にはいつもどれくらいかかるのか。過去の経験が「3〜5日で直る」なら、待期期間の短縮を交渉すべきだ。
二つ目は過少保険だ。昨年の総所得を申告し、その後事業が40%成長すると、請求は申告比率で支払われる。数字は毎回の更新で見直すこと。成長期にあるなら、毎年再計算すべきだ。
三つ目は公的機関措置条項(civil authority clause)だ。隣の建物の火災で消防署が通り全体を封鎖したとする——自社の建物は無事だが、立ち入れない。このような場合をカバーするポリシーもあれば、しないものもある。文言には距離と期間の制限がついている。パンデミックの数年間で、多くの人がこの教訓を得た。ブローカーに直接聞くこと——道路封鎖、地域のロックダウン、政府命令による操業停止——カバーされるのか、されないのか。
コストと限度額の決め方
BI に加入しない人の多くは、一度も問い合わせずに「高そう」と決めつけている。保険料は通常、申告した事業所得の限度額を基に算定され、通常は財物ポリシーに付随するが、単独の補償も存在する。料率は業種、建物構造、防火設備、事故履歴で決まる——ここで数字を出すと誤解を招くほど変動が大きい。
限度額はこう決める——1ヶ月のダウンタイムでどれだけ燃えるかを計算する。家賃+給与+ローン返済だ。それに、重大事故なら何ヶ月止まりそうかという月数を掛ける。これがおおよその限度額だ。その数字を持って2〜3社のブローカーに見積もりを取ること。私の経験では、保険料は財物保険料のほんの一部で、守るのは代替のきかないものだ——キャッシュフローの継続だ。
結局のところ、事業中断保険が買うのは、建物が稼げない間も従業員に給料を払い続けられる能力だ。火災、水害、停電——どれも倉庫を何週間も止めうる。明日やることは一つ——ポリシーを取り出して「Business Income」のセクションを探すこと。そこになければ、ブローカーに見積もりを依頼することだ。建物が何も稼がず、請求書だけが止まらない数ヶ月に対する、安いお金だ。
英語版からの翻訳。内容に相違がある場合は英語版を優先します。