$600,000.
1999年にボストンの公共倉庫で破壊された貨物の価値である。建物の維持作業を行っていた大家の業者が引き金となったスプリンクラーが、積込みドックの扉から水をまき散らした。顧客は倉庫に支払いを要求した。倉庫の保険会社は拒否した。理由は残酷なほど単純だった。事故は倉庫の過失とは何の関係もなく、倉庫の保険は自社の過失によって生じた損害だけをカバーしていたのだ。
私はアメリカの倉庫業界で20年働いてきたが、この物語の続編に出会い続けてきた。ドックでトラブルになった貨物——半分だけ荷下ろしされたパレット、一晩仮置きされたカートン、まだフォークリフトで建物内に入れられていない出荷品。荷主は貨物保険会社に電話するが、「もはや私たちの区間ではありません」と言われる。荷主は倉庫に向き合うが、「うちの保険はあなたの貨物をカバーしません」と言われる。どちらも正しい。そして誰も払わない。
積込みドックは、保険の地図上の無人地帯だ。歩いてみよう。
貨物保険はあなたのドックの階段で終わる
ほとんどの人は、貨物保険は「ドア・ツー・ドア」だと思っている。正確には「倉庫から倉庫」であり——その二つ目の倉庫には有効期限がある。
Institute Cargo Clausesは、Transit Clauseでこう明記している。カバレッジは貨物が仕出し元の倉庫を出たときに発効し、通常の輸送過程の間継続し、次の三つの出来事のうち最も早いものが起きたときに終了する——保険証券に記載された最終倉庫への納品。通常の輸送過程「以外」の保管を目的とした他の倉庫への納品。最終揚げ港で貨物が船から揚げられてから60日後。
二つ目の発動条件をもう一度読んでほしい。貨物が到着し、半分が荷下ろしされ、数パレットが朝の片付けのために一晩ドックに残される——保険会社の目には、それはもはや「輸送中」ではない。保管だ。輸送約款は終了する。貨物保険は業務終了。たとえ「warehouse-to-warehouse」の文言があっても、その倉庫とは目的地の施設を指し、ドックのエプロンではない。
ほとんどの人が見落とす細部がある。この約款下での保険価額は通常CIFの110%に設定され、一般貨物の保険料率は概ね保険価額の0.10%から0.60%だ。$15,000の出荷を0.5%の料率で保険にかけると、保険料は約$75。安い——だがカバーするのは輸送だけだ。貨物が在庫になった瞬間、契約はページをめくる。
つまり「貨物保険がすべてをカバーする」は幻想だ。その終点は、荷下ろしが終わり保管が始まる正確な場所にある。ドックの一晩置きパレットは、まさにその線上に座っている。
倉庫の保険はあなたの貨物をカバーしない
ギャップのもう半分がここだ。多くの荷主は、貨物が倉庫にあれば倉庫の保険がカバーすると思っている。そうではない。
倉庫の法的賠償責任保険は、倉庫自身の過失によって生じた損害だけをカバーする——それ以外は一切ない。大家の業者がスプリンクラーを作動させ、倉庫は何も悪くなければ、カバーなし。フォークリフトの運転手が不注意であなたのパレットを壊せば、倉庫に過失があり、カバーが発動する。だがその場合でも、支払われるのは直接損害だけだ。
結果損害は常に除外される。納期遅延、得意先からのチャージバック、補充のための緊急航空貨物、失われた市場機会。ある米国の3PLは自社サイトで平易な言葉でこう言っている。倉庫の法的賠償責任は保管中の製品をカバーしない。3PLの取り扱いまたは保管における過失が認められた場合にのみ発動する。
さらに、Merchandise Warehousemen向けのStandard Contract Terms and Conditionsの第11条がある。ほぼすべての米国の3PLが使っている。そこにはこう書かれている。寄託者は、原因を問わず保管貨物の損失や損害について保険をかけない。寄託者の損害は契約書に記載された申告価額を上限とし、書面による申出と追加の月額料金で増額できる。つまり支払い上限は、あなたが署名のときに記入した数字だ。空欄のままにすれば、倉庫のデフォルトの低い上限が適用される。
荷主は二つの誤解を抱いている。一つは、倉庫の保険が自分の貨物を守ると思い込んでいること——いいえ、それは倉庫の過失保険であり、あなたの財産保険ではない。二つは、契約書の「倉庫は貨物に責任を負う」が全額補償を意味すると思い込んでいること——いいえ、それは署名時に申告した価額までの補償を意味する。
ドックの夜間滞留は一年で最もリスクの高い24時間だ
二つの半分を合わせると、ギャップが開く。貨物保険は貨物が「保管」になった瞬間に終了し、倉庫の賠償責任保険は倉庫に過失があった場合にのみ発動する。つまり一晩ドックに仮置きされた出荷品は二重の空白に生きている——貨物保険会社は「もはや輸送中ではない」と言い、倉庫の保険会社は「建物の中にはない。あなたの財産保険の問題だ」と言う。
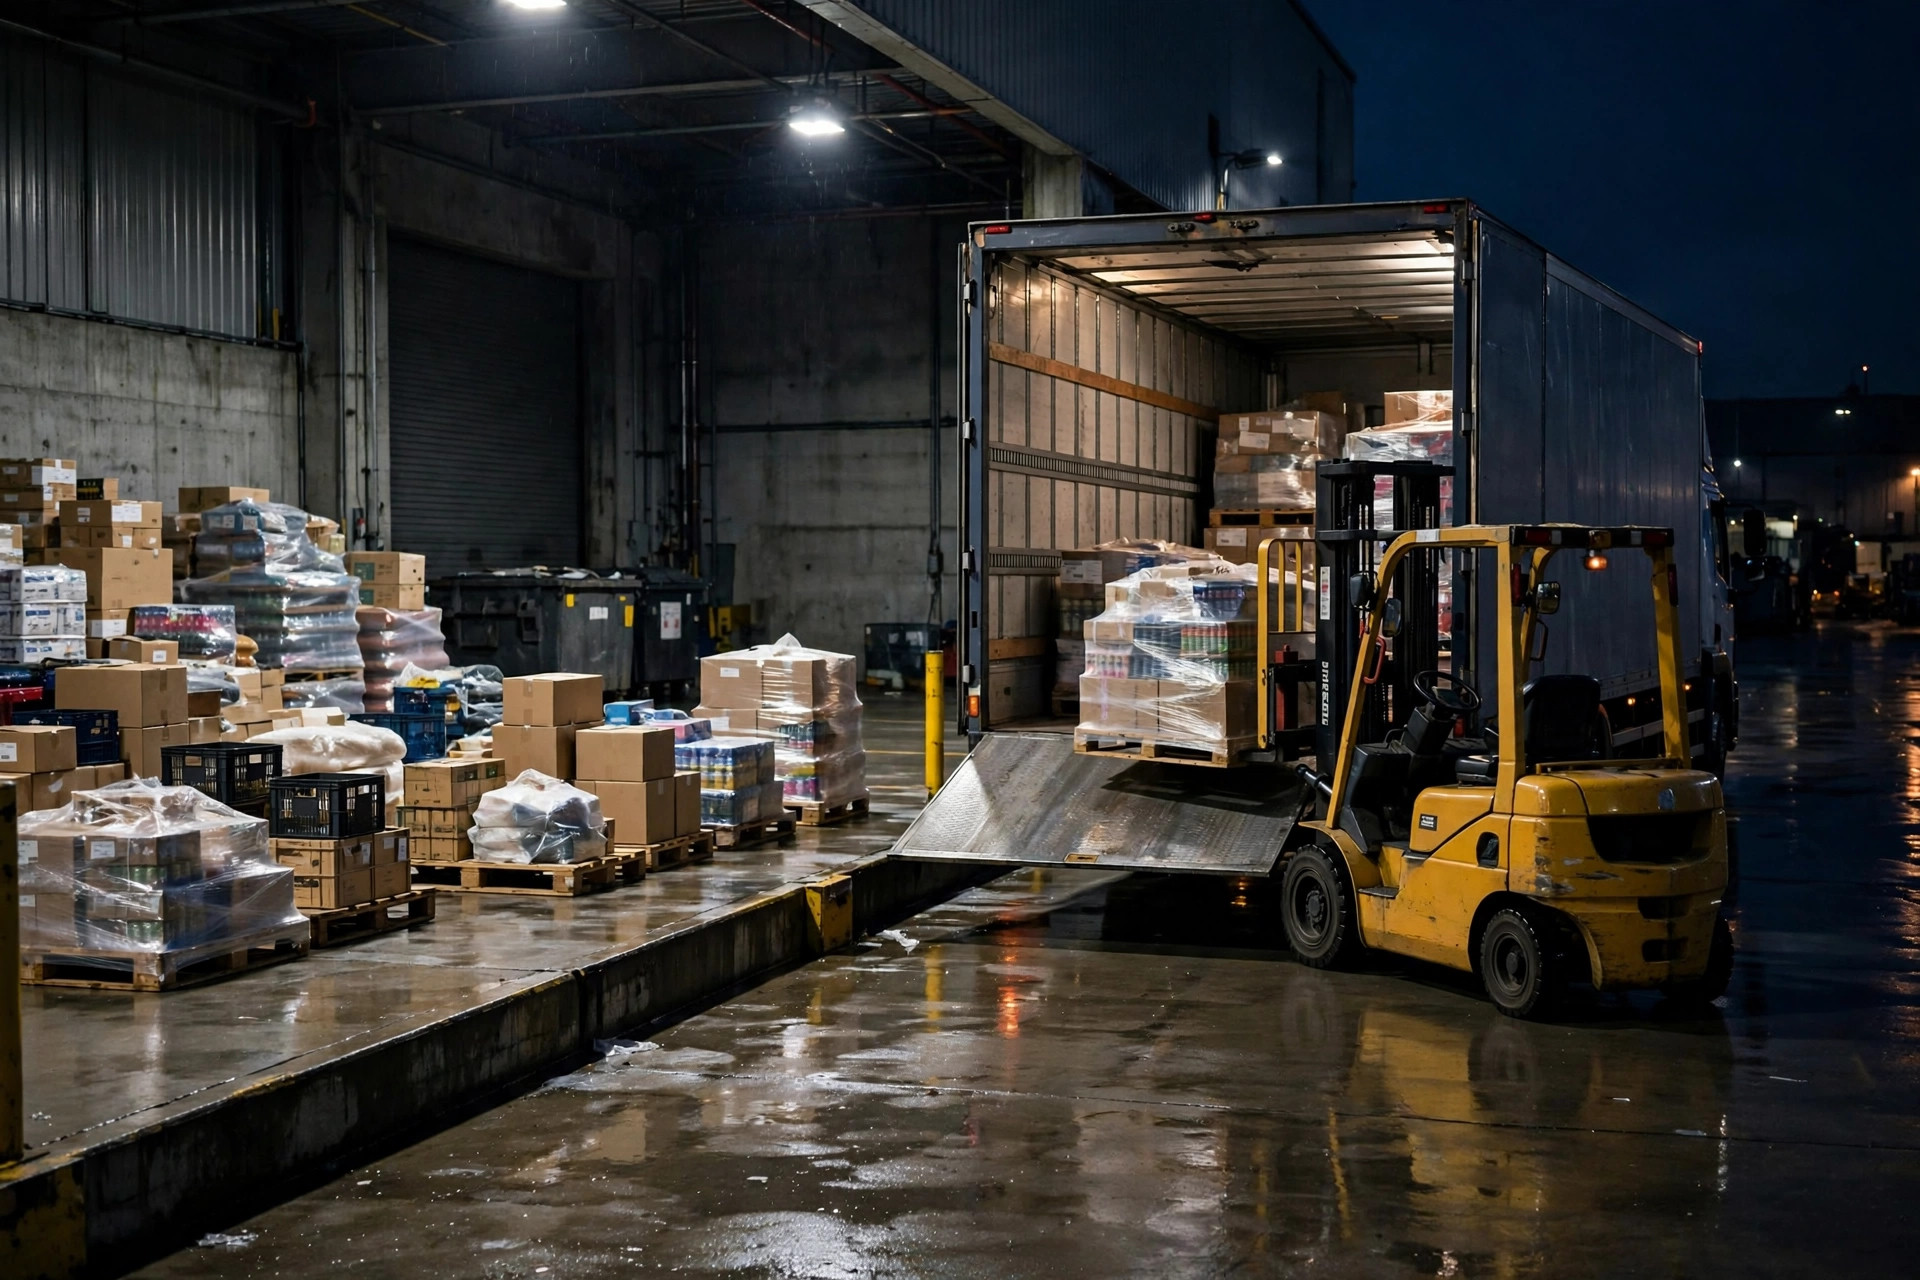
そしてドックこそ事故が集中する場所だ。トレーラーの半分が荷下ろしされ、運転手は帰り、パレットは一晩外に置かれる。翌朝、カートンが一つ消えている、雨が入り込んだ、フォークリフトがバックで角を擦った。ここで荷主、倉庫、運送会社の責任の押し付け合いが始まる。運送会社は「引き渡し完了」と言い、倉庫は「在庫に受け入れていない、うちのものではない」と言い、両社の保険会社は免責を宣言する。
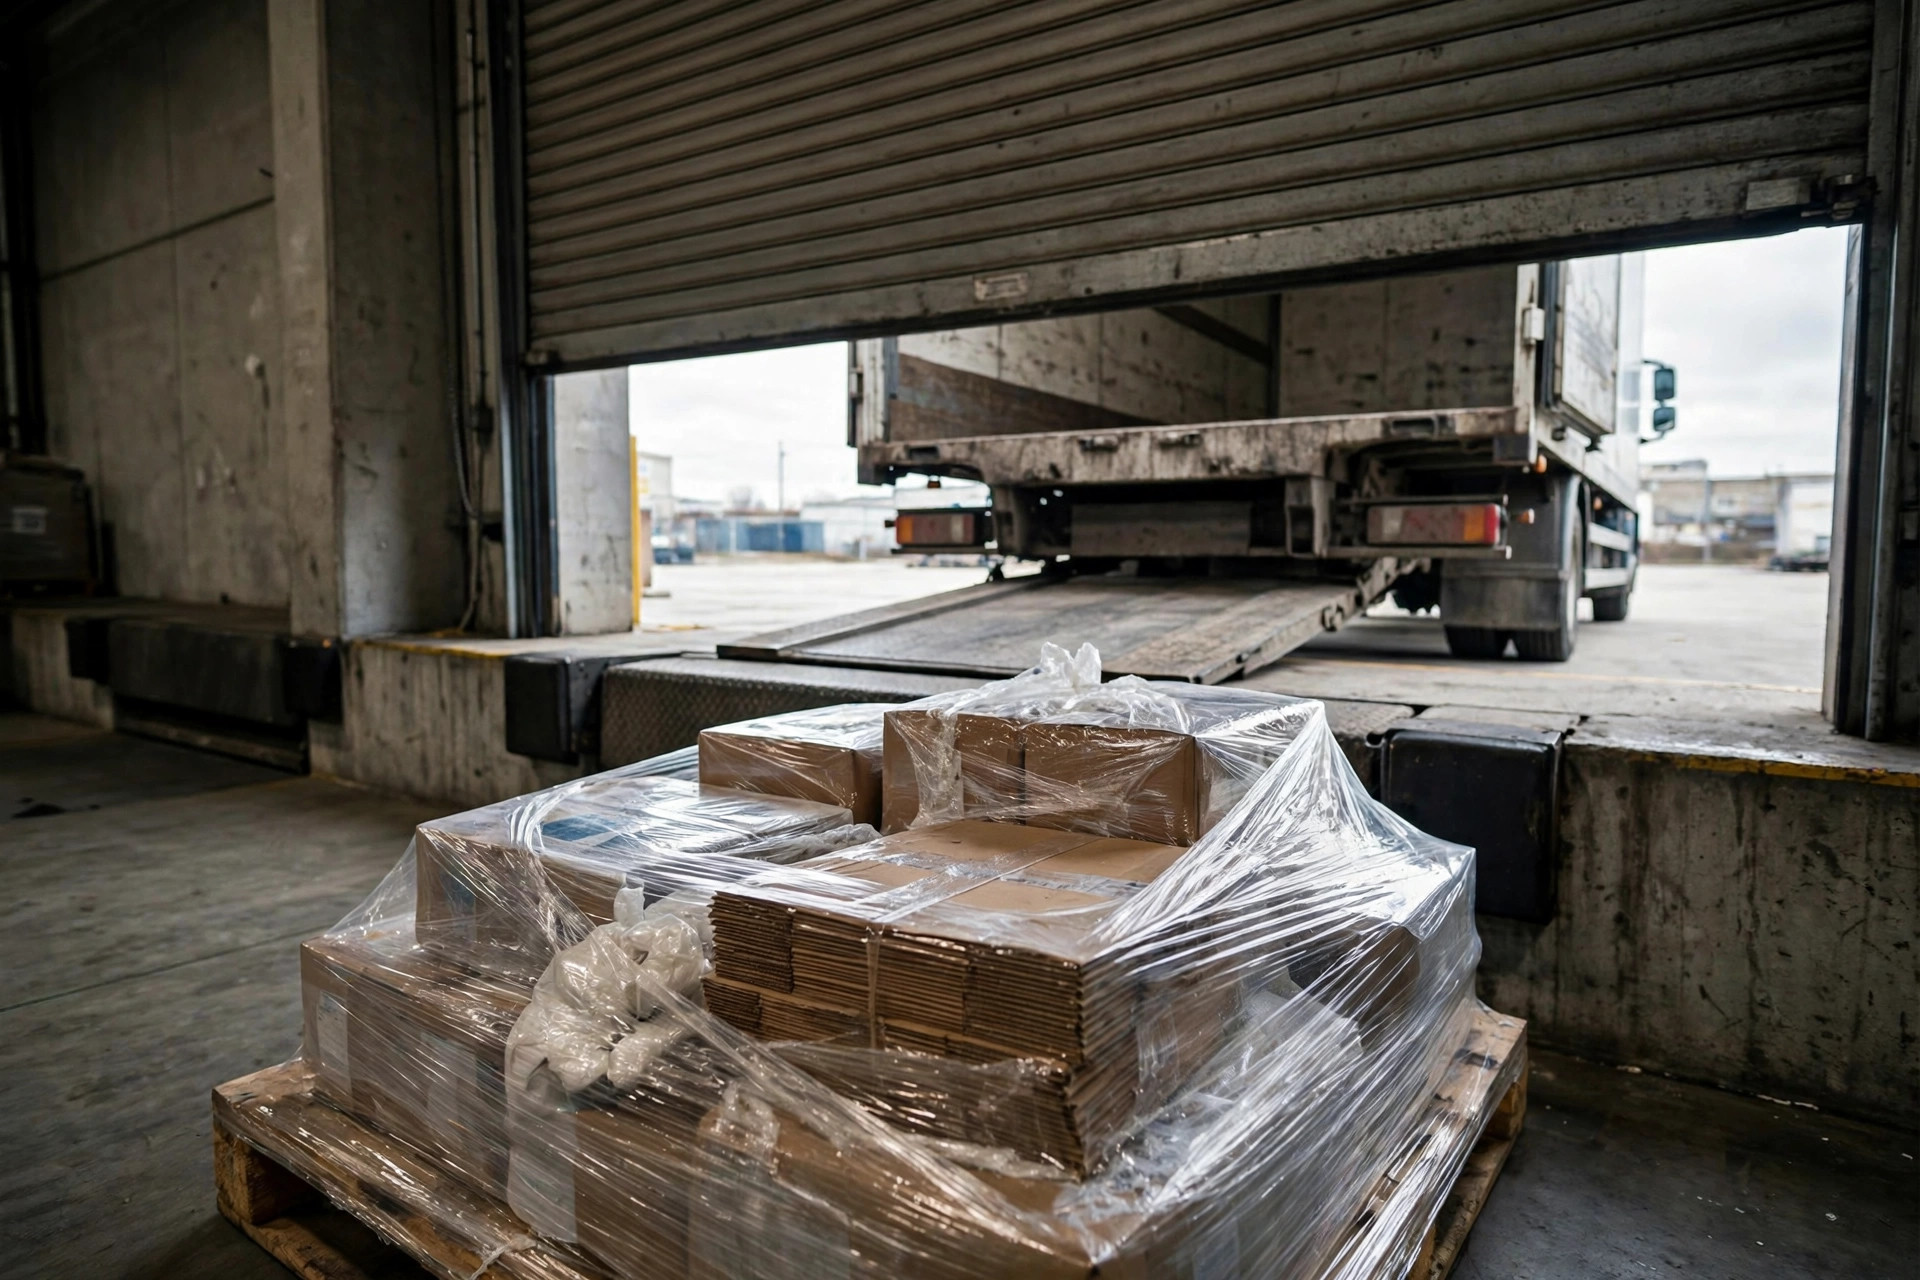
こうした争いが何ヶ月も続くのを見てきた。勝敗にかかわらず、中規模の荷主は払えないはずの弁護士費用とカレンダーの時間を燃やし尽くす。そもそも貨物の財産保険に入っていない荷主もいる——「倉庫に置いてあるんだから、いいよね?」
ここで率直に言っておきたいトレードオフがある。保険料、カバー上限、免責額はシーソーだ。高い免責額で保険料を下げれば小さな損害は自己保険、小的損害もカバーしたければ保険料は上がる。$15,000の出荷に$75の保険料はバーゲンに聞こえるが、免責額が$1,000あると分かれば、雨で傷んだ$800相当のカートン二つであなたが受け取るのはまさにゼロだ。数字はすべて辻褄が合い、カバレッジは飾り物になる。保険とは保険に入っていることではない。大事なときに払ってくれる保険に入っていることだ。
ギャップを塞ぐ二つのチェックリスト
理論はここまで。二つのチェックリスト——運営者向けの一つと、荷主の点検にもなる一つ——今夜から使える。
チェックリストその一:ドック引き渡し責任
- 引き渡し地点を文書で定義する。「署名受領プラスシステム入庫」なのか、「ドック上の貨物」なのか。契約書に書く。誰かの記憶に置かない。
- 夜間仮置きのルール:そもそもドック仮置きを認めるのか。上限時間は。誰が施錠し、誰がカメラを見るのか。
- 高額品、温度管理貨物、危険物には独自ルールを設ける。一晩のドック仮置きは禁止。指定スロットへ直行。
- 運転手の出発:運転手が荷下ろしして帰った後、誰の時計が回っているのか。文書に残す。
- 例外の報告期限:損傷や不足は何時間以内に報告し写真に撮らなければならないのか。それを過ぎれば「異常なし」とみなす。
チェックリストその二:保険証券で本当に重要な条項
- 貨物保険:保管/ドック仮置きの特約はあるか。標準の輸送約款は保管開始で終了する——ドックをカバーしたいなら別個の特約であり、正確な条件はあなたの証券と保険会社の現在の文言次第だ。
- 倉庫の法的賠償責任の上限と免責額:その上限は、あなたの最大顧客の在庫をカバーできるか。
- 倉庫契約第11条の申告価額:書類上の数字はいくらか。在庫価額の上昇に合わせて更新されているか。
- 結果損害の免責:チャージバック、ペナルティ、緊急補充の航空貨物はカバーされないことを肝に銘じる——そのリスクは自分で手当てする。
- 荷主自身の財産保険:建物内に置かれた貨物を、誰の財産保険がカバーしているのか。倉庫が入っていると思っている荷主は多い。実際には誰も入っていないことも多い。
明日にできることが一つある。今夜、貨物保険証券と倉庫契約を取り出し、「termination of coverage」と「exclusions」の見出しのページを探して、三つの言葉——「storage」「negligence」「consequential loss」——に丸をつける。丸をつけた結果、一晩のドック貨物を誰もカバーしていないことが分かれば、朝にブローカーに電話する。特約料は、カバレッジ争いのコストよりはるかに安い。そして法的な読み取りが曖昧なときは、推測しない——保険ブローカーか弁護士に相談する。
ギャップは昔からそこにある。問われるのはただ一つ。それがあなたにコストをもたらす前に、あなたがそれを見つけられるかどうかだ。
英語版からの翻訳。内容に相違がある場合は英語版を優先します。