按标签探索全站内容:文章、视频、行业新闻,字越大内容越多
点击标签,查看该标签下的文章、视频和新闻
滞箱费、滞柜费、司机等待费一次讲透:demurrage 是箱在港内超期付给码头,detention/per diem 是箱在港外超期付给船公司,司机等待费是付给车队的。FMC 计费新规之后,账单不再直接开给拖车公司,货主先看明细再追偿。苏珊教你合同里怎么写、谈判时问哪三句。
路透社报道,受美以与伊朗冲突升级影响,超级油轮从美国驶往日本的航程运费高达8100万美元,是去年的9倍,折合每桶运费40.5美元。运费已占美国原油价格的40%以上(2025年均仅7%)。分析人士警告运输成本将持续推高从加油站到超市的各类物价,货主应密切关注燃油附加费上调。
船舶、港口和物流网络数字化程度越来越高,导航、装卸、通信、维护等系统日益互联,也让海运运营暴露在勒索软件、供应链入侵和 OT 系统攻击之下。网络安全已不再只是 IT 部门的事:一次攻击就可能让码头停摆、货物滞留,港口与船公司须把 OT 防护纳入日常运营体系。
Sogese十月欧洲集运市场更新:亚欧集装箱运价7月以来大跌约四成(德鲁里上海—热那亚现货价从6463美元跌至3702美元/40尺),但运价走低不等于好交货。Xeneta 9月数据显示全球船期可靠性降至27%,远东—欧洲准班率仅4%、平均延误9.9天。苏伊士复航增加了有效运力,但上海宁波港口拥堵吞掉部分航程节省。启示:交付规划要按全成本+全时效算账,只看海运报价会被延误打乱节奏。
BIMCO援引Clarksons数据:10月前两周,每周经苏伊士运河的集装箱运力平均75.3万TEU,达2023年同期145.7万TEU的51.7%——自2023年底胡塞武装袭击红海船只以来首次突破五成。自7月6日双子星联盟宣布亚地航线回归运河,至今16条航线恢复正常绕行。BIMCO估计改道好望角曾推高全球集装箱船需求约10%,该增量正在快速消退,但亚洲港口拥堵加剧,净效应尚待观察。
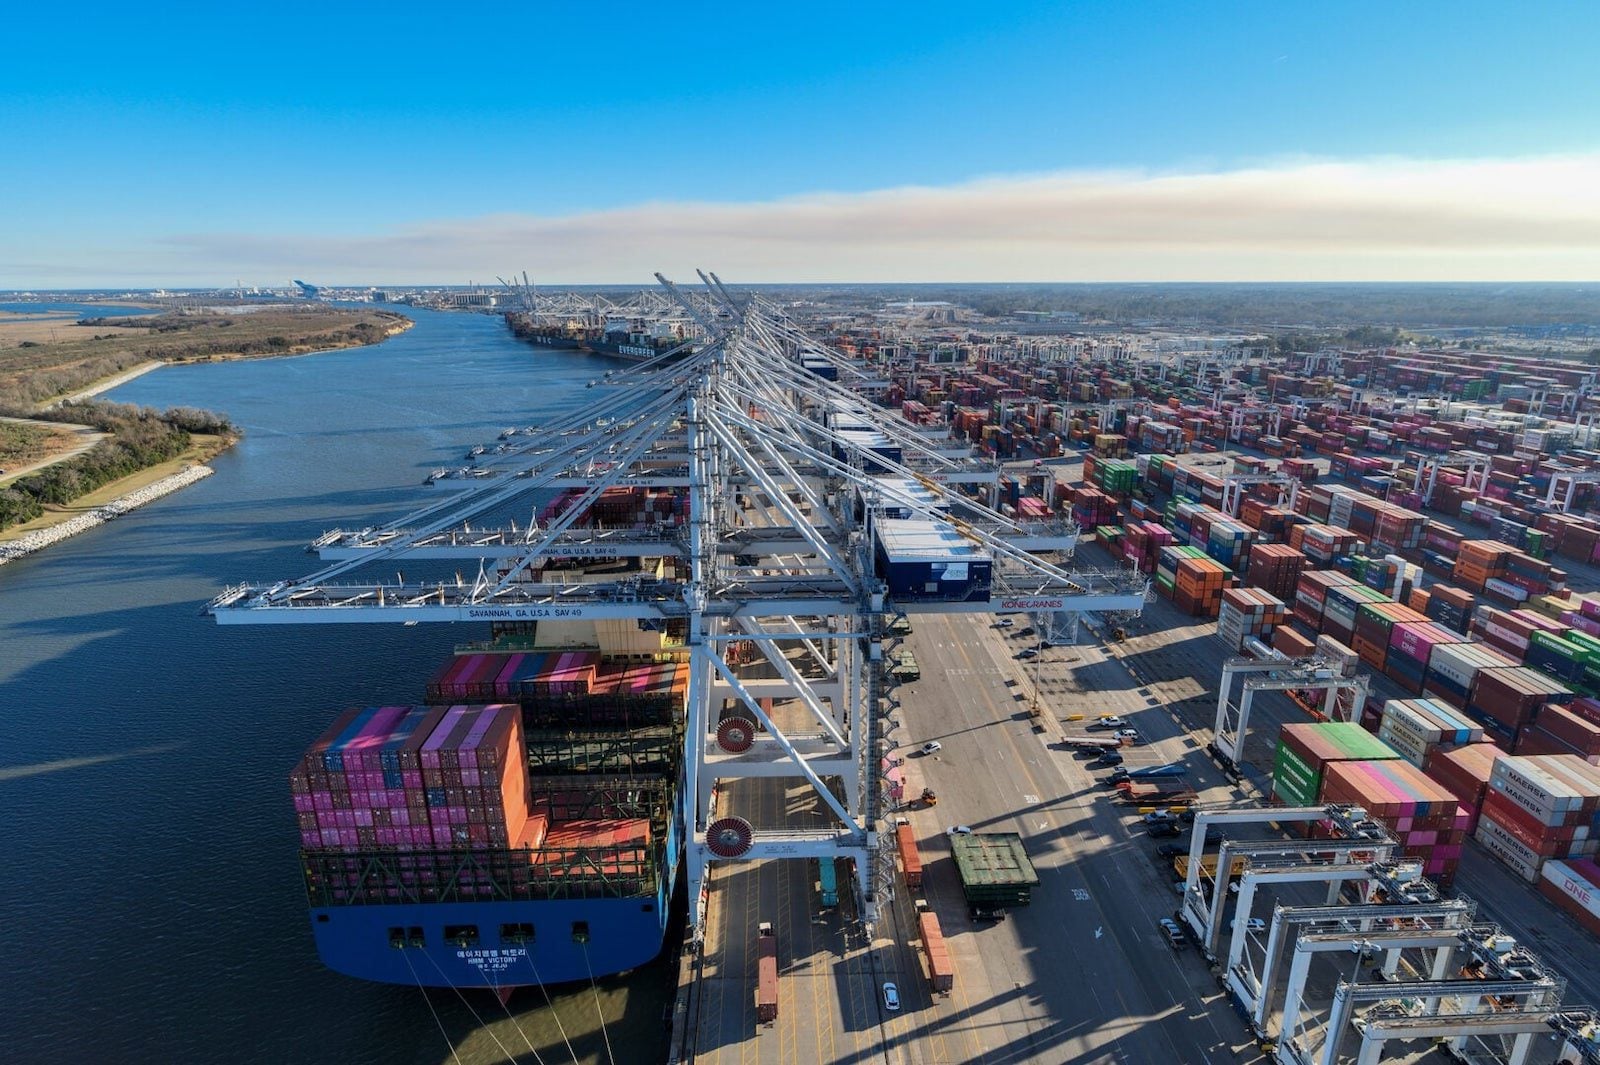
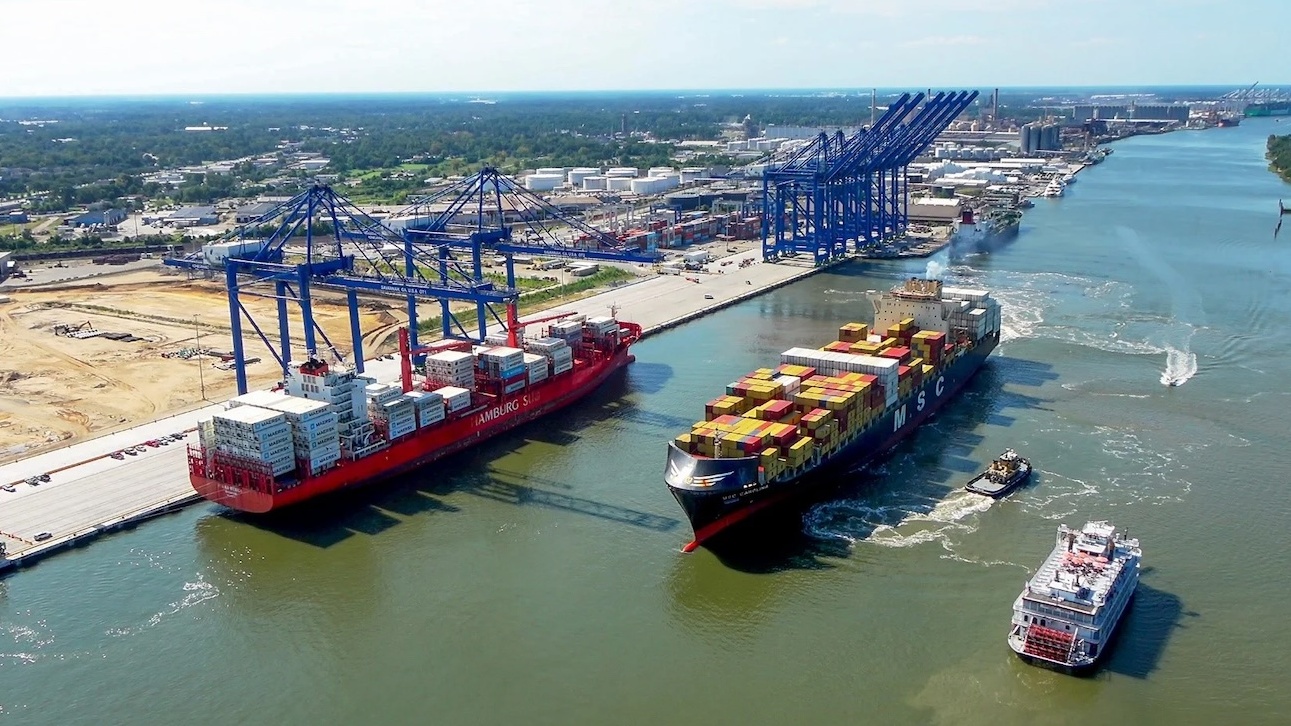
佐治亚港务局已获联邦批准,投资23亿美元在萨凡纳港新建集装箱码头,新增年吞吐能力350万TEU,巩固其美国东岸门户港地位。项目缓解了美东岸箱量分流的长期瓶颈,对做长期布局的货主和3PL是明确利好:东岸仓储选址与货源组织现在可以按更大运力做规划。
美国联邦海事委员会认定西班牙拒绝美籍船靠港、制造“不利航运条件”,拟对每艘挂西班牙旗的船按航次征收20万美元靠港费,并限制进口西班牙橄榄油、化妆品、陶瓷等商品。调查始于2024年12月,起因是西班牙拒绝三艘载有涉以色列货物的美籍船。措施尚未生效,进入60天公众意见期。西班牙政府已表示将联合欧盟捍卫利益。
胡塞武装袭击沙特基础设施,引发红海航运中断风险回升的担忧。集装箱运价本就走弱,地缘冲突再添不确定性,可能打乱2027年长约谈判的节奏。依赖红海与苏伊士航线的货主、货代应提前评估船期与运价波动风险。
两艘隶属同一支线船东的船舶在霍尔木兹海峡遭袭击,一艘起火沉没,另一艘被拖回安全锚地。霍尔木兹是全球能源与集装箱运输的咽喉要道,航线可能被迫改道、战争险与附加费看涨。进口仓储从业者应紧盯船期与舱位变化,关键批次提前备货、留足安全库存。
美国联邦海事委员会(FMC)提议:西班牙籍船舶每次进入美国港口缴纳20万美元费用,并对约31亿美元西班牙进口商品(橄榄油、化妆品、陶瓷等)加限制。这是对2024年起西班牙拒绝美籍军用物资运输船靠港的报复行动,调查已近两年。提案10月15日起接受60天公众意见。对从业者意味着:美欧航线摩擦升级,跨大西洋运费与舱位安排可能波动。
据Descartes《全球航运报告》,美国9月集装箱进口达2546261标准箱,创9月历史新高,同比增长10.3%,较疫情前2019年9月高出24.8%。尽管中东局势扰动全球集装箱流,进口依然强劲。旺盛到货量意味着今秋港口与仓库产能将持续承压。
越来越多集装箱航线改走更短的苏伊士运河,与仍绕行非洲南端好望角的船舶在北欧枢纽港时间上撞期,港口担心出现到港扎堆、拥堵加剧。货主与货代需提前关注船期波动与港口拥堵风险。
网络勒索团伙n0n在暗网泄露站一次性点名38家航运与港口企业,覆盖18个国家,包括釜山码头运营商、ONE等,疑似数据已遭窃取。安全公司SOCRadar认为各家数据特征相似,可能源自共用平台或EDI系统遭入侵,而非38次独立攻击。该团伙设定10月19日为公布期限,索要240万至1400万美元比特币。
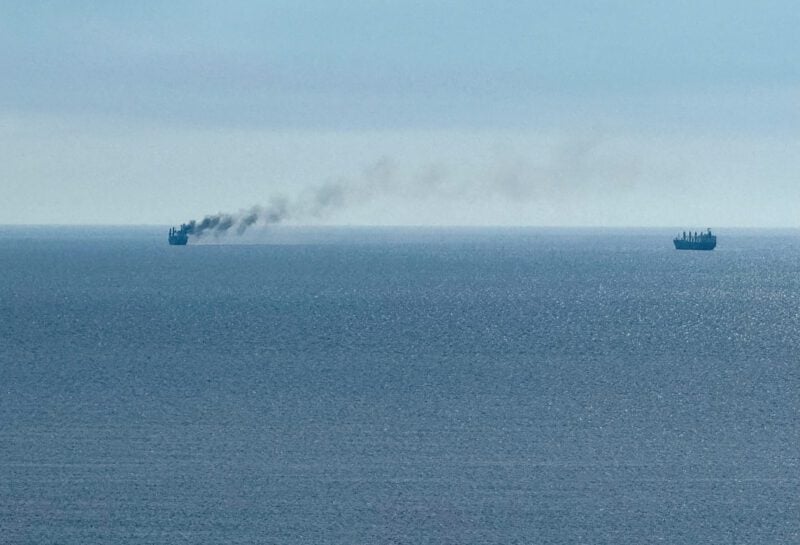
消息人士称,一艘集装箱船在霍尔木兹海峡附近被不明发射物击中后沉没。这是该地区近期一系列袭击的最新一起——上周一艘船只在阿联酋海岸外13海里处遇袭起火。霍尔木兹海峡是全球关键的航运咽喉,事件可能推高战争险保费、引发船只绕行和船期延误,从事进出口的货主应提前准备应急物流预案。
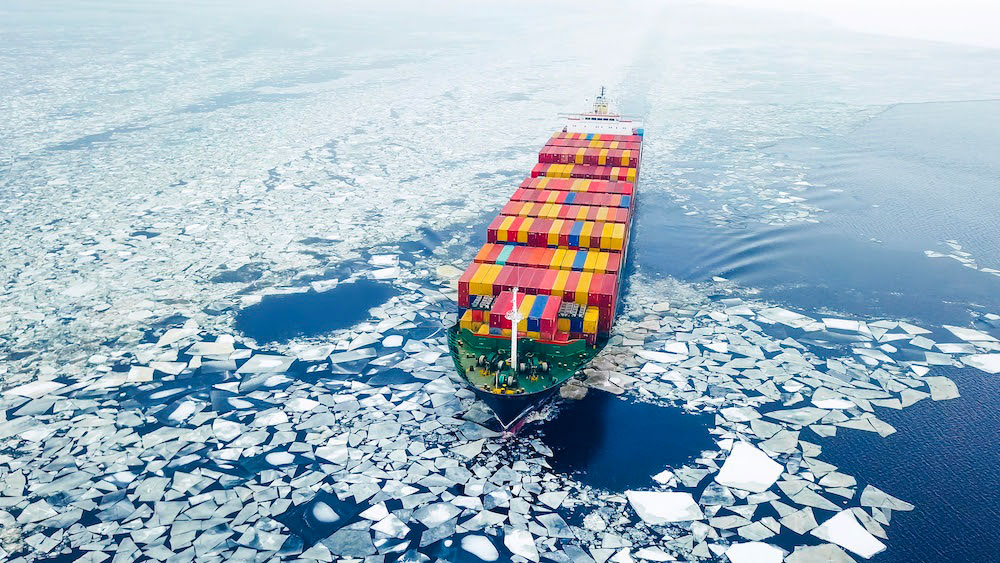
韩国总统李在明表示,致力于在 2030 年前开通釜山经北极航线至欧洲的集装箱服务。泛星航运 2758TEU 的试验船完成 40 天往返费利克斯托与鹿特丹之旅,单程仅 20 天,比苏伊士航线快近 10 天;但装载量仅 837TEU,未达目标。韩国船公司对商业可行性持怀疑态度,海洋水产部将分析航次数据。
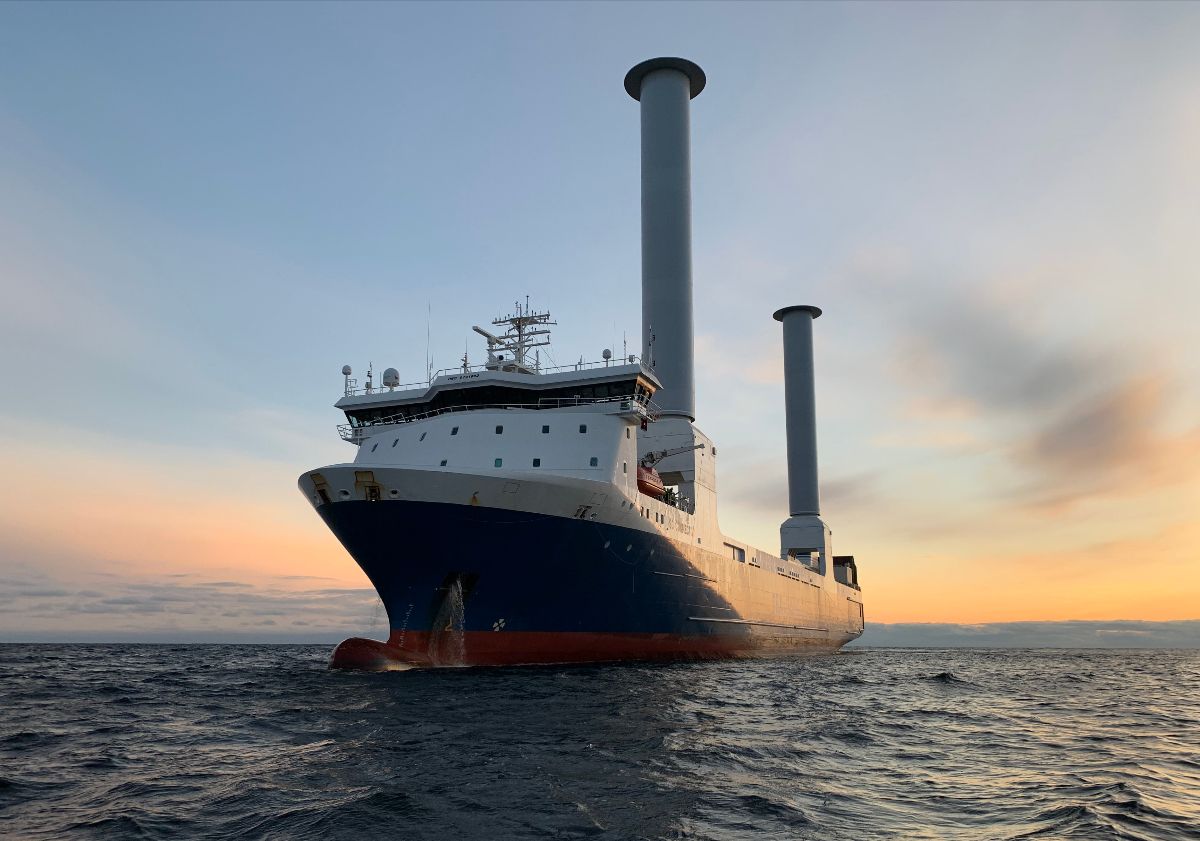
随着国际海事组织收紧碳减排规则,韩国船厂正加速推广风力辅助推进。HMM与宇洋航运为巴西淡水河谷订造12艘带旋筒帆的散货船,单船节油可达10%;马士基首次在8700箱集装箱船上装旋筒帆;韩华海洋交付给雪佛龙的LNG船配两面硬帆,节油可达12%。
波罗的海交易所干散货运价指数周二再跌1.8%至2801点,连续第七个交易日下滑,创8月20日以来新低;好望角型船指数跌3.7%至3994点。运价走弱压低铁矿石、煤炭、粮食等大宗货物的海运成本,短期利好进口商,但也反映干散货航运需求疲软。
ING数据显示,受中东局势和制裁影响,全球原油油轮平均日租金10月初突破50万美元,是2025年均值的10倍,创历史纪录。沙特至鹿特丹单桶运费从约2美元飙升至35美元以上,欧洲柴油裂解价差达去年均值2.5倍,卡车燃油附加费面临上行压力。
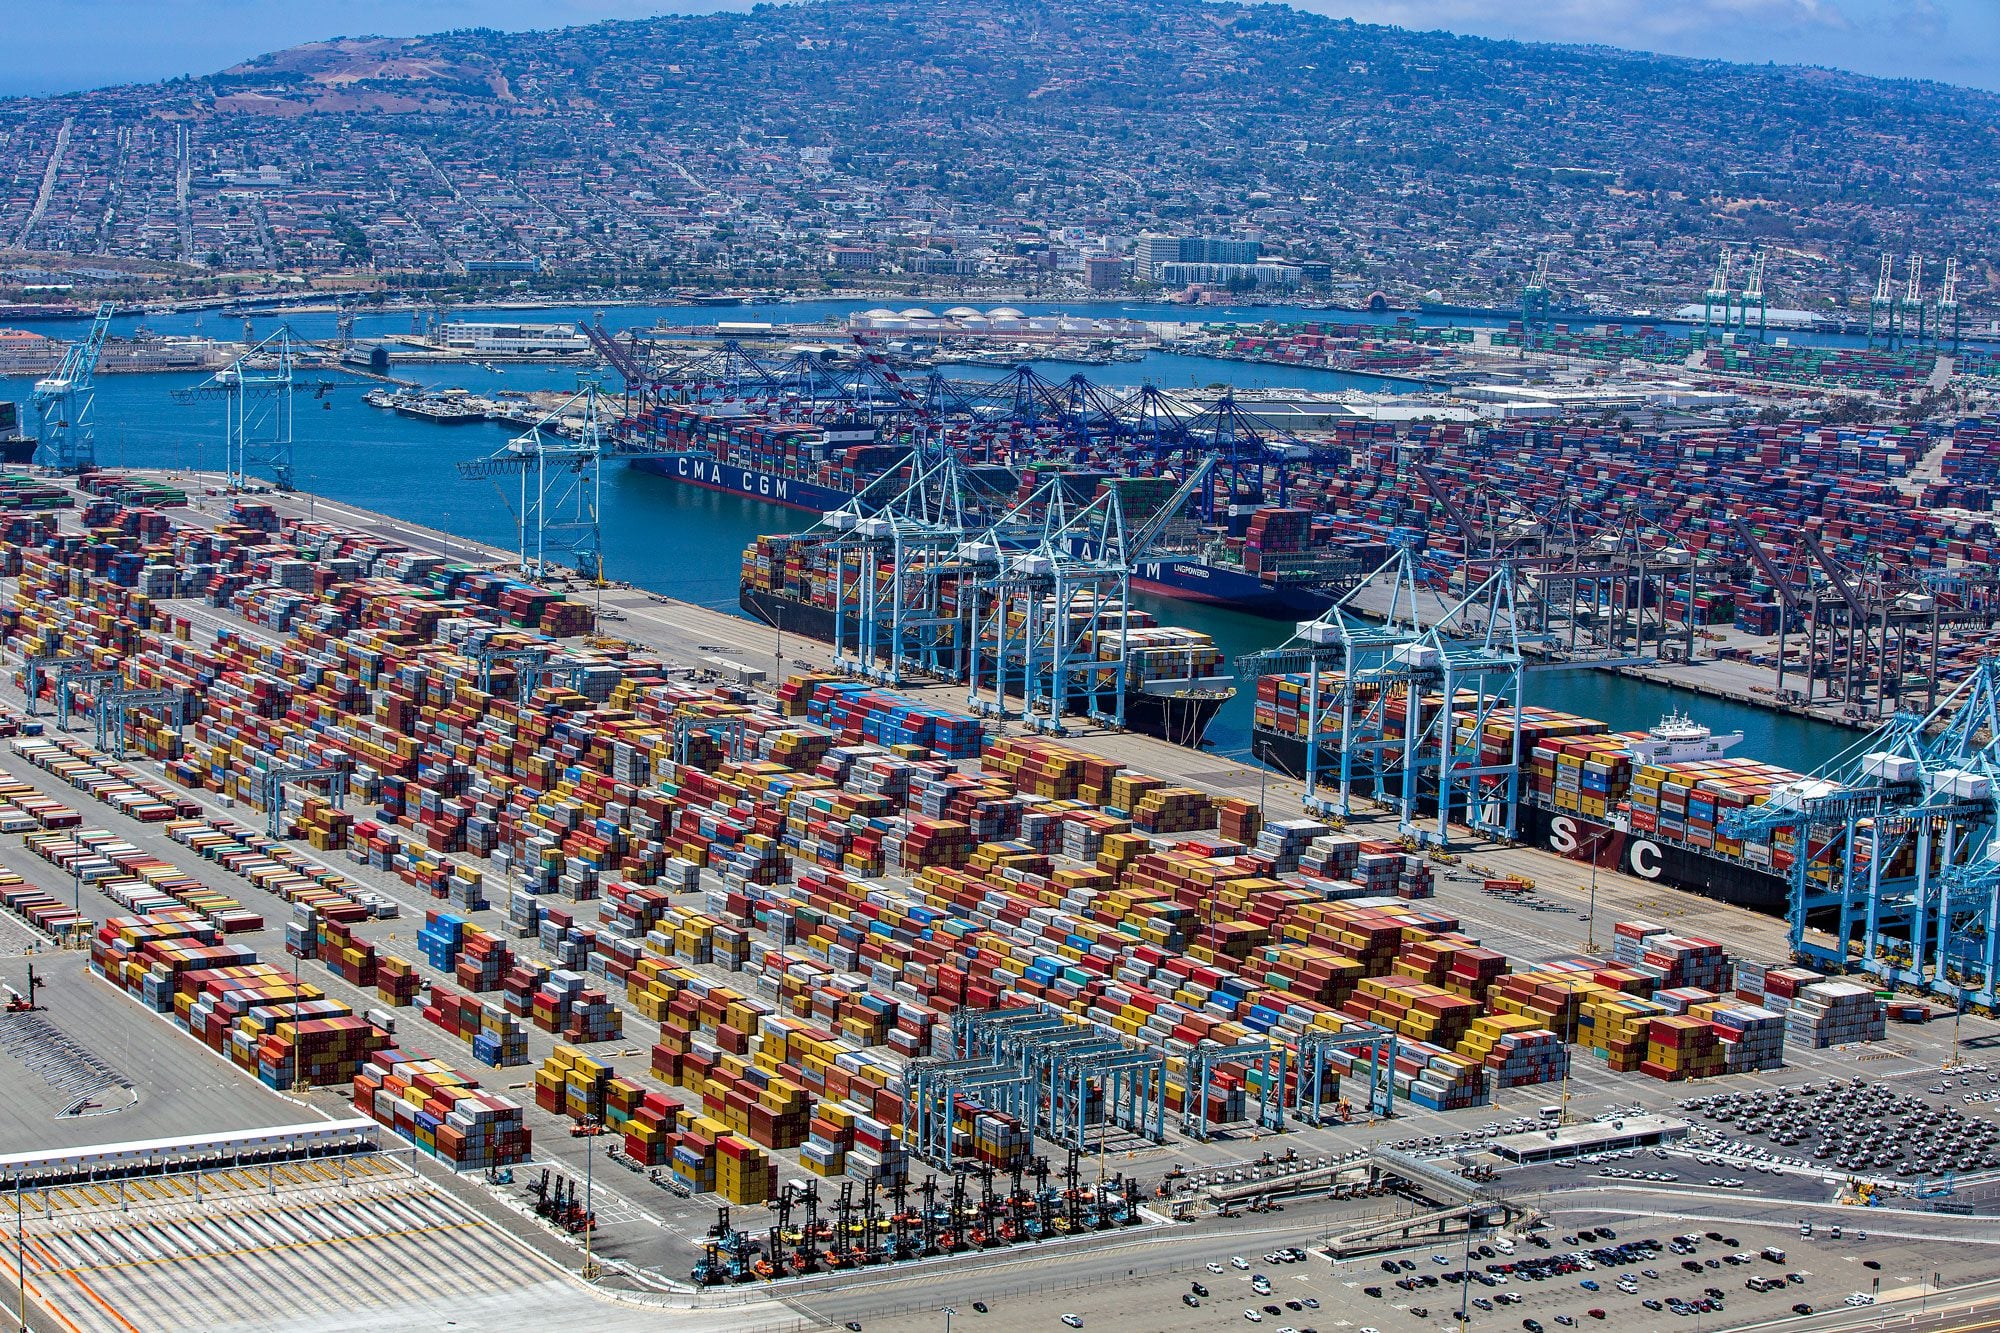
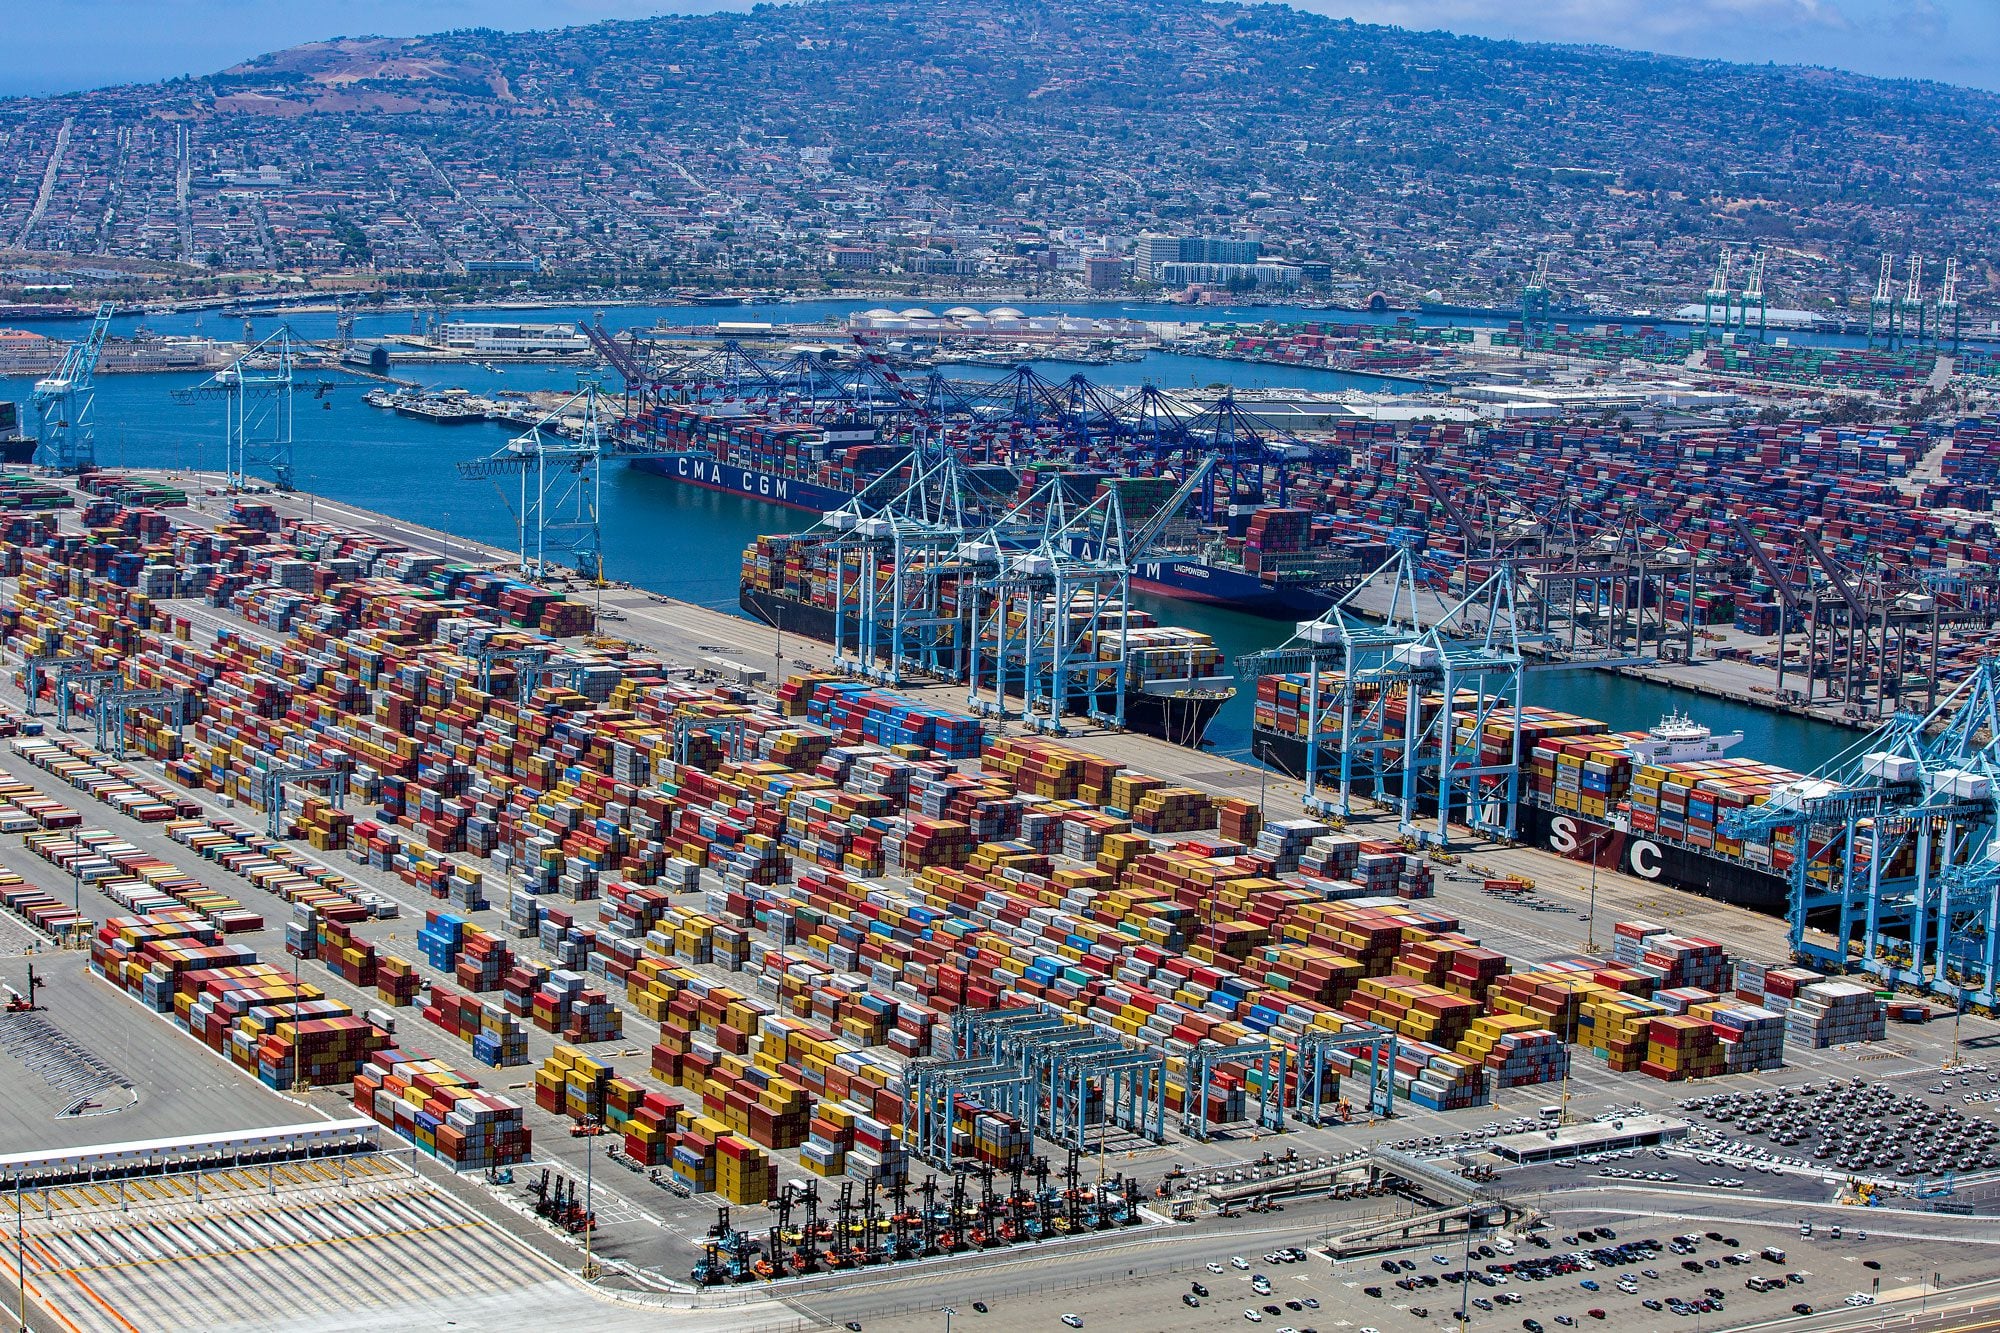
洛杉矶港9月处理142万TEU,创港口118年历史最佳单月及西半球纪录,进口同比增长19%。执行董事塞罗卡警告,关税税率反复和采购来源转移正搅动跨太平洋航线,让港口和货主都难以做规划,创纪录的货量不等于确定性。
尽管胡塞武装与沙特的敌对局势升级,苏伊士运河的船舶通行量正在回升。分析机构Linerlytica预计,红海航线将在2027年第一季度全面恢复常态。对货主和货代而言,欧亚航线有望缩短航程、降低绕行好望角的附加成本,船期规划可逐步回归常态;但短期内安全溢价和航线反复仍是风险,需保留运力弹性。
Xeneta九月报告:全球集装箱船准班率连四个月下滑至27%,平均延误6天;远东-北美仅20%准班、平均晚6.9天。台风季、旺季货量和燃油成本三重挤压,马士基跌至47%准班、阳明只剩4%。中美西岸现货运价冲上7717美元/FEU,为去年四倍多。货主和3PL的海外仓备货节奏,按“多留一周”来做。
法国军方13日扣押涉嫌为俄罗斯“影子船队”运原油的油轮DF Peak(原名加里宁格勒、挂贝宁旗),正押往留尼汪岛接受检察官调查——这是法国2024年以来至少第五次扣押俄关联油轮。俄驻法使馆斥为“海盗行径”、违反国际法;美国前一天刚暂时放宽对俄柴油制裁,欧洲则在加大对假船旗油轮的查扣力度。
德鲁里数据显示,西非集装箱吞吐量去年同比增长19.4%,大型船舶不断进入亚洲—西非航线,但港口及腹地基建明显跟不上货量增速,拥堵暴露出“码头大门之外”的陆侧环节短板。随着西非与拉美贸易兴起,投资节奏已明显落后,区域港口持续承压。货主和船公司在西非航线布局时需把陆侧瓶颈纳入风险评估。
保加利亚召见俄罗斯大使:两艘货船在保加利亚海岸附近遭无人机袭击,索菲亚称俄方是主要受益者。此前保方一直不愿点名俄罗斯,此次态度首次转变。黑海是乌克兰粮食出口的关键通道,袭击频发已推高保险费用、部分船只拒绝前往,保方称遭受重大经济损失。
长荣海运高管表示,美国经济向好支撑进口需求,跨太平洋集装箱运价将维持对欧洲线的溢价,2027年春节前看好美线。上海出口集装箱运价指数显示美东线每40尺箱约10524美元、美西约7584美元,远高于欧洲线每TEU2274美元;红海复航也将继续压低欧洲线运价。
韩国 Tradlinx 对年超 50 万票海运集装箱分析发现,船公司在 8.43%(42832 票)情况下未提供到港时间,近四分之三缺口在中转港;船公司 ETA 平均误差 15.4 小时,5% 的票误差超 48 小时。空白 ETA 不触发预警,货主只能人工查网站,到港、拖车和仓库计划全靠猜。
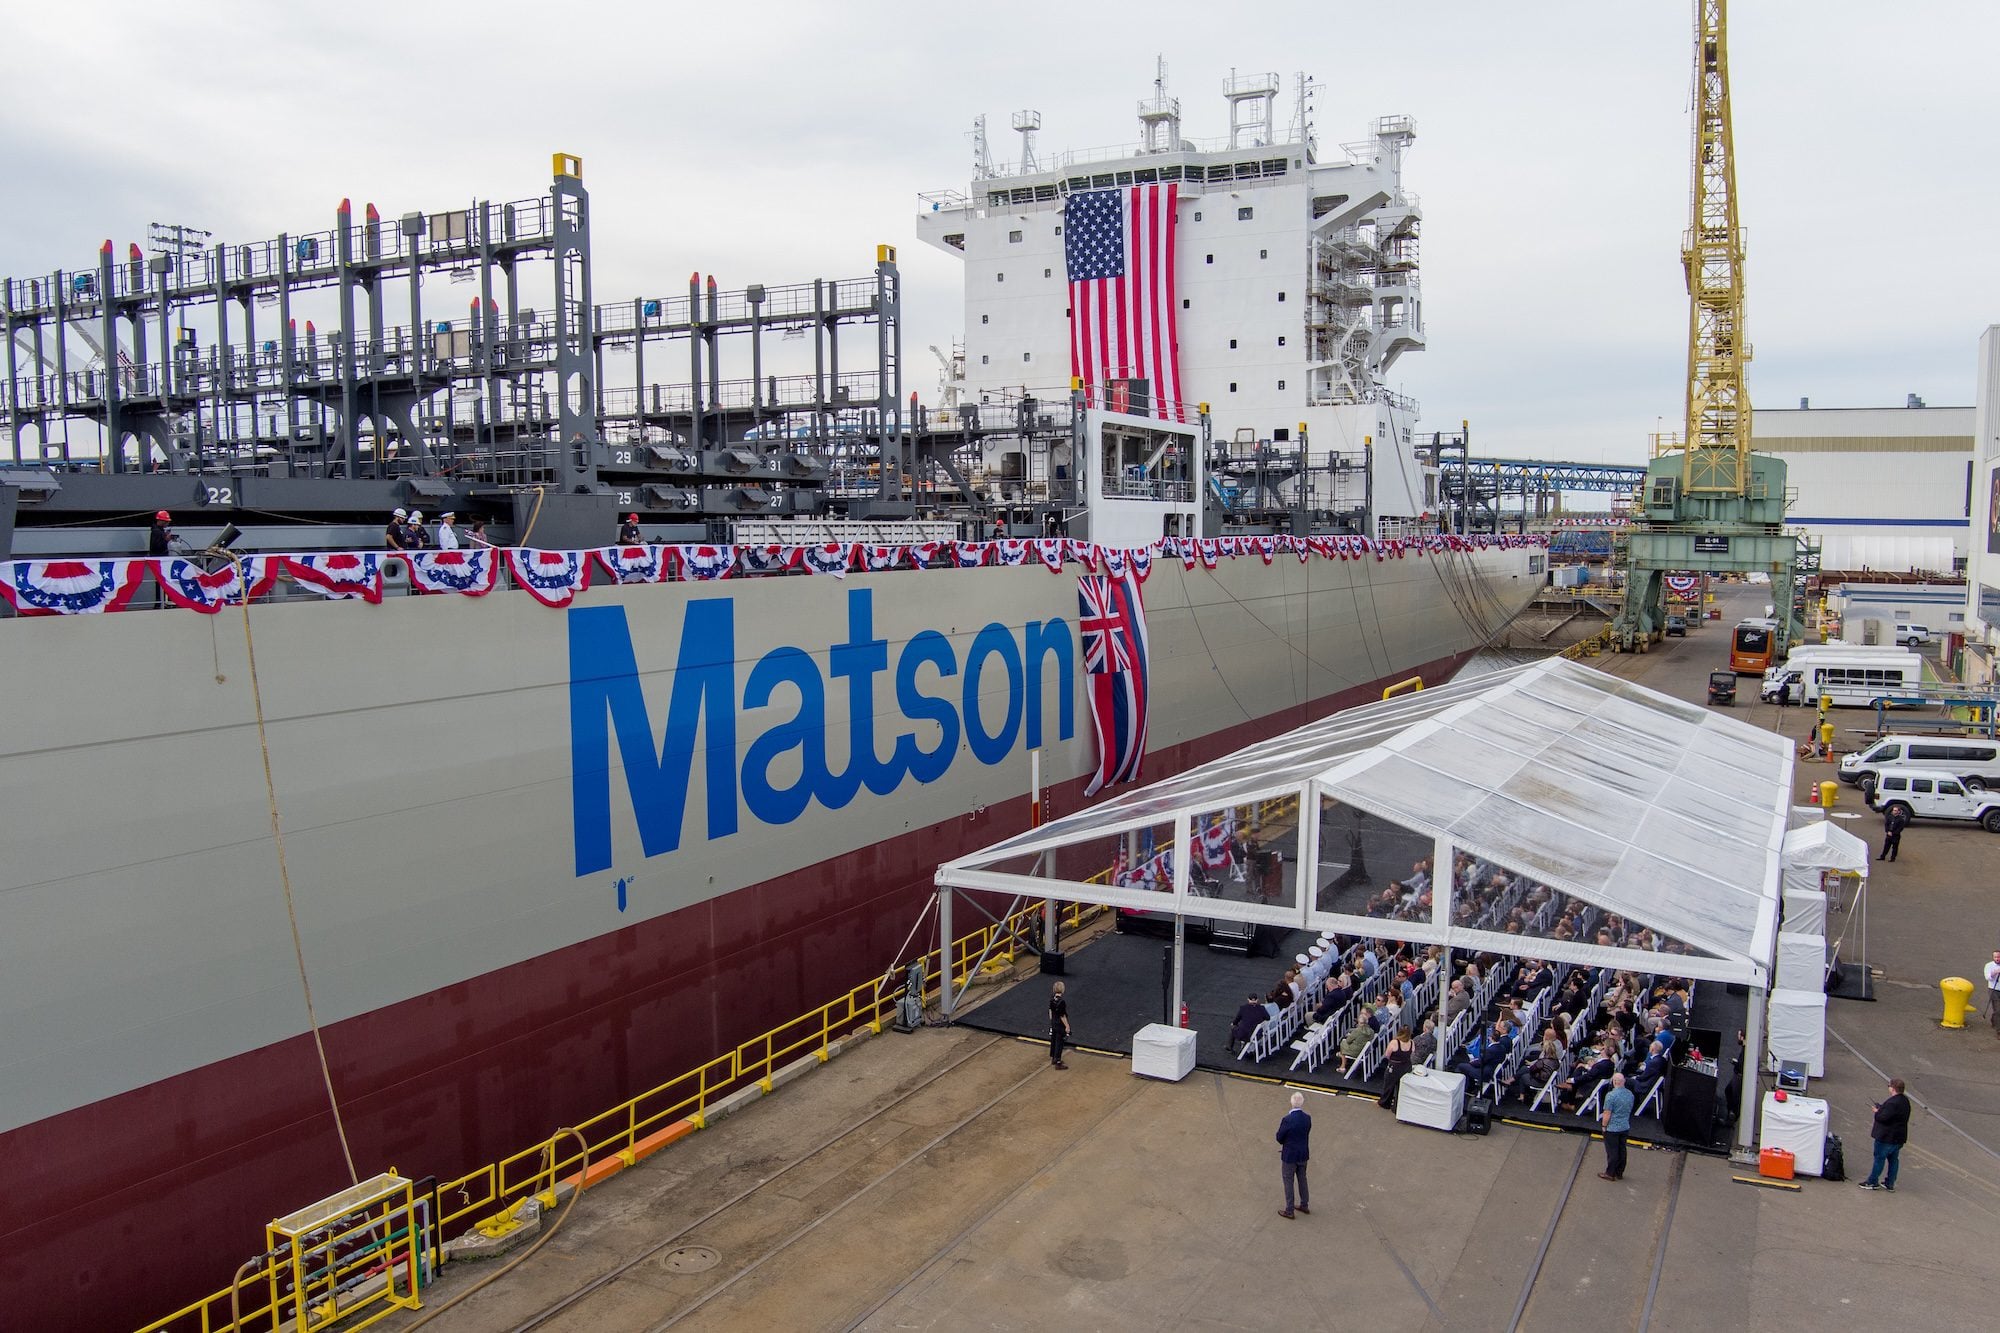
美森轮船(Matson)在韩华费城造船厂为三艘新建琼斯法案集装箱船中的首艘举行命名仪式,这是其10亿美元船队更新计划的重要节点。新船为Aloha级,将投入美国本土至夏威夷航线,提升运力与燃油效率。琼斯法案运力直接支撑夏威夷等非本土州的供应链,货主可关注后续交付带来的舱位变化。
波罗的海干散货指数(BDI)周一下跌2.2%至2852点,创8月21日以来最低。拖累最大的是好望角型船指数,单日暴跌4.4%至4148点,为7月底以来最低,反映铁矿石与煤炭海运需求疲软。巴拿马型和超灵便型指数小幅上涨。BDI是全球大宗商品贸易的晴雨表,其走弱预示干散货运价承压。
意大利货运商Sogese发布10月欧洲集装箱市场报告:亚欧运价连跌13周,但8月远东到欧洲准班率仅6%、平均延误8.2天,台风后宁波、上海、盐田港仍有110万标箱货物压港。建议进口商把到货时间多留至少8天、短期合约从短签。降价是真机会,但别误以为服务已恢复稳定。
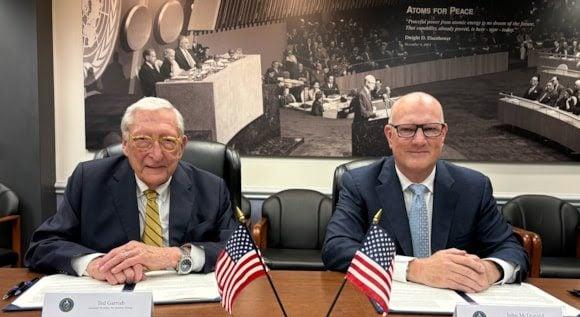
美国船级社(ABS)与能源部核能办公室签署谅解备忘录,联合推进核动力在商船运输中的应用,包括核动力船舶、浮动核电站及配套基础设施。双方还将开展概念与可行性研究,并评估建设能够建造、运营和维护核动力船舶的美国造船工业体系所需条件。这标志着美国商用航运的能源自主与脱碳路线正从技术研究走向产业化布局。
霍尔木兹海峡局势再度升级:周日又有 5 艘商船在海峡及周边海域遇袭,其中包括 1 艘集装箱船和 4 艘油轮。袭击事件持续发酵,正推高油轮运价,并威胁全球石油与集装箱运输的重要咽喉通道。货主和货代应密切关注航线改道与保险费用变化。
油轮运费飙升正让美洲重质原油出口受阻:委内瑞拉、美国和加拿大产油大于消费、本需出口亚洲平衡市场,如今低价重质原油在美洲积压。与此同时亚洲和欧洲买家却面临供应短缺,基准油价站上每桶100美元上方,全球油市出现罕见分化。运费成本已成为左右原油流向的关键变量。
今夏台风导致中国港口大排长队,9月北美和欧洲货主的靠泊延误愈发严重,亚洲航线船期可靠性遭受重创,船公司正全力恢复准班率。旺季在即的进口商应预留更多在途缓冲,并与货代确认船期弹性,避免库存断档。
洛杉矶港9月处理104.3万标准箱,创建港118年来单月最高纪录,季度与四个月累计货量也同步刷新纪录。进口重箱同比增19%,空箱量同样创月度新高。港务局称这波货量来自消费需求韧性、补库存以及货主向洛杉矶港转移货源。对美国进口商和仓储从业者意味着:旺季补货窗口仍在,但港口和拖车资源可能持续吃紧。
东方海外第三季度集装箱运输收入同比增长45.1%至32.8亿美元,总运量212万标箱、增长9%,平均单箱收入上涨33.1%。跨太平洋航线最强劲:收入增长71.8%至14.4亿美元,运量增13.1%至59.5万标箱;亚欧航线运量增速最快(+15.4%)。跨太平洋货量激增,预示美国进口旺季备货需求强劲。
中国船东和车企联手扩充汽车船队:中远海运特运、比亚迪、上汽安吉物流计划投资约25亿美元,建造21艘11000车位滚装船。今年新签汽车船订单若破100艘将创纪录,在手订单占现役船队26.7%。宁波海运拟4.8亿美元租两艘7000车位船20年。
Sea-Intelligence 最新分析警告:疫情以来集装箱现货运价波动加剧,与整体市场价格日益脱节,在亚欧和跨太平洋航线尤为明显。托运人和货代若只盯现货指数做运力与预算决策,可能严重误判市场。签约运价与实际支付水平才是更真实的晴雨表,订舱与备货策略应参考更全面的运价构成。
马士基10月北美市场更新显示,北欧至北美运力本月恢复正常,但现货舱位依然紧张,建议至少提前三周订舱;TA2航线随货量回升将很快订满,加拿大东海岸因低水位导致吃水受限、舱位持续紧张。地中海至休斯敦航线已开放三周前预订。美国进口商应尽早锁定舱位,防范旺季无舱可用。
21万吨级氨动力散货船Mineral Europa近日首航驶往澳大利亚,为全球首艘氨燃料大型远洋干散货船。该船由CMB.TECH建造,是其2029年前21艘氨动力船计划的首艘。氨燃烧零二氧化碳,但环保性取决于制氨方式;新燃料对船舶设计、船员培训和加注设施提出新要求,货代与港口需提前关注。
伊朗安全负责人11日表示,美方对伊朗“重开霍尔木兹海峡七项条件方案”的答复“不充分”,在条件满足前不会对美开放海峡,也不会展开谈判。伊朗曾在联大期间提议:若美方同意七项条件,海峡可在一周内恢复正常通航;美方则经卡塔尔中间人作出回应。霍尔木兹海峡承担全球五分之一石油与液化天然气运输,僵局延续意味着油轮运费高企、能源供应链扰动将持续,对油品与化工物流企业构成直接压力。
船运经纪商 Gibson 最新周报显示,上周中东海域油轮遇袭次数创下开战以来的最高纪录,本周仍在加速。船舶与船员处境空前危险,油轮即期运价同步暴涨。原油和成品油运输成本与船期可靠性直接受冲击,进口商与货代应提前评估战争风险附加费和船期延误风险。
据 Clarksons Research 10 月 9 日周报,受中东冲突影响,全球 VLCC 即期日租金均值达 80.5 万美元、运价 20~45 美元/桶(美湾至中国航线 37.5 美元/桶,去年同期仅 5 美元),双双创历史新高;VLGC 日租金也创 20.9 万美元新高。10 月以来中东至少 10 艘船(100 万总吨)遭袭受损,霍尔木兹原油通行累计少约 20 亿桶。运价暴涨直接推高进口商到岸成本,备货与合同谈判需重新评估运费条款。
德路里亚洲区内集装箱指数(IACI)本周微跌1%,报1503美元/40英尺箱,结束连续六周上涨。长假期间需求走弱,上海至曼谷、马尼拉、横滨航线运价下跌3%;菲律宾港口拥堵加剧,赫伯罗特暂停接受至马尼拉的新订舱。上海港与宁波舟山港排队严重,平均等待74和58小时,德路里预计运价总体企稳。
马士基发布10月欧洲市场展望:国庆黄金周后中国工厂复产、货量逐步回升,建议货主盘点库存、提前锁定运力。欧盟修订版《联盟海关法典》已于9月公布、2027年9月起实施,新设欧盟海关管理局与海关数据中心,合格企业可按“信任与核查贸易商”制度自报关;150欧元免税门槛取消则推动跨境电商转向区域库存履约模式。空运在半导体和数据中心设备需求拉动下年末保持紧俏;瓦伦西亚港铁路施工至11月7日,经停该港的铁路货主需提前规划运力。
洛杉矶港 9 月处理 1,042,652 个标准箱,创下建港 118 年来单月最高纪录,比 2025 年 7 月的前纪录多出 2 万多箱;第三季度近 300 万箱,也是史上最繁忙季度。旺季前置备货与强劲进口需求是主因。货代与 3PL 应关注港区堆场拥堵、拖车周转和圣佩德罗湾锚地压力。
本周海岬型散货船市场持续承压:大西洋航线疲软盖过了太平洋航线的缓慢复苏,5TC日均租金从周一的43833美元跌至周五的39363美元,逼近4万美元关口。太平洋市场因成交回暖相对坚韧,但经纪商认为短期难有全面反弹。干散货运价走弱将直接拉低大宗商品海运成本。
10月10日至11日,又有两艘油轮在霍尔木兹海峡被不明投射物击中;美军中央司令部则在阿曼湾打伤了巴拿马籍货轮Ocean Molica。针对商船的袭击正从霍尔木兹海峡蔓延到波斯湾腹地,持续升级。霍尔木兹海峡承担全球约五分之一的能源海运量,航运保费和运价承压,货主需关注改道与延误风险。
韩国 PanStar 集装箱船 Acro 经北极航线完成该国首次欧洲商业往返:8月22日从釜山出发,50天后返航,途经菲利克斯托、鹿特丹、格但斯克。韩方称北极航线可将航程缩短约三分之一,目标2030年开通定期航班。首航仅装载737 TEU(目标1300 TEU),船期可靠性仍是最大挑战。
美军中央司令部称,10日一架战机用精确制导武器击伤巴拿马籍散货船 Ocean Molica(又名 Arika Sun)船尾,使其动力瘫痪,船员未受伤。该船从伊朗港口驶出后试图穿越美军在阿曼湾的海上封锁。CENTCOM 警告往来船只注意封锁通告;霍尔木兹海峡过境船只降至两个多月最低,油价受支撑。
荷兰政府提议修改法律,以便更容易拦截俄罗斯“影子舰队”油轮。若法案通过,在荷兰专属经济区内悬挂假旗航行的影子船只可被扣留,并押送至锚地或港口接受检查。这类船只常被用于规避国际制裁。俄罗斯驻荷大使馆随即威胁将采取对等报复。欧洲对俄制裁执法持续加码,承运人和货主须留意合规风险。
据路透社10月10日报道,阿联酋国民警卫队当日宣布,海岸警卫队在接到油轮船员求救信号后派出专业救援队,在海湾水域成功营救22名亚洲籍船员——起火油轮的船名与起火原因尚未公布,获救船员情况稳定。海湾水域今年以来油轮安全事件频发,该事件再次凸显能源运输通道的安全风险。
路透报道,中国独立炼厂已签下10月和11月至多2000万桶原油订单,转从伊拉克和卡塔尔采购,以替代受制裁的伊朗原油。伊朗约九成原油出口流向中国(2025年约140万桶/日),9月美国封锁将其压至三分之一左右,此后几乎断流。伊拉克正为出口不畅发愁,这批订单是及时雨;伊朗则在美国封锁下处境更艰难。
宁波航运交易所发布的截至10月2日当周NCFI综合指数报2468.6点,周环比微跌1.0%。21条航线中5涨14跌2平:宁欧跌4.4%至1446.9点;美东/美西微涨0.5%、1.4%至3662.6和4436.8点,高位坚挺;南非线因10月8日生效的旺季附加费大涨12.6%至2958.4点。
集装箱班轮公司加速重返苏伊士运河,超出德鲁里预测。但其测算显示,2.4万TEU大船走苏伊士比绕好望角每航次仅省100万美元,计入战争险保费后优势反转。船公司看中的是时间价值:绕航每程多出一周以上,缩短航程可提高船舶周转与船期可靠性。德鲁里:明年7—8月起分阶段恢复,2027年2月达改道前80%水平。
Drewry最新评估显示,世界集装箱指数(WCI)本周下跌2%至4351美元/40尺柜,主因是中国国庆黄金周期间跨太平洋与亚欧航线需求走弱。其中上海至洛杉矶运价跌3%至7624美元/箱,上海至纽约跌2%至10220美元/箱。Drewry预计下周运价保持稳定,但苏伊士运河复航带来的新增运力仍是压制运价的最大变数。计划补货的美国进口商可关注这一运价窗口。
Windward数据显示,红海—海湾航运遭袭后,沙特NEOM港散货船挂靠从近乎零增至5—9月的25艘次,多船滞港数周候货,沦为改道货流的避险卸货点;集装箱挂靠则自7月中旬归零。若霍尔木兹海峡恢复通行,散货热潮将迅速退潮;若僵局持续,其新建集装箱码头2026年底投用后有望迎来试靠。
Rystad Energy与OceanScore达成数据合作,将OceanScore的FuelEU市场报价与OPX合规池价格指数接入Rystad清洁航运方案,为船东、租船人提供可观测的合规成本基准,便于规划FuelEU合规策略、评估绿色燃料竞争力。
9月俄罗斯经非G7油轮出口的原油升至约289万桶/日,创西方实施价格上限以来最高,俄海运原油出口总量升至409万桶/日。数据显示制裁下的影子船队运力仍在扩张,涉俄贸易的物流企业需关注合规与贸易流向风险。
波罗的海交易所干散货运价指数周五连续第五个交易日下跌,跌约 2.2% 至 3002 点,创 8 月 25 日以来最低,本周累计跌超 7%。海岬型船指数跌 4% 至 4638 点,创 8 月 21 日以来最低;巴拿马型与超灵便型小幅上涨。运价走弱释放运力宽松信号,但船型走势分化,订舱仍需看具体航线。
洛杉矶港9月处理104.3万TEU,创西半球港口历史单月纪录,也是连续第四个月刷新纪录。港务局执行董事Gene Seroka表示,货量激增主要来自大型零售商为避开关税提前备货;但出口箱量依然偏弱,反映美国农产品和制造商的出口困境。空箱回运量37.1万TEU亦创历史新高,预示亚洲采购订单仍然强劲,为四季度旺季奠定基础。
东方海外公布三季度业绩:跨太平洋和亚欧两大航线旺季需求稳健、运价维持高位,推动营收与货量双双走高,公司预计迎来又一个利润丰厚的年份。旺季海运需求依然强劲,托运人宜提前规划锁舱。
MSC与ONE宣布继续联合运营亚洲—南美东海岸周班航线Ipanema/SX1,赫伯罗特将于2027年4月退出三方舱位共享协议。MSC将增投运力维持周班服务,首航2027年4月3日自上海出发,挂靠桑托斯、帕拉纳瓜、纳维甘蒂斯、蒙得维的亚和布宜诺斯艾利斯等港。这是近几个月该航线第六次联盟重组,相关货主需留意舱位供给与船期变化。
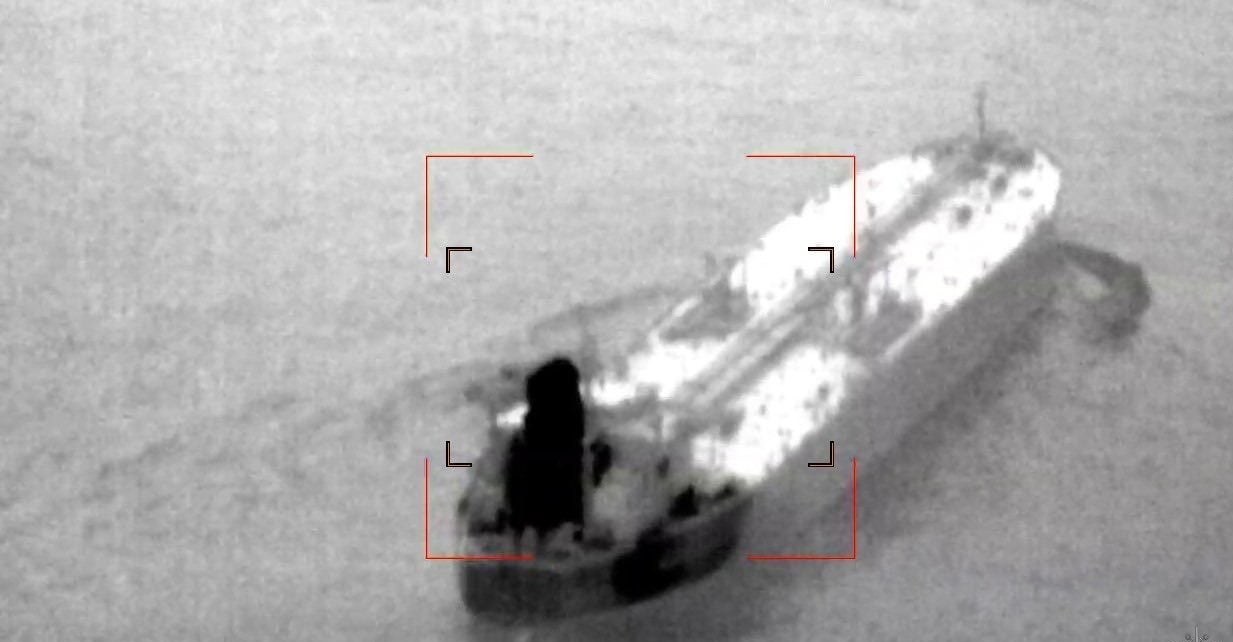
据英军下属的英国海上贸易行动办公室(UKMTO)通报,10月9日一艘巴拿马籍原油超大型油轮在阿联酋阿尔杰济拉以西13海里处被不明导弹击中并起火,火势已扑灭。两名消息人士称该船为满载原油的GEM NO.2。本周早些时候一艘油轮已在卡塔尔外海遭袭。袭击范围已超出霍尔木兹海峡,船东和货主须重新评估中东航线风险。
过去两周凸显航运监管的核心矛盾:规则并不少,但伦敦与布鲁塞尔达成的规则同实际执行之间的差距在扩大。巴黎与东京备忘录正联合开展货物系固集中检查;欧盟碳交易第二次上缴期限已过,FuelEU 全面适用;IMO 全球碳定价则须等 12 月会议。船东须确保文件、设备与数据说法一致。
亚欧航线2027年长期运价合同谈判前景不明。分析师在JOC线上研讨会上表示,货主不愿在过剩运力与需求走软的背景下锁定偏高运价,运价存在进一步下行压力。对美国仓储物流从业者而言,亚欧航线走势是全球运价风向标,谈判结果将影响明年跨太平洋航线合同预期,建议密切跟踪运价指数、推迟锁定长期高价舱位。
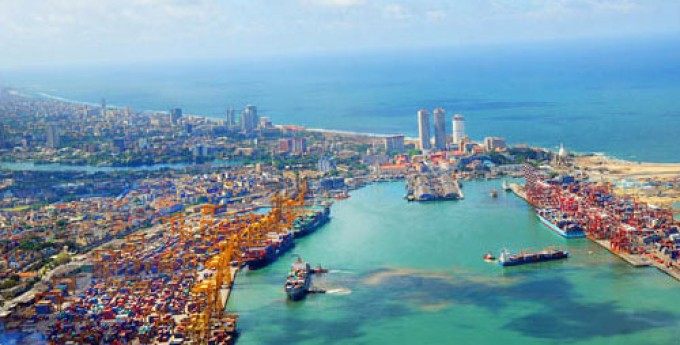
斯里兰卡旗舰港口科伦坡港长期主导南亚区域中转业务,如今面临印度新兴枢纽的竞争。为应对集装箱流量的剧烈波动,港口正推进扩容计划,以更灵活地承接中转需求。贸易不确定性下,枢纽港的运力弹性正成为船公司挂靠决策的关键,中转枢纽的区域格局或生变。
一艘商船在波斯湾被抛射物击中起火,这是三天内第二起发生在波斯湾内部的袭击事件。英国海上贸易行动办公室称,事发地点在阿联酋阿尔贾济拉以西约13海里处,火势已扑灭,船员情况和损坏程度尚不清楚。近一周商船遇袭事件已达11起,霍尔木兹海峡威胁等级仍为最高级“严重”。海湾局势升级可能推高战争险附加费和运价。
据 Xeneta 数据,10 月 7 日亚洲—美西即期运价下跌 2 美元/FEU,是 9 月中旬以来首次日跌,报 8336 美元/FEU,仍比 9 月 30 日高 1.1%;亚洲—美东均价 11512 美元/FEU 周涨 0.5%。欧洲线同步回落,亚地中海线 4007 美元/FEU,进口商补货可参考
Drewry 世界集装箱指数显示,上海至洛杉矶航线即期运价周环比降 3%,报每 40 尺柜 7,624 美元;上海至纽约降 2%,报 10,220 美元;亚欧航线则连续第 13 周下跌。分析师指出,未来两到三周将决定年底前运价走势,船公司试图在 10 月下半月推高 FAK 费率,但苏伊士航线运力回流让涨价能否落地充满变数——这对美国进口商的备货节奏与合同谈判时机至关重要。
德路里亚洲区间集装箱运价综合指数本周微跌1%至1503美元/40尺,结束连续六周上涨,黄金周期间保持平稳(去年同期曾下跌12%)。大中华区至东北亚、东南亚、南亚即期运价随假期需求走弱回落,但上海至杰贝阿里仍高达8662美元/40尺;上海、宁波港在8月台风季后船舶积压,平均等泊3天和2.5天。不过该指数同比仍高出209%,整体仍处高位。
沙特正与客户谈判,计划明年起在长期原油合同中提供霍尔木兹海峡之外的装船选择,把战争期间的“穿梭倒运”机制正式化。海峡严重受扰后,阿联酋、沙特、科威特、伊拉克已通过船对船过驳在海峡外交付原油。沙特阿美还在讨论定价基准选择、直送亚洲客户等条款,谈判须在年底前敲定,事关全球原油供应链与油轮市场格局。
萨凡纳港9月处理集装箱50.4万TEU,同比增长3.7%,创历史同期新高;本财年第一财季累计超150万TEU,为历史第二高财季。进口重箱同比增长5.5%,亚洲港口台风延误把旺季推迟到9月,零售商抢在关税窗口前加快提货。对美东仓储而言,今年秋季入库高峰可能比往年更持久。
波罗的海干散货指数周四下跌21点至2,973点,创8月25日以来最低;好望角型船指数跌1.9%至4,512点,日均收益降至37,420美元;大连铁矿石期货跌至18个月新低,中国假期归来后钢厂利润疲软压制需求;巴拿马型船指数小幅上涨1.1%,日均收益回升至21,688美元。
Descartes十月全球航运报告显示,美国9月集装箱进口达254.6万TEU,同比增长10.3%,创该月历史纪录;今年前9个月累计增速首次转正(+0.8%)。来自中国的进口同比大增21.2%至92.4万TEU、占比回升到36.3%,以塑料制品、家具床品、玩具体育用品为主。报告提醒:港口延误加剧、关税规则多变,进口商要紧盯运力与成本。
Xeneta周度更新显示,远东至欧洲即期运价自7月霍尔木兹危机高峰后大跌:地中海线跌43%、北欧线跌34%,但下行趋势未尽。首席分析师Peter Sand指出,欧洲招标季正盛,短期运价走低有利货主谈长约。跨太平洋线也现回落苗头:10月7日美西航线微跌2美元,为9月中旬以来首次。
滚装船巨头Wallenius Wilhelmsen与Grimaldi计划斥资数十亿美元订造新船,看好亚太汽车出口市场的持续增长。两家船东表示,亚太地区整车出口强劲,足以支撑大规模造船投入。这一投资意味着深海滚装运力将继续扩张,对全球汽车供应链及整车物流企业具有重要参考意义。
航运数据公司 Container Trades Statistics 10月8日报告,全球集装箱海运量8月达1746万标准箱,创历史新高,同比增长3.7%;运价指数升至117,为两年来最高。北美进口量持续回升,跨太平洋贸易增长5%。尽管面临油价高企、波斯湾航线扰动和关税变化,集装箱贸易依然韧性十足。
全国零售联合会与Hackett的港口追踪报告显示,8月美国港口处理集装箱230万TEU,环比微增0.4%、同比降0.7%,8月或已成为2026年最繁忙月份。预测9月降至228万TEU、10月225万、11月200万。零售商为应对关税提前备货,把旺季拉长了整个夏季;洛杉矶港6–8月创历史最忙三个月。对仓储业而言,入库压力见顶,但圣诞季的补货节奏不可松懈。
美国零售联合会(NRF)最新《全球港口追踪》报告称,美国进口很可能已度过今年最繁忙的阶段,预计2026年8月为全年集装箱货量到港最高点。零售商提前备货叠加关税预期,拉长了旺季节奏并使货量前置。接下来的秋季传统淡季,舱位与运价压力有望缓解,进口商可重新评估补货节奏。
达飞轮船与货代巨头 DSV 签署生物燃料海运服务协议,DSV 加入其低排放航运方案。达飞表示越来越多客户主动选择低排放海运服务,绿色航运正从合规要求变为市场需求,海运碳减排进入规模化落地阶段。
三星美国公司向联邦海事委员会投诉,指控CMA CGM违规收取滞期费和滞箱费,且未按约定将集装箱从美国港口及时运往内陆。三星称已支付超12.1万笔相关费用,争议金额约1.48亿美元,另索赔810万美元减损支出和约3000万美元利息。CMA CGM否认指控并要求驳回。此案或重塑滞期费争议的裁量尺度。
赫伯罗特宣布明年退出与MSC、ONE在亚洲–南美东海岸Ipanema航线上的舱位共享协议。MSC与ONE将继续每周开航,用自有运力顶替赫伯罗特的5艘船,上海至桑托斯、布宜诺斯艾利斯挂靠港不变。此前马士基与达飞刚结束该航线另一合作服务。分析师称联盟重组正从南美蔓延全球,货主应提前评估运力与服务变动。
南加州海运码头正为熟练码头工人不足发愁:旺季延长至10月下旬,能操作岸桥等复杂大型机械的持证工人缺口拉大。洛杉矶—长滩是美国最繁忙的集装箱门户,熟练劳动力吃紧可能拖慢货物周转节奏;正在走这条线的货主,旺季提货与库存放箱计划建议提前留出余量。
一艘遭欧盟制裁的22年船龄成品油轮正罕见地在深秋穿越俄罗斯北方海路,引发行业关注。这一事件凸显越来越多的老旧、低规格船舶被用于经北极运输石油产品。分析机构指出,今年夏季经北方海路运输俄罗斯石油和LNG的影子船队规模激增,一旦发生事故,偏远海域的应急响应能力令人担忧。
美国至亚洲航线超大型油轮租金涨至7700万美元,创历史新高,而2025年均值仅920万美元。伊朗战争打乱中东出油航线、拉长在途时间,实质运力被吃掉;折算到200万桶货盘,每桶到岸成本多出约38.5美元,部分西非卖家被迫打折出售。燃油附加费和高运价将继续向终端传导,旺季锁价宜早不宜晚。
佐治亚州萨凡纳港9月处理504,015标准箱,同比增长3.7%创纪录,进口货量上涨5.5%。货量增长得益于消费需求稳定、旺季延长及亚洲港口台风延误货移至9月到港。该港正推进16亿美元扩建工程,未来十年计划再投近50亿美元,港口与陆路疏运能力持续加码。
厄尔尼诺引发干旱导致巴拿马运河水位下降、限制通行,不少船只为避开长队和高昂插队费,选择绕行麦哲伦海峡,该航道8月、9月船流量同比大涨七成。改道增加了航行距离和燃料成本,提醒货主关注重要海上咽喉的气候与地缘风险,提前规划运输窗口。
以星(Zim)上调了全年盈利预期。公司超过一半运力部署在跨太平洋航线上,而该航线运价自1月以来持续陡峭上行。这一动作释放积极信号:尽管全球航运市场波动加剧,跨太平洋干线运价基本面依然强劲。货代与进口商可将其作为四季度订舱节奏的参考。
美国联邦海事委员会(FMC)主席Laura DiBella签发公函,威胁对中远海运处以最高1670万美元民事罚款,原因是该公司长期拖欠今年1月签发的24328美元赔偿令。按通胀调整后,每日持续违规罚款为14988美元、恶意违规74943美元,若认定为故意拒付,总罚款将在330万至1670万美元之间。此举表明美国海事监管对全球集装箱船公司执法趋严,货主应关注相关合规风险。
中国首季中欧北极定期集装箱航线收官:Sea Legend 8 月开通北极快线,7 艘冰级集装箱船完成 8 个计划西行航次,运载超 14000 标准箱高价值出口货,主打储能设备、动力电池和新能源车。北极航线中欧间仅需 18-20 天,约苏伊士航线一半,货主应关注明年夏季复航后的运力与运价变化。
英国海事贸易行动组织报告,本月霍尔木兹海峡已发生9起油轮袭击,相当于9月该海峡与波斯湾两地袭击总数的一半。但油运量仍回升至接近战前80%,布伦特原油跌破100美元。多国宣布释放数百万桶紧急储备以缓解市场压力。北半球进入冬季前,霍尔木兹的能源流向仍是油气价格的关键变量。
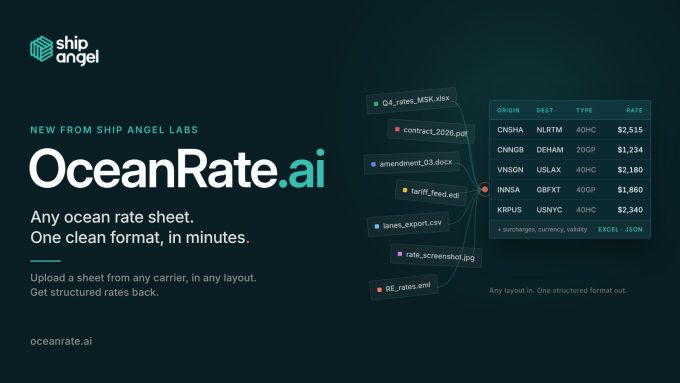
Ship Angel推出实验室首款面向全行业的AI产品OceanRate,可读取任意格式的海运费率表(Excel、PDF、Word、EDI、邮件乃至照片),几分钟内统一转换为含起运港、目的港、箱型、费率、币种、附加费与有效期的结构化数据,支持导出Excel或JSON接入下游系统,且客户费率数据保密。据称其企业版客户已将费率管理耗时削减约85%。作者认为人工二次录入是费率错误与发票纠纷的源头,结构化费率是比价、合同合规与发票审计自动化的地基。该产品现已开放早期体验。
厄尔尼诺已经确立,ONI指数超过2,预计至少持续到明年2月。巴西大豆主产区面临减产风险:马托格罗索州产量占全国29%,厄尔尼诺年份通常减产4%〜5%。同时巴拿马运河日通行量从36艘降至32艘,谷物船首当其冲,北美出口商绕行成本或高出50%。中国仅采购了承诺2500万吨美豆中的1000多万吨。
美国萨凡纳港海洋码头16亿美元改造工程已完成逾六成,集装箱年处理能力将从20万TEU跃升至175万TEU。格鲁吉亚港务局CEO表示改造后的泊位已完工、可接纳大型船舶,码头货场一期预计2027年秋季竣工。这将显著提升美国东南部进口吞吐能力,为仓储分拨企业释放新的运力空间。
Xeneta 分析指出,霍尔木兹危机后亚洲至美国集装箱现货运价大概率已经见顶,但运价不会大幅崩盘,预计将维持高位直至 2026 年底。对于有进口业务的美国企业和 3PL 来说,短期补货窗口仍偏贵,长期合约锁价仍是更稳妥的选择。
据《Journal of Commerce》报道,越来越多船公司正利用印度西海岸码头中转来自美国、欧洲和非洲的中东目的地货物,区域转运格局正从传统的亚洲—波斯湾航线向外延伸。对美国进口商而言,印度正成为连接中东市场的新枢纽节点,相关航线的运力与运价选择也在发生变化,值得提前关注。
中国国庆假期工厂停工之际,货主开始测算节后亚洲出货舱位。据Drewry数据,10月5日至11月8日三条东西主干航线共宣布39个空班,一半集中在跨太平洋线。但Sea-Intelligence指出,当前空班量处于疫情后同期低位,反常偏低的舱位管理正是跨太平洋即期运价居高不下的推手之一,货主需提前锁定节后舱位。
Linerlytica 指出,TEU-海里需求增速自 1 月以来首次转负,叠加黄金周停航、新船交付和更多船舶重返苏伊士运河,运力压力陡增。分析认为,苏伊士复航是承运人扭转现货运价三个月连跌的最大威胁;美国进口商短期或享更低运价,但需警惕船期波动。
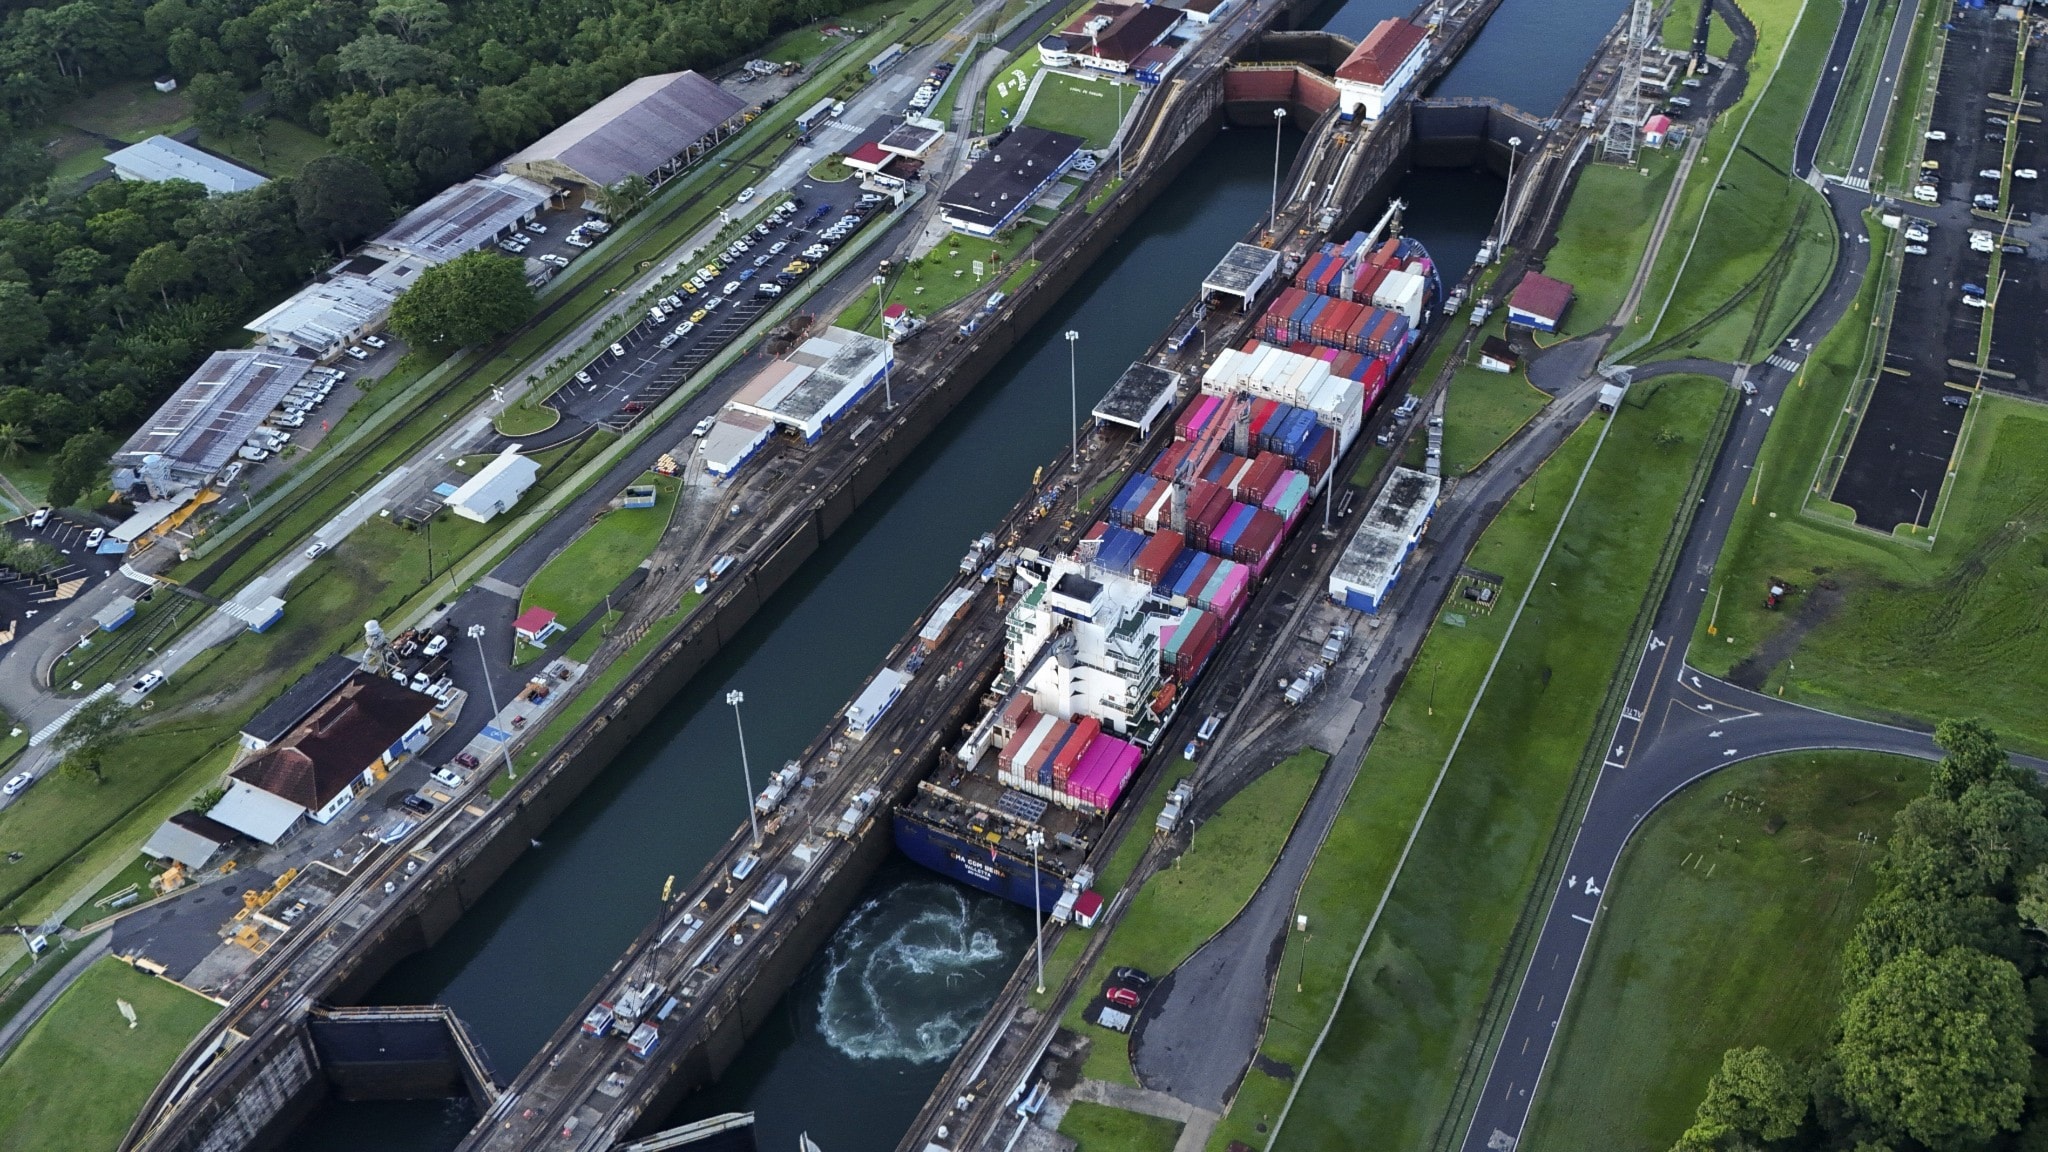
巴拿马运河管理局宣布推出新一轮长期舱位分配计划(LoTSA),覆盖 2027 年 1 月 3 日至 4 月 3 日旱季航期,首次同时覆盖新巴拿马型和巴拿马型两套船闸。新巴拿马型竞拍于 11 月 17 日举行,巴拿马型试点计划竞拍于 11 月 24 日举行;其中新巴拿马型共提供 36 个套餐、270 个舱位。对有运河过境需求的船公司和货主而言,提前锁定舱位可显著提升船期确定性。
周二,无人机袭击了保加利亚黑海水域的两艘商船,一艘被击沉、另一艘受损,救援正在进行,伤亡情况未明,保加利亚总统办公室证实了这起袭击。黑海航运安全再度拉响警报,航运公司已开始加强反无人机防御,区域运费与战争险成本面临上行压力,从业者需密切关注航线与保险条款变化。
美国对伊朗的近乎全面封锁持续发酵。据“联合反对核伊朗”组织10月5日通报,至少50艘载有伊朗原油、油品及液化石油气的油轮被困伊朗沿岸;另有20艘伊朗籍船只停滞在斯里兰卡外海。美财长贝森特称伊朗本周将“历史上首次”无石油在海上流通。
英国海事贸易行动办公室通报,周一在霍尔木兹海峡及附近海域发生五起针对商船的事件,包括四起油轮遇袭,以及伊朗革命卫队威胁另一艘船舶。最新一起发生在周一下午,一艘油轮机舱被不明投射物击中起火,船员正在全力灭火,目前暂无人员伤亡和环境影响报告。海峡局势持续紧张,从业者需密切关注中东航线运价和战争险附加费的波动。
美国海岸警卫队在《联邦公报》发布拟议规则,提议取消商船船员适任证书部分背书的六项培训与能力要求,如500总吨以下近岸船舶船长的领导力管理培训、值班驾驶员的驾驶台资源管理培训等。官方称这些要求超出国际STCW公约最低标准、徒增美国船员负担;落地后有望降低取证成本、缓解海运人力短缺。
波罗的海交易所干散货运价指数周一下跌约2.5%,报3070点,为8月26日以来最低,结束两连涨。好望角型(运载铁矿石和煤炭)指数跌4.2%至4833点,为8月25日以来最低;巴拿马型跌0.3%至2364点;仅超灵便型小涨0.1%至1790点。干散货运价走软,反映大宗商品海运需求边际转弱。
美国联邦海事委员会(FMC)要求中远海运解释,为何至今未向俄勒冈一家农产品货主支付裁定赔偿款,并质疑其是否故意无视裁决。若被认定为“故意且明知”,船公司将面临每天最高2.5万美元罚款。对托运人而言,这是FMC赔偿裁决具有实际执行力的有力信号。
FBI与美国海岸警卫队证实,今夏一艘驶向得克萨斯海岸的油轮推进系统遭黑客入侵;上月两机构还在墨西哥湾登船检查了两艘赴美商船,均有迹象显示船载网络被攻破。官员称这是网络攻击开始触及船舶物理操控系统的罕见案例。另据披露,美国最繁忙的集装箱港口8月挡下超1.2亿次网络攻击,海运网络安全风险正在快速升级。
WiseTech 新发布的海运风险展望显示,9 月亚美航线准班率继续恶化,延误而非准时已成为最可能的结果。报告指出当前最大风险不是运力,而是承运人执行与可靠性的退化;旺季前选对承运人比选对航线更重要,下游拖车、整车和现货敞口都会受波及。货主应提前以总到岸成本视角重新评估订舱策略。
赫伯罗特42亿美元收购以色列航运公司Zim的交易陷入僵局:以色列政府公司管理局终止了对原方案的审查,要求德方与以色列合作方提交实质性修订的新方案并重新走审查流程。赫伯罗特CEO 10月2日表示政府部门的反对针对的是原方案,现已与私募机构FIMI联手制定强化版结构,未来几周将提交以方。此次收购每股作价35美元,Zim股东已批准,但交易仍取决于以方“黄金股”等政府许可,目标仍是2026年底前完成交割。
Sea-Intelligence警告称,亚洲至北美与亚洲至欧洲的集装箱即期运价差距已达历史最高水平,且这种套利局面可能持续数月。基于德鲁里WCI自2012年5月以来的每周即期数据,亚洲至美东对北欧的运价差最新一周达每40英尺7026美元,是2021年6月前纪录3179美元的两倍多;亚欧线运价下跌而跨太平洋线仍在上涨。分析师指出,疫情前数百美元的波动已算大涨,如今超千美元的波动成为常态,而承运人调配运力弥合价差需要时间。
受多场军事冲突波及,伦敦劳合社市场协会表示海运战争险承保要求提高、保费飙升。黑海、红海、波斯湾、阿拉伯海多片海域被列入高风险名单,黑海原油战争风险附加保费一度涨至每桶3.7美元。船东进入高风险海域前须提前通知承保人,涨价最终推高能源和大宗商品到岸成本。
巴拿马运河管理局宣布:10月15日起每日通行名额从32个增至33个,新巴拿马型船闸最大吃水即刻从48.5英尺放宽至49英尺。加通湖水位已回升至十年均值之上。此举恢复亚洲—美国东岸/墨西哥湾主干航线运力,超76%过境货物以美国为起点或终点。当局同时为2027年可能出现的厄尔尼诺干旱做准备。
Bellona 分析显示,2026 年航季仅两个月,俄罗斯北方海航道上的"影子船队"油轮已达 50 艘、LNG 船 18 艘,超过 2025 年全年。过半油轮冰区等级不足或船龄超 15 年,俄方自 2025 年起不再公布航道事故信息。北极航线运力与合规风险值得关注。
路透10月5日报道,航运数据显示9月最后一周中东原油出口7天中有4天超过战前水平,但针对油轮的袭击事件仍在增加。出口回升意味着运力释放、运费或承压;袭击持续则推高战争险保费与改道成本。对美仓储物流业而言,冬季补货季前燃油与运输成本波动加剧,需密切关注航线安全与库存缓冲。
货代账面每月干干净净,利润却被悄悄吞噬——没转嫁给客户的滞期费、超合同付给船公司的账单,都是隐形亏损。Portcast创始人撰文指出,一位操作员同时处理50-120票货,各家港口船公司的免费用期、起算规则各不相同,人工根本审核不过来。她的药方不是再加一块仪表盘,而是在费用发生前标出少数高风险票货:及时把滞期费转嫁给客户、在证据还在时争议错误发票。
亚洲至美国集运价继续上涨,美西7550-8400美元/FEU、美东9600-12000美元/FEU,逼近2022年中高点。Xeneta认为市场已触及伊朗战争后峰值,开战以来美西涨344%、美东涨335%,预计年底美东回落至6000-7000美元、美西4500-5500美元。
亚美集运价本周走高,美西7550~8400美元、美东9600~12000美元/FEU,接近2022年高位。Drewry预计国庆假期后运量回落、运价承压;Xeneta认为市场已触及危机后峰值但不会崩盘,年末美东回落至6000~7000美元、美西4500~5500美元。拥堵或需10个月消化,春节前再涨。
本周初一度松动的 VLCC 油轮市场再度走强:中东-中国 TD3C 航线(27 万吨)回升至 WS1145;成品油轮各船型全线上涨——中东-日本 LR2 线涨至 WS927.78,日收益近 26.9 万美元;美国湾成品油出口线 TC14 一周暴涨 123 点至 WS395.71。苏伊士型、阿芙拉型同步走强,油轮市场整体转暖,能源与成品油运输成本短期看涨。
伊拉克国家油轮公司安排一艘超大型油轮装载200万桶原油,“几十年来首次”驶过霍尔木兹海峡,将原油直接交付到波斯湾之外,改变了以往由买家派船到巴士拉提货的模式。此举旨在吸引不愿派船穿越霍尔木兹海峡的炼厂、争取更好售价;伊拉克还在寻求资金购买自有油轮,以掌握出口主动权。
五角大楼宣布向波斯湾增派一艘航母及1万名水兵和海军陆战队员,中东紧张局势明显升级。此举紧随霍尔木兹海峡附近商船连环受袭事件。霍尔木兹海峡是全球关键能源通道,局势恶化可能推高油轮保险费和运费,并波及整个航运供应链。美国仓储物流从业者需警惕油价与海运成本波动对货运费率的传导影响。
10月3日,俄罗斯导弹击中乌克兰敖德萨地区一座黑海港口内的一艘利比里亚籍货轮,造成1人死亡、3人受伤,另有13名船员安全撤离。乌海港管理局称,俄自今年夏天起事实上恢复了对乌克兰黑海港口的封锁,打乱贸易航线,粮食和钢铁出口锐减,重创乌克兰经济。黑海航线战争险与运价或再度上行,货主应重新评估航线风险。
美国总统特朗普周五表示,他并未"操之过急"宣布韩国对阿拉斯加液化天然气(LNG)项目的投资计划。该项目是美韩贸易合作的重要组成部分,投资动向此前引发外界对宣布时机的质疑。若项目落地,将带动北美能源物流与海运货量,值得供应链从业者持续关注。
Xeneta 数据显示,10月1日远东至美国现货运价再度小幅上行,但市场已确认触及2026年霍尔木兹危机后的峰值。美西、美东线仅分别上涨1.4%和0.7%,不过较2月28日危机前仍高出344%和335%。亚洲港口拥堵随台风季结束缓解,中国黄金周也让出口回落。预测:需求不强、运价已见顶,但年内不会崩盘;美东线基数更高,跌幅可能更大。
多家集装箱班轮公司计划在未来几周上调亚洲至南美东海岸(ECSA)航线运价,航线服务也在同步调整。但货代和行业分析师普遍存疑:9月初运价触及两年高点后持续回落,在货量季节性低迷的背景下,这次涨价能否真正站稳脚跟还是未知数。涉及南美进口的美国企业和3PL应密切关注运价走势,提前锁定舱位。
英国海事贸易行动办公室周五报告,一艘油轮在穿越霍尔木兹海峡时被不明投射物击中,引发小规模火灾和船只断电,火势已被扑灭,无人员伤亡和环境污染。这是本周以来该战略水道至少第6起商船遇袭事件,袭击者身份尚未确认。事件可能推高战争险费率并扰乱航线规划,相关货主应留意航运保险和绕行成本变化。
C.H. Robinson十月Edge报告显示,港口拥堵已吞噬约12%的全球集装箱运力,创四年来最高,东亚、北欧和南亚次大陆受冲击最大。船公司为恢复船期不断调整部署,可用运力名存实亡。进入第四季度运价走势分化:跨太平洋航线受中国国庆假期运力削减影响,印美航线仍被科伦坡中转中断卡死,亚欧航线则因供给改善走软。旺季备货的货主需提前锁定运力。
斯里兰卡科伦坡港正成为转运枢纽,但拥堵与日俱增,给印度-美国航线的货代与货主带来成本压力。受美伊冲突影响,船只绕开中东传统中转港,科伦坡堆场密度超 130%,赫伯罗特预警未来数周等待两到三天。CH Robinson 提醒:南印度经科伦坡中转的货物,即便有舱位,也可能因干线船跳港而错过衔接。拥堵预计持续到 10 月,美国进口商要盯住支线船期与中转等待时间,而不仅是订舱。
马士基与达飞将终止合营的亚洲—南美东航线 ASAS2/SEAS3 服务,12月8日上海末班船后停航,达飞随后重启 SEAS 2 和 SEAS A 两条航线。联盟格局在南美东航线全面洗牌,太平船务转向哈帕劳埃德阵营。12月起该航线运力减少、备选方案变少,有南美东向货量的货主应尽早核对订舱路径。
中国国庆黄金周(10月1日)前最后一波出货结束,跨太平洋集装箱即期运价疑似见顶;同期亚欧航线运价连续第12周下跌,两大航线走势分化。业内预期假日期间市场休整,货主可观望节后运价回调窗口。
佐治亚港务局16亿美元改造的萨凡纳Ocean Terminal项目已完成超60%,2650英尺新泊位竣工、可停靠大型集装箱船,卡车闸口最终设12进6出通道。项目将把该码头年吞吐能力从20万TEU提升至175万TEU,是佐治亚港十年50亿美元扩能计划的核心。
法国航运巨头 CMA CGM 宣布完成以 14 亿美元收购 FedEx Supply Chain 的交易,其北美仓库容量接近翻三倍,成为其第三方物流版图的关键拼图。交易延续了海运巨头向端到端供应链服务商转型的浪潮,对美国 3PL 市场格局与仓储容量供给都将产生实质影响,托运人应关注合同物流整合带来的服务与费率变化。
新文章发布时,第一时间发到你的邮箱。