按标签探索全站内容:文章、视频、行业新闻,字越大内容越多
点击标签,查看该标签下的文章、视频和新闻
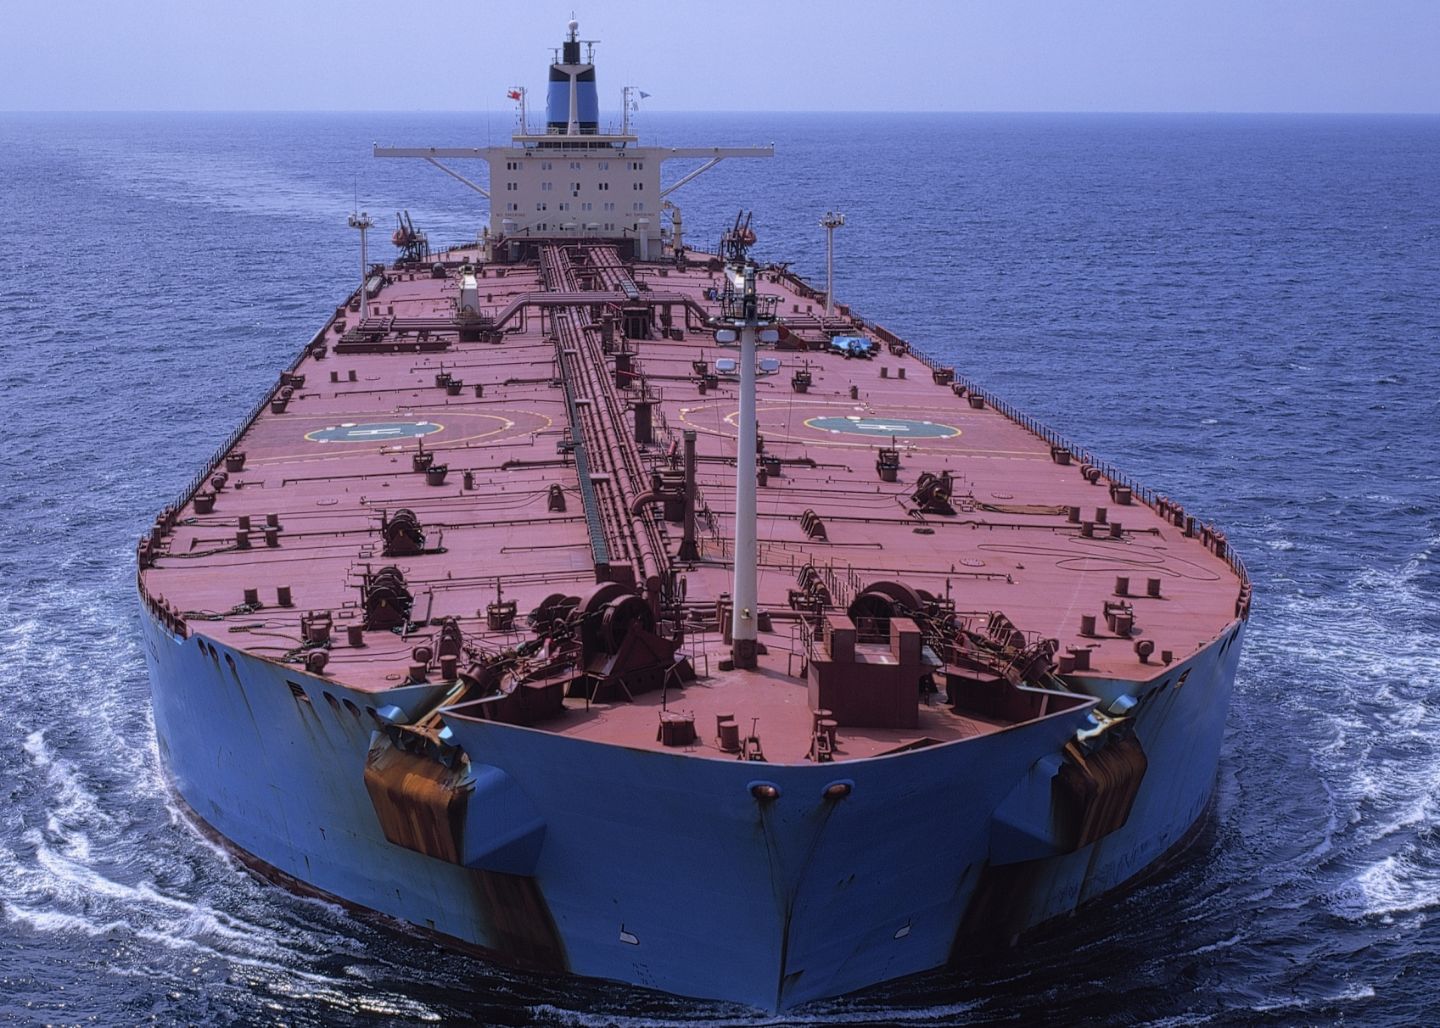
中东战事升级推高超大型油轮(VLCC)运价,船东纷纷下单更新老旧运力,油轮新造船市场明显升温。运价波动将传导至成品油与原油贸易成本,货主和物流企业需密切关注航线风险与运费走势。
美国整车招标拒载指数(SONAR)10月意外升至14%,打破正常季节性规律。原因并非货量暴涨,而是全国运力供给持续不足,洛杉矶、哈里斯堡、亚特兰大等区域异常活跃、现货市场承压。对货主和仓储从业者而言,出货招标策略必须调整:提前锁定运力、预留灵活预算,以免旺季前运价先涨。
胡塞武装袭击沙特基础设施,引发红海航运中断风险回升的担忧。集装箱运价本就走弱,地缘冲突再添不确定性,可能打乱2027年长约谈判的节奏。依赖红海与苏伊士航线的货主、货代应提前评估船期与运价波动风险。
根据TD Cowen/AFS运价指数,三季度美国零担(LTL)运价按磅计算已比2018年1月基准高出78.8%,同比上升11.9个百分点,四季度预计升至82.5%。推手是柴油价格高企(9月同比涨68%)和承运商定价权稳固,Saia等大型承运商已提前上调一般运价。年末出货预算压力陡增,货主和仓库需提前锁价、控制装载成本。
TD Cowen与AFS最新报告称,费率与附加费齐涨,2026年有望成为有记录以来包裹运输最贵的一年。燃油附加费已从2021年初的7.75%涨至9月的30%,约四分之三涨幅来自承运商调整附加费计算表,而非油价本身;联邦快递还宣布连续第四年平均上调5.9%,并把2533个邮编划入最贵的偏远派送区。
波罗的海交易所干散货运价指数周二再跌1.8%至2801点,连续第七个交易日下滑,创8月20日以来新低;好望角型船指数跌3.7%至3994点。运价走弱压低铁矿石、煤炭、粮食等大宗货物的海运成本,短期利好进口商,但也反映干散货航运需求疲软。
美国已吊销约 2.5 万名墨西哥卡车司机的签证,可执行跨境运输的合格司机池大幅缩水。美墨、美加边境口岸拒载率显著上升,关键南向线路即期运价飙升。FreightWaves 数据显示这波供给侧紧缩将持续到 2027 年以后,依赖跨境补货的仓储与货主需提前锁运力、调整库存策略。
Cass 9月数据显示,美国卡车干线运价指数同比上涨10.1%、环比升0.6%,创四年新高;货运量连续第二个月增长(同比+1.9%),走出42个月低迷。虽然即期运价季节性回落,但以合同运价为主的整体市场仍在上行;承运商表示产能退出加速、招标季底气十足。运力偏紧下,货主应为四季度运价上行备好预算。
Xeneta九月报告:全球集装箱船准班率连四个月下滑至27%,平均延误6天;远东-北美仅20%准班、平均晚6.9天。台风季、旺季货量和燃油成本三重挤压,马士基跌至47%准班、阳明只剩4%。中美西岸现货运价冲上7717美元/FEU,为去年四倍多。货主和3PL的海外仓备货节奏,按“多留一周”来做。
长荣海运高管表示,美国经济向好支撑进口需求,跨太平洋集装箱运价将维持对欧洲线的溢价,2027年春节前看好美线。上海出口集装箱运价指数显示美东线每40尺箱约10524美元、美西约7584美元,远高于欧洲线每TEU2274美元;红海复航也将继续压低欧洲线运价。
受中国国庆长假工厂停工影响,上周空运运价环比微跌2.1%,属季节性正常波动。TAC Index 数据显示,电商大客户已提前锁定旺季舱位,AI 数据中心等新需求尚未订舱,加上航油价格持续上涨,运价仍有明显上行空间。货运从业者宜提前布局四季度出货计划。
波罗的海干散货指数(BDI)周一下跌2.2%至2852点,创8月21日以来最低。拖累最大的是好望角型船指数,单日暴跌4.4%至4148点,为7月底以来最低,反映铁矿石与煤炭海运需求疲软。巴拿马型和超灵便型指数小幅上涨。BDI是全球大宗商品贸易的晴雨表,其走弱预示干散货运价承压。
意大利货运商Sogese发布10月欧洲集装箱市场报告:亚欧运价连跌13周,但8月远东到欧洲准班率仅6%、平均延误8.2天,台风后宁波、上海、盐田港仍有110万标箱货物压港。建议进口商把到货时间多留至少8天、短期合约从短签。降价是真机会,但别误以为服务已恢复稳定。
美国卡车现货运价在经历夏季下跌后重新回升,全国 DAT 现货平均运价两周内上涨了每英里 17 美分。分析认为,运力趋紧叠加旺季临近,第四季度临时运价将波动加剧。托运人和承运商应提前锁定运力、关注燃油附加费变化。
霍尔木兹海峡局势再度升级:周日又有 5 艘商船在海峡及周边海域遇袭,其中包括 1 艘集装箱船和 4 艘油轮。袭击事件持续发酵,正推高油轮运价,并威胁全球石油与集装箱运输的重要咽喉通道。货主和货代应密切关注航线改道与保险费用变化。
油轮运费飙升正让美洲重质原油出口受阻:委内瑞拉、美国和加拿大产油大于消费、本需出口亚洲平衡市场,如今低价重质原油在美洲积压。与此同时亚洲和欧洲买家却面临供应短缺,基准油价站上每桶100美元上方,全球油市出现罕见分化。运费成本已成为左右原油流向的关键变量。
东方海外第三季度集装箱运输收入同比增长45.1%至32.8亿美元,总运量212万标箱、增长9%,平均单箱收入上涨33.1%。跨太平洋航线最强劲:收入增长71.8%至14.4亿美元,运量增13.1%至59.5万标箱;亚欧航线运量增速最快(+15.4%)。跨太平洋货量激增,预示美国进口旺季备货需求强劲。
Sea-Intelligence 最新分析警告:疫情以来集装箱现货运价波动加剧,与整体市场价格日益脱节,在亚欧和跨太平洋航线尤为明显。托运人和货代若只盯现货指数做运力与预算决策,可能严重误判市场。签约运价与实际支付水平才是更真实的晴雨表,订舱与备货策略应参考更全面的运价构成。
英国海事贸易组织10月7日报告,一艘油轮在卡塔尔以北51海里处遭多枚投射物击中——这是9月9日以来首起发生在霍尔木兹海峡之外的袭击。过去10天中东海湾已报告16起船只遇袭事件,其中11艘为油轮。海湾油轮运费升至前所未有的水平,国家石油公司正支付天价运费维持原油运输。
据 Clarksons Research 10 月 9 日周报,受中东冲突影响,全球 VLCC 即期日租金均值达 80.5 万美元、运价 20~45 美元/桶(美湾至中国航线 37.5 美元/桶,去年同期仅 5 美元),双双创历史新高;VLGC 日租金也创 20.9 万美元新高。10 月以来中东至少 10 艘船(100 万总吨)遭袭受损,霍尔木兹原油通行累计少约 20 亿桶。运价暴涨直接推高进口商到岸成本,备货与合同谈判需重新评估运费条款。
德路里亚洲区内集装箱指数(IACI)本周微跌1%,报1503美元/40英尺箱,结束连续六周上涨。长假期间需求走弱,上海至曼谷、马尼拉、横滨航线运价下跌3%;菲律宾港口拥堵加剧,赫伯罗特暂停接受至马尼拉的新订舱。上海港与宁波舟山港排队严重,平均等待74和58小时,德路里预计运价总体企稳。
本周海岬型散货船市场持续承压:大西洋航线疲软盖过了太平洋航线的缓慢复苏,5TC日均租金从周一的43833美元跌至周五的39363美元,逼近4万美元关口。太平洋市场因成交回暖相对坚韧,但经纪商认为短期难有全面反弹。干散货运价走弱将直接拉低大宗商品海运成本。
宁波航运交易所发布的截至10月2日当周NCFI综合指数报2468.6点,周环比微跌1.0%。21条航线中5涨14跌2平:宁欧跌4.4%至1446.9点;美东/美西微涨0.5%、1.4%至3662.6和4436.8点,高位坚挺;南非线因10月8日生效的旺季附加费大涨12.6%至2958.4点。
集装箱班轮公司加速重返苏伊士运河,超出德鲁里预测。但其测算显示,2.4万TEU大船走苏伊士比绕好望角每航次仅省100万美元,计入战争险保费后优势反转。船公司看中的是时间价值:绕航每程多出一周以上,缩短航程可提高船舶周转与船期可靠性。德鲁里:明年7—8月起分阶段恢复,2027年2月达改道前80%水平。
Drewry最新评估显示,世界集装箱指数(WCI)本周下跌2%至4351美元/40尺柜,主因是中国国庆黄金周期间跨太平洋与亚欧航线需求走弱。其中上海至洛杉矶运价跌3%至7624美元/箱,上海至纽约跌2%至10220美元/箱。Drewry预计下周运价保持稳定,但苏伊士运河复航带来的新增运力仍是压制运价的最大变数。计划补货的美国进口商可关注这一运价窗口。
汉堡—不来梅船舶经纪人协会(VHBS)发布的第 41 周新 ConTex 集装箱船期租评估指数显示,租船市场保持坚挺:1700 至 3500 TEU 吨位过去一个月租金上涨 1.6% 至 3.1%。在集运即期运价走弱的背景下,租船成本逆势上行,意味着船公司固定成本压力不减,货主谈长期合约时仍需关注租船市场的传导效应。
波罗的海交易所干散货运价指数周五连续第五个交易日下跌,跌约 2.2% 至 3002 点,创 8 月 25 日以来最低,本周累计跌超 7%。海岬型船指数跌 4% 至 4638 点,创 8 月 21 日以来最低;巴拿马型与超灵便型小幅上涨。运价走弱释放运力宽松信号,但船型走势分化,订舱仍需看具体航线。
东方海外公布三季度业绩:跨太平洋和亚欧两大航线旺季需求稳健、运价维持高位,推动营收与货量双双走高,公司预计迎来又一个利润丰厚的年份。旺季海运需求依然强劲,托运人宜提前规划锁舱。
亚欧航线2027年长期运价合同谈判前景不明。分析师在JOC线上研讨会上表示,货主不愿在过剩运力与需求走软的背景下锁定偏高运价,运价存在进一步下行压力。对美国仓储物流从业者而言,亚欧航线走势是全球运价风向标,谈判结果将影响明年跨太平洋航线合同预期,建议密切跟踪运价指数、推迟锁定长期高价舱位。
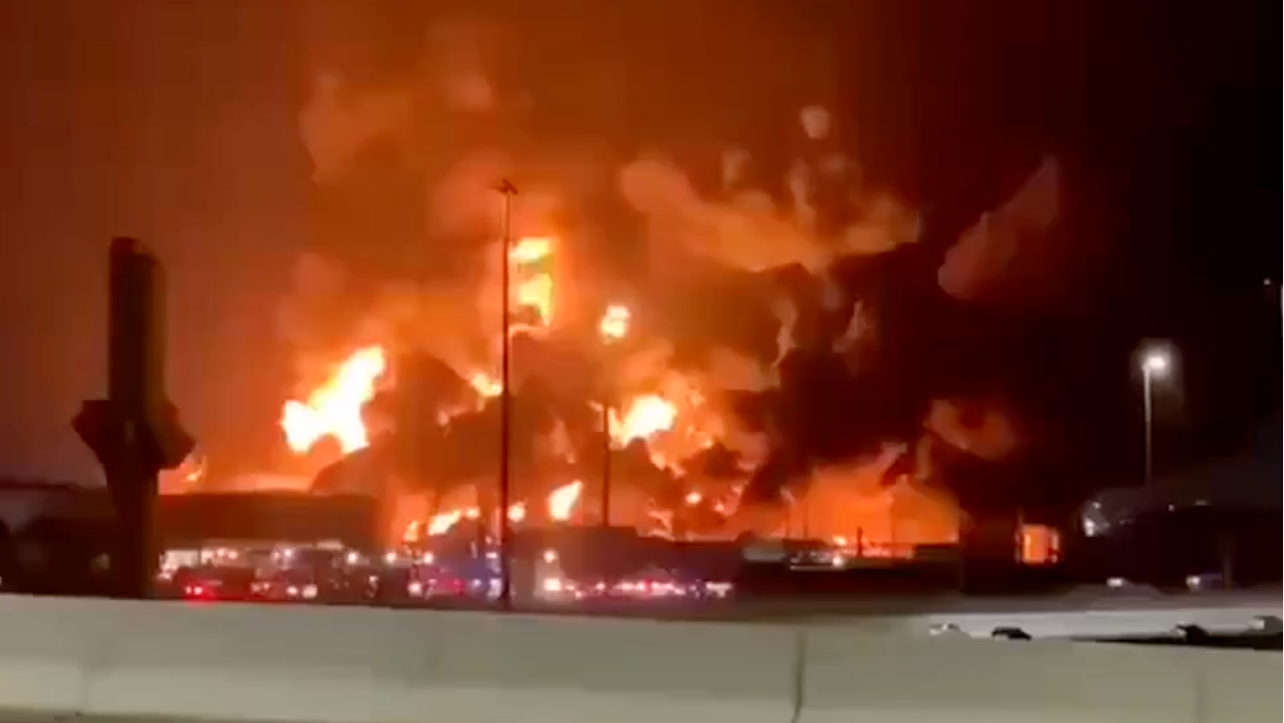
一艘商船在波斯湾被抛射物击中起火,这是三天内第二起发生在波斯湾内部的袭击事件。英国海上贸易行动办公室称,事发地点在阿联酋阿尔贾济拉以西约13海里处,火势已扑灭,船员情况和损坏程度尚不清楚。近一周商船遇袭事件已达11起,霍尔木兹海峡威胁等级仍为最高级“严重”。海湾局势升级可能推高战争险附加费和运价。
据 Xeneta 数据,10 月 7 日亚洲—美西即期运价下跌 2 美元/FEU,是 9 月中旬以来首次日跌,报 8336 美元/FEU,仍比 9 月 30 日高 1.1%;亚洲—美东均价 11512 美元/FEU 周涨 0.5%。欧洲线同步回落,亚地中海线 4007 美元/FEU,进口商补货可参考
Drewry 世界集装箱指数显示,上海至洛杉矶航线即期运价周环比降 3%,报每 40 尺柜 7,624 美元;上海至纽约降 2%,报 10,220 美元;亚欧航线则连续第 13 周下跌。分析师指出,未来两到三周将决定年底前运价走势,船公司试图在 10 月下半月推高 FAK 费率,但苏伊士航线运力回流让涨价能否落地充满变数——这对美国进口商的备货节奏与合同谈判时机至关重要。
沙特机场本周遭袭,汉莎等多家航司暂停服务,利雅得出港空运运力24小时骤降34%至848吨,全货机进港运力暴跌77%。纳季兰、吉赞机场关闭至10月15日。袭击致3名平民死亡,胡塞武装认领。航油同比翻倍、旺季临近,波罗的海空运指数周涨5%、同比涨25.5%,货主应提前锁定舱位。
德路里亚洲区间集装箱运价综合指数本周微跌1%至1503美元/40尺,结束连续六周上涨,黄金周期间保持平稳(去年同期曾下跌12%)。大中华区至东北亚、东南亚、南亚即期运价随假期需求走弱回落,但上海至杰贝阿里仍高达8662美元/40尺;上海、宁波港在8月台风季后船舶积压,平均等泊3天和2.5天。不过该指数同比仍高出209%,整体仍处高位。
波罗的海干散货指数周四下跌21点至2,973点,创8月25日以来最低;好望角型船指数跌1.9%至4,512点,日均收益降至37,420美元;大连铁矿石期货跌至18个月新低,中国假期归来后钢厂利润疲软压制需求;巴拿马型船指数小幅上涨1.1%,日均收益回升至21,688美元。
Xeneta周度更新显示,远东至欧洲即期运价自7月霍尔木兹危机高峰后大跌:地中海线跌43%、北欧线跌34%,但下行趋势未尽。首席分析师Peter Sand指出,欧洲招标季正盛,短期运价走低有利货主谈长约。跨太平洋线也现回落苗头:10月7日美西航线微跌2美元,为9月中旬以来首次。
最新物流经理人指数(LMI)显示,9月美国物流活动大幅加速,指数达70.2,环比上升3.6点,创四年来新高。其中仓储容量指数跌至39.3,为四年最快收缩;库存成本升至79.9;运输价格逼近历史高位92.7。综合物流成本为2022年4月以来最高。圣诞旺季临近,仓储从业者宜尽早锁定库容、加快备货节奏。
航运数据公司 Container Trades Statistics 10月8日报告,全球集装箱海运量8月达1746万标准箱,创历史新高,同比增长3.7%;运价指数升至117,为两年来最高。北美进口量持续回升,跨太平洋贸易增长5%。尽管面临油价高企、波斯湾航线扰动和关税变化,集装箱贸易依然韧性十足。
超级油轮正涌向中东抢食霍尔木兹海峡高企的运费,加剧全球油轮运力短缺、推高运价。海湾至东亚航线运费已达冲突前6倍以上,全球约850艘超大型油轮中逾四成聚集波斯湾附近;海峡外低效的船对船倒运进一步拉紧运力。美湾至日本一航次报价或达创纪录的8200万美元。
Evans Transportation 首席营收官 John Conrad 指出,货主为压价把同一线路分给多家3PL招标,反而让承运商看穿竞争、故意拖延接单,最终推高运价——他称之为「经纪人扑克」。Conrad 认为,只有与某3PL在特定业务上有长期信任关系时才值得多用一家,而非为了比价。他还谈了托管运输中 AI 的真实作用与被夸大的部分。
美国至亚洲航线超大型油轮租金涨至7700万美元,创历史新高,而2025年均值仅920万美元。伊朗战争打乱中东出油航线、拉长在途时间,实质运力被吃掉;折算到200万桶货盘,每桶到岸成本多出约38.5美元,部分西非卖家被迫打折出售。燃油附加费和高运价将继续向终端传导,旺季锁价宜早不宜晚。
厄尔尼诺引发干旱导致巴拿马运河水位下降、限制通行,不少船只为避开长队和高昂插队费,选择绕行麦哲伦海峡,该航道8月、9月船流量同比大涨七成。改道增加了航行距离和燃料成本,提醒货主关注重要海上咽喉的气候与地缘风险,提前规划运输窗口。
以星(Zim)上调了全年盈利预期。公司超过一半运力部署在跨太平洋航线上,而该航线运价自1月以来持续陡峭上行。这一动作释放积极信号:尽管全球航运市场波动加剧,跨太平洋干线运价基本面依然强劲。货代与进口商可将其作为四季度订舱节奏的参考。
截至2026年10月,尽管美国卡车招标拒单率维持高位,新运力并未进入市场。SONAR数据显示,卡车整车拒单指数接近14%,约为2023–2025年均值的3倍,而8月新进入租赁车队牵引车数量仅19520辆,全美租赁牵引车总量单月减少约51000辆。报告指出,运营资质数量上升只是"幻象"——资质是许可而非车辆。美国交通研究所(ATRI)同样认为,2026年运价上涨主要来自供给端收缩。对货主和承运商而言,短期内运力紧张格局难以改变。
跨太平洋空运需求已超出运力供给。DHL旗下Global Forwarding称,6月亚太始发西向货量同比增长12%,预计未来12个月保持高位。电子商务动能放缓,但AI相关产品接棒——半导体、服务器等高价值高时效货物成增长引擎。Dimerco警告今年几乎没有淡季,包机抢舱盛行,运价面临上行压力。
波罗的海交易所干散货运价指数周二下跌68点(2.2%)至3002点,创8月25日以来最低,主因好望角型船运价走弱。好望角型指数下跌195点(4%)至4638点,创8月21日以来最低,15万吨级铁矿石/煤炭船日均收益减少1769美元至38561美元。散货运价走软短期内利好大宗商品货主,但市场随时可能反弹,订舱节奏宜灵活。
克拉克森研究宣布,其跨船型运价“晴雨表”ClarkSea指数三季度日均值达46384美元,创历史新高,超过2008年第二季度44222美元的纪录,约为十年均值的两倍,单周最高冲到66000美元。主推手是中东局势扰动下的原油与LPG运价,VLCC日租金平均67.1万美元,部分航线10月初达160万美元;集装箱、散货、汽车船同样强势。
美国货运市场正遭遇前所未有的运力危机:整车投标拒单率升至约14%,是2023年水平的三倍、常态的四倍,而运量过去三年基本持平。这不是需求驱动的典型周期——高成本、司机短缺和监管门槛让运力退出速度超过新卡车补充。FreightWaves认为市场将持续偏紧,托运人和经纪商需密切关注运价走向。
TAC Index数据显示,9月香港至北美空运平均运价从每公斤6.98美元升至7.02美元,至欧洲从4.58美元升至4.80美元,分别同比上涨31%和8.8%,因货主为第四季度旺季提前备货、美伊冲突推高燃油价格(同比涨超一倍)以及AI基建相关货量需求旺盛。10月初涨幅加速,Baltic空运指数一周跳升5%,同比上涨25.5%。
Xeneta 分析指出,霍尔木兹危机后亚洲至美国集装箱现货运价大概率已经见顶,但运价不会大幅崩盘,预计将维持高位直至 2026 年底。对于有进口业务的美国企业和 3PL 来说,短期补货窗口仍偏贵,长期合约锁价仍是更稳妥的选择。
9月物流经理人指数(LMI)显示美国运输市场持续吃紧:运输价格指数达92.7,近六个月中五个月站上90;运力指数跌至34.4,已连续10个月收缩;整体LMI 70.2,为四年半来第二高。受访物流经理预计未来12个月市场依然紧张,卡车运力受创纪录的柴油价格和趋严执法制约,库存则因关税预期和假日备货堆积在批发环节。
中国国庆假期工厂停工之际,货主开始测算节后亚洲出货舱位。据Drewry数据,10月5日至11月8日三条东西主干航线共宣布39个空班,一半集中在跨太平洋线。但Sea-Intelligence指出,当前空班量处于疫情后同期低位,反常偏低的舱位管理正是跨太平洋即期运价居高不下的推手之一,货主需提前锁定节后舱位。
Linerlytica 指出,TEU-海里需求增速自 1 月以来首次转负,叠加黄金周停航、新船交付和更多船舶重返苏伊士运河,运力压力陡增。分析认为,苏伊士复航是承运人扭转现货运价三个月连跌的最大威胁;美国进口商短期或享更低运价,但需警惕船期波动。
波罗的海交易所干散货运价指数周一下跌约2.5%,报3070点,为8月26日以来最低,结束两连涨。好望角型(运载铁矿石和煤炭)指数跌4.2%至4833点,为8月25日以来最低;巴拿马型跌0.3%至2364点;仅超灵便型小涨0.1%至1790点。干散货运价走软,反映大宗商品海运需求边际转弱。
ACT Research数据显示,美国8月二手8级重卡销量23,800辆,环比下降8.8%、同比微增0.8%,打破季节性规律;经销商二手零售环比大跌24%。分析师称主因是库存收紧——待售车辆较年初明显减少,新车换购流入也在减少。供小于求推动二手均价同比上涨11.3%,承运商补运力成本依然高企。
FTR数据显示,北美9月8级卡车净订单21,300辆,环比增18%、同比增3%,年内累计263,499辆。制造商正将订单簿切换至2027款车型,2026款免附加费发动机产能已售罄;EPA 2027排放新规下,不合规罚款或每辆转嫁6,000至7,000美元。车队更新、运力偏紧与运价回暖支撑订单。
美国银行联合DAT发布的季度指数显示,2026年夏季合同运价从每英里2.30美元涨至2.39美元,干厢车现货运价同期从2.38美元跌至2.17美元,8月合同较现货溢价约0.22美元。燃油附加费从0.62美元涨至0.70美元,在现货运价中占比升至24%,高油价正把小型承运商挤出市场,运力收紧。
美国整车现货运价(含燃油)10月初达每英里3.55美元,较8月底涨超10%、同比高约50%,但货量并未回暖:招标承运量上周降3%、较6月峰值降20%,拒载率从9月中旬14.67%回落至13.79%。分析指出,涨价主因是柴油(6.39美元/加仑、月涨近10%)和结构性运力紧张,而非需求复苏。
全美卡车司机数量持续下降,叠加德州基建热潮带来的强劲进口需求和稳定的树脂出口,休斯敦港拖车运价涨幅已超过其他美国港口市场。依赖休斯敦港的进出口企业和3PL需注意本地运力成本上升,提前锁定运力或调整路由规划。
Sea-Intelligence警告称,亚洲至北美与亚洲至欧洲的集装箱即期运价差距已达历史最高水平,且这种套利局面可能持续数月。基于德鲁里WCI自2012年5月以来的每周即期数据,亚洲至美东对北欧的运价差最新一周达每40英尺7026美元,是2021年6月前纪录3179美元的两倍多;亚欧线运价下跌而跨太平洋线仍在上涨。分析师指出,疫情前数百美元的波动已算大涨,如今超千美元的波动成为常态,而承运人调配运力弥合价差需要时间。
亚洲至美国集运价继续上涨,美西7550-8400美元/FEU、美东9600-12000美元/FEU,逼近2022年中高点。Xeneta认为市场已触及伊朗战争后峰值,开战以来美西涨344%、美东涨335%,预计年底美东回落至6000-7000美元、美西4500-5500美元。
亚美集运价本周走高,美西7550~8400美元、美东9600~12000美元/FEU,接近2022年高位。Drewry预计国庆假期后运量回落、运价承压;Xeneta认为市场已触及危机后峰值但不会崩盘,年末美东回落至6000~7000美元、美西4500~5500美元。拥堵或需10个月消化,春节前再涨。
本周初一度松动的 VLCC 油轮市场再度走强:中东-中国 TD3C 航线(27 万吨)回升至 WS1145;成品油轮各船型全线上涨——中东-日本 LR2 线涨至 WS927.78,日收益近 26.9 万美元;美国湾成品油出口线 TC14 一周暴涨 123 点至 WS395.71。苏伊士型、阿芙拉型同步走强,油轮市场整体转暖,能源与成品油运输成本短期看涨。
整车市场发出矛盾信号:FreightWaves 依据 SONAR 数据指出,卡车现货运价快速上涨,但承运商实际接受的合同货量指数却跌至低位,拒单率仍高达 13.8%。节假日之外,接单量与拒单率同步下跌通常意味着需求放缓、现货运价应随之下滑;此次背离可能源于投标时点错位或承运端紧张格局尚未缓解。货主需警惕价格与实际运力脱钩。
美国合众银行与DAT最新数据显示,8月底干厢车合约运价比现货高出每英里22美分,彻底扭转了6月的倒挂局面。燃油附加费上涨13%,进一步拉大了合约与现货价差。这表明在运力趋紧的背景下,承运商议价能力正在回升,托运人应重新审视锁价与现货采购的配比策略。
据BRS Shipbrokers报告,美国若对柴油出口设限,将颠覆大西洋成品油轮运力格局。特朗普曾以创纪录的国内燃油价格为由提及柴油出口禁令,能源部长Wright则称政府在研究不搞全面禁令的留油方案。若全面禁令落地,美湾约135万桶/日的柴油出口将被困住,相当于每天4船MR2型油轮,欧洲和拉美最受冲击。在俄、中东供应同时受扰之际,柴油成本波动将直接传导到美国卡车运费。
Xeneta 数据显示,10月1日远东至美国现货运价再度小幅上行,但市场已确认触及2026年霍尔木兹危机后的峰值。美西、美东线仅分别上涨1.4%和0.7%,不过较2月28日危机前仍高出344%和335%。亚洲港口拥堵随台风季结束缓解,中国黄金周也让出口回落。预测:需求不强、运价已见顶,但年内不会崩盘;美东线基数更高,跌幅可能更大。
多家集装箱班轮公司计划在未来几周上调亚洲至南美东海岸(ECSA)航线运价,航线服务也在同步调整。但货代和行业分析师普遍存疑:9月初运价触及两年高点后持续回落,在货量季节性低迷的背景下,这次涨价能否真正站稳脚跟还是未知数。涉及南美进口的美国企业和3PL应密切关注运价走势,提前锁定舱位。
C.H. Robinson十月Edge报告显示,港口拥堵已吞噬约12%的全球集装箱运力,创四年来最高,东亚、北欧和南亚次大陆受冲击最大。船公司为恢复船期不断调整部署,可用运力名存实亡。进入第四季度运价走势分化:跨太平洋航线受中国国庆假期运力削减影响,印美航线仍被科伦坡中转中断卡死,亚欧航线则因供给改善走软。旺季备货的货主需提前锁定运力。
中国国庆黄金周(10月1日)前最后一波出货结束,跨太平洋集装箱即期运价疑似见顶;同期亚欧航线运价连续第12周下跌,两大航线走势分化。业内预期假日期间市场休整,货主可观望节后运价回调窗口。
Xeneta 数据显示,9 月全球空运货量同比增长 6%,运力仅增 2%,装载率升至 62%,现货运价同比高出 27%。货主不愿签长期约:今年三季度新签合约中 60% 为三个月及以内,去年同期仅 25%,一年以上长约几乎消失。Xeneta 指出货主越来越要求“浮动机制”——基础费率随市场波动调整。旺季前空运成本上行压力加大,美国仓储与供应链企业的短期锁舱策略需要更灵活。
新文章发布时,第一时间发到你的邮箱。