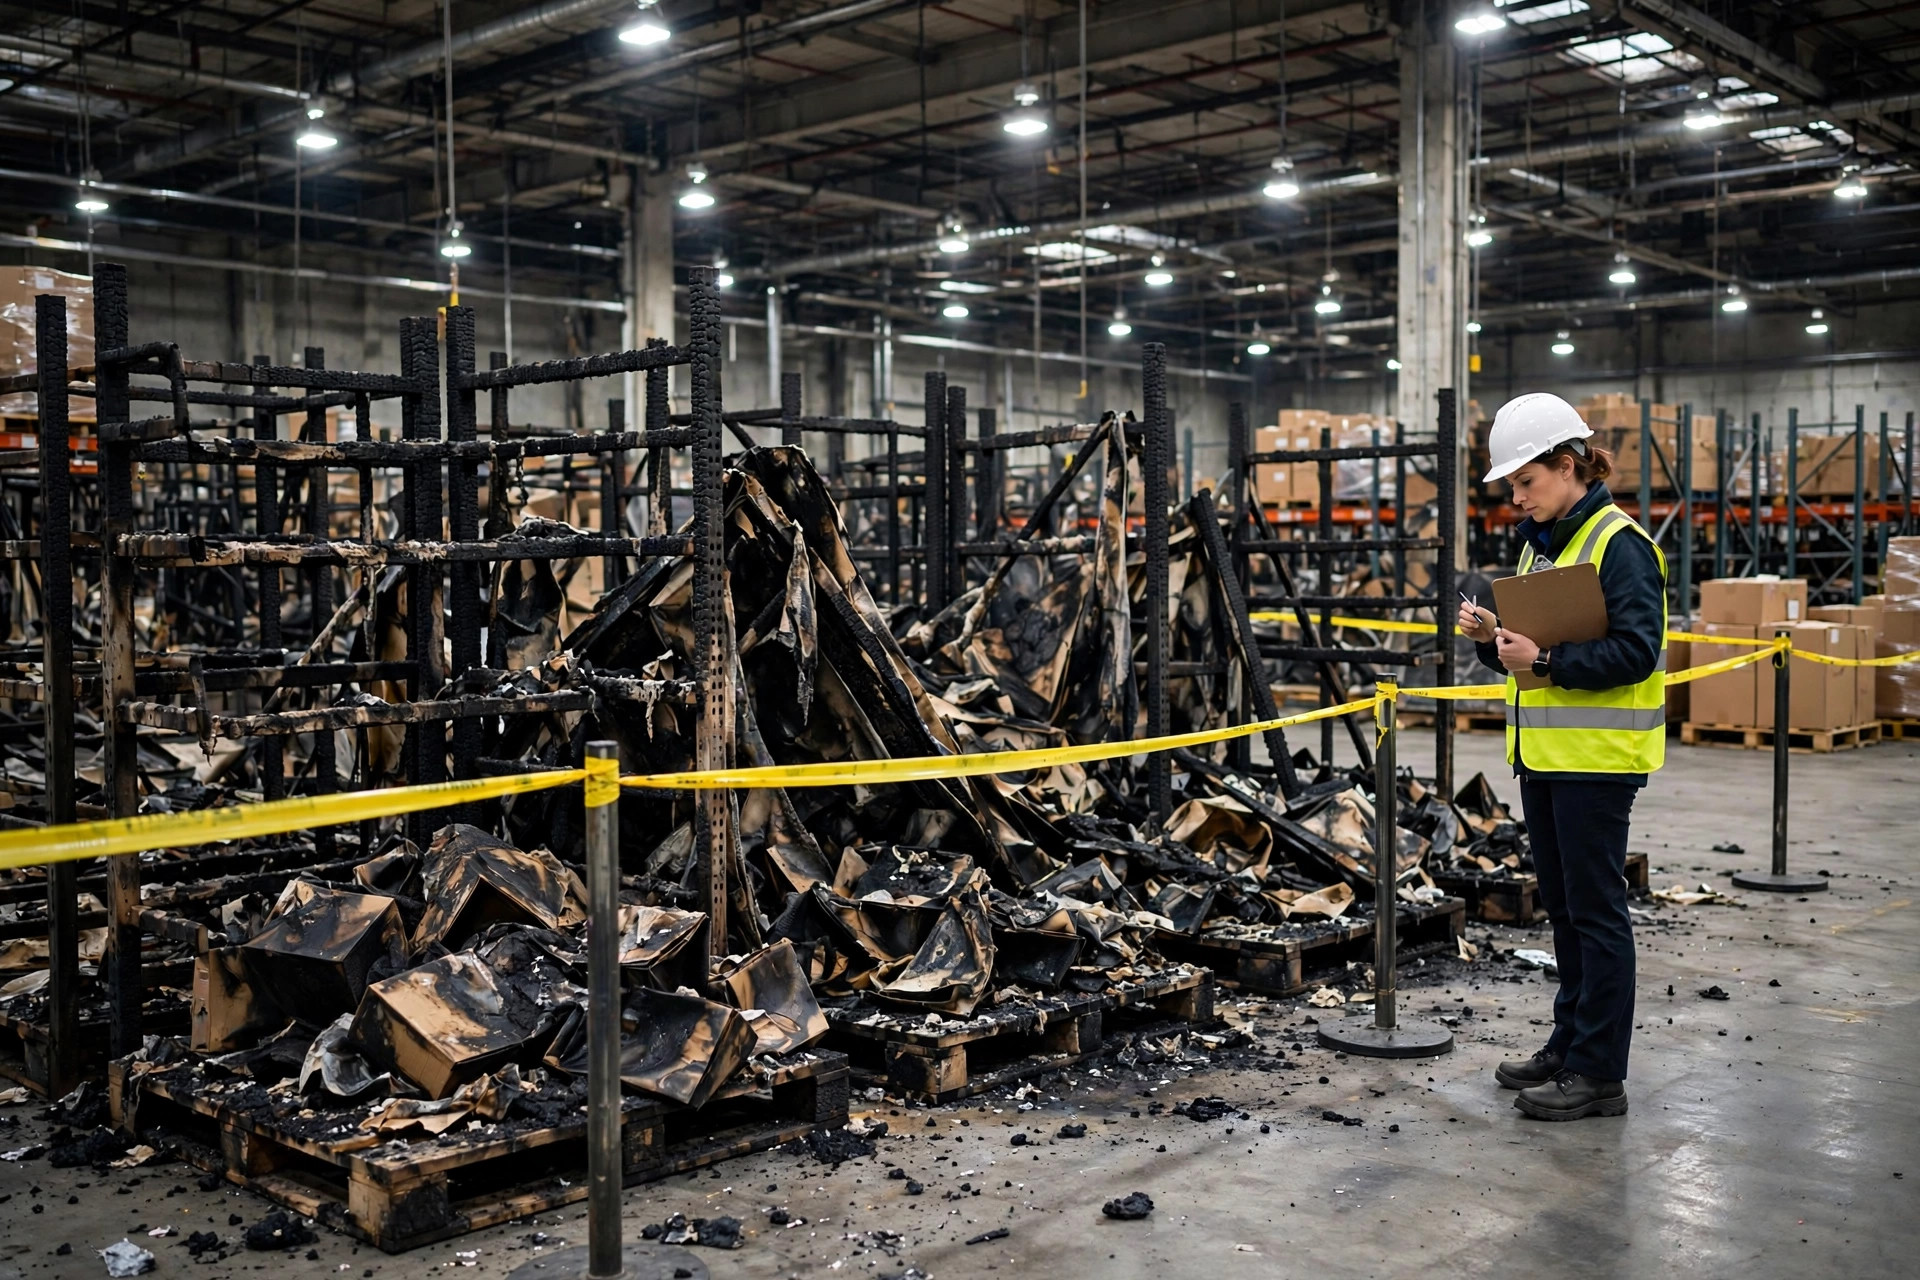
No outono passado, um armazém 3PL em Ontario, na Califórnia, pegou fogo no telhado. Duas fileiras de estantes queimaram. O inventário registrado valia $860,000, e a indenização do seguro do armazém foi de $410,000. A diferença de $450,000 no meio era problema do próprio armazém. Passei uma tarde destrinchando essa indenização, e a conclusão foi uma só frase: esses $450,000 não foram um ato de Deus. A apólice tinha sido comprada errada.
Deixem-me mostrar primeiro a conta. As duas fileiras queimadas guardavam mercadorias de dois clientes, um de pequenos eletrodomésticos e outro de artigos para o lar. A apólice patrimonial pagou $120,000 pelas estantes e pelo acabamento do próprio armazém. A responsabilidade civil legal do armazém pagou $290,000 por parte das mercadorias danificadas dos clientes. Para onde foram os outros $450,000? Parte foi o valor de inventário declarado abaixo do real: o limite de estoque da apólice foi fixado a partir de uma contagem de baixa temporada, e o incêndio atingiu durante a acumulação da alta temporada, quando o valor no chão era muito maior. Parte foi a interrupção de negócios: o armazém fechou por seis semanas, dois clientes foram embora, e ninguém pagou pelo fechamento porque a cobertura de interrupção de negócios nunca tinha sido comprada. O resto foi sendo cortado aos poucos pela franquia e pela cláusula de cosseguro. Um incêndio, três vazamentos, e cada vazamento remontava ao dinheiro economizado na compra da apólice.
O que o seguro de armazém realmente cobre: quatro apólices, não uma
O seguro de armazém não é uma única apólice. São quatro apólices, cada uma cuidando do seu próprio canto. Muitos operadores compram uma apólice patrimonial comercial e acham que o trabalho está feito, e depois descobrem, na hora do sinistro, que cada apólice tem coisas que não cobre, e que a que falta é justamente a que teria se aplicado.
| Apólice | Cobre | Não cobre | | Patrimonial comercial | Seu prédio, estantes, empilhadeiras, equipamentos e inventário | Inundação e terremoto geralmente precisam de cobertura separada; as mercadorias dos clientes não são sua propriedade | | Responsabilidade civil legal do armazém | Mercadorias de clientes danificadas por sua negligência enquanto sob seus cuidados | Não há pagamento se não foi culpa sua; o limite deve acompanhar o valor máximo do inventário dos clientes | | Carga / transporte terrestre | Mercadorias em trânsito e durante o carregamento e o descarregamento | Depois que as mercadorias passam pela porta da sua doca, outra apólice assume | | Interrupção de negócios | Receita perdida e custos fixos contínuos durante o fechamento | Nada se você nunca a comprou; um período curto de restauração deixa a segunda metade por sua conta |
As duas fileiras em que as pessoas mais tropeçam são a segunda e a terceira. A responsabilidade civil legal do armazém só paga quando a sua negligência danificou as mercadorias de um cliente, e o limite tem de acompanhar o valor máximo do estoque dos clientes, não a média. Fixe-o na média e você estará autossegurando a diferença. A cobertura de carga cuida das mercadorias na estrada; depois que elas entram no armazém, a responsabilidade civil legal do armazém assume, e a transferência acontece na doca de carregamento, que é justamente onde nenhuma das duas apólices quer assumir a perda.
Um armazém em Houston aprendeu isso da pior forma no verão de 2024. Uma tempestade inundou a doca e encharcou um lote de mercadorias em caixas. O proprietário acionou sua apólice patrimonial e foi recusado. A apólice patrimonial cobre riscos listados como incêndio, vento e roubo. A inundação não estava na lista, e a inundação precisa de sua própria cobertura. Ele acreditou por mais de uma década que uma apólice patrimonial significava que danos por água estavam cobertos. O armazém acabou indenizando o cliente do próprio bolso. A lição é barata: pergunte ao seu corretor, por escrito, se a apólice cobre inundação e terremoto, e guarde a resposta em um e-mail.
Aqui está um número que a maioria dos operadores não conhece. Segundo a Emenda Carmack federal, a responsabilidade padrão de uma transportadora por perda de carga interestadual é de $0.50 por libra por artigo. A essa taxa, uma caixa de eletrônicos baixada por peso não paga quase nada. Portanto, o trecho em trânsito não pode se apoiar na responsabilidade padrão da transportadora. A cobertura de carga precisa ser comprada corretamente, e os valores de prêmio devem sempre ser tirados da cotação mais recente da seguradora, não de um número que um colega mencionou no almoço.
A cláusula de cosseguro no seguro de armazém: a lição mais cara
A cláusula de cosseguro é a lição mais cara de toda a apólice, e a mais comumente ignorada. Ela diz que a apólice exige que você segure até um percentual declarado do custo de reposição, comumente 80%. Segure até o requisito completo e as perdas são pagas integralmente. Fique aquém, e cada sinistro é cortado proporcionalmente, mesmo os pequenos.
A aritmética deixa isso claro. O exemplo abaixo é ilustrativo. Digamos que um armazém tenha um custo de reposição de $1,000,000, de modo que o requisito de 80% significa pelo menos $800,000 de cobertura. O operador, tentando economizar prêmio, compra $600,000. Depois, um pequeno incêndio causa $200,000 de perda. A fórmula de pagamento é: pagamento = perda x (cobertura contratada / cobertura exigida) - franquia, ou seja, $200,000 x (600,000 / 800,000) - $10,000 = $140,000. Uma perda de $200,000, um cheque de $140,000, e $60,000 desaparecidos.
A parte contraintuitiva é esta: comprar pouca cobertura demais não só dói quando um desastre acontece. Muitos operadores presumem que pequenas perdas são sempre pagas integralmente. Não são. Sob o cosseguro, qualquer sinistro é primeiro multiplicado por essa proporção, e depois reduzido pela franquia. A franquia funciona da mesma forma ao contrário. Se ela é fixada em $10,000 ou em $25,000 importa menos pelo prêmio economizado do que pelo que você paga do próprio bolso quando dois ou três pequenos sinistros caem em um ano. Aumentar a franquia para economizar prêmio significa economizar uma pequena quantia certa e apostar na sorte de não ter perda. Qualquer pessoa com formação em finanças faz esse cálculo uma vez e nunca mais o faz.
A interrupção de negócios merece sua própria linha de aritmética. O armazém para, a receita para, e o aluguel, a folha de pagamento e as taxas de sistema continuam chegando. Se o período de restauração é fixado em 6 meses ou em 12 meses decide se alguém ainda estará pagando suas contas na segunda metade. O material do setor observa que reconstruir e reinstalar as estantes após um grande incêndio comumente se arrasta de 18 a 24 meses. Fixe o período de restauração curto e o prédio estará consertado enquanto o dinheiro já terá acabado. Antes de comprar a cobertura de interrupção de negócios, responda um número: quais são seus custos fixos por um mês fechado? Multiplique isso pelo período de restauração, e esse é o mínimo que esta apólice precisa cobrir.
Após uma perda, proteja primeiro a cadeia de evidências
Uma boa apólice ainda precisa de evidências para pagar. Após uma perda, a cadeia de evidências de primeira mão do armazém tem quatro peças: registros de temperatura e umidade, imagens de câmeras, registros de contagem cíclica e fotos de recebimento com notas de entrega assinadas. O primeiro pedido do perito no local é por elas. Cada peça que falta acrescenta um mês de discussão.
As imagens de câmeras são as mais fáceis de perder. Muitos armazéns guardam apenas 30 dias de vídeo, sobrescrito automaticamente. O primeiro trabalho após uma perda é exportar e fazer backup das imagens relevantes, imediatamente, não amanhã. Os registros de temperatura importam tanto quanto: para sinistros de cadeia do frio, a curva de temperatura é o que decide a responsabilidade, e uma curva quebrada significa que a responsabilidade não pode ser determinada. Os registros de contagem precisam corresponder aos locais: qual fileira, qual nível, o que o sistema diz. Se a contagem em papel e o estoque do sistema discordarem, o perito duvida da sua gestão antes de duvidar da sua perda.
Uma vez por ano, antes da alta temporada, calcule três números: o valor máximo do inventário, o custo de reposição e os custos fixos de um mês fechado. Se esses números não corresponderem aos limites e ao período de restauração da apólice, ligue para o seu corretor e altere-os. Os poucos milhares economizados no prêmio nunca cobrirão o zero que falta no cheque de indenização. O seguro de armazém não lhe compra uma apólice. Ele lhe compra a capacidade de continuar abrindo as portas depois que algo dá errado.
Por Lao Zhou, Analista de Custos de Logística Traduzido do inglês. Em caso de divergência, prevalece a versão em inglês.