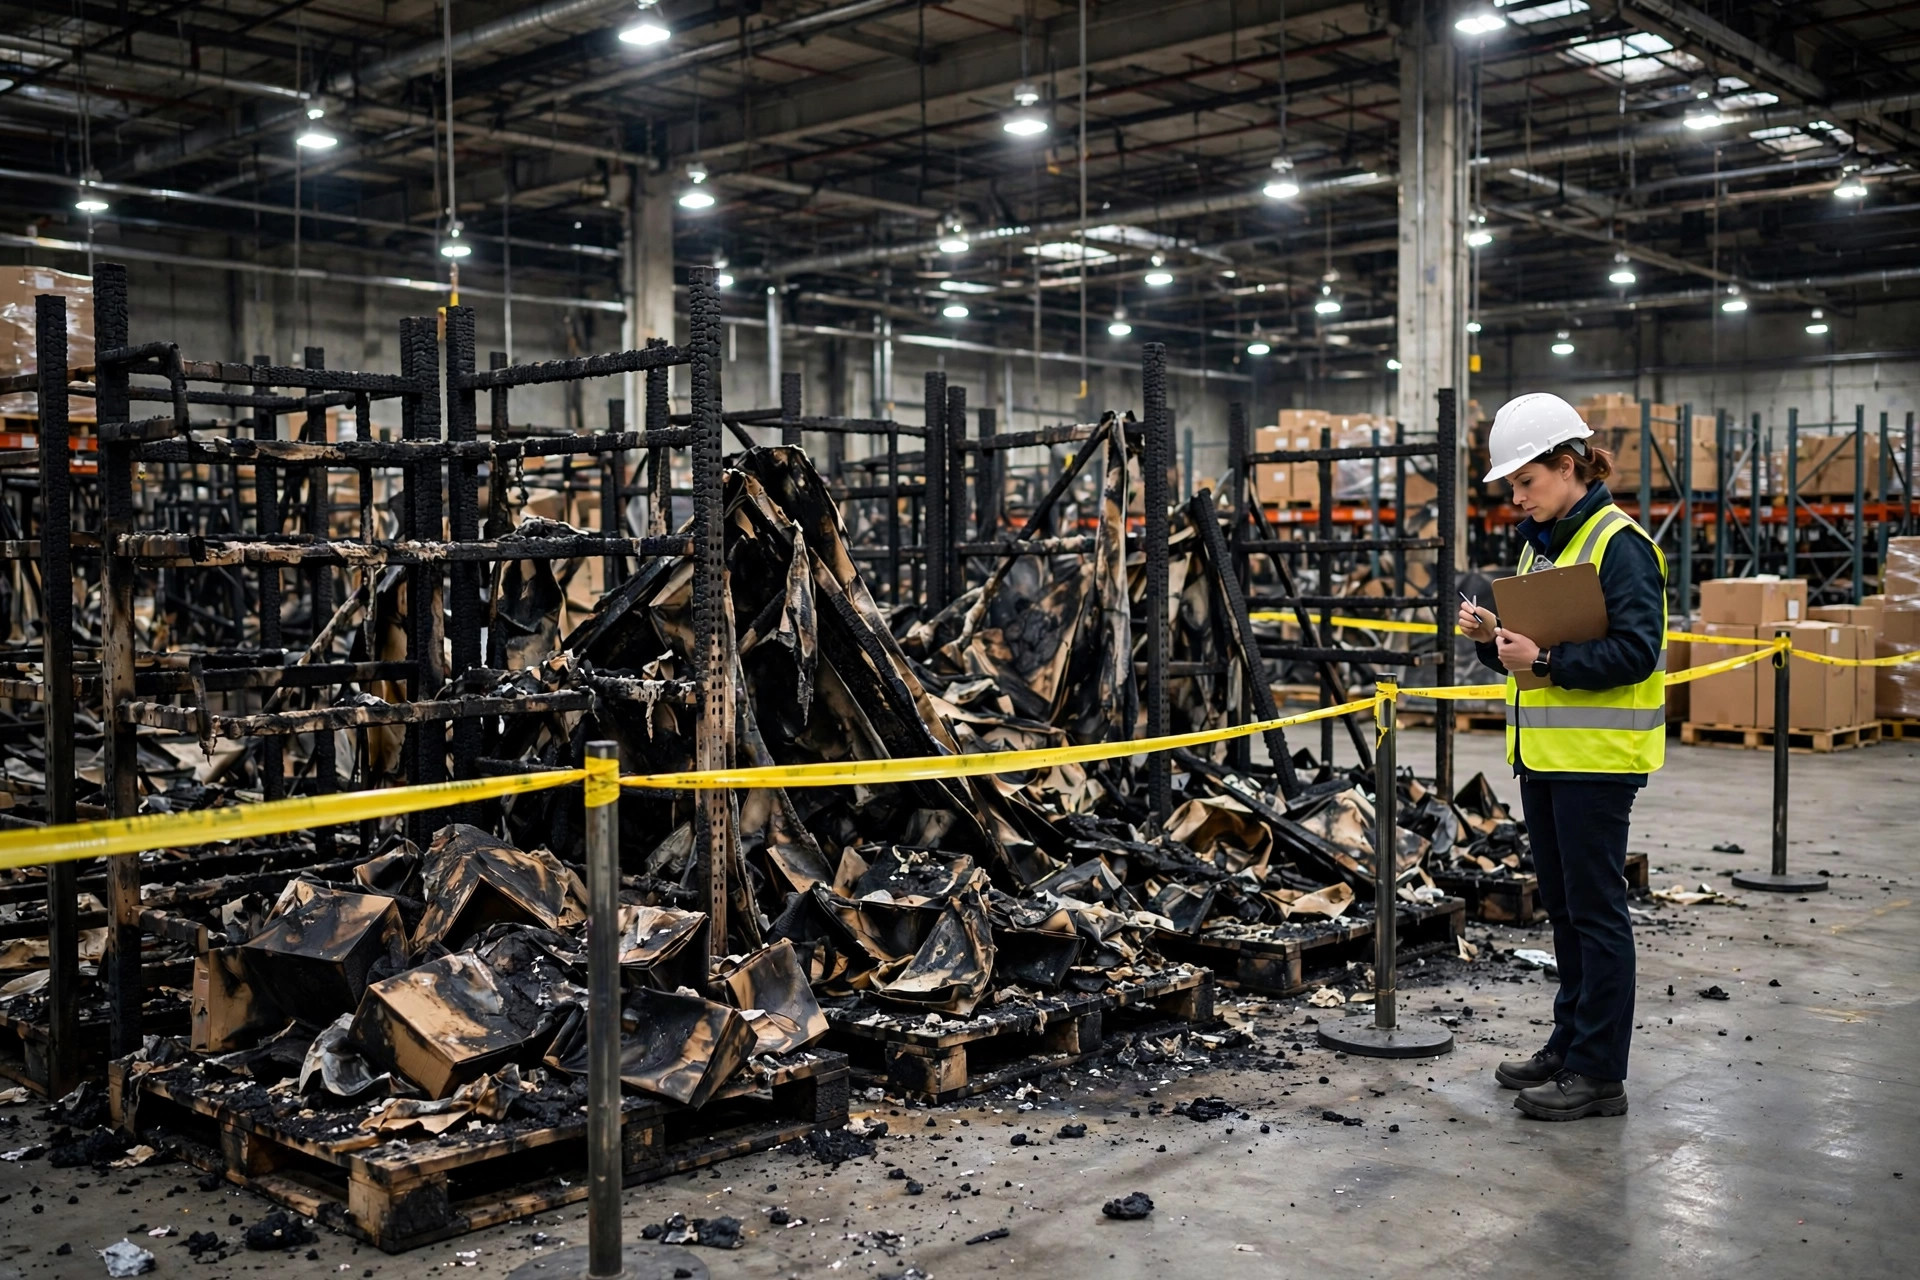
A matemática é feia, então vamos tirar isso do caminho logo de cara. Reconstruir o seu armazém custaria 1 milhão de dólares. Sua apólice tem uma cláusula de cosseguro de 80%. Você o assegurou por 600.000 dólares. Um incêndio elétrico destrói 200.000 dólares em estantes e estoque. Você espera um cheque de 200.000 dólares. Recebe 150.000 dólares. Ninguém negou seu sinistro. A cláusula de cosseguro simplesmente pegou a sua parte — um desconto de 25% sobre dinheiro que deveria ser seu.
Já ouvi alguma versão dessa história pelo menos 3 vezes nos últimos anos. A cada temporada de renovação, operadores de armazéns olham o prêmio, percebem que limites mais altos custam mais e «otimizam» a cobertura para baixo. A economia é ótima — até o perito chegar e a apólice devolver essas economias com juros.
Então vamos abrir o capô dessa cláusula. Ela mora em quase todas as apólices de propriedade comercial, e quase ninguém a lê até ser tarde demais.
Como o desconto realmente funciona
A lógica do cosseguro é uma frase: a seguradora precifica sua apólice presumindo que você assegurou o bem próximo ao seu valor total. Se ficar abaixo do percentual combinado, você se torna «cossegurador» do seu próprio prejuízo — e o sinistro é dividido proporcionalmente.
A fórmula: (limite contratado ÷ limite exigido pela cláusula) × seu prejuízo = o que eles pagam. O limite exigido é o custo de reposição do bem no momento do sinistro, multiplicado pelo percentual de cosseguro.
Vamos percorrer o exemplo: custo de reposição de 1 milhão de dólares, cosseguro de 80%, então o limite exigido é 800.000 dólares. Você contratou 600.000 dólares. 600.000 ÷ 800.000 = 0,75. Cada sinistro é pago a 75 centavos por dólar. O prejuízo de 200.000 dólares paga 150.000 dólares, e a franquia é descontada desse valor por cima.
A parte que pega as pessoas de surpresa: a penalidade se aplica a todo sinistro coberto, não importa o tamanho. Um sinistro parcial de 50.000 dólares — uma seção de estantes chamuscada, algumas caixas derretidas — recebe o mesmo corte de 25%. Muitos proprietários acham que o subseguro só importa numa catástrofe de perda total. Errado. Sinistros pequenos são descontados do mesmo jeito.
E fica pior: o cosseguro de 90% está aparecendo em mais apólices agora. Mesmo armazém de 1 milhão de dólares, o limite exigido salta para 900.000 dólares. Você contratou 600.000 dólares, a proporção cai para dois terços e o mesmo incêndio paga 67%. Mesmo prejuízo, um cheque pior — por causa de um número nas letras miúdas.
Qual «valor» o seu limite precisa acompanhar
É aqui que os operadores de armazéns mais tropeçam. Três armadilhas.
Primeira, o método de avaliação. Apólices comerciais indenizam sobre uma de duas bases: custo de reposição — o que custa repor com item novo, de mesma espécie e qualidade, sem deduzir depreciação — ou valor atual, que é o custo de reposição menos a depreciação. Um sistema de estantes com 10 anos pode custar 80.000 dólares para repor novo, mas ser liquidado em 20.000 dólares na base de valor atual após a depreciação. Meu veredito para armazéns: o custo de reposição é a única escolha sensata. Com a quantidade de estantes, transportadores e equipamentos de movimentação numa instalação, cobertura a valor atual é uma ferida autoinfligida.
Segunda, a mais traiçoeira: o denominador da fórmula de cosseguro é o valor no momento do sinistro, não o valor de quando você contratou a apólice. Digamos que você fixou seu limite há 5 anos, quando o custo de reconstrução era 800.000 dólares: com cosseguro de 80%, você precisava de 640.000 dólares, contratou 650.000 dólares, estava bem. Mas os custos de construção se moveram. Se o custo de reconstrução hoje é 1 milhão de dólares, seu limite exigido é 800.000 dólares e seus inalterados 650.000 dólares agora pagam 81 centavos por dólar. A apólice nunca mudou. O mercado silenciosamente empurrou você para a zona de penalidade. Por isso os limites precisam de uma revisão fresca todo santo ano.
Terceira, as oscilações de estoque. O valor do estoque do armazém flutua — o estoque da alta temporada pode ser 2 a 3 vezes o da baixa. Edifícios, equipamentos e estoques são três cálculos separados; não os misture. Muitos operadores asseguram o edifício integralmente e o estoque pelo sonolento valor de baixa temporada, e depois levam o golpe em outubro, quando o galpão está cheio.
Quanta cobertura é realmente suficiente
Minha opinião: se você pode arcar com 100%, não flerte com a linha dos 80%. O percentual de cosseguro é só o mínimo que mantém a penalidade afastada — não é a meta inteligente. Os valores de mercado se movem todo ano; andar colado no mínimo significa apostar todo ano que sua avaliação não desviou. Assegurar a 100% do custo de reposição compra para você uma folga.
O manual prático: primeiro, contrate uma avaliação profissional do custo de reposição — não o valor contábil, não o preço que você pagou pelo edifício. Custo de reposição significa reconstruir agora mesmo, no mesmo terreno, com materiais comparáveis. Segundo, avalie e declare separadamente edifícios, equipamentos e estoques. Terceiro, reavalie antes de cada renovação e confira a olho os limites de estoque antes da alta temporada.
Mais um movimento do qual quase ninguém ouviu falar: o endosso de valor acordado. Você e a seguradora concordam com o valor do bem antecipadamente e o escrevem na apólice — e a cláusula de cosseguro adormece. Sem discussão de avaliação na hora do sinistro. As seguradoras pedirão em troca uma declaração de valores assinada, o que é uma troca justa.
E a objeção do prêmio? Passar de 80% para 100% do valor não aumenta o prêmio em 25%. O prêmio marginal por dólar de cobertura diminui à medida que o limite sobe. Compare esse pequeno prêmio extra com um sinistro que poderia pagar 25 a 33% a menos. Faça as contas.
Sua lista de verificação para amanhã de manhã
- Pegue sua apólice e encontre o percentual de cosseguro — 80, 90 ou 100. Conheça as regras do seu jogo.
- Confirme se sua apólice indeniza pelo custo de reposição ou pelo valor atual. Se for valor atual, corrija isso primeiro.
- Quando foi sua última avaliação do custo de reposição? Se tem mais de um ano, agende uma.
- Verifique edifícios, equipamentos e estoques separadamente: cada limite supera (percentual de cosseguro × valor atual de reposição)? Reforce onde ficar aquém.
- Pergunte ao seu corretor sobre um endosso de valor acordado que suspenda a cláusula de cosseguro.
- Coloque «reavaliar antes da renovação» no seu próprio calendário anual, ao lado da inspeção contra incêndio e do inventário físico.
A cobertura sempre parece cara quando você compra e insuficiente quando você precisa. A cláusula de cosseguro não vai lhe enviar um lembrete — ela apenas fica quieta com a sua parte no pior dia do seu ano. Não espere esse dia.
Traduzido do inglês. Em caso de divergência, prevalece a versão em inglês.