Vou colocar a conclusão primeiro: o seguro de responsabilidade civil de um armazém 3PL cobre aquilo que o 3PL é legalmente obrigado a pagar, não o valor do seu estoque. Quando mercadorias se perdem ou são danificadas, a primeira pergunta nunca é «quanto é o seguro?», e sim «quanto o contrato diz que o 3PL deve?». Se você assinar um contrato com um teto de responsabilidade baixo, a apólice segue esse teto e o valor da sua fatura deixa de importar. Já vi expedidores demais aprenderem isso depois da perda, quando é tarde demais para renegociar.
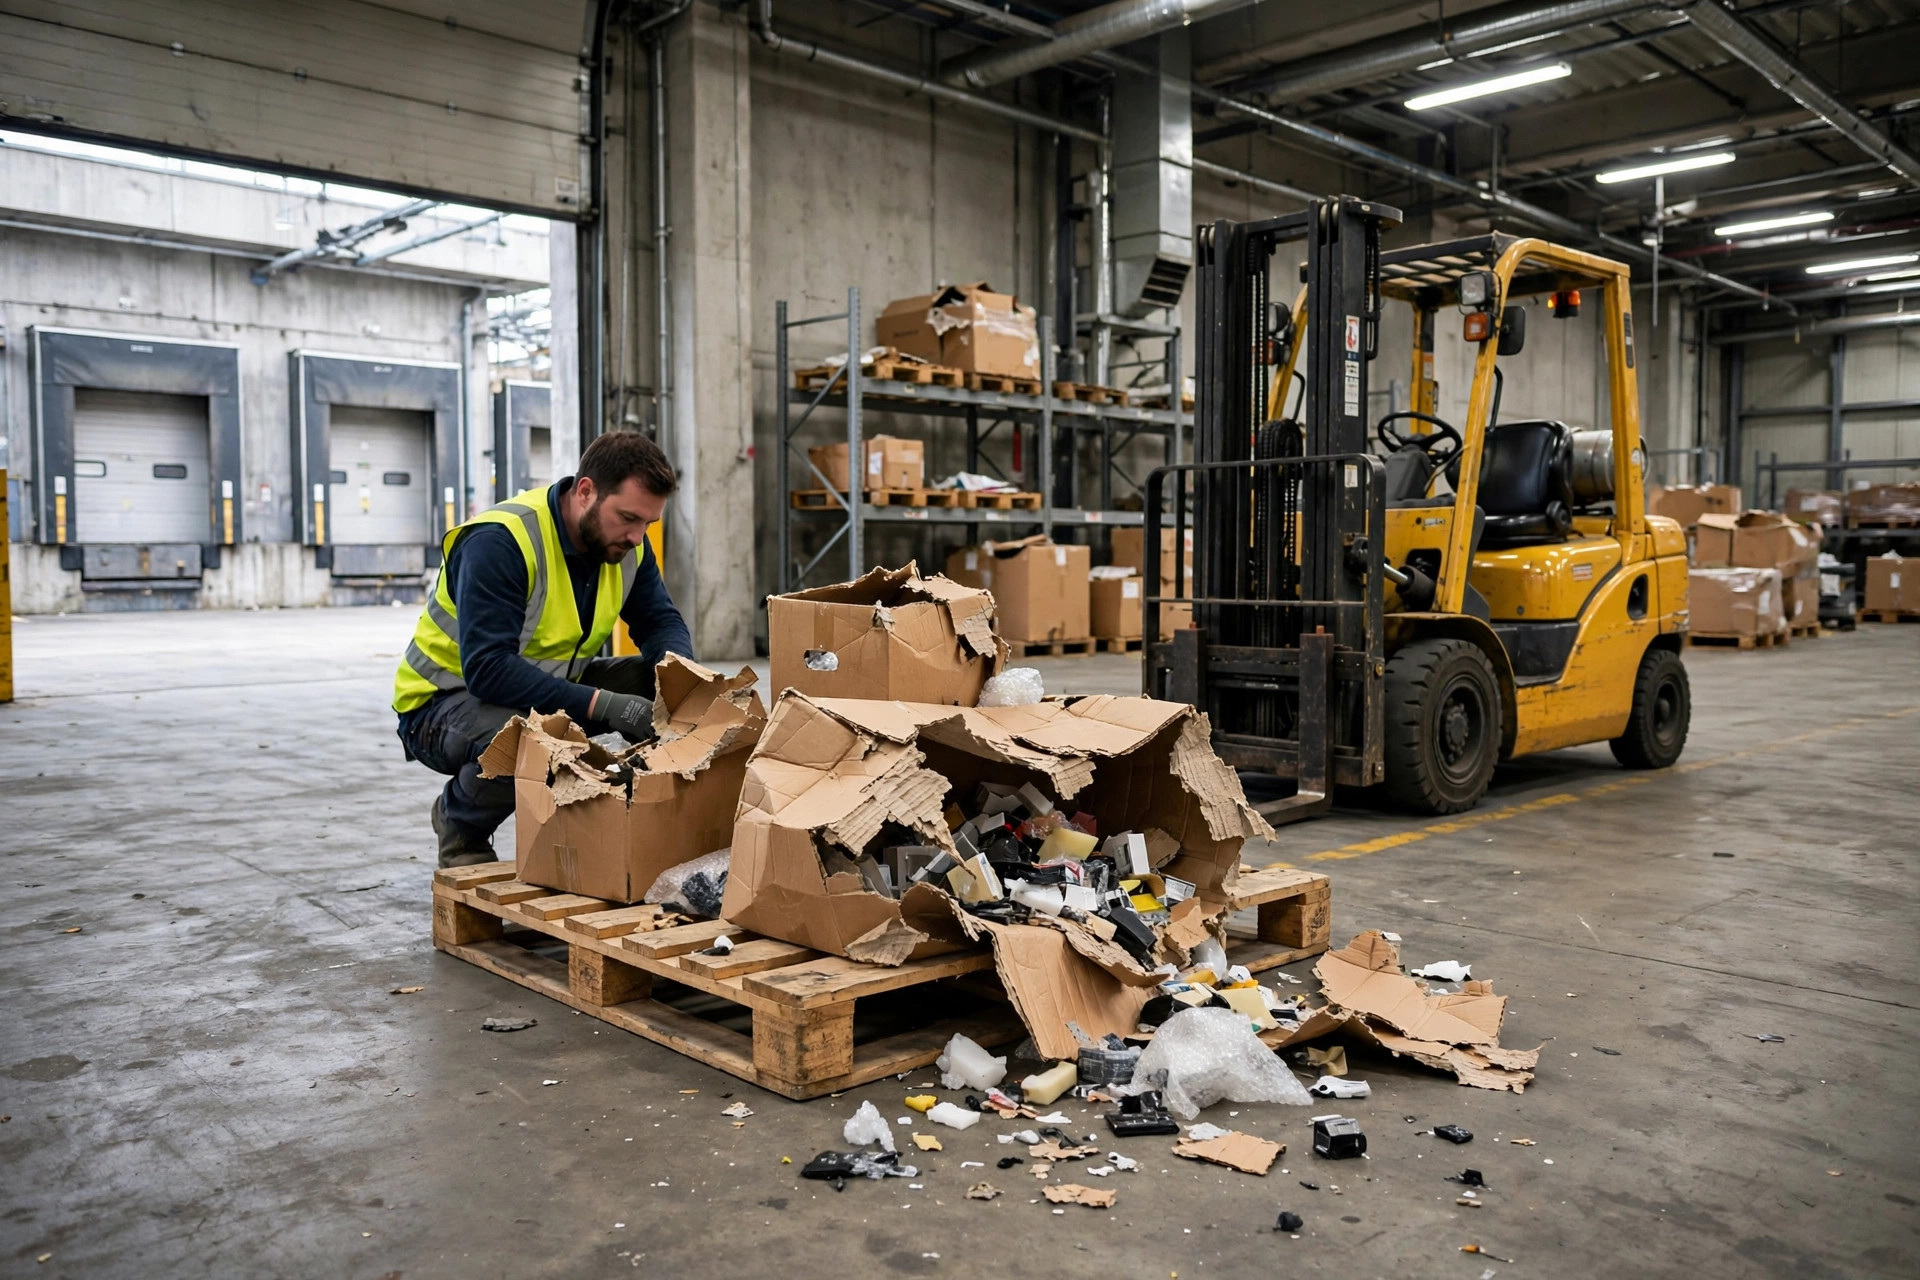
Um vendedor de artigos para casa com quem trabalhei armazenava cerca de $180,000 em estoque num armazém 3PL em Ontario, Califórnia, no outono de 2024. Uma noite, um vazamento encharcou várias dezenas de caixas empilhadas contra uma parede, causando um pouco mais de $20,000 em danos pelo valor da fatura. O 3PL tirou o contrato da gaveta: a responsabilidade estava limitada a $0.50 por libra, um valor muito comum nos contratos de armazenagem nos EUA. As caixas encharcadas pesavam cerca de 800 libras, então o pagamento conforme o teto foi de $400. O vendedor ficou chocado. O 3PL não estava sendo difícil; estava cumprindo o papel que ambas as partes tinham assinado. Os números desta história são um cenário ilustrativo, mas a proporção é real, e esse é o ponto central: um teto baixo transforma uma perda de cinco dígitos num cheque de três dígitos.
O seguro de responsabilidade civil de um armazém 3PL cobre a responsabilidade, não as suas mercadorias
Esta é a confusão a esclarecer primeiro, porque todo o resto depende dela. A apólice de bens de um armazém cobre aquilo que o armazém possui: o prédio, as estantes, as empilhadeiras, o seu próprio estoque. As suas mercadorias, guardadas nas prateleiras dele, não estão nessa apólice. A responsabilidade civil geral tem a sua própria armadilha: ela normalmente exclui bens sob o seu cuidado, custódia ou controle, que é exatamente o que são as mercadorias de clientes armazenadas.
A base legal nos EUA é a Seção 7-204 do UCC. Um armazém é responsável por perdas ou danos causados por não exercer o cuidado que uma pessoa razoavelmente cuidadosa exerceria em circunstâncias semelhantes, e não é responsável por uma perda que um cuidado razoável não poderia ter evitado. A mesma seção permite que o recibo de armazém ou o contrato de armazenagem limite o valor dessa responsabilidade, e permite que o cliente peça por escrito um teto mais alto, geralmente a uma tarifa de armazenagem mais alta. Leia isso duas vezes. O teto do pagamento do seguro é definido primeiro pelo contrato e depois pela apólice.
Há um segundo mal-entendido que vale a pena eliminar aqui: o valor declarado numa encomenda não é seguro. A UPS e a FedEx partem por padrão de $100 de responsabilidade da transportadora por pacote. Você pode declarar um valor mais alto e pagar por isso, mas ambas as transportadoras estabelecem em seus termos que um valor declarado não é seguro e que elas não oferecem cobertura de seguro. Se quiser proteger o valor das mercadorias, compre separadamente um seguro de carga ou um seguro stock-throughput de uma seguradora. Declarar um valor eleva um teto de responsabilidade. Não compra uma apólice.
As exclusões do seguro de responsabilidade civil de um armazém 3PL sobre as quais vale a pena perguntar
As exclusões são onde acontece a verdadeira negociação. A redação varia conforme a seguradora e a apólice, então trate a lista abaixo como as perguntas a fazer e confirmar com a apólice real e com os termos mais recentes publicados pela seguradora, não como uma citação de uma apólice específica.
O desaparecimento misterioso vem primeiro. O estoque aparece a menos numa contagem física, sem sinais de arrombamento ou dano, e muitas apólices não pagam. A defesa contra isso não é o seguro; é o rastro de evidências desde o recebimento: pesos, fotos, contagens cíclicas, registros de lotes. Sem evidências, um perito tem pouco com que trabalhar.
A deterioração vem em seguida. Falhas de refrigeração ou oscilações de temperatura que estragam mercadorias refrigeradas normalmente exigem um endosso à parte. Se você vende alimentos ou produtos farmacêuticos, uma apólice que não menciona a sua cadeia de frio por escrito, na prática, não a cobre.
As mercadorias de alto valor e as mercadorias visadas são o terceiro item. Eletrônicos, produtos farmacêuticos, álcool e tabaco costumam ter sublimites ou exclusões diretas. Se essa é a sua categoria, obtenha o sublimite por escrito antes de assinar, não depois de uma perda.
Terremoto e inundação são o quarto item, e importam muito na Califórnia. Ambos são frequentemente excluídos ou limitados separadamente. Pergunte se o armazém fica numa zona de inundação e se os danos causados pela água estão cobertos. Uma pergunta agora poupa uma longa discussão depois.
Aqui está a lista de verificação que uso na mesa de negociação. Os valores marcados como faixas habituais vêm de guias publicados do setor; confirme os detalhes com a sua própria apólice e com os termos mais recentes da seguradora.
| O que negociar | Redação comum | O que exigir |
|---|---|---|
| Teto de responsabilidade | $0.50 por libra, ou $5 a $25 por unidade | Calcule o teto a partir do seu custo por unidade, ou declare um valor maior por escrito |
| Limite da apólice | $500,000 a $2 million de responsabilidade legal do armazém | O limite deve cobrir o valor do seu estoque de alta temporada no local |
| Valor declarado | As transportadoras de encomendas partem por padrão de $100 por pacote | Declare as encomendas de alto valor separadamente, e não o trate como seguro |
| Desaparecimento misterioso | Frequentemente excluído | Combine por escrito como as discrepâncias de contagem são tratadas |
| Deterioração | Exige um endosso | As mercadorias de cadeia de frio devem ser confirmadas por escrito como cobertas |
| Terremoto e inundação | Frequentemente excluídos ou limitados | Pergunte claramente se estão cobertos, e compre cobertura à parte se não estiverem |
Um prêmio barato não significa nada se a indenização não puder ser paga
Olhe dos dois lados, porque ambos têm razão. Para o 3PL, o prêmio acompanha o valor e a categoria das mercadorias que ele recebe e o teto de responsabilidade que aceita. Suba o teto e o prêmio sobe, então o 3PL não vai subi-lo de graça. Para o expedidor, $500,000 de estoque num armazém com um limite de apólice de $500,000 está bom em fevereiro e é insuficiente em novembro, quando o estoque de alta temporada dobra. Já vi expedidores demais comparando tarifas de armazenagem e taxas de separação linha por linha, e depois pulando por completo a página da responsabilidade. Os poucos dólares economizados no manuseio não cobrem uma indenização ruim.
Minha abordagem não tem glamour, e funciona. Antes de assinar, faça três coisas. Primeiro, peça o certificado de seguro e confira o limite de responsabilidade legal do armazém e a data de vencimento; ouvir em voz alta «nós temos seguro» não é evidência. Segundo, circule o teto de responsabilidade, as exclusões e a cláusula de valor declarado no contrato, e faça as contas: se uma perda for paga conforme o teto, quanto você realmente recebe de volta, e consegue viver com esse número? Terceiro, decida se compra a sua própria apólice de carga ou stock-throughput. Para estoque acima de $100,000 em valor, em geral recomendo analisar isso a sério; os guias publicados situam os preços habituais em torno de 0.15% a 0.40% do valor anual do estoque, mas obtenha uma cotação real de uma seguradora antes de orçar com base nela. E não deixe o lado das indenizações vago: fotografe os danos, notifique o 3PL por escrito e siga o procedimento de indenização e os prazos do contrato. Uma ligação telefônica não é uma notificação escrita, e muitas indenizações travam porque a notificação chegou tarde ou as evidências nunca foram guardadas.
Aqui está o julgamento contraintuitivo para levar com você: um 3PL com um limite de apólice maior não é automaticamente mais seguro. Um armazém que anuncia $2 million de cobertura com a sua mercadoria excluída vale menos para você do que um armazém com $1 million de cobertura, um teto de responsabilidade razoável e registros rigorosos de recebimento e contagem cíclica. O seguro não se julga pelo número do material de vendas. Ele se julga no dia em que acontece uma perda, por saber se o dinheiro realmente chega até você.
Não arquive o contrato depois de assinar. Confira novamente o valor do seu estoque em mãos em relação ao limite da apólice antes da alta temporada, pergunte se uma nova categoria de produto está coberta antes de ela chegar, e guarde o procedimento de indenização num lugar onde você possa encontrá-lo à meia-noite. Ninguém quer uma perda de carga. Quando ela acontece, a discussão não é vencida pela voz mais alta da sala. É vencida pelas cláusulas negociadas no dia em que o contrato foi assinado.
Por Lao Mi, Veterano da cadeia de suprimentos (20 anos) Traduzido do inglês. Em caso de divergência, prevalece a versão em inglês.