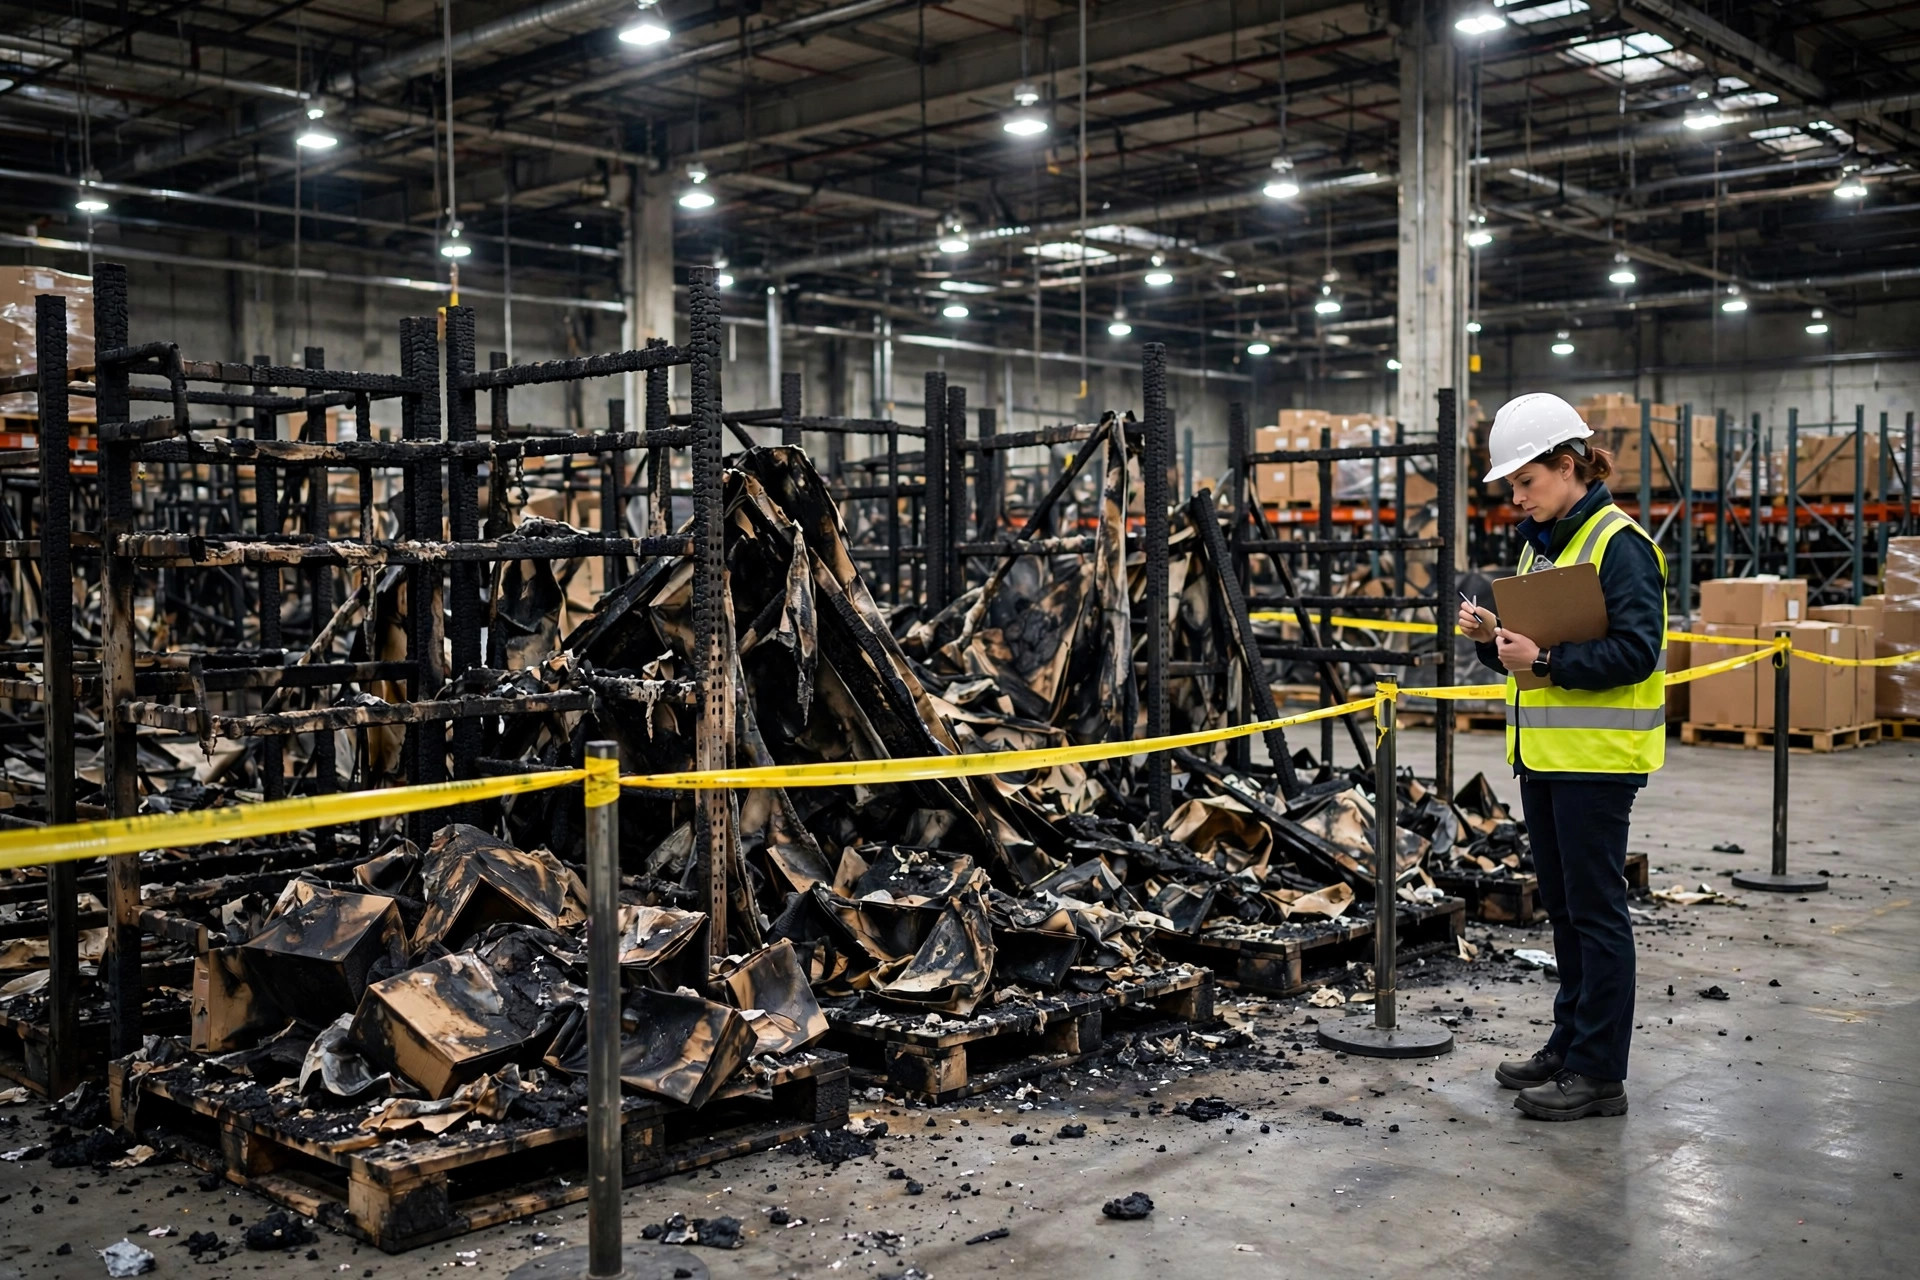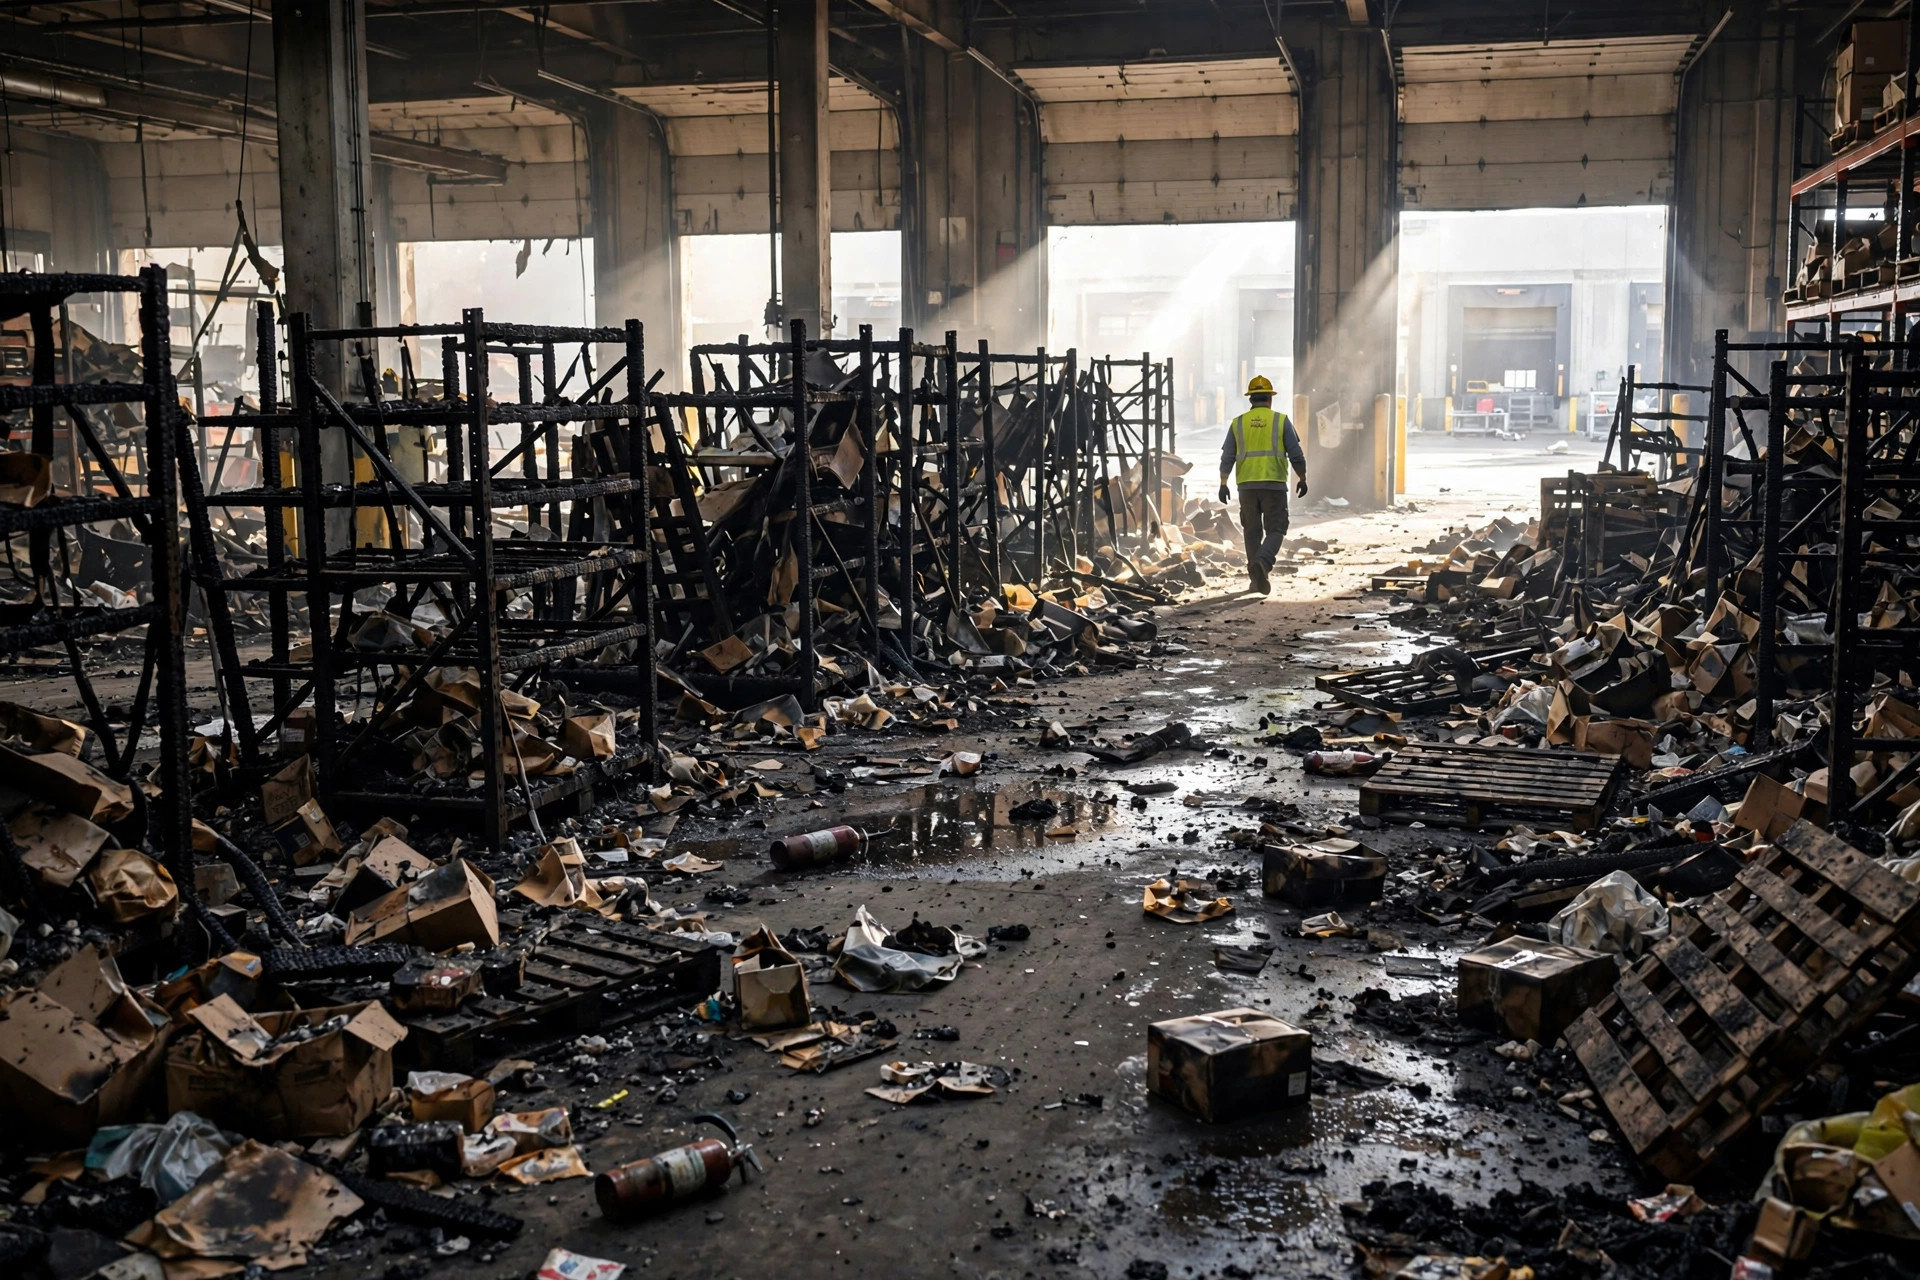
Em agosto de 2023, um armazém 3PL de 120,000 pés quadrados em Fontana pegou fogo quando a bateria de uma empilhadeira superaqueceu na área de recarga. Metade da zona de separação desapareceu. O incêndio foi controlado em seis horas, mas o prédio ficou parado por onze semanas: investigação do corpo de bombeiros, remediação da fumaça, reconstrução dos sprinklers, reinspeção — uma barreira após a outra. O proprietário me contou depois que o seguro patrimonial cobriu o estoque e os equipamentos queimados. O que o tirou do sono foram aquelas onze semanas de tempo morto: aluguel pago integralmente, mais de 60 funcionários na folha de pagamento, dois clientes-âncora que não puderam esperar e foram embora. O seguro patrimonial pagou exatamente zero pelo tempo de paralisação. Foi a primeira vez que ele ouviu falar de seguro por interrupção de negócios. Não o tinha contratado porque parecia caro. A mensalidade dessa lição foi onze semanas de fluxo de caixa.
Ele não segura coisas. Segura o tempo.
A cobertura de receitas comerciais — geralmente chamada de BI — não paga pelo que queimou. Ela paga a lacuna entre o incidente e o dia em que você volta a expedir. Um incêndio, o rompimento de uma adutora de água, uma falha na sala elétrica: o seguro patrimonial repõe as mercadorias e as estruturas, mas o buraco de receita no meio é território do BI.
Ele paga três tipos de valores. Primeiro, a receita líquida que você teria obtido durante a paralisação — o perito a reconstrói a partir dos seus demonstrativos de resultados dos últimos doze meses, e um incidente na alta temporada versus na baixa temporada pode produzir números muito diferentes. Segundo, os custos fixos que continuam queimando enquanto você não ganha nada: aluguel, empréstimos de equipamentos, prêmios de seguro, a folha dos funcionários que você não pode se dar ao luxo de perder. Terceiro, as despesas extras que você incorre para se reerguer mais rápido — aluguel de espaço temporário, horas extras, aluguel de equipamentos de emergência. Algumas apólices listam isso separadamente como Despesas Extras (Extra Expense); outras o incluem.
Leia as letras miúdas antes que qualquer coisa aconteça. A maioria das apólices tem um período de carência, normalmente de 72 horas — perdas dentro dessa janela não são cobertas. O período de indenização costuma ser de 12 meses e pode ser estendido para 24 ou 36 por um prêmio adicional; verifique o texto da sua própria apólice. E o limite que você declara importa enormemente: ele se baseia na sua receita bruta, e a subdeclaração dispara uma penalidade de cosseguro. Declare 1.2 milhões quando seu número real é 2 milhões, e o perito vai pagar sessenta centavos por dólar. Já vi pessoas aprenderem isso da maneira mais difícil.
As primeiras 72 horas decidem quanto você recupera
Um perito me disse uma vez que setenta por cento de um sinistro de BI é decidido pelas evidências que você preserva na primeira semana. Aqui vai o checklist, e cada linha dele foi paga pelo erro de alguém.
Notifique seu corretor e sua seguradora imediatamente. O aviso tardio é um dos motivos mais comuns de negação de sinistros. As pessoas pensam "primeiro apagamos o incêndio", depois avisam com três dias de atraso, e a primeira pergunta do perito é por que você esperou.
Documente tudo antes de jogar qualquer coisa fora. Fotografe e filme os danos, e não descarte o estoque queimado até que tenha sido contado — depois que sumiu, a quantidade vira sua palavra contra a deles, e peritos só acreditam no que podem ver e contar.
Mantenha um registro corrente desde o primeiro dia. Cada dólar extra precisa de um recibo: aluguel de armazém temporário, horas extras, limpeza, aluguel de equipamentos. Gastar sem notas fiscais é gastar dinheiro que a seguradora não vai reconhecer.
Mitigue. Se puder alugar um espaço temporário e ficar parcialmente operacional, faça isso — a lei de seguros impõe o dever de mitigar, e ficar parado enquanto o relógio corre reduz seu pagamento. O perito vai perguntar o que você fez para limitar a perda.
Peça ao financeiro para puxar doze meses de DREs e declarações fiscais. Todo o cálculo do "quanto você teria ganho" se apoia neles. Empresas com livros bagunçados podem perder dois ou três meses bem aqui.
E não assine nada na pressa. Depois de um incêndio, empreiteiras de limpeza e peritos públicos enxameiam o local, e alguns de seus contratos trazem termos de honorários que sua seguradora pode não honrar. Passe todo contrato externo pelo seu corretor antes de assinar.
Três armadilhas que matam sinistros
A primeira é o período de carência. Setenta e duas horas de carência significam que os três primeiros dias de paralisação são por sua conta. Muitos incidentes pequenos fecham um prédio por quatro ou cinco dias — mal passam da linha da franquia, efetivamente sem seguro. Antes de contratar, pergunte-se: quando algo dá errado no meu prédio, quanto tempo costuma levar para se recuperar? Se seu histórico diz consertos de três a cinco dias, negocie o período de carência para baixo.
A segunda é o subseguro. Alguém declara a receita bruta do ano passado, o negócio cresce quarenta por cento, e o sinistro é pago na proporção declarada. Atualize o número a cada renovação. Se estiver em fase de crescimento, recalcule anualmente.
A terceira é a cláusula de autoridade civil. Digamos que o corpo de bombeiros feche sua rua inteira após um incêndio no vizinho — seu prédio está intacto, mas você não consegue entrar. Algumas apólices cobrem isso, outras não, e o texto traz limites de distância e de tempo. Os anos da pandemia ensinaram essa lição a muita gente. Pergunte diretamente ao seu corretor: fechamento de ruas, bloqueios de área, paralisações ordenadas pelo governo — cobertos ou não?
Quanto custa e como dimensioná-lo
A maioria ignora o BI porque assume que é caro sem nunca perguntar. Os prêmios costumam ser calculados sobre o limite de receita comercial declarado e normalmente acompanham a apólice patrimonial, embora exista cobertura avulsa. A taxa depende do seu setor, da construção do prédio, da proteção contra incêndios e do histórico de sinistros — varia demais para eu citar um número aqui sem induzi-lo a erro.
Dimensione assim: calcule quanto queima um mês de paralisação — aluguel mais folha mais pagamentos de empréstimos. Multiplique por quantos meses você acha que um incidente grave o manteria parado. Esse é seu limite aproximado. Leve esse número a dois ou três corretores para cotações. Na minha experiência, o prêmio é uma fração do prêmio patrimonial, e protege a única coisa que você não pode substituir: a continuidade do fluxo de caixa.
No fim do dia, o seguro por interrupção de negócios compra a capacidade de continuar pagando seu pessoal enquanto o prédio não pode gerar receita. Incêndio, água, energia — qualquer um pode paralisar um armazém por semanas. Faça uma coisa amanhã: pegue sua apólice e procure a seção de Receitas Comerciais (Business Income). Se não estiver lá, peça uma cotação ao seu corretor. É dinheiro barato para os meses em que o prédio não ganha nada e as contas não param.
Traduzido do inglês. Em caso de divergência, prevalece a versão em inglês.