昨年、あるAGVインテグレーターからこんな相談を受けた。常州からまずベトナムへ輸出し、コンテナを積み替え、新しいマークを貼って、それから米国に持ち込めば——301条の25%関税を帳消しにできるのでは?私の答えはこうだった。節約できる金額では罰金を払いきれない、と。業界では他もやっている、と彼は言った。やっている人は大勢いるし、捕まる人も大勢いる——ただ君が耳にしないだけだ、と私は返した。
これは脅しではない。自動化設備——AGV、無人フォークリフト、四方向シャトル、ラックシステム——は1コンテナあたり$200,000から$300,000もする。1回の出荷に対する301条25%関税は、$50,000から$75,000の差になる。誘惑は本物だ。だが積み替えによる回避は、U.S. Customs and Border Protection(CBP)が近年最も厳しく監視してきた領域そのものだ。今日はCBPの調査手法、罰則の積み上がり方、そして実際に効く合法的な関税削減策を整理する。
CBPが実際に突き止める方法
まず、よくある誤解を潰しておこう。ベトナムの原産地証明書に真新しい書類一式を添えても、誰も騙せない。CBPは君が差し出した書類を読んで原産地を判定するのではない——貨物の本当の旅路を再構築するのだ。
書類の突合せが基本の手口だ。CBPのシステムには君の輸入履歴がすべて入っている。船積港、運送業者、コンテナ番号。常州で積み込み、ホーチミン市で積み替え、ロサンゼルスで陸揚げ——その足跡は船会社のマニフェストに残っている。原産地をベトナムと申告しても、B/L(船荷証券)には貨物がベトナムに3日しかいなかったことが示されている。「実質的変更」が3日で起きるのか?CBPは答えを知っている。さらに悪いことに、CBPはベトナム工場の生産記録——電力消費量、労働時間、原材料の購入インボイス——の提出を求めることができる。AGVを組み立てているはずの工場が、月の電力消費は数百kWh、従業員は十数人?計算が合わない。
2つ目の手段は海外での検証だ。CBPには専任の検証チームがあり、外国の税関と連携したり、第三国の工場に直接赴いたりできる。自動化業界は狭い世界だ——本物の組立作業ができる工場は限られていて、一つひとつがチェックされる。そして誰も予想しない一手がある。密告だ。国内の競合他社、不満を抱えた従業員、かつて取引したフォワーダーでさえ、CBPのe-Allegationsシステムを通じて通報できる。Enforce and Protect Act(EAPA)の下では、301条関税回避の通報を受けたCBPは調査を開始しなければならず——調査中は、貨物を動かし続けるために輸入業者に担保(ボンド)の差し入れを求めることができる。貨物は止まり、キャッシュフローが先に詰まる。
3つ目の手段は業界横断の一斉摘発だ。CBPは製品カテゴリーごとに標的を絞った取締りを行う——ある年は東南アジア経由のリチウム電池、別の年はラックだ。貨物価額が高く関税差が大きい自動化設備は、ショートリストの常連だ。対象になっても運が悪いわけではない。君の製品カテゴリーがリストに載っていたのだ。
「実質的変更」:自分を騙すな
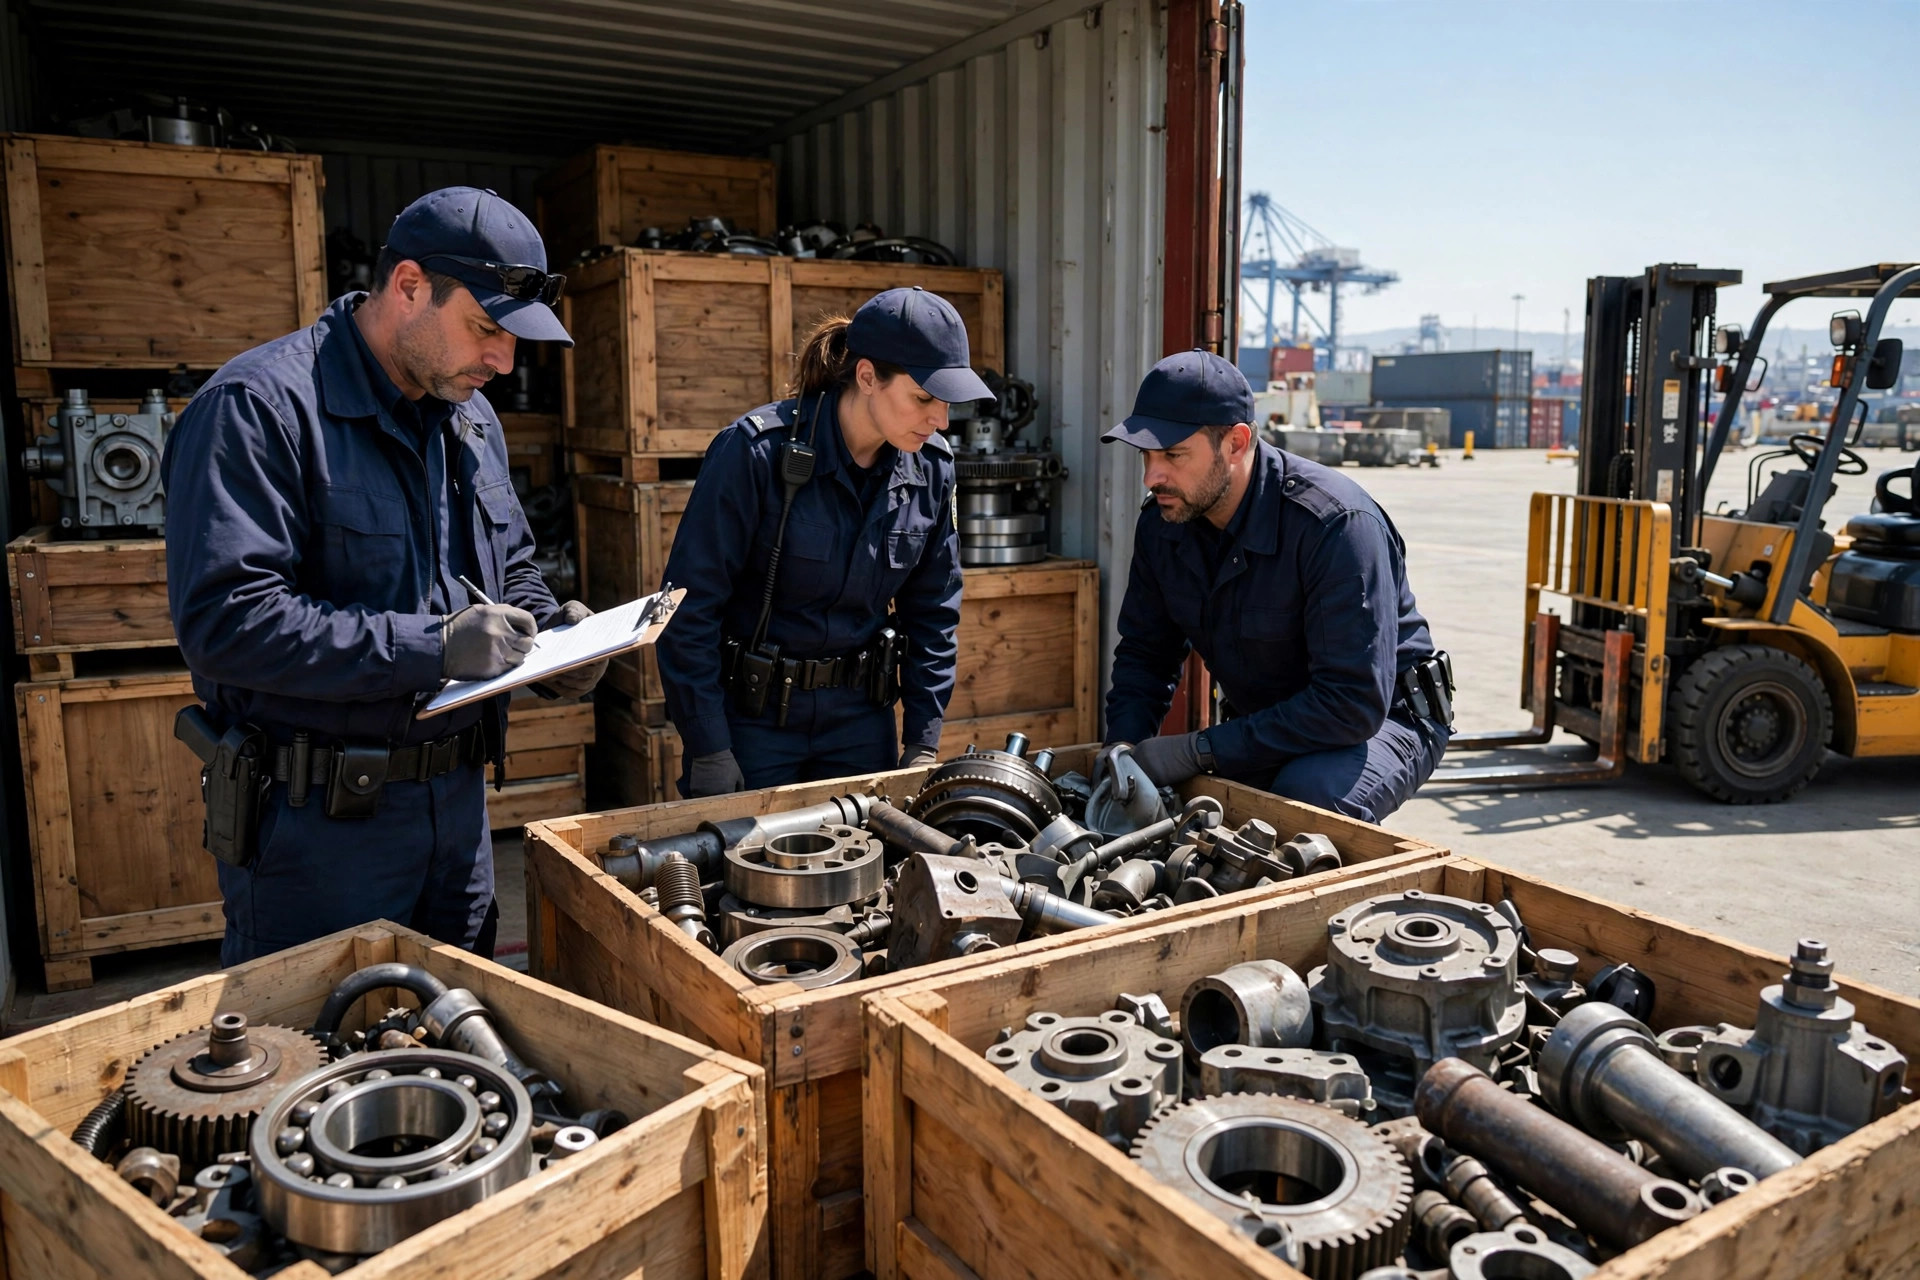
これはこのテーマ全体で最も重要で、最も誤解されている部分だ。米国の原産地基準は実質的変更(substantial transformation)だ。第三国で加工された投入物は、名称・性格・用途の異なる新たな物品として生まれ変わらなければならない。単純に聞こえる。だが実際にはハードルは高い。
私が使う3つの実務テストを紹介しよう。いずれもCBPと裁判所の繰り返しの実務から導いたものだ。第1に、加工の深さだ。中国製の完成AGVをキットに分解してベトナムに送り、組み立て直してもカウントされない。連邦裁判所は昔この種の事件を裁決済みだ——単純な組立て、ラベル貼り、再包装は実質的変更に当たらない。第2に、付加価値比率だ。ベトナム工程が完成品の価値に一桁台のパーセンテージしか加えていないなら、CBPを説得するのは至難の業だ。第3に、不可欠性だ。ベトナムで行われる作業は、それがなければ製品が機能しないようなものか?ボルト締め、塗装、包装の差し替えだけなら、答えは明らかだ。
では、防御可能な第三国加工とはどんなものか?実例を挙げよう。ある企業はAGVのシャシー、駆動装置、制御システムをメキシコに輸出し、現地の本格的なオペレーションで最終組立て、ソフトウェアのフラッシング、車両全体のテスト、バーンインを行う——エンジニアと試験装置を備えた本物の生産ラインで、現地付加価値は30%超だ。これは一般に実質的変更の分析に耐える。だが「一般に」は「保証」ではない——最終判断はCBPが下す。不確かなら、出荷前に拘束力のある原産地判定(binding origin ruling)を取れ。コーヒーを飲みながら決めることではない。
私の20年の経験則だ。関税逃れを目的に設計された第三国ルートは、CBPには一瞬で見抜かれる。真のサプライチェーンの論理に基づいて設計された第三国拠点は、CBPは通常放っておく。動機は商業実態に書かれている。隠せない。
罰則の計算:数字で見てみよう
ここが、誘惑に駆られる者を正気に戻すべき部分だ。米国の税関罰則は「滞納関税を払って終わり」ではない。19 U.S.C. 1592の枠組みの下にある——3段階の民事罰則に、刑事責任の可能性が加わる。
数字で見てみよう。AGV1回分の出荷額$300,000、301条関税25%なら、納付すべきは$75,000だ。積み替えで原産地をベトナムと申告し、ゼロを納める。立証されれば、分類が重要になる。過失(negligence)なら、失われた関税の最大2倍——$150,000——に$75,000の滞納関税が加わり、1回の出荷で$225,000の負担だ。重過失(gross negligence)なら、失われた関税の最大4倍で、$300,000前後から始まる。詐欺(fraud)なら、貨物の国内価額まで——出荷の全額$300,000が罰則の基準額になる。さらに利子が加わる。CBPは関税の納期限日から利子を積み上げる——数年引き延ばせば、それだけで数万ドルが上乗せされる。
しかもこれは1申告あたりだ。年間20回の出荷なら、20回分の罰則計算が別々に来る。さらに悪いことに、CBPが詐欺を認定すれば、責任者は刑事訴追の対象になる——18 U.S.C. 542(輸入における虚偽申告)と545(密輸)には実刑が伴う。企業は重点検査リストに載り、以後の出荷はすべて開封検査され、物流リードタイムは崩壊する。自動化インテグレーターにとって、1か月のプロジェクト遅延は、違約金と顧客の信頼喪失で、関税額をはるかに上回るコストになる。
冒頭の言葉に戻ろう。「節約した」25%では、罰金の一部すら賄えない。比喩ではない。算数だ。(関税率や対象品目リストは変わる——必ず最新の公式政策で確認すること。)
輸入業者のセルフチェック:5つのレッドフラッグ
中国から自動化設備を輸入している、あるいは第三国ルートを検討しているなら、この5つをチェックしてみてほしい。2つ以上当てはまったら、通関業者と貿易弁護士にすぐ相談すること。
1つ目。サプライヤーやフォワーダーが、頼みもしないのに「ベトナム/マレーシア/メキシコ経由ルート」を売り込み、見積書に関税節約額まで明記してくる。回避スキームを積極的に売り込む業者は、それ自体がリスク源だ。2つ目。第三国の工場を訪れたことがなく、ビデオ監査の記録もなく、工場が実際に何をしているのか説明できない。3つ目。書類チェーンの断絶——B/Lの船積港は中国、原産地証明書はベトナム、ベトナム工場の加工証拠はゼロ。4つ目。迂回する資金フロー——資金が実際の荷送人ではなく、香港や第三国の口座に流れる。5つ目。通関業者が原産地の質問に曖昧になり、「みんなこう申告している」と言う。
5つ目が最も危険だ。「みんなこう申告している」は「爆発したら電話するな」の翻訳だ。
関税コストを本当に下げる3つの合法策
合法的な関税節約は実在する——必要なのは策略ではなく思考だ。
第1に、HTS分類の見直しだ。自動化設備の分類は本当に厄介だ。同じAGVでも「自動搬送車両」と「産業用ロボット部品」では、適用関税率が大きく変わることがある。多くの輸入業者は5年前にサプライヤーから渡されたHSコードを使い続けており、そのコードには払い過ぎの関税が隠れていることが多い。経験者による適切な分類レビューは本物の節約になり、完全に合法だ。疑わしければCBPにbinding ruling(事前教示)を求め、文書化された決定に従って申告せよ。安眠は大事だ。
第2に、タリフ・エンジニアリングだ。これは米国法の下で明示的に合法だ。関税上の帰結を念頭に製品そのものを設計し、合法的に低い関税の分類に当てはめる。定番は、機械を未組立ての完全キットとして輸入することや、部品の材質や機能を調整して関税番号を変えることだ。境界線を知っておけ。タリフ・エンジニアリングは製品の設計についてのものであり、書類上の言葉遊びではない。前者は合法、後者は詐欺だ。
第3に、ファーストセール・ルールだ。貨物が仲介業者を経て所有権を変える場合——例えば中国工場が香港の商社に売り、その商社が君に売る——厳格な条件(真正な取引、アームズレングスの価格設定、完全な書類チェーン)の下では、課税価格を仲介業者への支払額ではなく、ファーストセール価格(工場→香港)に基づけることができる。商社経由の自動化設備は一般的で、これで課税ベースを10~20%削れることがある。だが条件は厳しく、取引構造は事前に貿易弁護士が構築しなければならない——事後の再構築はまずうまくいかない。
最後に正直な一言。301条の税率や対象品目リストは変わり続ける。だからコンプライアンス戦略もそれに合わせて変えなければならない。回避方法を考えるのに使うエネルギーは無駄だ。分類・評価・原産地を正しくするのに使うエネルギーは、同じくらい節約になり——しかも夜ぐっすり眠れる。
君の今の第三国サプライチェーンは、CBPの工場訪問に耐えられるか?この問いに正直に答えれば、残りは自ずと答えが出る。
英語版からの翻訳。内容に相違がある場合は英語版を優先します。