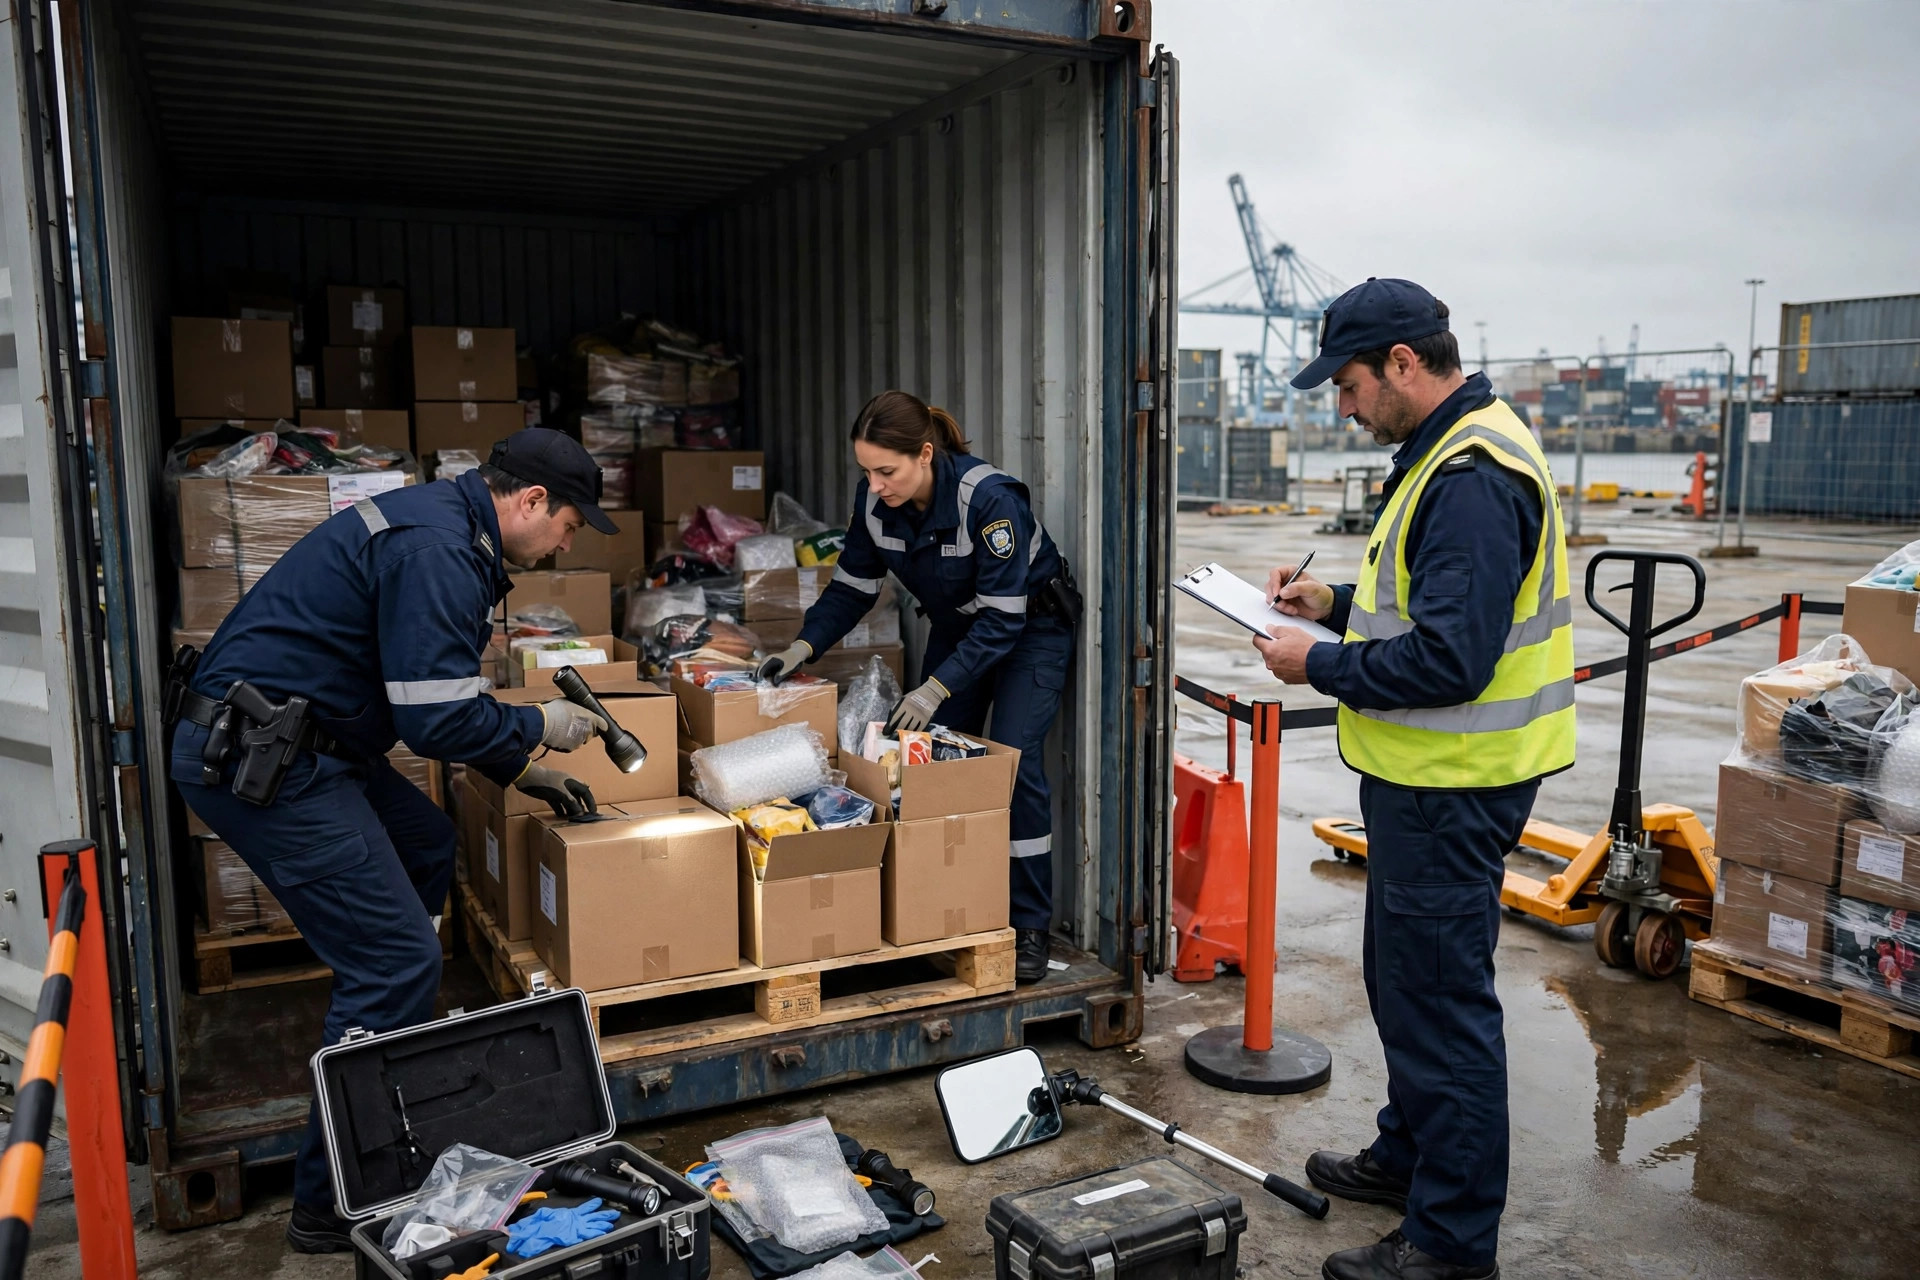
最初に結論を言おう:社内調査で過去の輸入申告のミスが見つかったら、開示しなさい。19 USC 1592(c)(4)に基づく有効なCBP自主開示は、輸入者が持つ最も強力なペナルティ軽減ツールだ——過失のペナルティは逸失関税の最大2xから利息のみに、詐欺は貨物の国内価額全額から逸失関税の1xに下がる。しかし、取引には裏もある:その書簡を提出した瞬間、あなたは過去五年の帳簿をCBPに差し出したことになる。
私は米国サプライチェーンで20年の経験があり、この判断を両方向で間違える輸入者を見てきた。CBPが気づくはずがないと賭け、一通のペナルティ通知で三年分の利益を失った者もいれば、雑な開示書簡を出して保護を得られず、証拠を包装紙で包んで差し出した者もいる。
開示か摘発か:輸入者のためのペナルティ計算
19 CFR 162.73は過失度合い別のペナルティ上限を定めている。重要なのはこの比較だ:
| 過失度合い | 摘発(開示なし)—上限 | 有効な自主開示—上限 |
|---|---|---|
| 過失 | 逸失関税の2xか国内価額のいずれか低い方 | 逸失関税の利息のみ |
| 重過失 | 逸失関税の4xか国内価額のいずれか低い方 | 逸失関税の利息のみ |
| 詐欺 | 貨物の国内価額全額 | 逸失関税の1x |
(関税の逸失がない場合は、代わりに価額ベースの割合が適用される:過失20%、重過失40%、開示ありの詐欺は10%。最新の数値は顧問弁護士に確認すること。)
これが輸入者向けCBP自主開示プログラムの存在意義だ:自己規律への報奨。過失は2xのペナルティから利息のみへ。詐欺は国内価額全額から逸失関税のみへ。その差は巨大だ。
現実的なパターンで計算すると具体的になる:三年間で$180,000の関税不足納付。摘発された場合:過失ペナルティ最大$360,000+滞納関税$180,000+利息で、合計$550,000超。開示した場合:滞納関税$180,000、利息約$15,000、ペナルティは利息のみで、合計は$200,000をわずかに超える程度。差額は約$350,000——中規模輸入者の半年分の倉庫賃料をまかなえる額だ。
現場からの二つの話
一つ目:2023年、カリフォルニア州カーソン。電子部品の輸入者(本人の希望で社名は伏せる)が社内監査で、あるコネクタ製品のHTS分類が三年間間違っていたことを発見——2.5%で申告し(本来の税率は8.5%)、約$180,000の関税を納めていなかった。社長の最初の反応は「今後だけ直して、何も言うな」だった。私は言った、それは$360,000を賭けた勝負だと。彼は開示した。最終的な支払い:滞納関税+利息、ペナルティは利息のみで、合計$200,000をわずかに超える程度。CBPが先に見つけていたら、過失ペナルティだけで$360,000に達し得た——弁護士費用や数か月の業務混乱は別だ。
二つ目は教訓的な話だ。2021年、テキサス州ダラス。原産地申告に問題を抱えた家具輸入者。疑わしい申告が既に特定されたCBP Form 28の質問状を受け取り——その後慌てて開示を申し出た。CBPの回答は一行だった:質問状送付の時点で正式調査は既に開始されていたため、あなたの開示は何にも「先行」していない。法的な概念は事前認識だ:CBPが知った後では、「自発的」な告白は何の利益ももたらさない。ペナルティは全額適用された。タイミングがすべて——開示はCBPの正式調査に先んじなければならない。一日遅れは遅すぎる。
CBP自主開示を出す前に、損得を計算しよう
多くの輸入者が見落とす逆説的な部分だ:開示はタダではない。コストは三つある。
第一に、自白書を差し出していることになる。開示書簡には違反内容の説明、申告の特定、逸失税収の見積もりが必要——すべてそのまま使える証拠だ。不備のある書簡(曖昧で申告リストがない)を出せば、保護は得られず、証拠だけがCBPに残る。
第二に、遡及期間は五年だ。19 USC 1621に基づき、CBPの時効は五年——詐欺の場合は発覚日から五年。開示するのはたいてい一件の申告ではなく、ある期間にわたるパターンだ。CBPは糸口を引っ張り、五年全体で類似申告を審査する。滞納関税の請求額は最初の見積もりよりずっと大きくなることがある。
第三に、保護は開示した内容にしか及ばない。書簡の範囲外の問題には軽減ゼロだ。分類問題を開示した輸入者が、CBPの追跡審査で評価問題を指摘され——評価部分は全額ペナルティを課された例を見たことがある。
輸入者向けCBP自主開示実務で多くの人が誤解しているのはこの点だ:「告白して立ち去る」のではなく、「告白した分だけ寛大に扱われる」のだ。私の経験則:早いほど、狭いほど、証拠がきれいなほど、開示は報われる。問題が古く広範なら、決める前に探知確率と開示コストを顧問弁護士に天秤にかけてもらおう。
有効な開示のための五ステップ・プレイブック
- **まず出血を止める。**ミスを見つけたその日に申告プロセスを直す。開示しながら誤申告を続ければ、それは故意の行為だったとCBPに告げるようなものだ。
- **通関業者だけでなく税関専門弁護士を雇う。**業者は申告を直せるが、書簡の文言、範囲の定義、過失の位置づけは法律の仕事だ。ここでケチるな。
- **関税損失額を正確に再計算する。**申告ごとに:HTS、税率、価額。この数字が開示の核心だ——CBPは再計算し、食い違いは痛い目に遭う。
- **書面で、完全に、一度に開示する。**19 CFR 162.74に従い:状況、申告、損失計算。そしてダラスの教訓を忘れるな——CBPが正式調査を始める前に届かなければならない。
- **30日以内に関税+利息を納付する。**開示時、またはCBPの金額通知から30日以内(CBPが延長可)の納付が法で求められる。納付なしにペナルティ軽減なし。
最後にひとつ
輸入コンプライアンスは運のゲームではなく、算数のゲームだ。「CBPにまだ見つかっていない」と「CBPには見つけられない」は全く違う言葉だ。自動ターゲティングとデータ照合が年々仕事の多くを担う中、「まだ摘発されていない」はますます「まだ順番が来ていない」という意味にすぎない。輸入者としてCBP自主開示を出すかどうかは、両面の計算から始まる。
私はサプライチェーンの実務家であって弁護士ではない。ペナルティの水準と手続き要件は、税関専門弁護士とともに19 USC 1592および19 CFR 162.73/162.74の現行条文で確認してほしい——ただし「早く見つけて、計算して、早く決める」に弁護士の署名はいらない。
Lao Mi(サプライチェーンのベテラン (20 yrs))著
英語版からの翻訳。内容に相違がある場合は英語版を優先します。