税関がまたルールを変えました。以前は単純でした:$800以下なら、サンプルは無税で質問なしに通関できました。今は?その道は死にました——2025年8月29日以降、すべての国が対象で、1セントの関税も逃れられません。
まだ2024年に生きている人のために最新情報を:米国の$800免税枠(Section 321 de minimis)は2016年に$200から$800に引き上げられ、2024会計年度には13億6000万個の小包が対象でした。その後2025年5月2日——中国と香港が最初に適用除外に。2025年8月29日——その他の国も続きました。2026年6月——CBPは停止措置を自らの規則に明記し、無期限に。そして議会はさらに踏み込み:2027年7月1日に法令そのものを完全廃止。旧Type 86エクスプレス便も消えました——小口貨物も今は大口貨物とまったく同じ通関です:正式申告。サンプルは?サンプルにも関税がかかります。無償の貨物にも申告価格が必要です。
3つのルート——すべてで授業料を払いました
越境販売者として5年、サンプルを何百個も送ってきました。正規のルートはちょうど3つあり、それぞれで教訓を払いました。
ルート1:HTS 9811.00.60による破損サンプル。ルールは明確です——1個あたり$1以下の評価額、または永久的に「サンプル」と表示され、切断・破損・穿孔されて正規品として販売できない状態のサンプルは無税で輸入できます。実際どう表示するか?アパレルは脇の下を切る、靴はソールに穴を開ける、電子機器は「SAMPLE - NOT FOR SALE」と刻印する、あるいは重要部品を1つ外すだけでもOK。インボイスに欠かせない3点:申告価格、数量、そして「mutilated samples – 9811.00.60」の一文——この文言がなければ何も認められません。使用後は破棄か寄付。販売したら密輸扱いです。
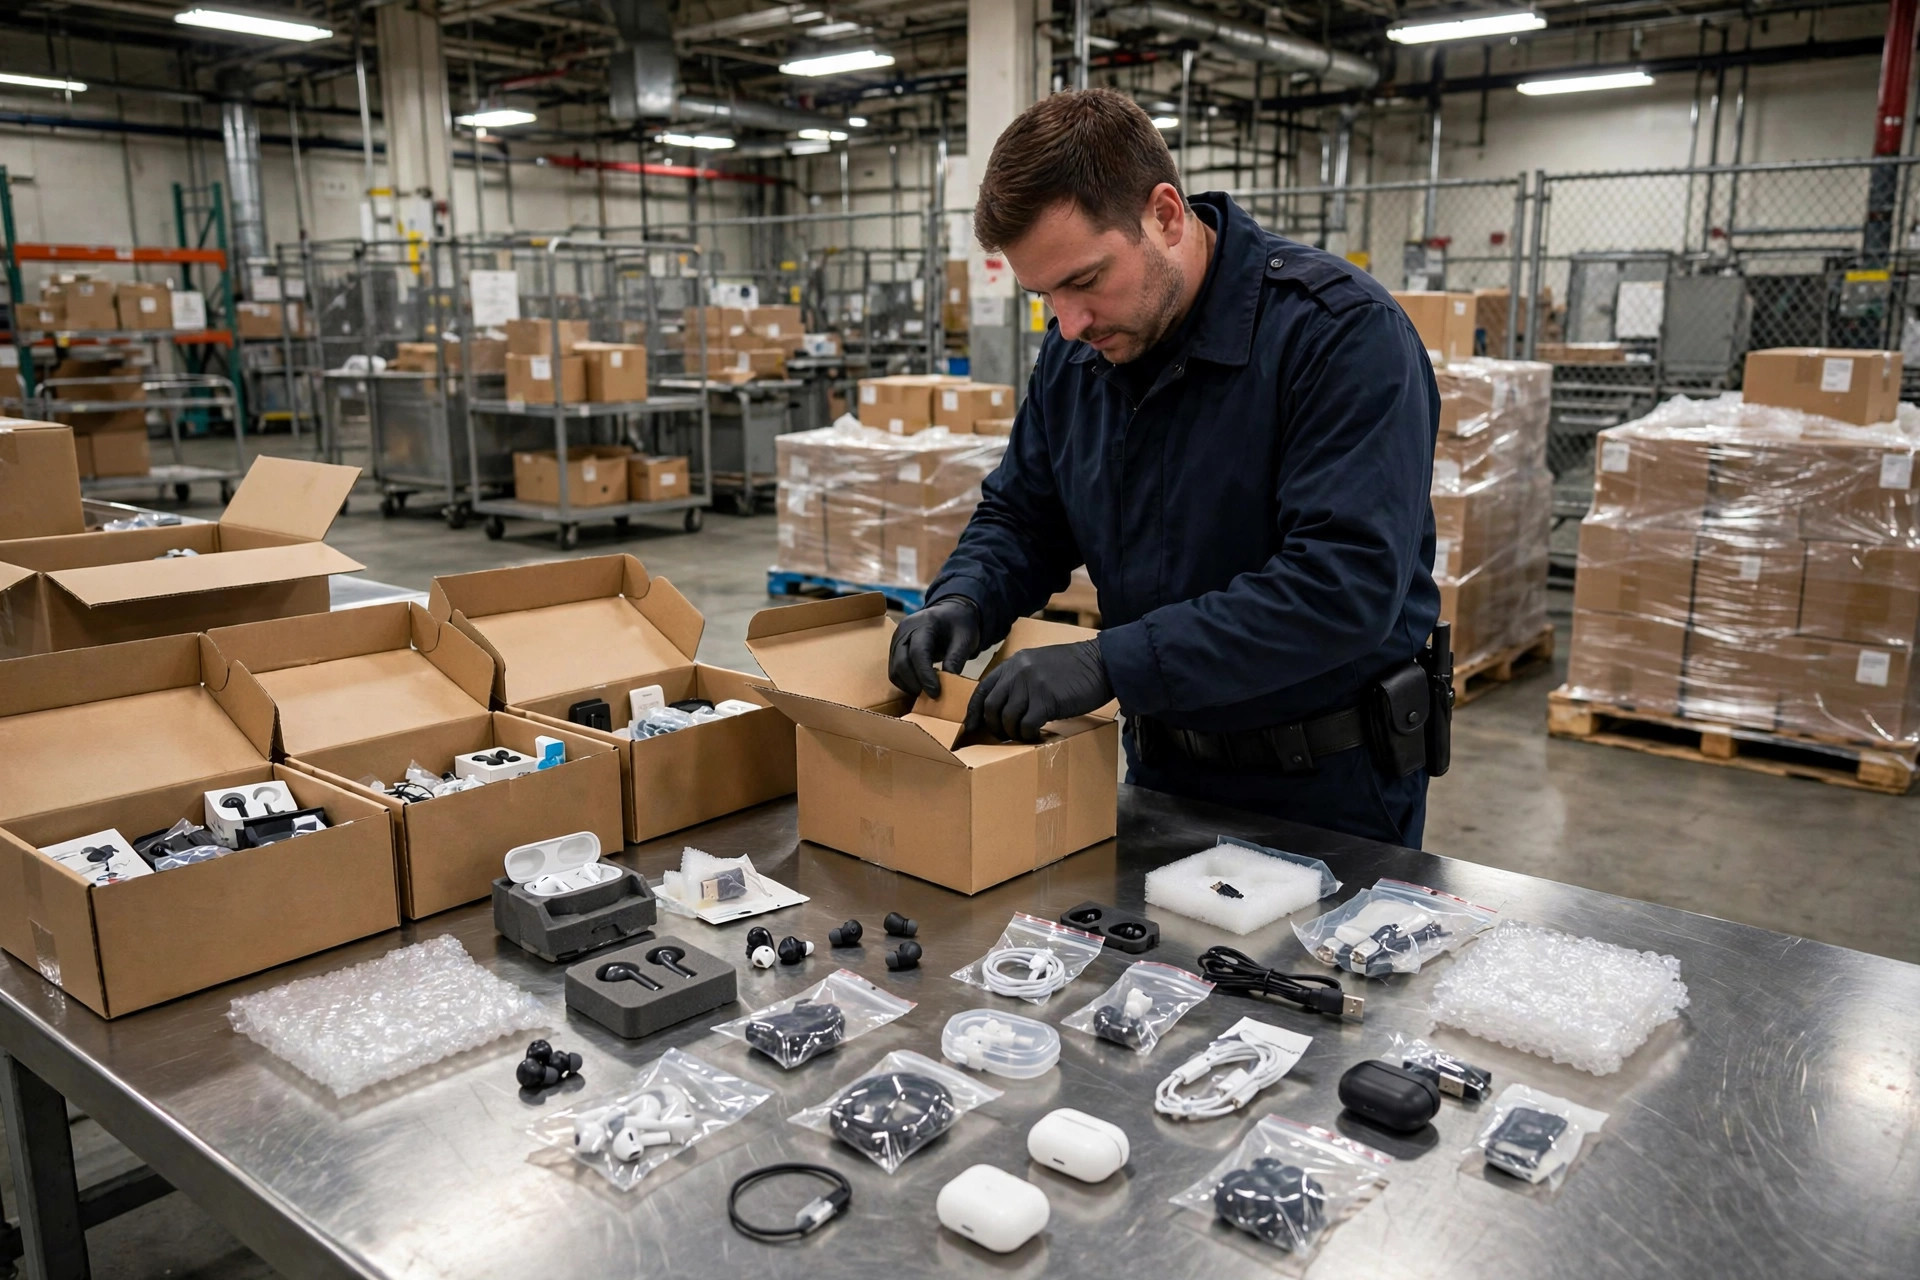
友人が昨年痛い目に遭いました:Bluetoothイヤホンのサンプル20個、市販品とまったく同じ包装、表示なし。税関が箱を開けて一言:「これはサンプルじゃない、商品だ」。商業貨物に再分類され、遡及関税に罰金——「無料」のサンプルは商品本体より高くつきました。血の教訓:サンプルが本物に似ているほど、早く死にます。
ルート2:HTS 9817.85.01による試作品。少量、非商業数量で、開発・試験・品質管理のために持ち込む——無税。昨年、この規定でスマートプラグの試作品12個を開発試験用に輸入し、関税は$0でした。ただし注意:すべて保管してください——試験報告書、治工具記録、メールのやり取り。CBPは3年以内に実際の使用状況を監査できます。ユニットはどこへ行ったか、試験で何が分かったか——答えに詰まれば遡及関税を払うことになります。
ルート3:ATAカルネまたはTIB(一時輸入保税)による展示会・デモ用サンプル。核心ルールは1つ:1年以内に再輸出。米国ではカルネはUSCIBが発行——1冊で多国籍に通用し、世界中で出展するなら最適。TIBは保税金を積む方式で、単発案件向き。展示会を回った年は、デモ機1ケースまるごとが1冊のATAカルネで3〜4カ国を通過——税関は冊子を一瞥して通してくれました。見事。そして覚えておいてください:一時輸入した貨物を販売したら、遡及関税に罰金が上乗せされます。
計算:サンプル1件の通関、4つの方法
| ルート | 関税 | 落とし穴 | サンプルを販売できるか? |
|---|---|---|---|
| 9811.00.60 破損サンプル | 0 | 表示・破損加工、使用後は破棄か寄付 | 不可 |
| 9817.85.01 試作品 | 0 | 少量ロット、監査用に試験記録を保管 | 不可 |
| ATAカルネ / TIB | 0 | 保税金で資金が拘束、1年以内に再輸出 | 不可 |
| 正式申告 | HTS税率の全額 | 支払うが、手間ゼロ | 自由に販売可 |
パターンは見えましたか?最初の3つの「無税」ルートは関税を免除します——その代償として、サンプルが二度と商品になれないことです。使用後にサンプルを販売できるのは正式申告だけ。両方欲しい?税関はノーと言います。
サンプル常連のやり方
1〜2個のサンプルは怖くありません。怖いのは年間通して送り続けること。サンプル漬けの人たちは皆同じプレイブックで動いています:
第一に、まとめる。同一サプライヤー・同一サイクルのサンプルは可能な限り1件の貨物に。ブローカーの取扱手数料は申告1件ごと——小さな申告5件と大きな申告1件では手数料が数倍違います。
第二に、サンプル専用の台帳を作り、在庫帳簿とは分ける。どの申告で、どの貨物を、どのルートで、どう処分したか——破棄の写真、寄付の領収書。CBPの3年監査が探すのはまさにこれです。台帳がなければ、これまでの苦労は水の泡。
第三に、正直な価格を申告する。ごまかして$1と書かない——税関には価格データベースがあり、明らかに安い価格は検査に回されます。遅延のコストは、節約しようとした関税より高い。「samples, value $XX.」と正直に書きましょう。
第四に、ブローカーは1社に絞る。サンプル貨物の単発申告は遅くて高い。今はサンプル申告をすべてブローカーの自動分類に通し、手入力ではなく履歴を再利用——自動化が最も効くのは小口です。手動の分類ミス1件が、システムのコストを生涯上回るからです。
5つの落とし穴——暗記してください
- $800免税枠はもう当てにしない。死にましたし、2027年には法令自体が消えます。
- 無料サンプルは無税ではありません:無償貨物にも申告価格が必要。インボイスに$0と書くのは「嘘をついています」と税関に言うのと同じです。
- インボイスの一文「mutilated samples – 9811.00.60」——1語たりとも省略不可。
- 繰り返しサンプルを入れるなら台帳を:破棄写真、寄付領収書、試験報告書——3年間いつでも検査対応できる状態に。
- 9811で入れたサンプルを転売するのは深刻な問題。販売予定なら、最初から正式申告を。
直感に反する話:de minimisの死で、小規模販売者は大手と再び対等になりました。直送小包で関税を回避する価格優位は消え——競争は製品とサプライチェーンに戻りました。本当に製品を作っている私たちには、これは朗報です。
実証済み——これは使えます。
Ah K(EC販売者、5年経験)著
英語版からの翻訳。内容に相違がある場合は英語版を優先します。