昨年、私は中国のAGVメーカーのために試算を行いました。同じ車両を完成品として一つの関税分類で輸入すると、オールインの関税負担は31%。分解した状態で出荷し——シャーシと制御システムを別々に分類すると——負担は13%に下がりました。同じ出荷で、関税額に$120,000の差がつきます。
これは抜け穴ではありません。タリフ・エンジニアリングとは、製品の企画段階から米国の統一関税表(HTS)を意識して製品を設計し、製品の正当な形態がより低い適用税率に該当するようにすることです。HTSでは、同じものでも形態・機能・状態によって分類がまったく異なり、分類が異なれば301条リストの対象になるか否かが分かれることもあります。
結論を先に言えば、タリフ・エンジニアリングは法令遵守によるコスト削減であり、関税逃れではありません。製品の形態は真正で商業的に実態のあるものでなければなりません——CBPの審査に耐えるものです。「貨物はそのまま、書類上の品名だけ変える」のような行為は虚偽申告であり、その罰則については以前の記事で取り上げました。
分類が「形態に敏感」な理由:3つの実例
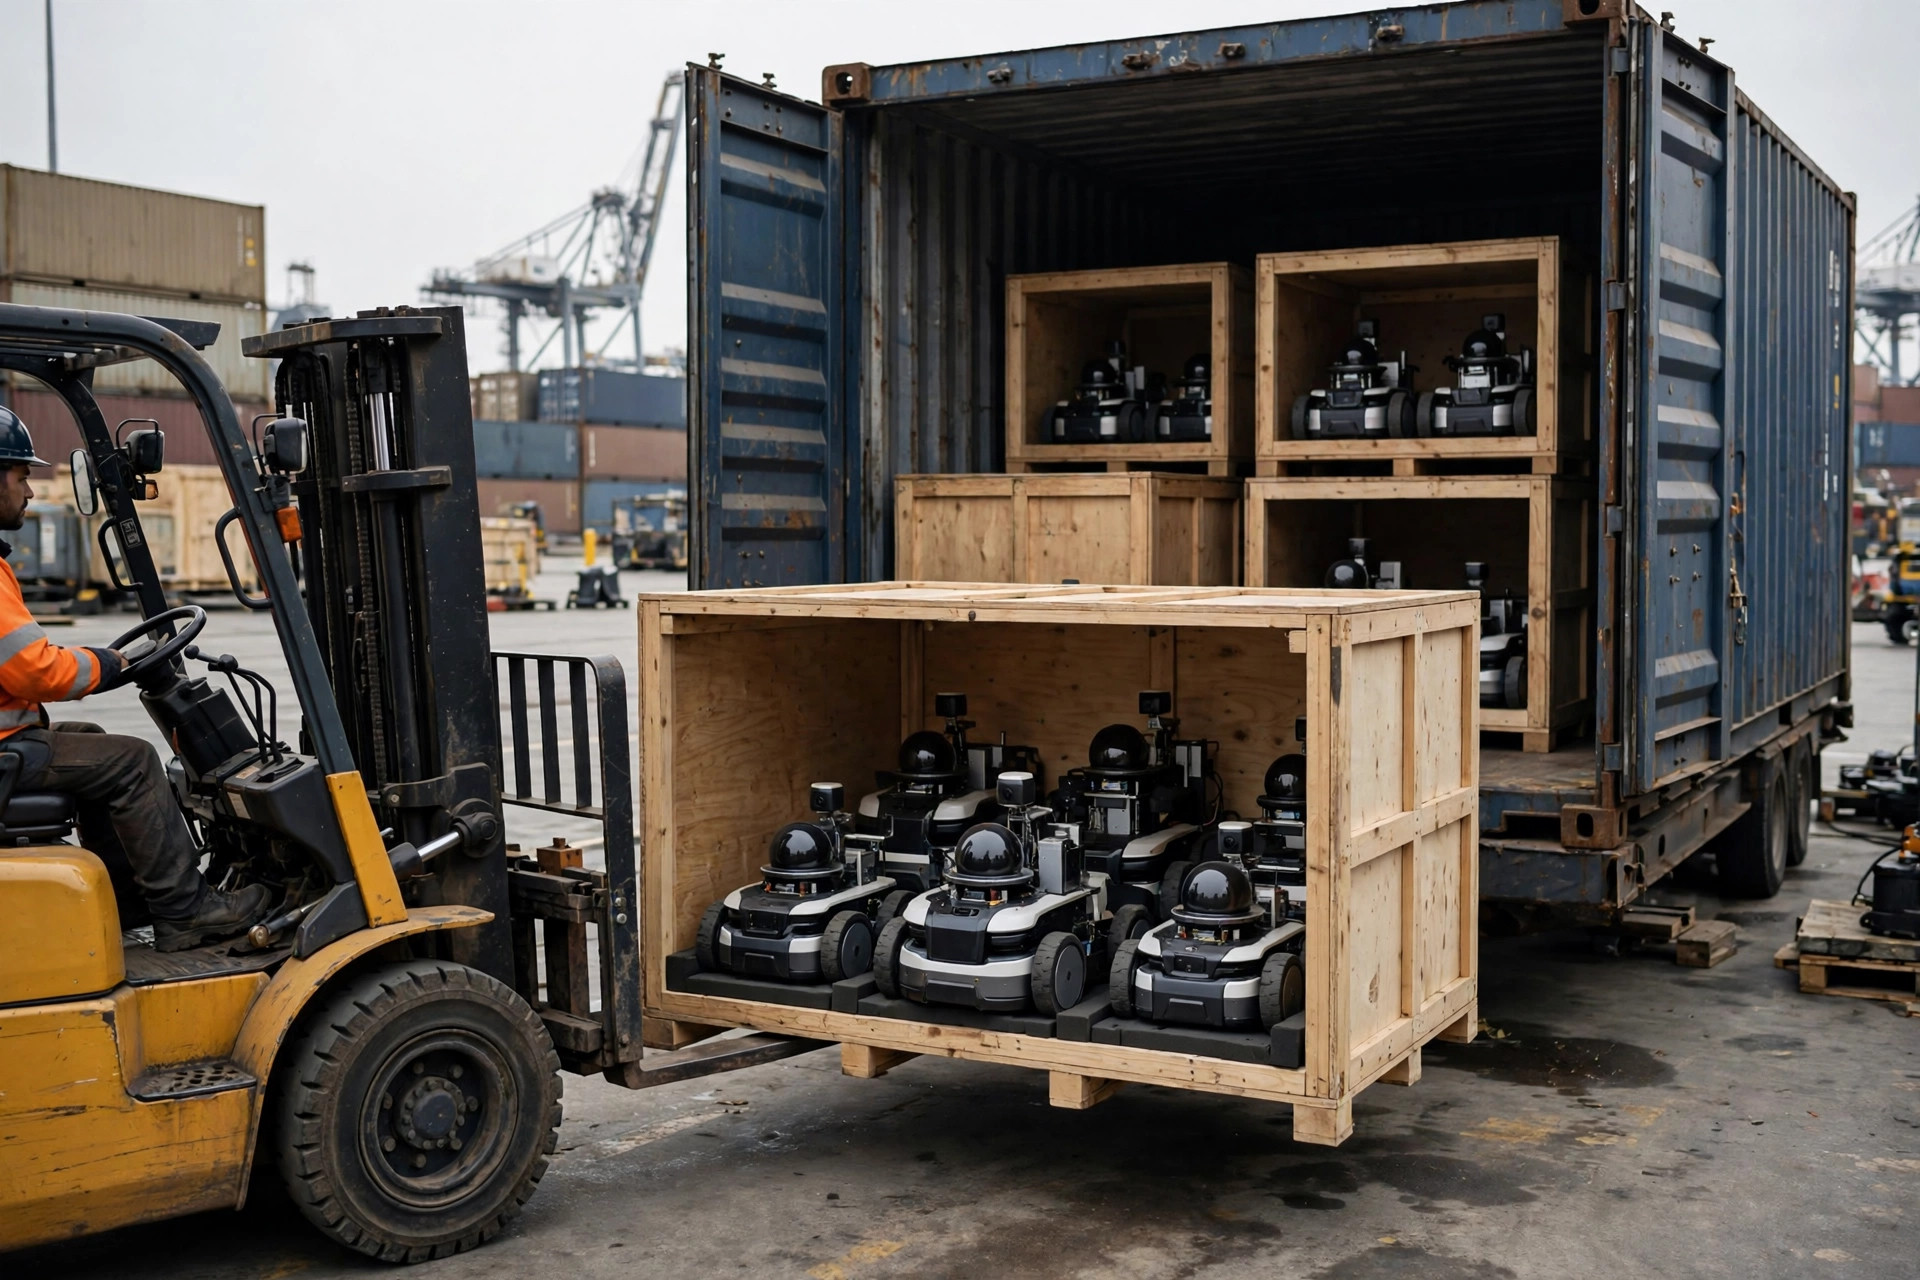
シナリオ1:完成品 vs. ノックダウン部品。 完全に組み立てた状態で輸入するAGVは、自動マテリアルハンドリング機器に分類される可能性があり——301条リストのど真ん中です。分解した状態で輸入し、シャーシ、駆動モジュール、バッテリー、制御ユニットに分ければ、一部の部品は301条リストに載っていない機械部品や電気部品に分類される可能性があります。前提条件は二つ。第一に、ノックダウン状態が本物であること——工場では本当に組み立てておらず、コンテナで輸送し、組み立ては米国内の施設で行うこと。第二に、国内組み立て作業が本物であること(労働記録と作業時間の記録付き)です。CBPは「偽装ノックダウン」(工場で組み立て、コンテナ用に分解)には厳しく目を光らせています——見つかれば追徴関税に加えて罰則、というのが定番パッケージです。
シナリオ2:機能設計が分類を決める。 HTSの多くの品目は「本質的特性」や主機能で分類されます。昇降機能を持つ移動ロボットを「マテリアルハンドリング機器」として申告するか「昇降プラットフォーム」として申告するかで、関税率が数ポイント違ってくることがあります。製品設計によって一方の機能が明確に主機能になっていれば——例えば、定格荷重とリフトストロークを特定の機器クラスの技術閾値を満たすよう設計していれば——分類は盤石です。逆もまた然りで、税率の低さだけを理由に無関係の品目に無理やり押し込むのは虚偽申告です。
シナリオ3:ソフトウェアとハードウェアを分ける。 現代の自動化機器の価値の半分はソフトウェアにあります。ハードウェアは機器の品目で輸入し、ソフトウェアのライセンスは別契約として国境を貨物として越えません。これは関税を逃れる話ではなく——ソフトウェアは物品としてそもそも課税対象ではなかった——サービス価値を課税価格から外す話です。多くのベンダーは便宜上「機器+ソフトウェア+導入」を一つの請求価格にまとめていますが、それはサービス料にも関税を払うことを意味します。契約と請求書を分け、アームズレングスの価格設定にすれば、課税価格は物品分のみになります。完全に合法です。書類が実態と合っていればいいのです。
始める前に:このチェックリストを実行してください
- 先に分類、後に設計。 有資格の通関士または貿易弁護士から、各製品形態についての分類見解——できればCBPの拘束的裁定——を取得してから、製品の設計と分割を決めてください。順番を逆にすると、完成した設計を作り直すのに倍のコストがかかります。
- 301条のカバレッジを確認。 分類が決まったら、すべての部品品目を301条の4つのリスト(リスト1〜4)に照らしてスクリーニングします。大きな節約はたいていここにあり、基本MFN税率ではありません。
- フルコストで計算する。 ノックダウン輸送による関税節約は、米国内の組み立て労務、床面積、品質リスクを差し引いた純額で見なければなりません。私が手がけた案件では、関税$120,000の節約、国内組み立て追加コスト$40,000——純額$80,000で、やる価値がありました。別の案件では、節約$30,000、追加コスト$50,000——やめておくべきでした。
- 証拠チェーンを保持する。 設計図面、BOM、組み立て作業時間の記録、国内組み立て作業の写真、拘束的裁定の書類——分類ファイル一式を保管します。CBPは最長で5年前まで遡って監査できます。文書がある場合とない場合では世界が違います。
- レッドラインに触れない。 真正な実質的変更なしに原産地の変更を主張しないでください。第三国経由の「原産地洗浄」はタリフ・エンジニアリングの範囲外です——それは私が別途取り上げたレッドラインです。
最も見落とされる戦術:梱包と付属品
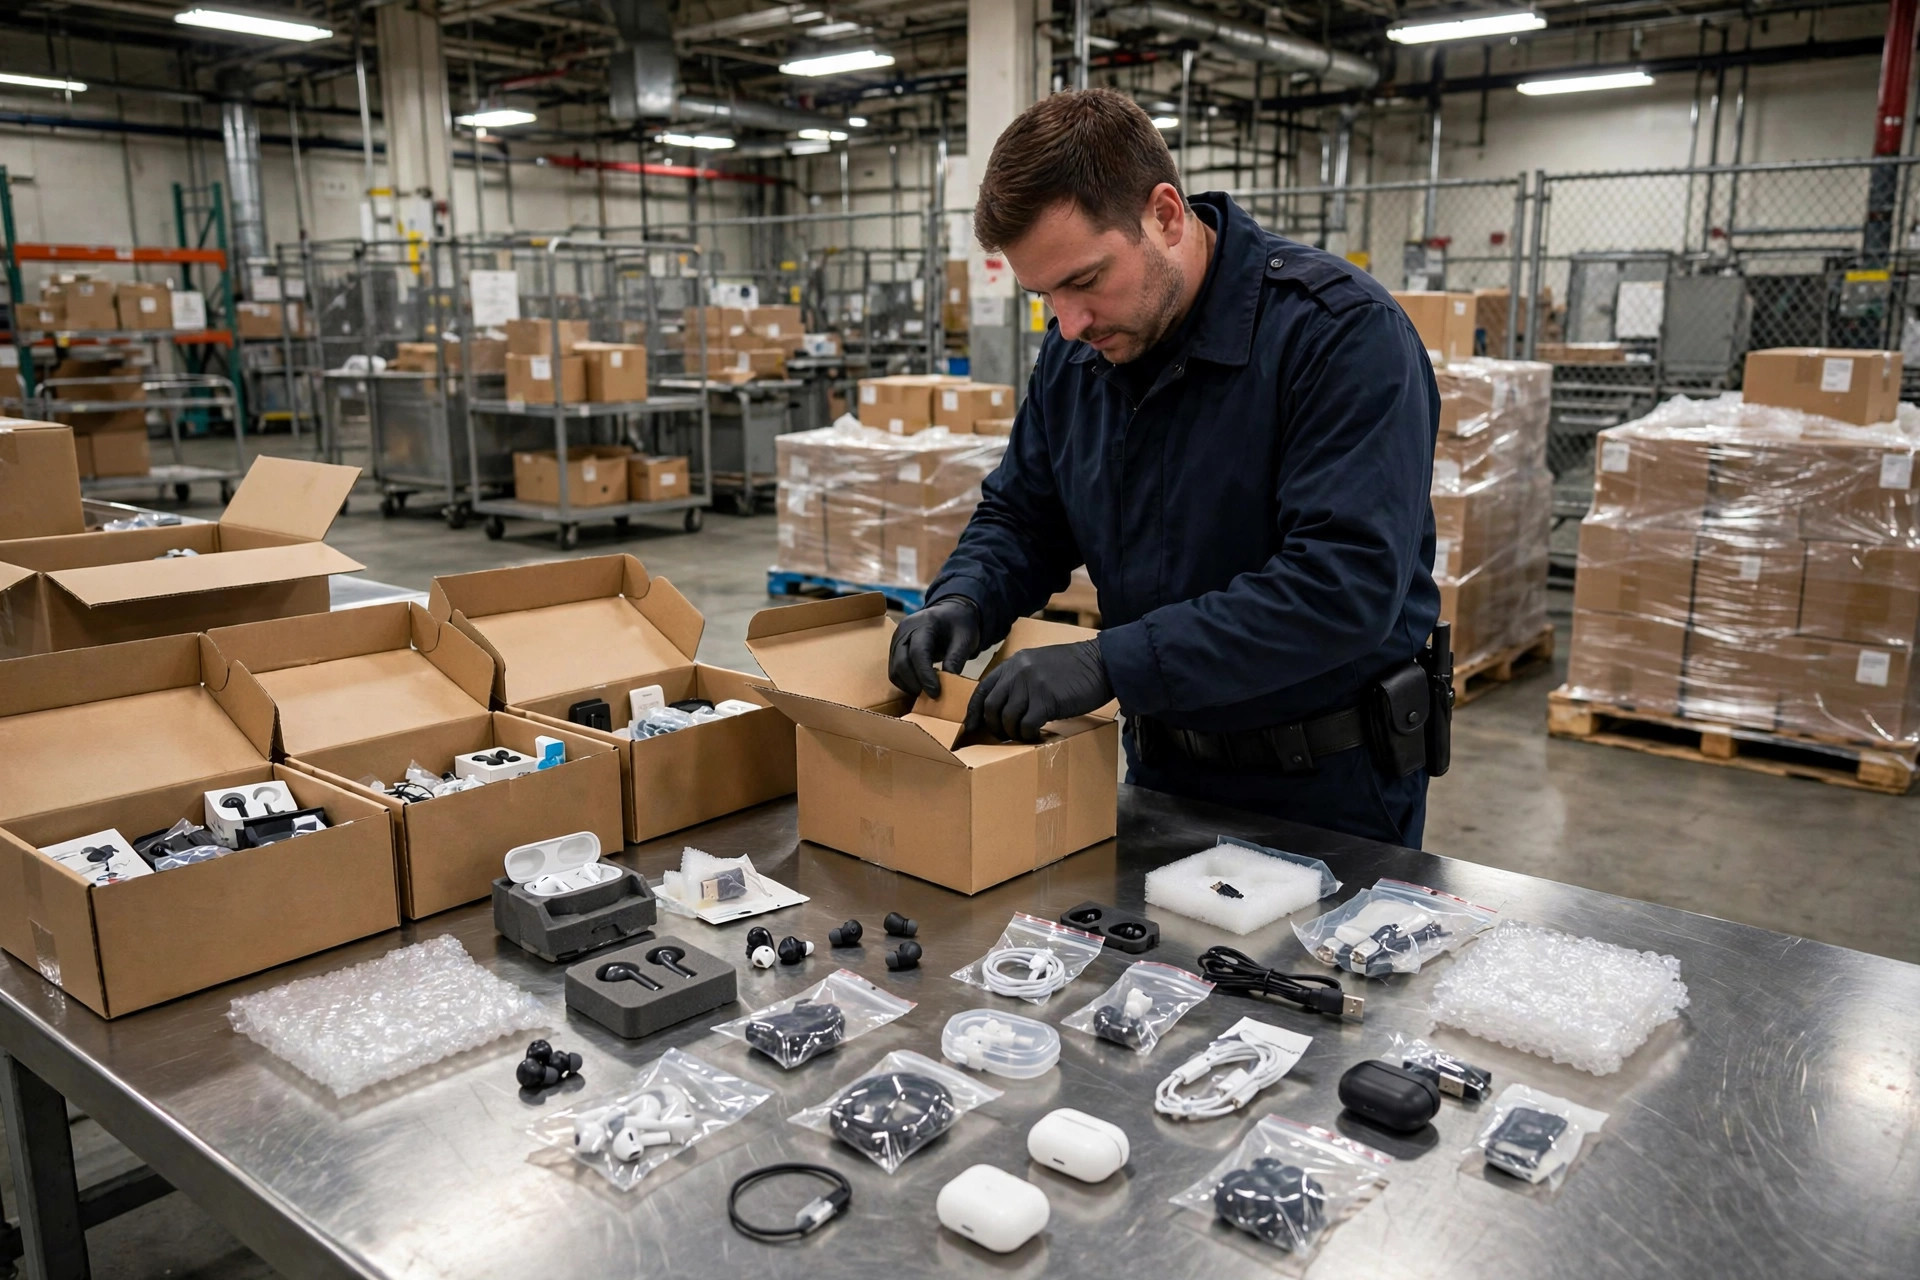
見落とされがちな小さな勝ち筋:予備の付属品(充電器、予備タイヤ、工具キット)を本体機械と一緒に送ると本体の分類になりますが、明細を分ければより低い税率に該当する可能性があります。そして梱包——再利用可能な鋼製輸送ラックは一時輸入保税(TIB)で輸入し、後で再輸出すれば無税です。四方向シャトル用の一つの特注鋼製ラックは数千ドルします。1年間で、ラックだけのTIB節約額が通関士の手数料をまかなえることもあります。
正直な締めの一言:タリフ・エンジニアリングに最適なタイミングは製品キックオフ時、最悪なのは貨物がすでに港に着いているときです。ほとんどのベンダーは関税の請求書が届いてから私に連絡してきますが、その時点では「次はもっとうまくやりましょう」としか言えません。輸出向けの次世代製品を計画しているなら、今すぐ設計レビューのチェックリストにHTS分類見解を入れてください——プロジェクトで最もROIの高いレビューになるかもしれません。
明日やること: 旗艦製品のBOMを出力し、通関士に部品ごとの「HTS分類+301条カバレッジ」の書面見解を依頼してください。その文書こそ、あなたのタリフ・エンジニアリングの出発点です。
付録:拘束的裁定の申請方法
拘束的裁定は取得が難しいのか、とよく聞かれます。手続きは実際にはシンプルです。製品説明、技術図面、サンプル写真、提案する分類とその根拠を添えて、CBPの国家商品専門家部門に申請します。公式の回答期間は通常30〜90日です。手数料はかかりません——難しいのは資料の書き方です。根拠はHTSの規定や部・類の注を引用すべきで、「この品目だと思います」ではありません。
一度発給されると、裁定は全国で適用されます——すべての港の審査官が従わなければなりません。裁定は5年間有効で、製品の形態が変わらない限り有効です。私はBOMの分類見解と一緒に保管することを勧めます。前者は社内の根拠、後者は港での盾です。両方を揃えれば、審査にも自信を持って臨めます。
一つ注意点:裁定はCROSSデータベースで公開検索できるため、申請書に営業秘密は書かないでください——技術パラメータは分類を裏付ける範囲までで十分です。
英語版からの翻訳。内容に相違がある場合は英語版を優先します。