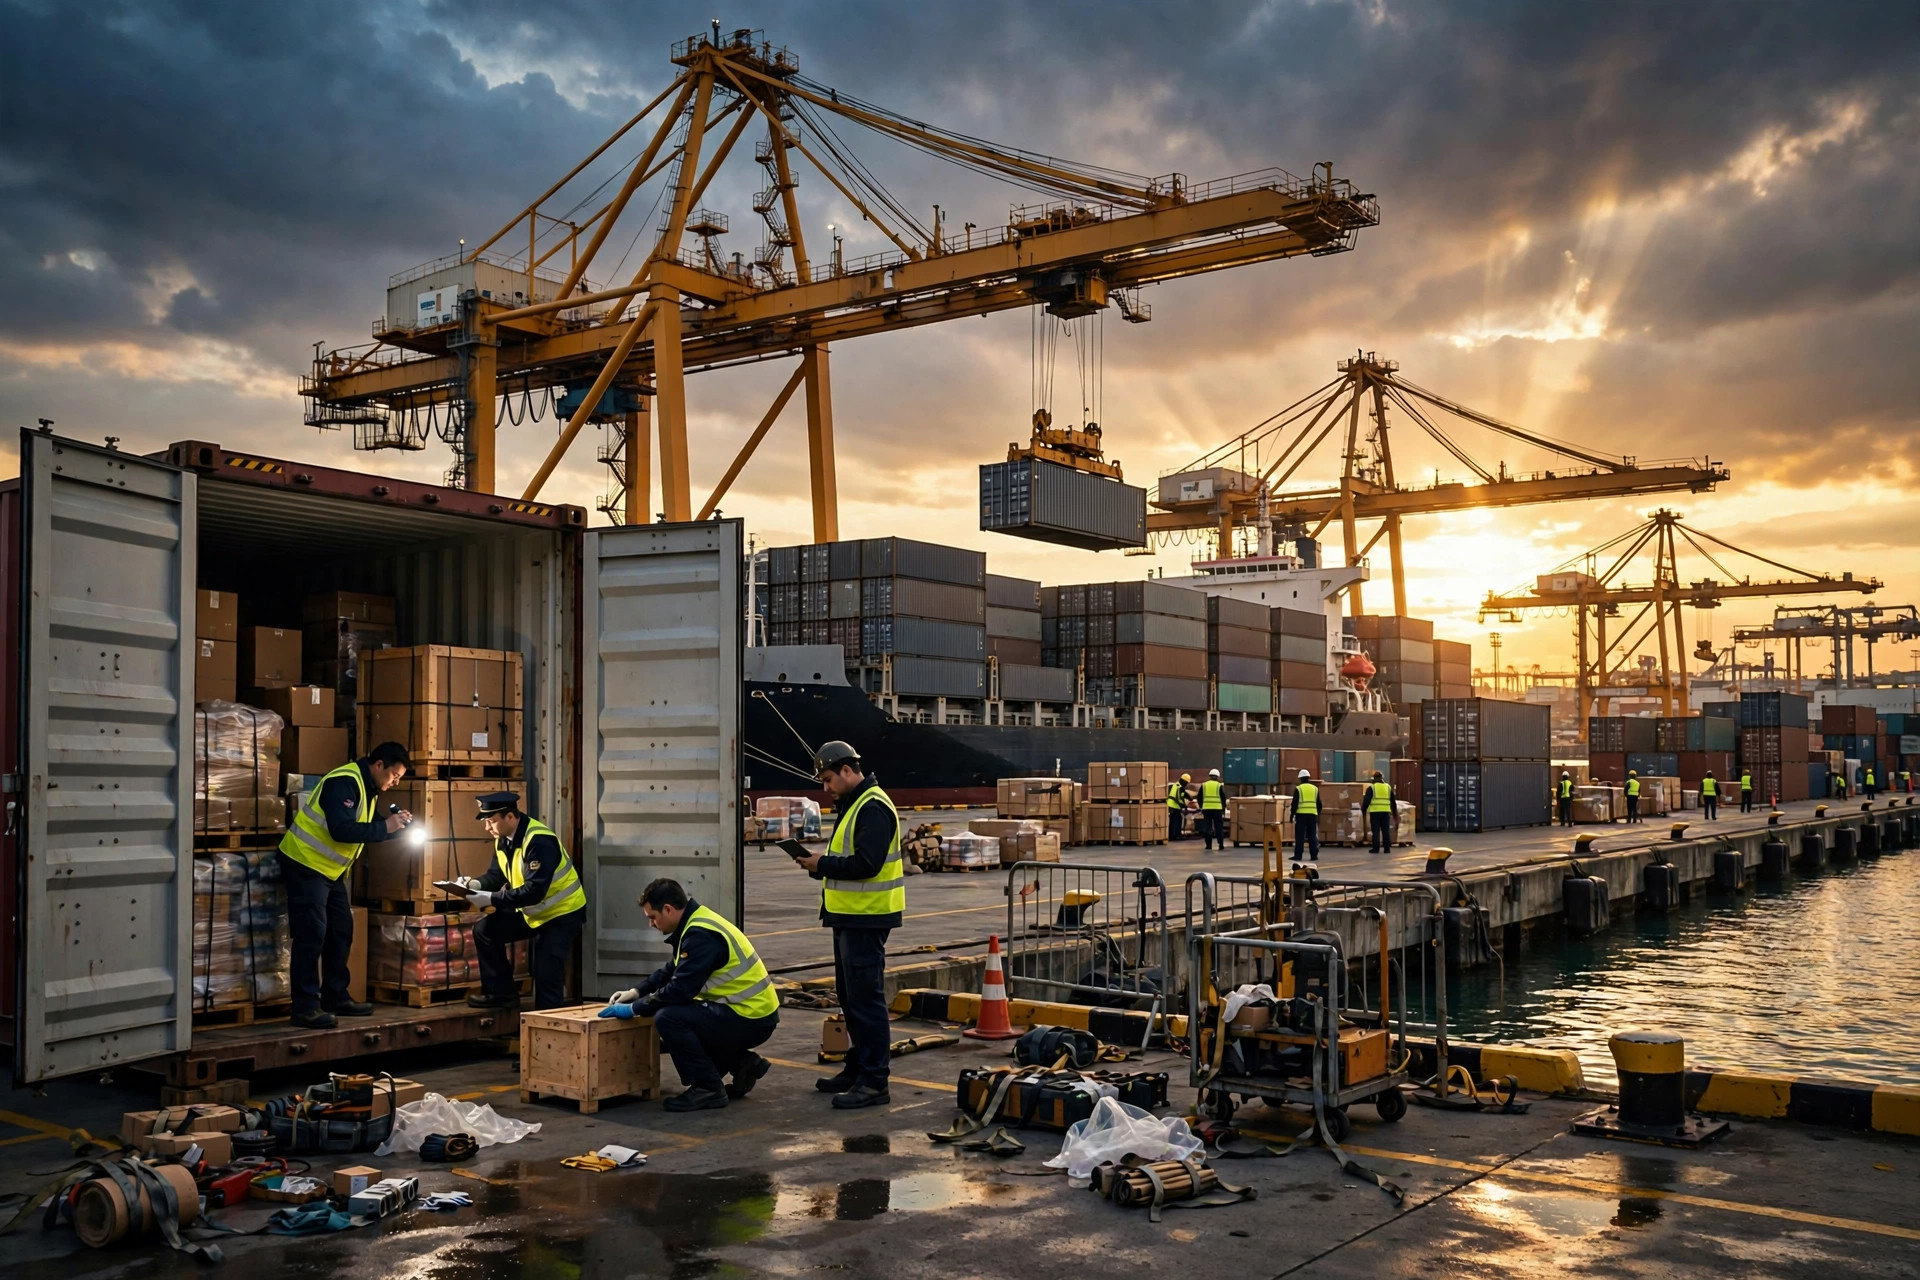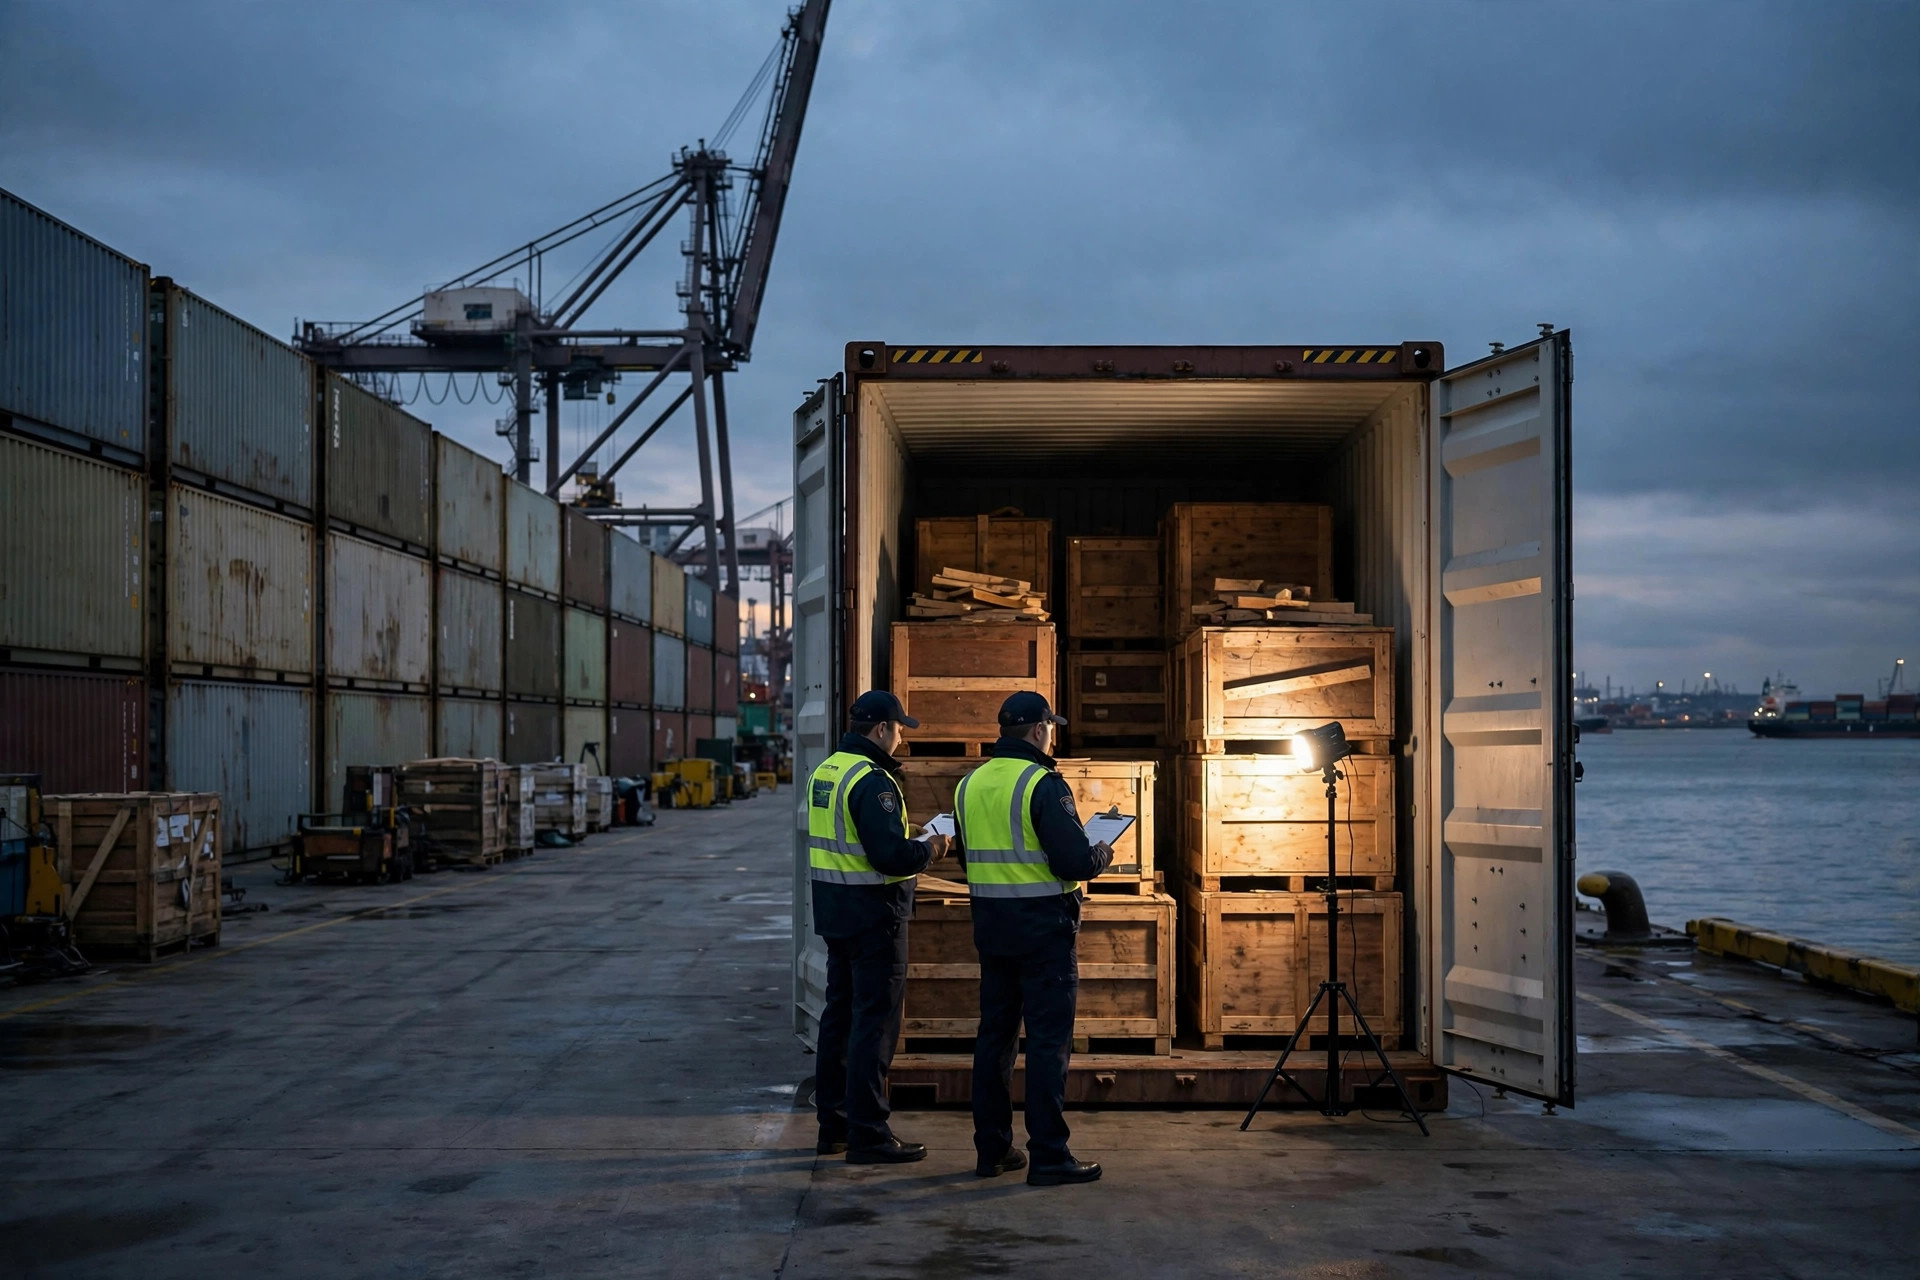
昨秋、パレットラッキングを輸出する友人から、震える声で電話があった。彼のラッキングを積んだコンテナ1本丸ごとが、米国西海岸の港で差し止められたのだ。
経緯はこうだ。中国製ラッキングに301条関税がかかり利益が削られる中、ある人物が彼に「ルート」を持ちかけた。貨物をまず東南アジアに送り、現地の倉庫で梱包をやり直してパレットに積み替え、新しい原産地証明書に差し替え、現地製品として申告して米国に送るというものだ。関税の節約額は年間でまとまった金額になる。彼は1年以上、何の問題もなくこれを続けた——昨秋、荷揚げ港でCBPがコンテナを開け、書類を一行一行精査するまでは。貨物が中国のどの工場から来たのか、海上運賃は誰に支払われたのか、東南アジアの「工場」に本当に組立能力があったのか、だ。結論は明快だった。いわゆる現地加工とは、新しい外箱にすぎない。原産国は依然として中国だった。301条関税は1セント残らず支払い義務があり、延滞税と罰金が加算され、コンテナは保管料とデマレージが積み上がる中、何週間も港に留め置かれた。
本稿のテーマはこれだ。第三国組立ルートのどの部分が合法で、違法との境界線が正確にどこにあるのか。結論を先に言う。第三国を経由して貨物を運ぶこと自体は違法ではない。違法なのは、虚偽の原産地を使って関税を逃れることだ。その一文の先はすべて詳細だが——その詳細こそが、金を節約できるか、事業を失うかを分ける。
再梱包は新たな国籍にならない
米国は「実質的変更」という基準で原産国を判定する。専門的に聞こえるが、問いは単純だ。加工によって貨物は新しい、異なる商業製品になったか、ということだ。
自動化設備を例に取ろう。AGVを部品の状態でベトナムに送り、現地で組み立て直しても、それはカウントされない——出来上がるのは同じAGVで、名称も用途も商業上の同一性も変わらない。しかし中国のラッキングの支柱と梁をメキシコに送り、現地で切断・溶接・粉体塗装して、完成したラッキングを組み立てて輸出する——これは条件を満たす可能性がある。原材料と完成品は商業的にまったく別のものだからだ。
CBPと裁判所が見るのは加工の性質と複雑さであって、かけた金額や雇った人数ではない。何十年も前の裁判基準が今も生きている。加工後、製品の名称・性質・用途は根本的に変わったか、だ。単純な組立——「ドライバー組立」、部品をボルトで締めて完成品にするようなもの——は認められたことがない。第三国でのオペレーションが「最後の数本のネジ締め」に近づくほど、実質的変更と認められる可能性は低くなる。
多くの人が見落とす実務上のポイントがある。実質的変更を主張する側に立証責任があるということだ。CBPが原産地に疑問を呈したとき、完全な生産記録・工程説明・部品表(BOM)をすぐに提示できなければならない。提示できなければ、判定は原則としてあなたに不利に出る。だから、第三国で本当に実質的な製造を行っているなら、誰かが後で監査するかもしれないと思って初日から記録を残すこと——実際に監査されるかもしれないのだから。
私の結論は明快だ。ラベルを貼り替えるような迂回で関税を節約しようとするのは自己欺瞞だ。CBPは原産地証明書に何と書いてあるかなど気にしない。気にするのは、貨物が実際にどこにあったか、誰が取り扱ったか、実際にどんな作業が行われたかだ。その3つはすべて、書類と資金の流れに痕跡を残す。隠すことはできない。
なぜメキシコは見かけより難しいのか
多くの輸入業者がメキシコに希望を託す。米国に近く、USMCAという貿易協定の響きは美しい。しかしUSMCAの関税特典は、その原産地規則を本当に満たす貨物にのみ適用される——域内価値割合、関税分類の変更、文書化が求められる厳格な要件だ。「メキシコを通過する」だけでは何も得られない。中国製のAGVをメキシコに運び、梱包を変えて北へ送る。それにUSMCAの特典は適用されず、301条関税は全額支払い義務がある。
メキシコに本物の工場を建て、本当に実質的な製造を行う——その道は開かれており、ルールはそれを歓迎している。だが損益計算は正直に行うこと。工場投資、サプライヤー基盤、人材育成、コンプライアンスコスト。どれもタダではない。メキシコの産業エコシステムは近年確かな力をつけてきたが、自動化設備については基幹部品が依然として中国などからの調達になる可能性が高く、域内価値割合の基準をクリアできるかは受注ごとに計算しなければならない。勘では通用しない。
東南アジアも同じだ。ベトナム、タイ、マレーシアは近年、移転した生産能力を多く受け入れてきた——そしてCBPは東南アジア経由の中国貨物を厳しく監視し、検査率もそれに見合ったものになっている。現地サイトが本物の工場なのか、再梱包倉庫なのかは、税関はすでにある程度把握している。すり抜けられるとは思わないことだ。
私の見方はこうだ。メキシコと東南アジアは、本気で製造するために現地に行く企業のための場所であり、迂回を期待して行く企業のための場所ではない。後者のグループはたいてい、金をかけて、関税は一銭も節約できず、コンプライアンスリスクの山を抱えて帰ることになる。工場の賃貸契約にサインする前に、原産地規則を一行一行精査すること。それは床面積より重要だ。
CBPはどうやって摘発するのか——そしてコストは
CBPは、積み替えによる関税逃れを追跡するための公開ツールを一式持っている。最も有名なのがe-Allegationsだ。貿易違反の疑いを誰でもオンラインでCBPに通報できる。米国の競合他社、元従業員、同じ業界の人間ですら通報者になりうる。2015年の執行・保護法(EAPA)により、CBPは関税逃れを調査する専任の権限を得た。輸入業者に対する正式調査の開始も含め、サプライチェーン全体を掘り起こす。
検査方法は多くの人が想像するよりきめ細かい。現物検査、書類審査、資金の流れの追跡だ。CBPは船荷証券、貨物マニフェスト、工場の実際の生産能力、支払経路を突き合わせる。数か月前に登記したばかりの、従業員数人しかいない「工場」が、四方向シャトルを数百台組み立てたと主張しても、数字が合わない。そしてデータは今やすべてつながっている——CBPは、貨物が中国のどの工場を出たか、海上予約の代金が誰に支払われたかを調べることができる。
コストは3層構造だ。避けられないのは延滞関税——支払わなかった301条関税に利息がつく。次に、虚偽申告は19 U.S.C. § 1592に基づく民事罰の対象となり、深刻なケースは刑事事件に発展しうる。罰金額はここでは引用しない。最新の公式スケジュールを確認してほしい。だが、その規模が小銭で済むことは決してない。3つ目の層は多くの人が見落とす。一度CBPのレーダーに載ると、以後の出荷はすべて検査で止められる可能性がある。リードタイムは崩れ、顧客は去る。この隠れたコストが罰金より痛い。
計算はこうだ。節約した関税 対 延滞税+罰金+留め置かれた貨物+弁護士費用+何年にもわたる強化監視。期待値はマイナスだ。裏ルートの金には単純な法則がある——1回勝って、3回負ける。
そのアイデアを実行する前に、このチェックリストを
第三国組立が禁止されているわけではない——条件付きだ。そのアイデアを実行する前に、このリストを回すこと。
- 現地の加工は実質的変更に相当するか。出来上がるものが「新しい製品」であることを、正確に説明できるか。できないなら、やるな。
- 米国関税法に詳しい弁護士による、原産地に関する書面の意見書を持っているか。「友人が大丈夫と言った」はカウントされない。
- USMCAの特典を当てにするなら、原産地規則を項目ごとに精査したか。域内価値割合は本当に基準をクリアしているか。
- 資金の流れ、船積書類、工場の実際の生産能力は整合しているか。逆向きに追跡されても耐えられるか。
- 完全な計算はしたか。工場・サイトのコスト、コンプライアンスコスト、リスクコスト——それらすべてを差し引いても、関税の節約に見合う価値があるか。
- 関税コストを削減する合法的な手段は使い尽くしたか。HTS分類の見直し、合法的な製品設計の調整(タリフエンジニアリング)、関税除外の申請——それが正規の道だ。
関税はコストだ。コンプライアンスは土台だ。この言葉を20年間言い続けてきた。今日もまた言う。
英語版からの翻訳。内容に相違がある場合は英語版を優先します。