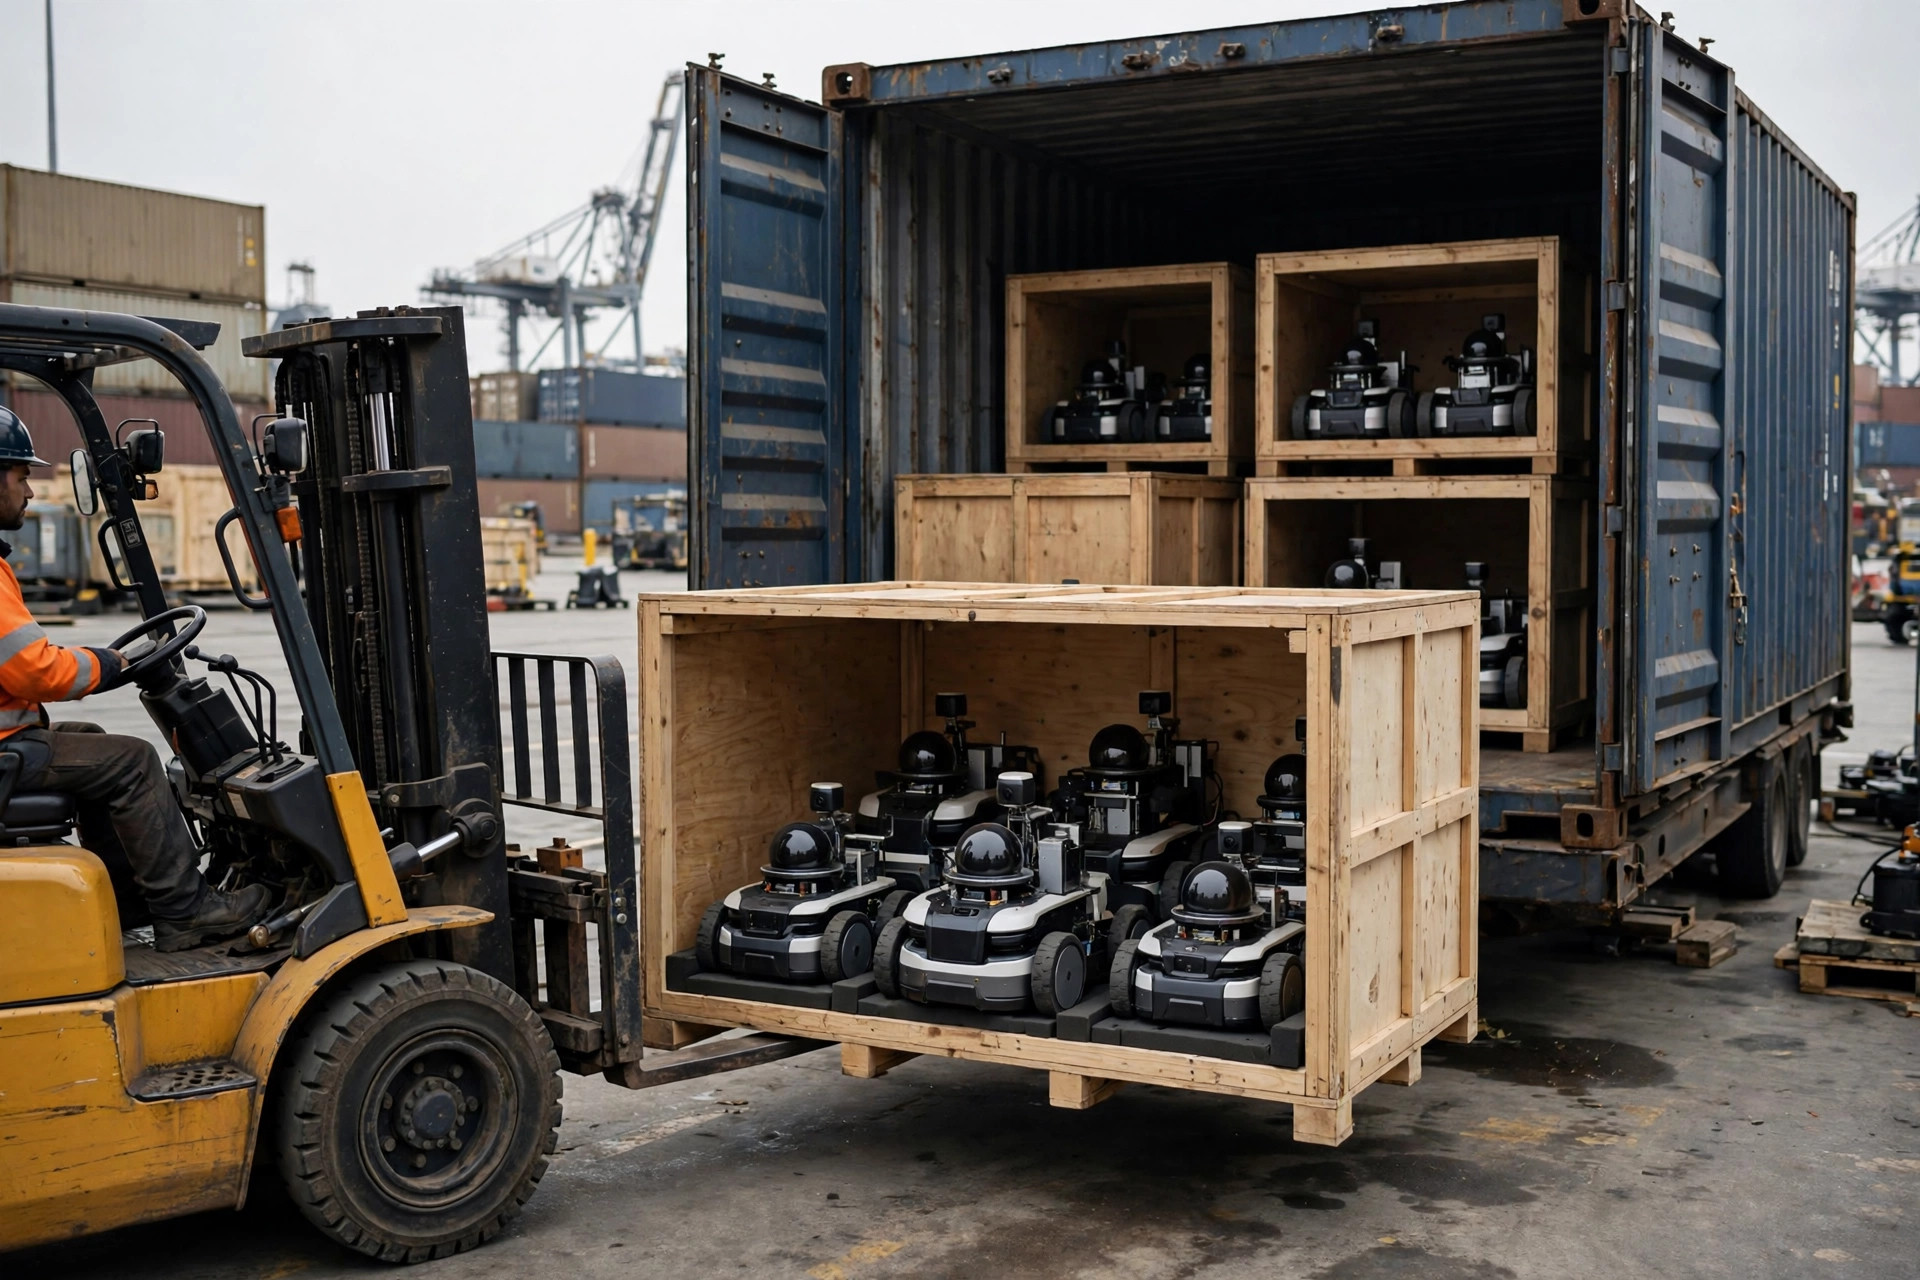
今年ずっと頭から離れない事例から始めよう。私の友人——カリフォルニアのマテハン機器ディーラーは、中国からAGVを一括購入し、Section 301関税を逃れるためにベトナム経由で運んだ。最終組立はベトナムで行われ、箱には「Made in Vietnam」のスタンプ。米国税関はロサンゼルス港でそのコンテナを原産地虚偽申告で止めた。税関はベトナム工場の工程記録と作業時間記録を求めた。彼は出せなかった。そのコンテナは今も解放されておらず、弁護士費用だけですでに数万ドルが飛んでいる。
ここでその案件を論じるつもりはないが、結論を先に言っておく:新しいラベルやドライバー一本程度の組立で原産地を変えるつもりなら、税関はそれを全部見てきている。米国税関は「実質的変形(substantial transformation)」という基準で原産地を判定する——第三国で加工された製品が新しい原産地を得るのは、新しい名称・性質・用途を持って生まれ変わった場合だけだ。この三要素は何十年も前からの定説だが、判定はすべてケースバイケース。ただ辿ればいい早見表など存在しない。
税関が実際に見ているもの
税関はインボイスに何と書いてあるかなど気にしない。気にするのは、加工が本当に原材料を「別のもの」に変えたかどうかだ:
- 新しい名称:完成品が部品とは異なる商業名称で呼ばれる。モーター、コントローラー、シャーシが入り、完成したAGVが出てくる。ほとんどの組立はここを通過するが、これは出発点にすぎない。
- 新しい性質:物理的性質が変わった。寸法、構造、性能スペック——入ってきた部品とは似ても似つかない。
- 新しい用途:用途が変わった。部品の山から、自律的に働く機械へ。
単純に聞こえるが、税関はもう一つ、書かれざる第四のテストを適用することに気づくだろう:加工はどれだけ複雑だったか?既製品のモジュールを組み合わせてベトナムでネジを数本締めるだけでは通らない。だが、ベトナム工場が車両のフルコミッショニング、センサー校正、安全試験、検証付きファームウェア書き込み、負荷試験を行い、顧客納入可能な完成機械を、完全な工程記録とともに作り上げているなら、本当に勝機はある。あえて「勝機はある」と言う。最終回答は裁定が出す。
何かを出荷する前に、自社のオペレーションをこのチェックリストに通してみよう。一つでも答えられなければ、立ち止まること:
- 名称は変わったか?部品が入り、完成機械が出る——本当に異なる製品説明か?
- 物理的性質は変わったか?外観、構造、性能スペック——部品とはまったく別物か?
- 用途は変わったか?「予備部品」から「自律的に働く設備」へ?
- 加工は「単純組立」では説明できないほど複雑か?校正、試験、ソフトウェア統合、負荷運転は?
- 各工程が実際に行われ、付加価値を生んだことを証明する、独立した工程記録はあるか?
四番目が、ほとんどの計画が死ぬところだ。多くの経営者は「でも本当にベトナムで組み立てたんだ」と思うが、税関の無言の返答はこうだ:熟練工なら君の組立を三十分で終わらせられるか?
よくある失敗パターン
これらの手口はすべて、検査マニュアルにプロファイルが載っている。自分が最初だと思わないこと:
ラベル貼り替えと再梱包:貨物は中国から出て、ベトナムでは新しい包装とラベルを貼るだけ——箱は一度も開けられない。失敗率が最も高い。船荷証券と物流トレースを調べれば一分でばれる。
ドライバー組立:部品がベトナムに到着し、作業員がネジを数本締め、ケーブルを数本つなぐ。総労働時間は一時間未満。税関は時間記録と工程の複雑さを見て、実質的変形なしと判定する。
ファームウェアの書き込みは加工に当たるか? 当たらない。ファームウェアの書き込みやソフトウェアのロードだけでは、製品の物理的性質も用途も変わらない。これで加工の深さを水増ししようとしても通用しない。
分割出荷:一台の機械を二回に分けて異なる時期に出荷し、申告前にベトナムで「再会」させる。税関は全トレースと最終製品の構成を見る——出荷を分割しても判定は変わらない。
執行リスクについてもう一言:ここ数年ほど、税関は東南アジアから来る自動化設備に対して目に見えて厳しくなっている。原産地虚偽申告の罰則は、関与する関税額の倍数でスケールし、大規模・悪質な案件は刑事責任を問われることもある。最新の罰則水準と執行姿勢については、必ず最新の公式方針に従うこと——私はここで数字をでっち上げない。
関税を下げるコンプライアンスの道
先にレッドラインを引く:関税逃れのための迂回輸出は絶対のレッドラインだ——このサイトの専用記事で扱っているので、ここでは触れない。以下はコンプライアンスの正規ルートのみだ。
第一に、書類ではなく工程を設計せよ。 原産地を正当に第三国に落としたいなら、そこに本当に付加価値を生む仕事を置くこと:機械のフルコミッショニング、負荷試験、安全検証、カスタマイズされたシステム統合。「工程数を水増しするため」ではなく——サプライチェーンが本当に、完成機械を納められる工場をそこに必要としているからだ。作業時間と試験の完全な記録を残すこと。税関が来たときの鎧になる。
第二に、スケールする前にCBP裁定を取れ。 これは全工程で最も重要なステップであり、最も省略されがちなステップだ。裁定には拘束力がある——税関が出したものであり、将来の検査はそれに従う。申請方法:
- 完全なBOMと工程フロー文書を揃える——第三国での全作業と労働時間を、一つひとつ明記する。
- CBPのCROSSデータベースで、類似製品の過去の裁定を参照点として検索する。
- 裁定申請レターを書く:製品とは何か、加工チェーンはどうか、なぜ実質的変形に当たると考えるのか。証拠パッケージとともに提出する。
- 裁定を取ったら、ファイリングして、厳密にそれに沿って申告する。大量出荷の前に、裁定を手に入れておくこと。
第三に、証拠チェーンを構築せよ——一つも欠かさないこと。 検査の際に税関が求めるのがこれだ。だから前もって作っておく:
- BOM(部品表)
- 工程記録:各作業のSOP
- 作業時間記録(作業別・ロット別)
- 試験レポート:校正・負荷試験・安全試験の生記録
- 入荷書類:部品購入インボイス、船荷証券
- 第三国工場と生産ラインの写真、作業員の教育訓練記録
これが一つでも欠ければ、検査の場で残るのは君の言葉だけだ。税関は物語を聞かない——書類を読む。輸入日から少なくとも五年間はこれらの記録を保管すること。二年後に税関が監査を開き、ファイルが消えていたら、裁定も君を救わない。
明日から実行できるアドバイスを一つ:すでに第三国ルートを検討しているなら、通関弁護士による事前アセスメントに数千ドルを使い、迷ったら裁定を申請すること。港で毎日チャージが積み上がるコンテナと比べれば、そのお金は安いものだ。原産地については、正規ルートは機能し、近道は機能しない——長年これらの案件を見てきて得た、最も確かな結論だ。
英語版からの翻訳。内容に相違がある場合は英語版を優先します。