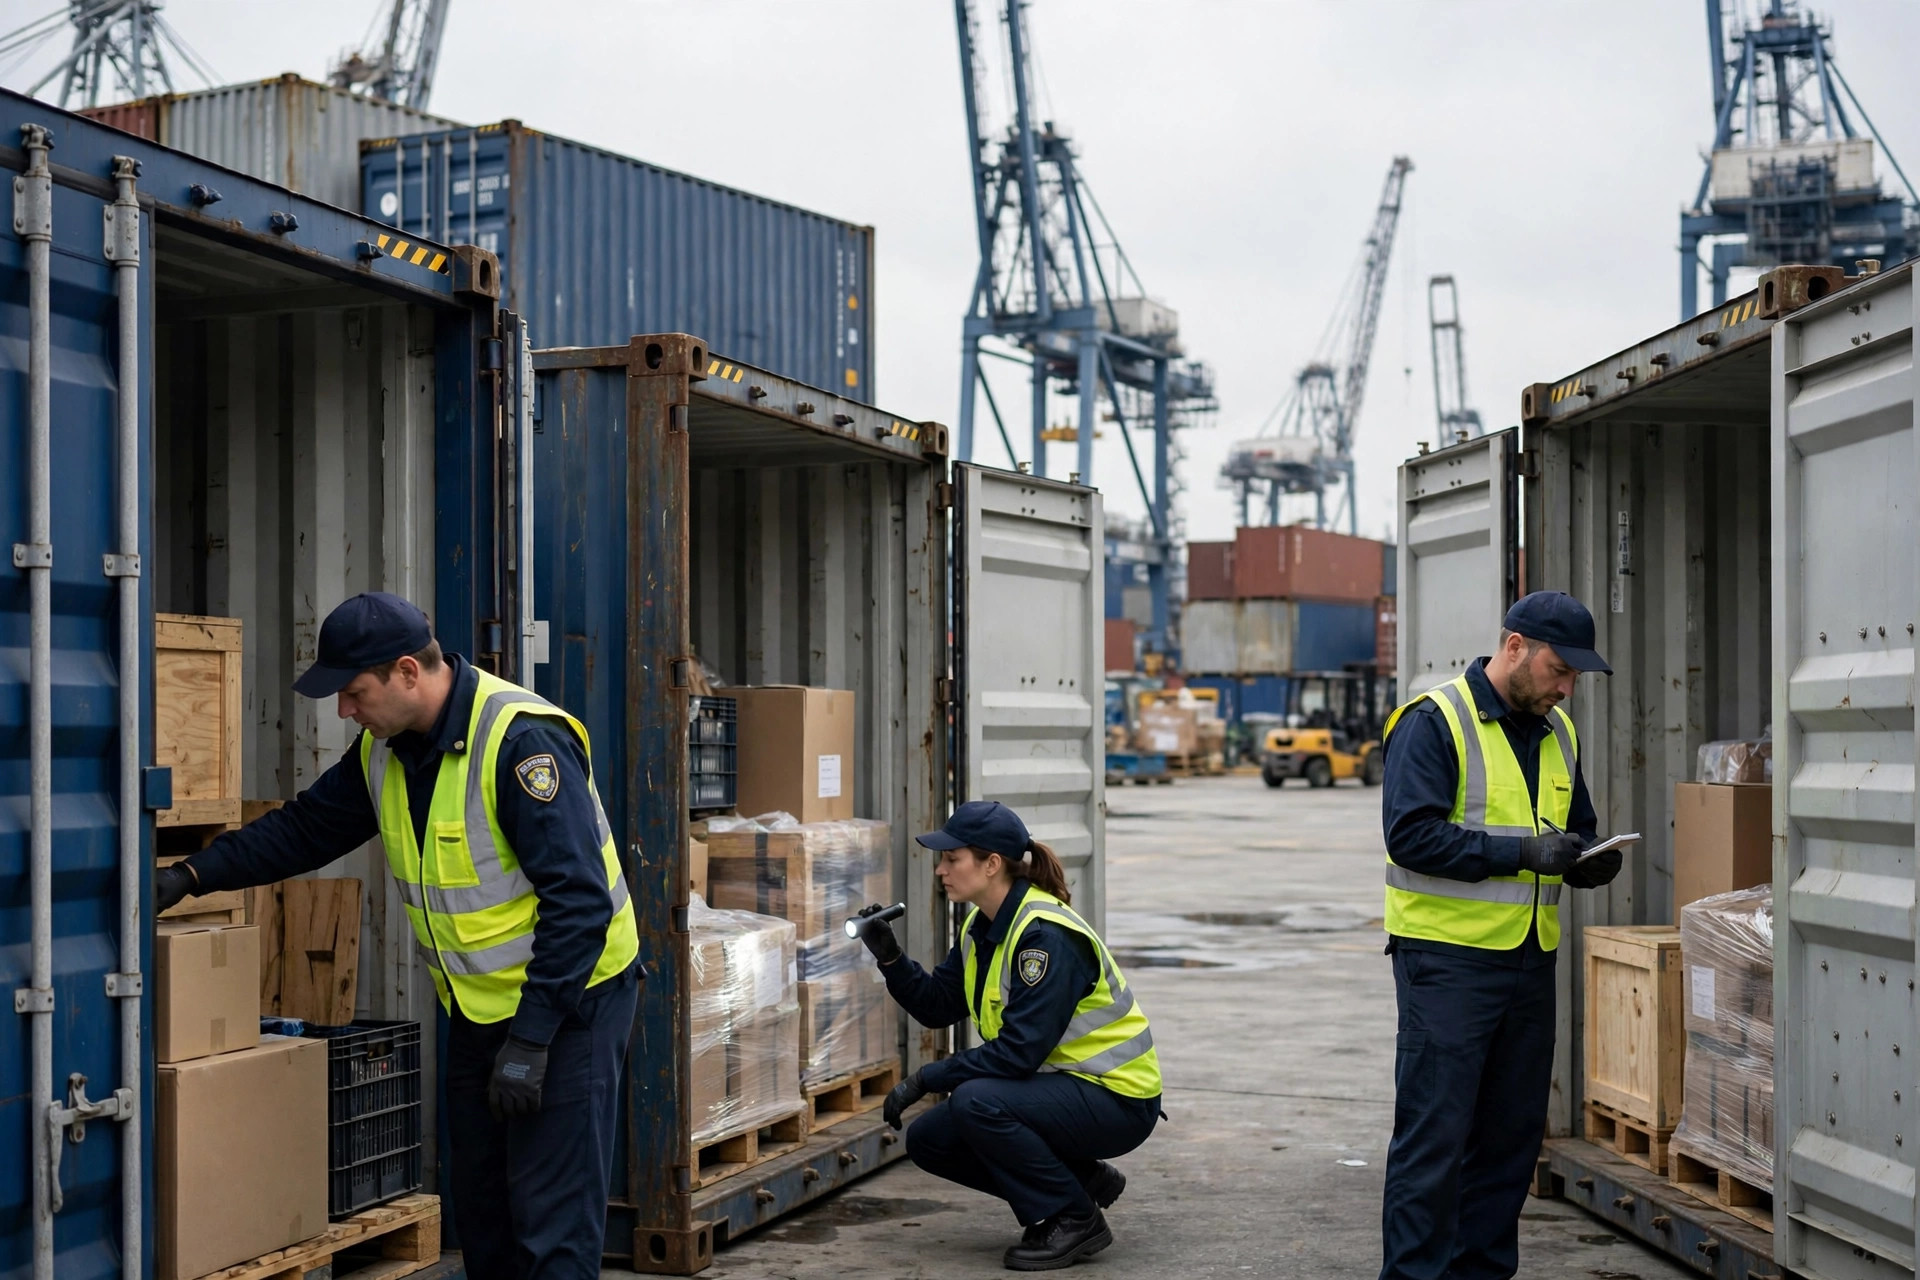
在庫を米国の倉庫に送ることについて、不都合な真実がある。通関申告書に輸入記録者(Importer of Record)として他人の名前が記載されていれば、その貨物は法的にその人のものになる。あなたのものではない。少なくとも、肝心な時——検査、紛争、放棄の際にはそうだ。深圳の家庭用品販売業者が、ロングビーチ港で40フィートコンテナが検査に引っかかった際に痛い目に遭うのを見てきたし、それ以来、同じ話が何十回と繰り返されるのを見てきた。
輸入記録者(IOR)とは、米国税関が貨物に対して責任を負わせる当事者のことだ。この肩書には3つのことが伴う。関税を支払うこと、申告内容の正確性に責任を持つこと——品目の誤分類や過少申告はあなたの責任になる——、そして検査への協力や放棄の承認を含め、貨物の処置を管理することだ。多くの販売業者は1つ目のことしか考えない。2つ目と3つ目にこそ、本当のリスクが潜んでいる。
自分でやる:痛みはすべて前払い
自社をIORにするには、米国法人を設立し、EIN(Employer Identification Number、要するに会社の納税者番号)を取得し、代理で申告してくれる通関業者を雇い、物量が安定したら継続輸入ボンド(continuous import bond)を購入する。単発の出荷は、単回ボンド(single-entry bond)で対応できる。
どれも一朝一夕にはいかない。法人設立、納税者番号の発行待ち、通関業者の選定、手数料体系の交渉——数ヶ月は見ておくべきだ。そして通関業者はどれも同じではない。EC小包を主戦場とする業者と、フルコンテナを扱う業者では、見積もりがまったく違う。この下調べは避けて通れず、怠ると、ピークシーズンの直前に姿を消す通関業者と組むことになる。
だが見返りはすべて後から来る。関税の流れがクリーンになる。自社が支払い、自社がコストを計上し、監査を受けたり、将来関税還付(duty drawback)を請求したりする際に、すべての申告が文書化されている。輸入コストの追跡ができないと、税務アドバイザーは目に見えて不安になる——会議で何度も見てきたが、短い話で済んだことはない。
検査や放棄の決定権はあなたが握る。税関はあなたとやり取りし、通関業者はあなたの指示を受ける。検査費用、ドレージ、保管料——何にいくら使うかはあなたが決める。料金紛争を理由に署名を人質に取ることは誰にもできない。あの深圳の販売業者に起きたのはまさにそれだ。書面上のIORであるフォワーダーが、係争中の料金がすべて精算されるまで貨物のリリース承認を拒んだのだ。自社のIORがあれば、そのような駆け引きはそもそも存在しない。
コンプライアンスの実績は自社の名の下に積み上がる。FDAやEPAの要件に関わる製品カテゴリーでは、自社に紐づく実績が築かれる——真のブランド資産だ。他人のIORを借りれば、その実績は他人のものになる。業者を変えればゼロからのやり直しだ。
売上税のネクサスもクリーンに保てる。自社の法人名義で輸入し、自社がリースする倉庫スペースに保管すれば、申告主体が一つで明確な、すっきりしたネクサスの構図になる。近年、州は遠隔販売業者への執行を強めており、入り組んだ構造では追徴課税の査定が本当に痛い。ルールは変わるので、現行の要件は税務の専門家に確認すること。
倉庫のIORを借りる:楽なのはすべて前払い
魅力は明らかだ。準備ゼロで、明日にでも貨物を予約できる。様子見の販売業者——年に数本のコンテナ、ビジネスモデルは未検証——のほとんどはこうして始める。気持ちは分かる。
ただ、何を手放すのかは正直に受け止めよう。法的に、輸入者は彼らであり、あなたではない。
検査では主導権を失う。税関が話すのはIORだ。業者がどれだけ熱心に協力するか、どのドレージ業者を呼ぶか、保管料をどう交渉するか——それは彼らの都合と気分次第だ。料金で揉めれば、署名を握っているのは彼らで、あなたは何も握っていない。
関税の流れが断ち切られる。関税はあなたの金で彼らの名義で支払われる。帳簿上はどう処理するのか。あの関税支払いがあの出荷に対応することを、監査人にどう証明するのか。小規模な販売業者は肩をすくめるが、規模が大きくなれば税務アドバイザーはそうはいかない。
彼らのリスクがあなたのリスクになる。ある倉庫が税関の重点監視リストに載り、そのIOR名義で入ってくるコンテナがほぼすべて検査に引っかかるようになったのを見た。貨主たちは激怒した——貨物に問題はなかった。問題だったのは申告書上の名前だったのだ。貨物がすでに船上にあれば、途中でIORを切り替える選択肢はない。
そして放棄の場面で最も弱くなる。引き取りたくない貨物、あるいは業者との決裂——放棄にはIORの署名が必要だ。一部の業者はその瞬間を「迅速処理手数料」という名目で金に変え、料金は言い値だ。あなたには押し返す力がない。
私の見解:ステージ次第だが、方向は一方向
結論から言おう。今後3年以上、米国市場に本気で取り組むなら、自社のEINと自社のIORは「やるかどうか」ではなく「いつやるか」の問題だ。早いほどいい。EINの申請自体は難しくない——最新の手続きと所要期間はIRSのサイトにある——難しいのは、コンプライアンスを「回避すべき事務作業」ではなく「本物の仕事」として扱う決断だ。
まだ様子見か?年に数本のコンテナ、ビジネスモデルは未検証——借りるのは理にかなっているが、3つのことを書面に残せ。1つ目、契約には、検査・保管・放棄の各場面で誰が署名するか、それらの料金がどう算定されるか、上限はあるかを明記する。2つ目、そのIORに執行履歴(enforcement history)がないか、率直に確認する——フラグの付いた名前を借りて、自社の貨物を毎回検査行きにしないこと。3つ目、切り替えのトリガーを決める。月間のコンテナ数が一定水準に達したら自社のIORに切り替える。「一時的」を静かに恒常化させないこと。
切り替え自体についての実務的な注意点。移行期間中は、旧IOR名義の船上貨物と、自社IOR名義の新規到着貨物が混在する。どの出荷がどの法人のものかを、通関業者・フォワーダー・倉庫の三者で揃えておく必要がある——さもなければ、誰も引き取ろうとしない到着貨物という悪夢が待っている。
率直なまとめ。IORを借りて節約した初期コストの1ドル1ドルは、何かが起きた日に利子付きで返済することになる。「法的にこの貨物は誰のものなのか」を、検査通知が届いて初めて真剣に考えた販売業者を、私は数えきれないほど見てきた。その電話を待たずに、下調べを始めることだ。
英語版からの翻訳。内容に相違がある場合は英語版を優先します。