Un propietario de un operador 3PL en el Inland Empire me abordó en el otoño de 2019. La renovación de su seguro de propiedad había llegado a $240,000, frente a $180,000 del año anterior. Su corredor tenía una solución: elevar el deducible de $25,000 a $100,000 y la prima bajaría a $194,000 — un ahorro anual de $46,000. Me preguntó si era un buen trato.
No respondí. Le pregunté cuántas reclamaciones había presentado en los últimos cinco años, y por cuánto. Dos, dijo: un montacargas que perforó una tubería de rociadores ($32,000 en daños por agua) y una sección del techo arrancada por el viento ($28,000). Sesenta mil en pérdidas, y la aseguradora había pagado apenas $10,000 después de dos deducibles de $25,000. Le dije: sube ese deducible a $100,000 y esos dos incidentes te pagan exactamente cero. Estarías comprando cinco años de ahorro en primas y renunciando a cualquier posibilidad de cobrar por el tipo de pérdidas que realmente tienes.
Mantuvo el deducible de $25,000 y pagó los $240,000. Tres años después, una pérdida por agua de $60,000 le consiguió un cheque de $35,000. Me dijo después que se alegraba de no haberle hecho caso al corredor.
La mayoría de los operadores de almacén fijan sus deducibles como fijan las baterías de sus detectores de humo: lo que hubiera cuando llegaron. Llega el paquete de renovación, firman. Esta es la matemática que me hubiera gustado que alguien me mostrara hace veinte años.
Qué es realmente un deducible
Una aseguradora vive de la ley de los grandes números. Un deducible es la forma en que te devuelve las pérdidas pequeñas y frecuentes. En términos sencillos: filtra las reclamaciones que cuestan más tramitar que pagar.
Fíjalo bajo y habrás comprado un caro fondo de mantenimiento — una buena parte de tu prima es prepagar esas dos o tres reclamaciones de $25,000 que presentarás en los próximos cinco años. Fíjalo alto y eres tu propia aseguradora para todo lo que no sea una catástrofe, comprando la póliza solo para el gran evento.
Una realidad del sector que conviene conocer: en propiedad comercial en EE. UU., los deducibles de viento y huracán suelen ser del 2% al 5% del valor asegurado en las costas del Golfo de Florida y Texas — un porcentaje, no un número fijo como tu deducible de incendio/agua. Si tu edificio está en una zona de huracanes, lee con atención esa línea de viento. Sobre un valor asegurado de $20 million, un deducible del 5% es un millón de dólares de tu bolsillo antes de que la póliza pague un centavo.
La única fórmula que importa
A los corredores les encantan los porcentajes: "duplica el deducible, ahorra X por ciento". Ignora los porcentajes. Usa dólares absolutos:
Ahorro en prima ÷ aumento del deducible = cuántos años sin reclamaciones necesitas para empatar
Volviendo al ejemplo: deducible de $25,000 a $100,000 (un aumento de $75,000), prima $46,000 menos. $46,000 ÷ $75,000 ≈ 0.61. Una pérdida de más de $25,000 en un solo año borra los ahorros y algo más. Este operador promediaba una reclamación cada dos años y medio. Valor esperado negativo — la matemática dijo que no.
Giremos la moneda: un edificio con rociadores, sistemas aprobados por FM Global, con personal las 24 horas, cinco años con cero reclamaciones. Elevar el deducible a $100,000 o incluso $250,000 podría ahorrar entre $50,000 y $80,000 al año. Las probabilidades favorecen la apuesta. Un deducible no es bueno por alto ni bueno por bajo: es una función de tu propia frecuencia de siniestros.
El segundo libro oculto: reclamar o no reclamar
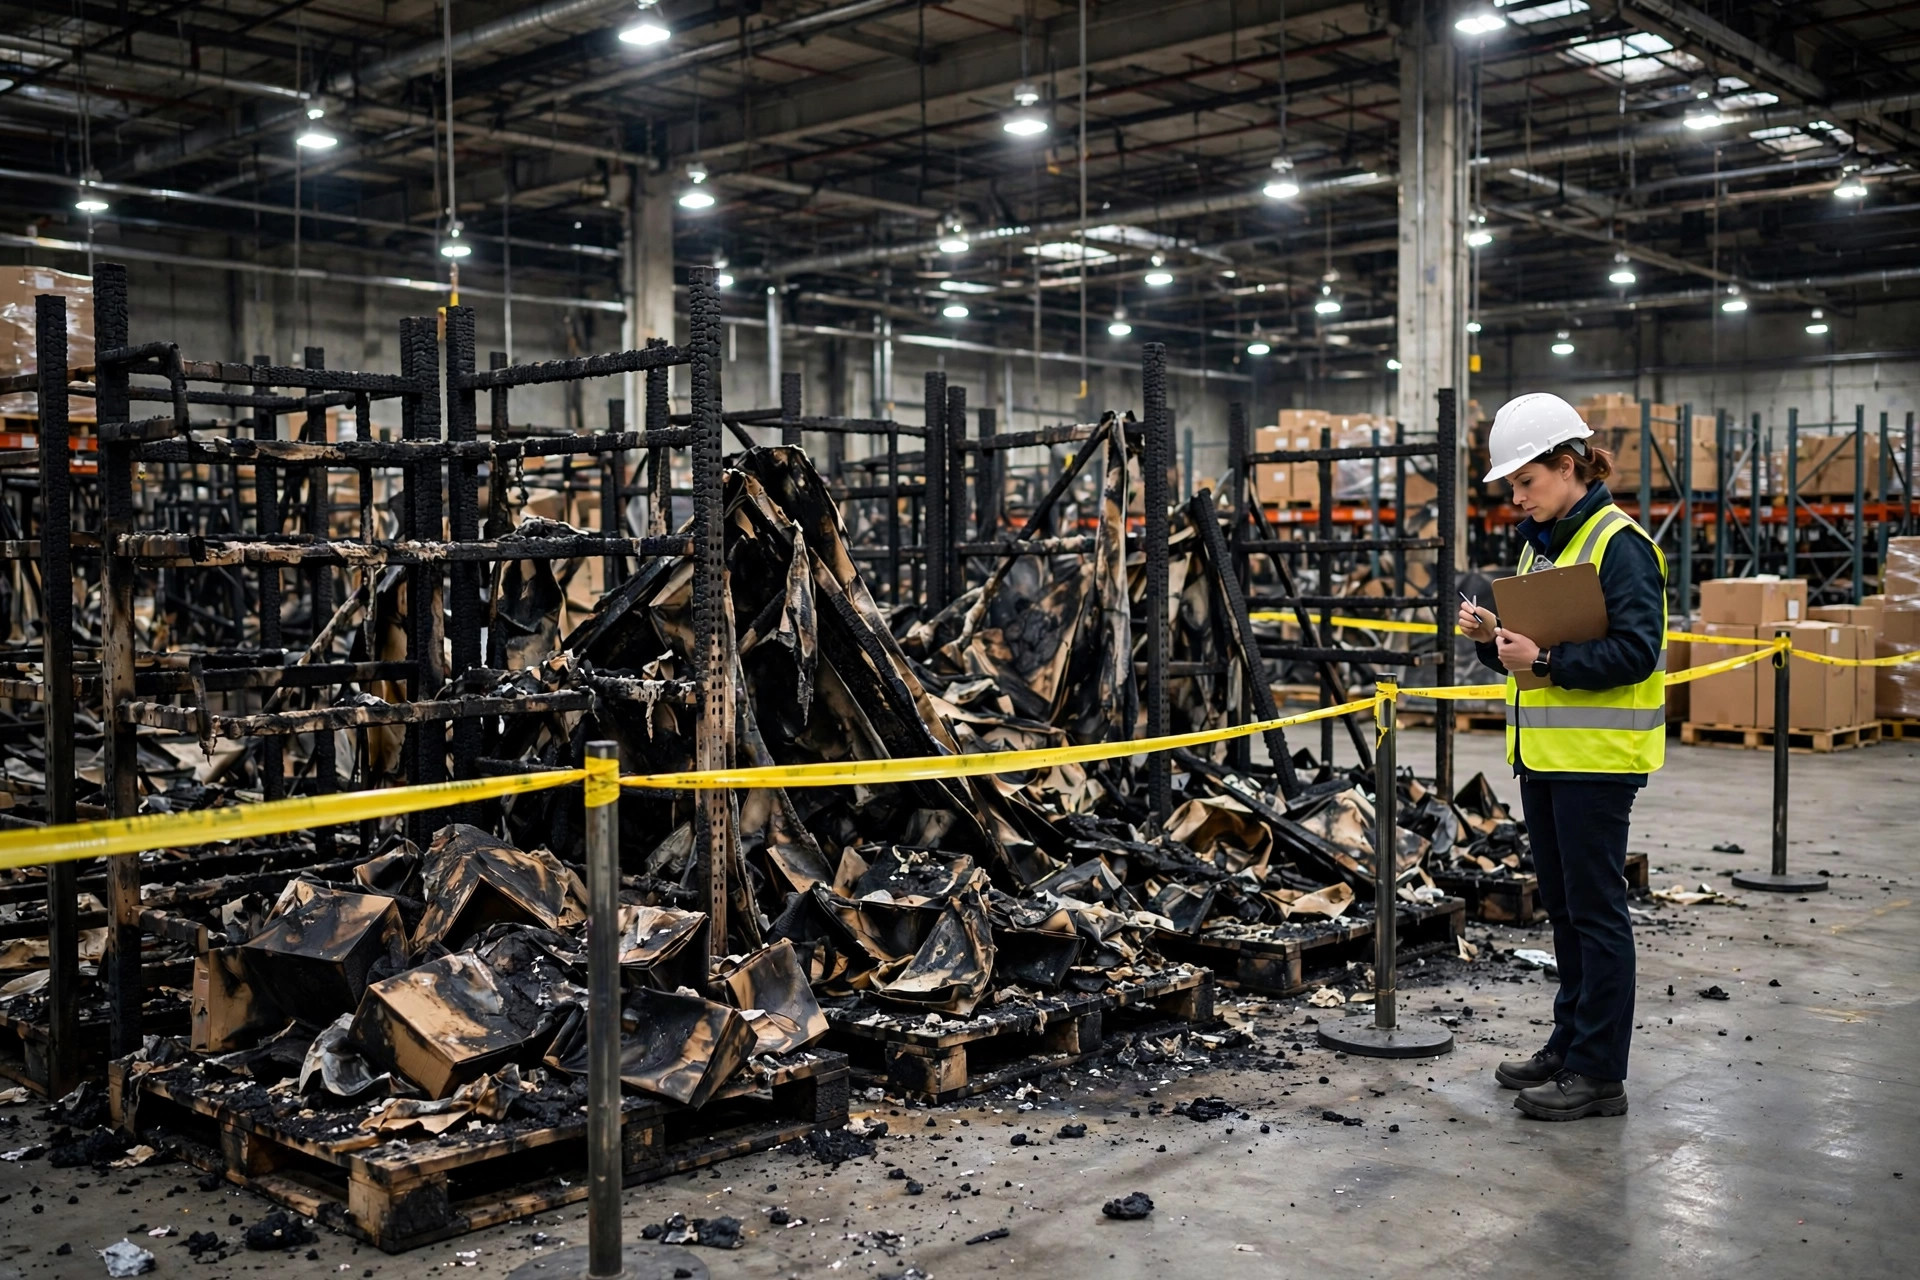
Esta es la cuenta que la mayoría de los operadores nunca abre. Al renovar, los suscriptores revisan tu historial de siniestros de los últimos tres a cinco años. Reclama a menudo y te llevas un aumento de prima del 10% al 30% — o una no renovación que te empuja al mercado de excedentes con tarifas castigadoras.
La regla práctica del sector: si la pérdida es menor del doble de tu deducible, absórbela y no reclames. Una pérdida por agua de $40,000 con un deducible de $25,000 te deja $15,000 netos — pero la prima del próximo año podría subir $20,000, y la reclamación queda en tu historial por años. Esos $15,000 son dinero caro.
Un propietario de un almacén de grado alimentario que conozco lo maneja con más frialdad aún. Su deducible es de $50,000, y su regla interna es simple: todo lo que esté por debajo de $50,000 va por el presupuesto de mantenimiento, nunca por el proceso de seguros. Cinco años, cero reclamaciones. Al renovar, el suscriptor vio un historial limpio y le bajó la prima un 12%. En sus manos, el seguro volvió a ser lo que debe ser: protección contra catástrofes.
Tres trampas enterradas en la letra pequeña
Trampa uno: por evento frente a agregado. La mayoría de los deducibles aplican por evento — cada incidente tiene su propia deducción. Pero algunas pólizas llevan un deducible agregado: pagas de tu bolsillo hasta que tus pérdidas acumuladas superan un umbral, y solo entonces entra la cobertura. Las implicaciones de flujo de caja son completamente distintas. Pregunta al renovar: dos pérdidas por agua en una temporada de tormentas — ¿es un deducible o dos?
Trampa dos: deducibles separados por línea. Propiedad, responsabilidad civil e interrupción del negocio suelen llevar deducibles independientes. Un incendio puede activar reclamaciones de daños a la propiedad y de interrupción del negocio a la vez, y pagas ambos deducibles. No leas solo el número grande de la página de declaraciones — repasa el cuadro de deducibles de cada línea de cobertura.
Trampa tres: de qué es el porcentaje. Un deducible de viento del 2% — ¿el 2% de qué? ¿Del valor asegurado al inicio de la póliza, o al momento de la pérdida? Los valores de inventario de un almacén oscilan fuerte entre temporada alta y baja. Si la base es el valor al momento de la pérdida, un evento en temporada alta duplica tu desembolso. Los corredores rara vez ofrecen este detalle.
Ajustar el deducible al perfil de riesgo de tu edificio
No hay un número universal, pero hay un método universal. Siéntate con tu propia operación y trabaja esta lista:
- Saca cinco años de historial de siniestros. Cuántas reclamaciones, cuánto cada una, cuánto pagó realmente la aseguradora. Aplica la fórmula del punto de equilibrio: ahorro en prima dividido entre el aumento del deducible.
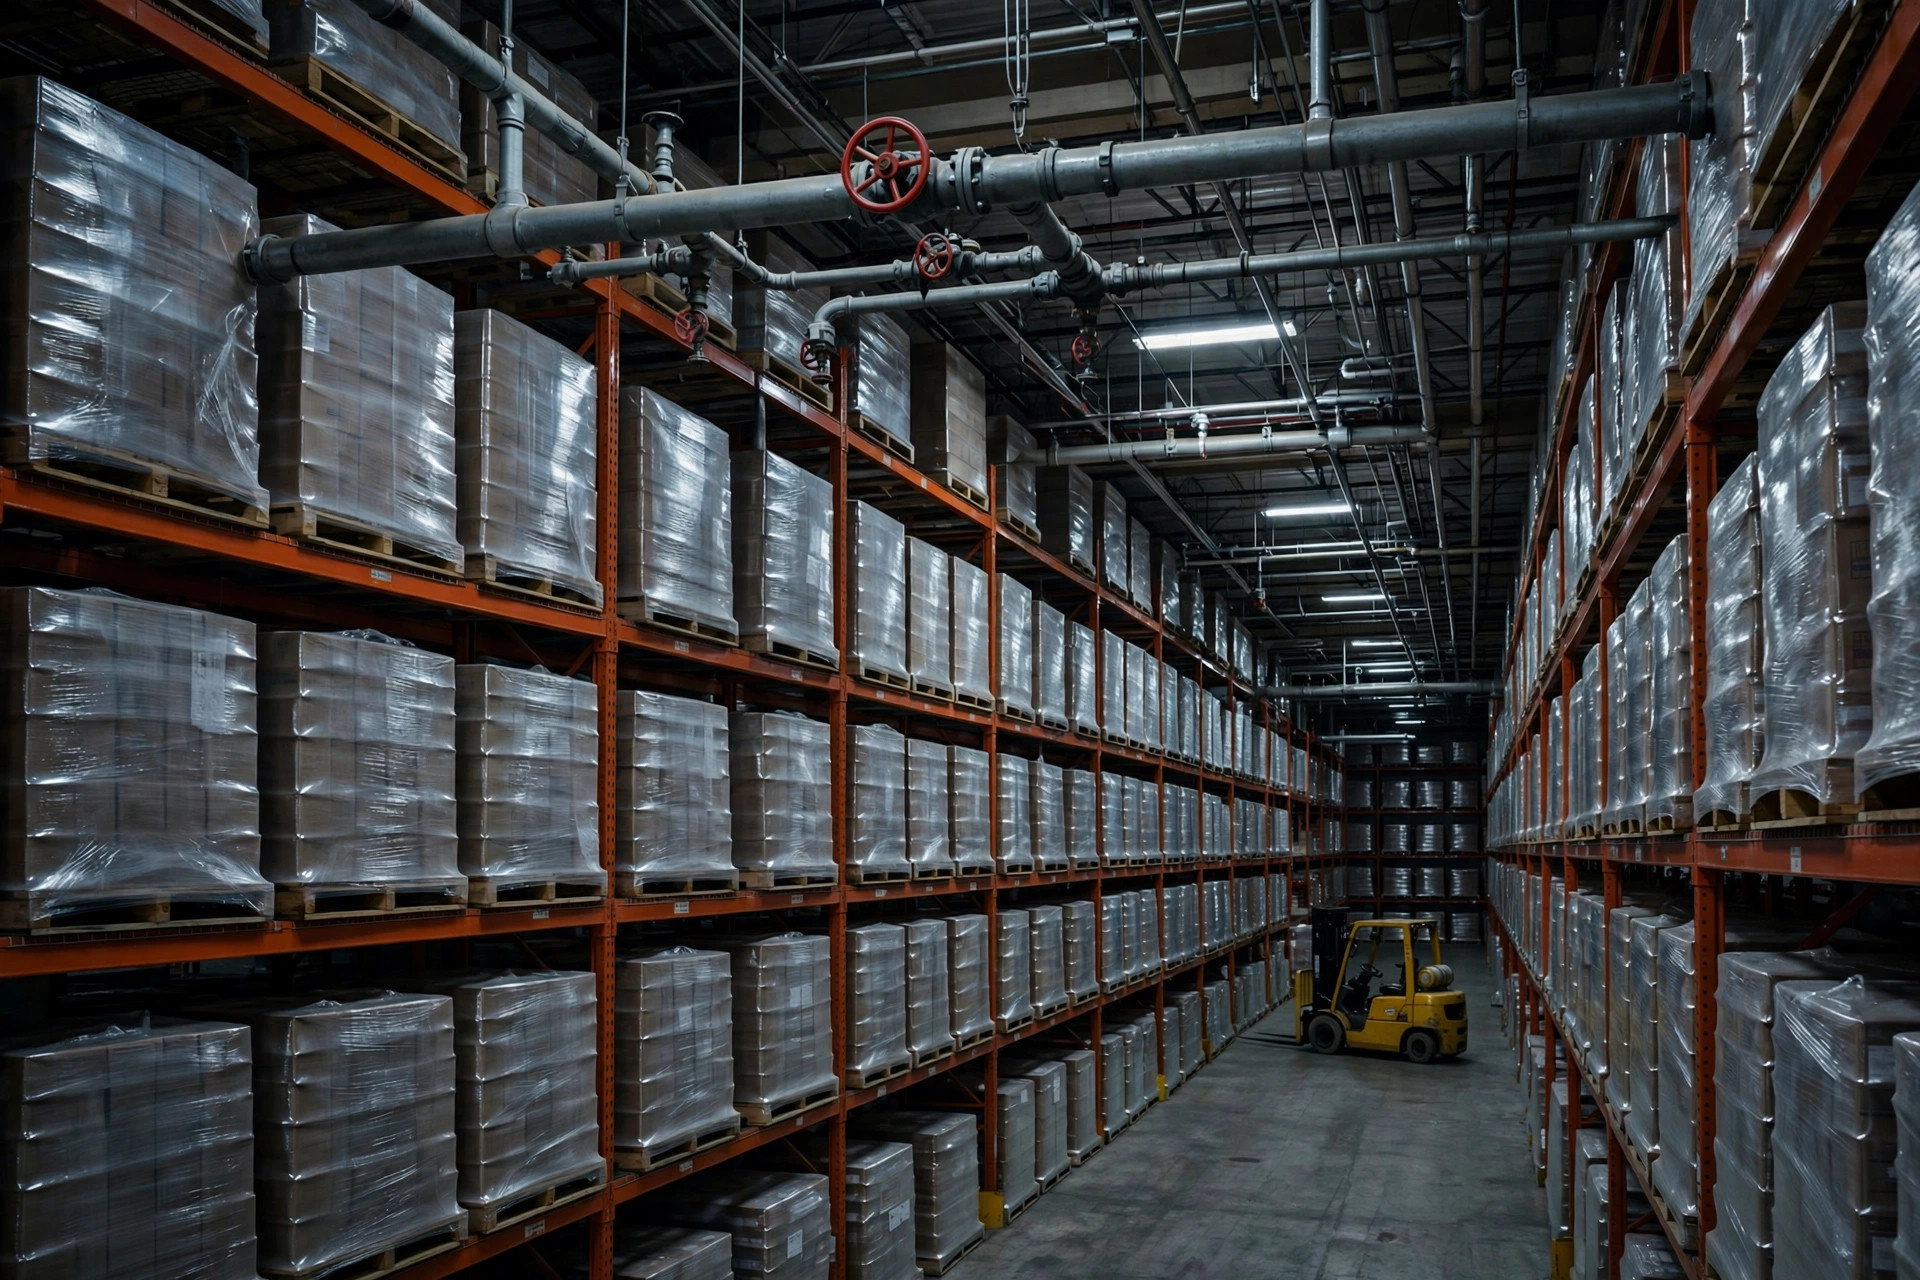
- Califica el equipo. ¿Con rociadores? ¿Aprobado por FM Global? ¿Antigüedad del techo? ¿Instalación eléctrica vieja? Un edificio bien construido gana una menor probabilidad de siniestro, que gana un deducible más alto.
- Califica la ubicación. Las zonas de huracán, terremoto e inundación hacen inevitables los deducibles porcentuales — negocia créditos de prima, no el número del deducible. Un parque industrial tierra adentro te da mucho más margen de maniobra.
- Revisa la caja. Un deducible de $100,000 significa firmar un cheque de $100,000 el día uno de cualquier incidente. Si el efectivo disponible de la empresa no es al menos el triple de eso, no vayas por ahí. El seguro compra tranquilidad, no adrenalina.
- Internaliza las pérdidas pequeñas. Traza una línea interna — digamos, todo lo que esté por debajo del doble del deducible va al presupuesto de mantenimiento, nunca se reclama. Un historial limpio es el descuento de prima más barato que jamás ganarás.
- Repite la matemática en cada renovación. Te expandiste, los valores de inventario cambiaron, mejoraste el sistema contra incendios — el perfil de riesgo cambió. Un deducible no se fija para toda la vida; cada renovación es una renegociación.
Una última idea, a costa de los corredores de todo el mundo: la comisión de un corredor sigue a tu prima, así que el incentivo apunta a primas altas y deducibles bajos — y las reclamaciones frecuentes significan más honorarios por gestión de reclamaciones. La matemática del deducible es tuya. Bien hecha, el seguro es seguro. Mal hecha, es un placebo caro.
Traducido del inglés. En caso de discrepancia, prevalece la versión en inglés.