Durante la temporada de huracanes de 2024, un amigo mío que dirige un almacén 3PL en Tampa sufrió cuatro pies de agua. El cartón se convirtió en pulpa, todo un lote de electrónica quedó inservible: $2.3 million en daños. La peor noticia llegó después: el seguro pagó menos de $900K. No es que no tuviera seguro. Simplemente nunca leyó la letra pequeña: una exclusión por inundación y un deducible por huracán basado en porcentaje. Cayó en ambas trampas.
Mi veredicto de entrada: no se puede blindar por completo un almacén contra los desastres, pero un plan sólido reduce las pérdidas a la mitad o más. El almacén sin plan pasa el primer día después del desastre entrando en pánico. El que tiene plan, lo pasa trabajando.
Conoce tu zona de desastre
Los desastres naturales en EE. UU. siguen guiones regionales. Cada tipo de desastre suele castigar zonas específicas.
California: terremotos más incendios forestales — uno repentino, otro estacional. De septiembre a noviembre, cuando entran los vientos de Santa Ana, se huele el humo en el aire. Si tu almacén está en California, necesitas dos manuales.
Florida y la costa del Golfo de Texas: huracanes, de junio a noviembre. Y no es el viento lo que te destroza — es la marejada ciclónica y las inundaciones que la acompañan. Eso fue lo que ahogó el almacén de mi amigo en Tampa.
El Medio Oeste: inundaciones de primavera y verano a lo largo del Misisipi, más el corredor de tornados de Oklahoma y Kansas.
El clima extremo es cada vez más frecuente. El supuesto evento "de una vez por siglo" ahora aparece cada pocos años. Mi consejo: ubica tu almacén en un mapa de riesgos. FEMA tiene una herramienta gratuita de consulta de riesgos en su sitio web (verifica la información más reciente en su sitio oficial). Dedica media hora, escribe la dirección de tu almacén y mira qué riesgos salen como altos. Honestamente, muchos propietarios ni siquiera saben si su edificio está en una llanura de inundación. Esa es la lección uno.
48 horas antes: copia esta lista de verificación
Huracanes, inundaciones, incendios forestales — los pronósticos suelen darte un aviso confiable de 48 horas. Esa es tu única ventana para actuar. No la gastes en reuniones. Ponte manos a la obra.
Personas: confirma las rutas de evacuación y los puntos de encuentro, envíalas a todos; organiza un turno de guardia de emergencia — quién sale el último, quién vuelve el primero; pregunta individualmente por los empleados con discapacidad y el personal del turno nocturno. No dejes a nadie fuera.
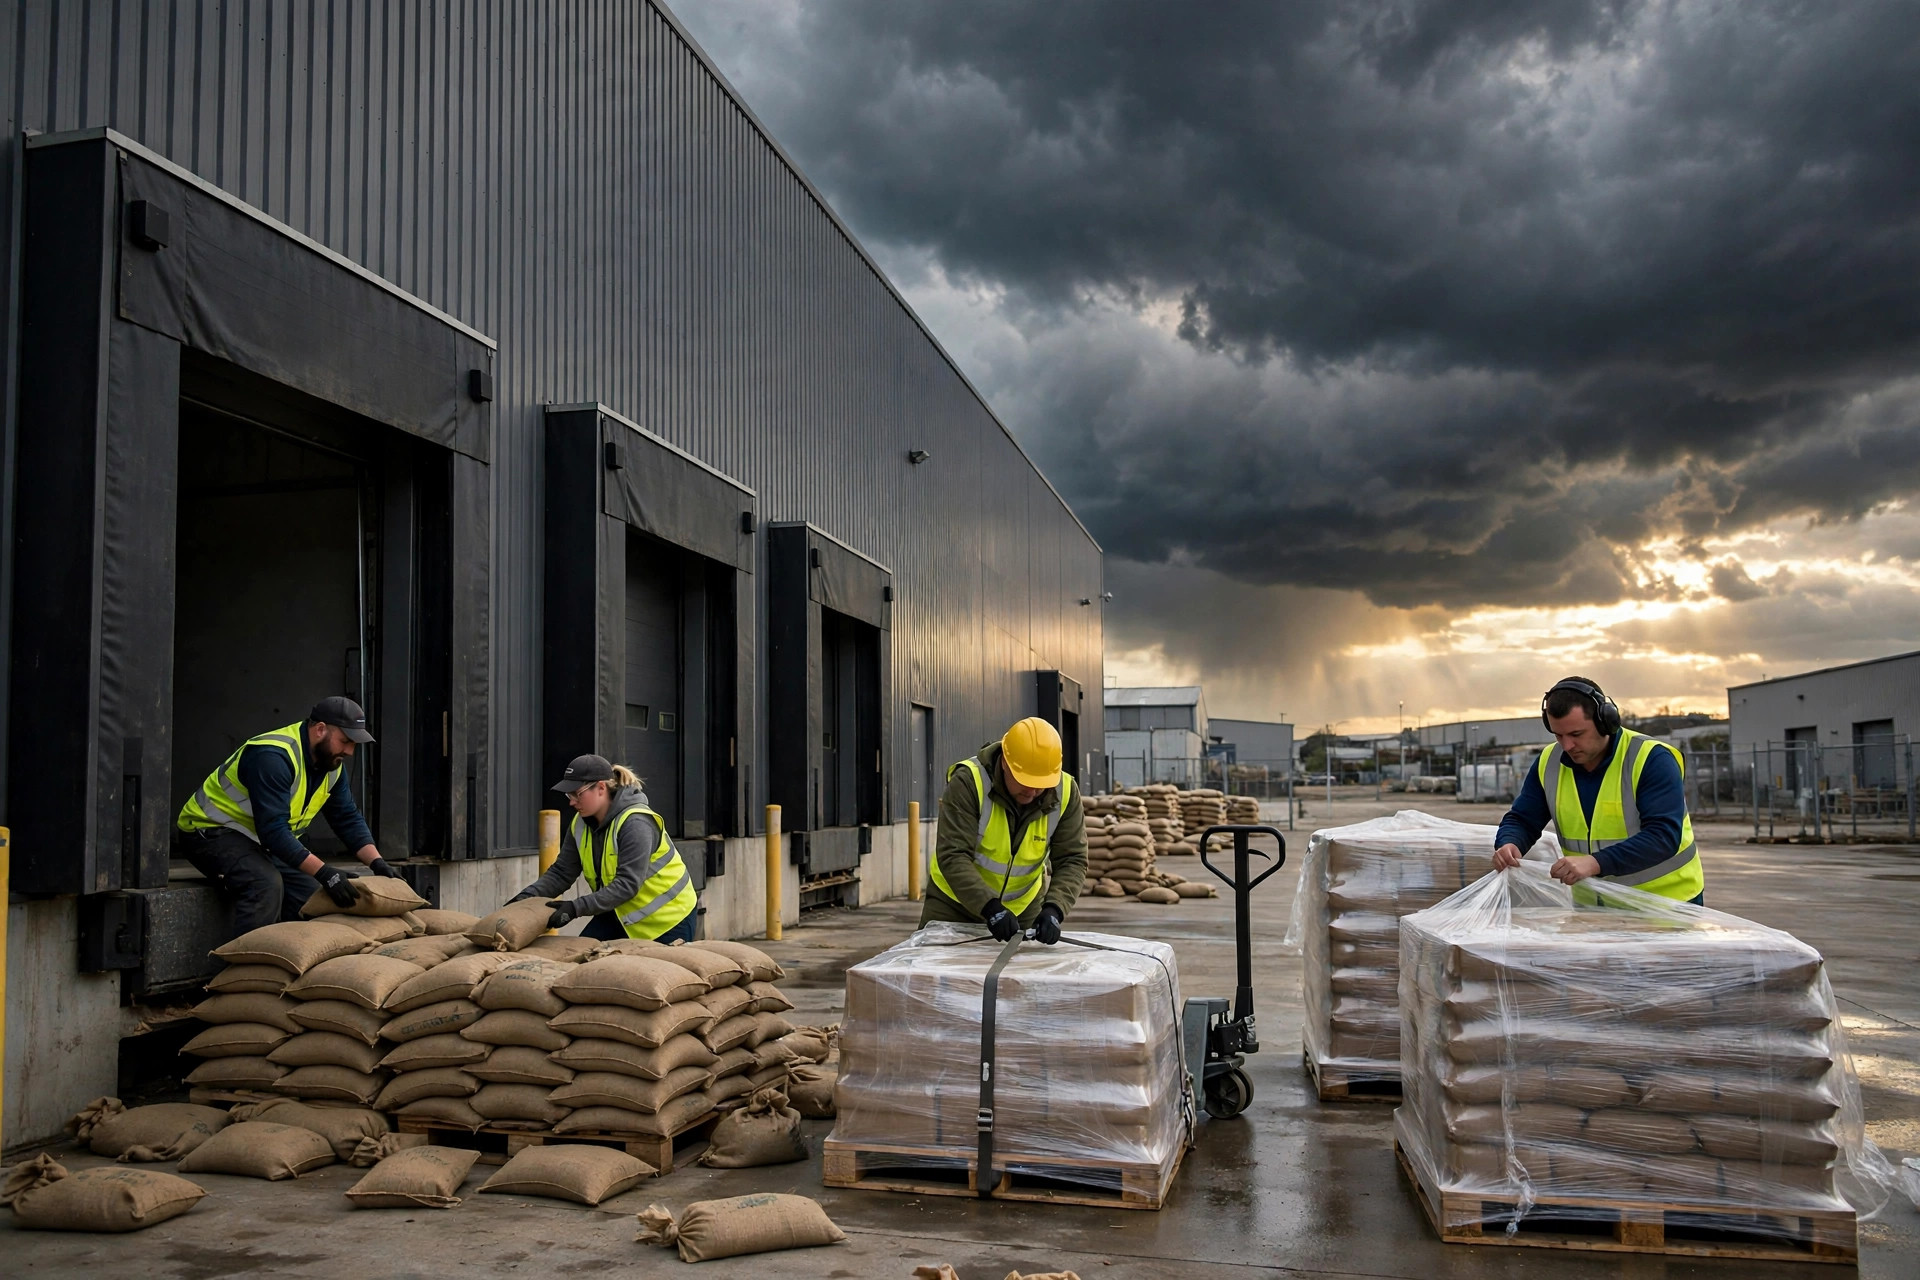
Inventario: mueve las mercancías de alto valor de las posiciones bajas de los racks a terreno más alto — despeja primero los dos niveles inferiores, todo conductor de montacargas lo sabe; vuelve a envolver cada pallet, dos vueltas extra de film estirable; cubre con lonas todo lo sensible al agua — cajas de cartón, textiles, electrónica. No escatimes en las lonas.
Edificio: sella las puertas de muelle y las ventanas, apila sacos de arena en las entradas; revisa los desagües del techo por obstrucciones — muchas inundaciones empiezan en el techo; reserva con antelación el alquiler de un generador. Para almacenes de cadena de frío, la energía de respaldo no es negociable — cuatro horas sin electricidad y los congelados empiezan a calentarse.
Datos: haz copia de seguridad en la nube de los datos de tu WMS, conteos de inventario, pólizas de seguro y contratos de arrendamiento; guarda los documentos críticos en papel en una caja impermeable y llévatelos contigo.
Y algo en lo que la mayoría nunca piensa: recorre el almacén con tu teléfono y graba un video antes de que llegue el desastre — racks, inventario, equipos, puertas y ventanas, tal como están, con marca de tiempo. Ese video vale cientos de miles de dólares a la hora de reclamar. Más sobre eso en un minuto.
Una cosa más para cuando el desastre esté ocurriendo: protege a las personas, no al producto. Dónde refugiarse en un tornado, no esconderse bajo los racks en un terremoto, nunca conducir hacia agua de inundación — todo esto va en el plan escrito, y solo funciona si lo has ensayado. OSHA exige que los empleadores tengan un plan de acción de emergencia por escrito (verifica los requisitos vigentes en su sitio oficial). No es decoración. Cuando algo sale mal, eso es lo que piden los investigadores.
Recuperación: si te equivocas en el orden, el dinero se va por el desagüe
La secuencia post-desastre es: evaluación de seguridad → documentación fotográfica → presentar la reclamación → limpieza → reinicio. En ese orden.
Paso uno, evaluación de seguridad. Un ingeniero estructural entra primero: ¿siguen en pie los racks?, ¿el techo está intacto?, ¿el cableado se mojó? Nadie entra hasta que se autorice. Cada año hay personas electrocutadas o aplastadas por entrar demasiado pronto. Entrar corriendo a salvar inventario es la jugada más tonta que puedes hacer.
Paso dos, documentación fotográfica. Antes de tocar nada: líneas de agua, inventario empapado, equipos dañados — cuanto más, más detallado, mejor. Ponlo junto a tu video previo al desastre y el ajustador no tendrá nada que discutir.
Paso tres, presenta la reclamación. Llama a tu aseguradora de inmediato — no cumplir el plazo de notificación puede perjudicar tu reclamación. Aísla las mercancías dañadas y etiquétalas. No tires nada a la ligera — la aseguradora necesita verlo. Lo que no puedan verificar, lo descuentan.
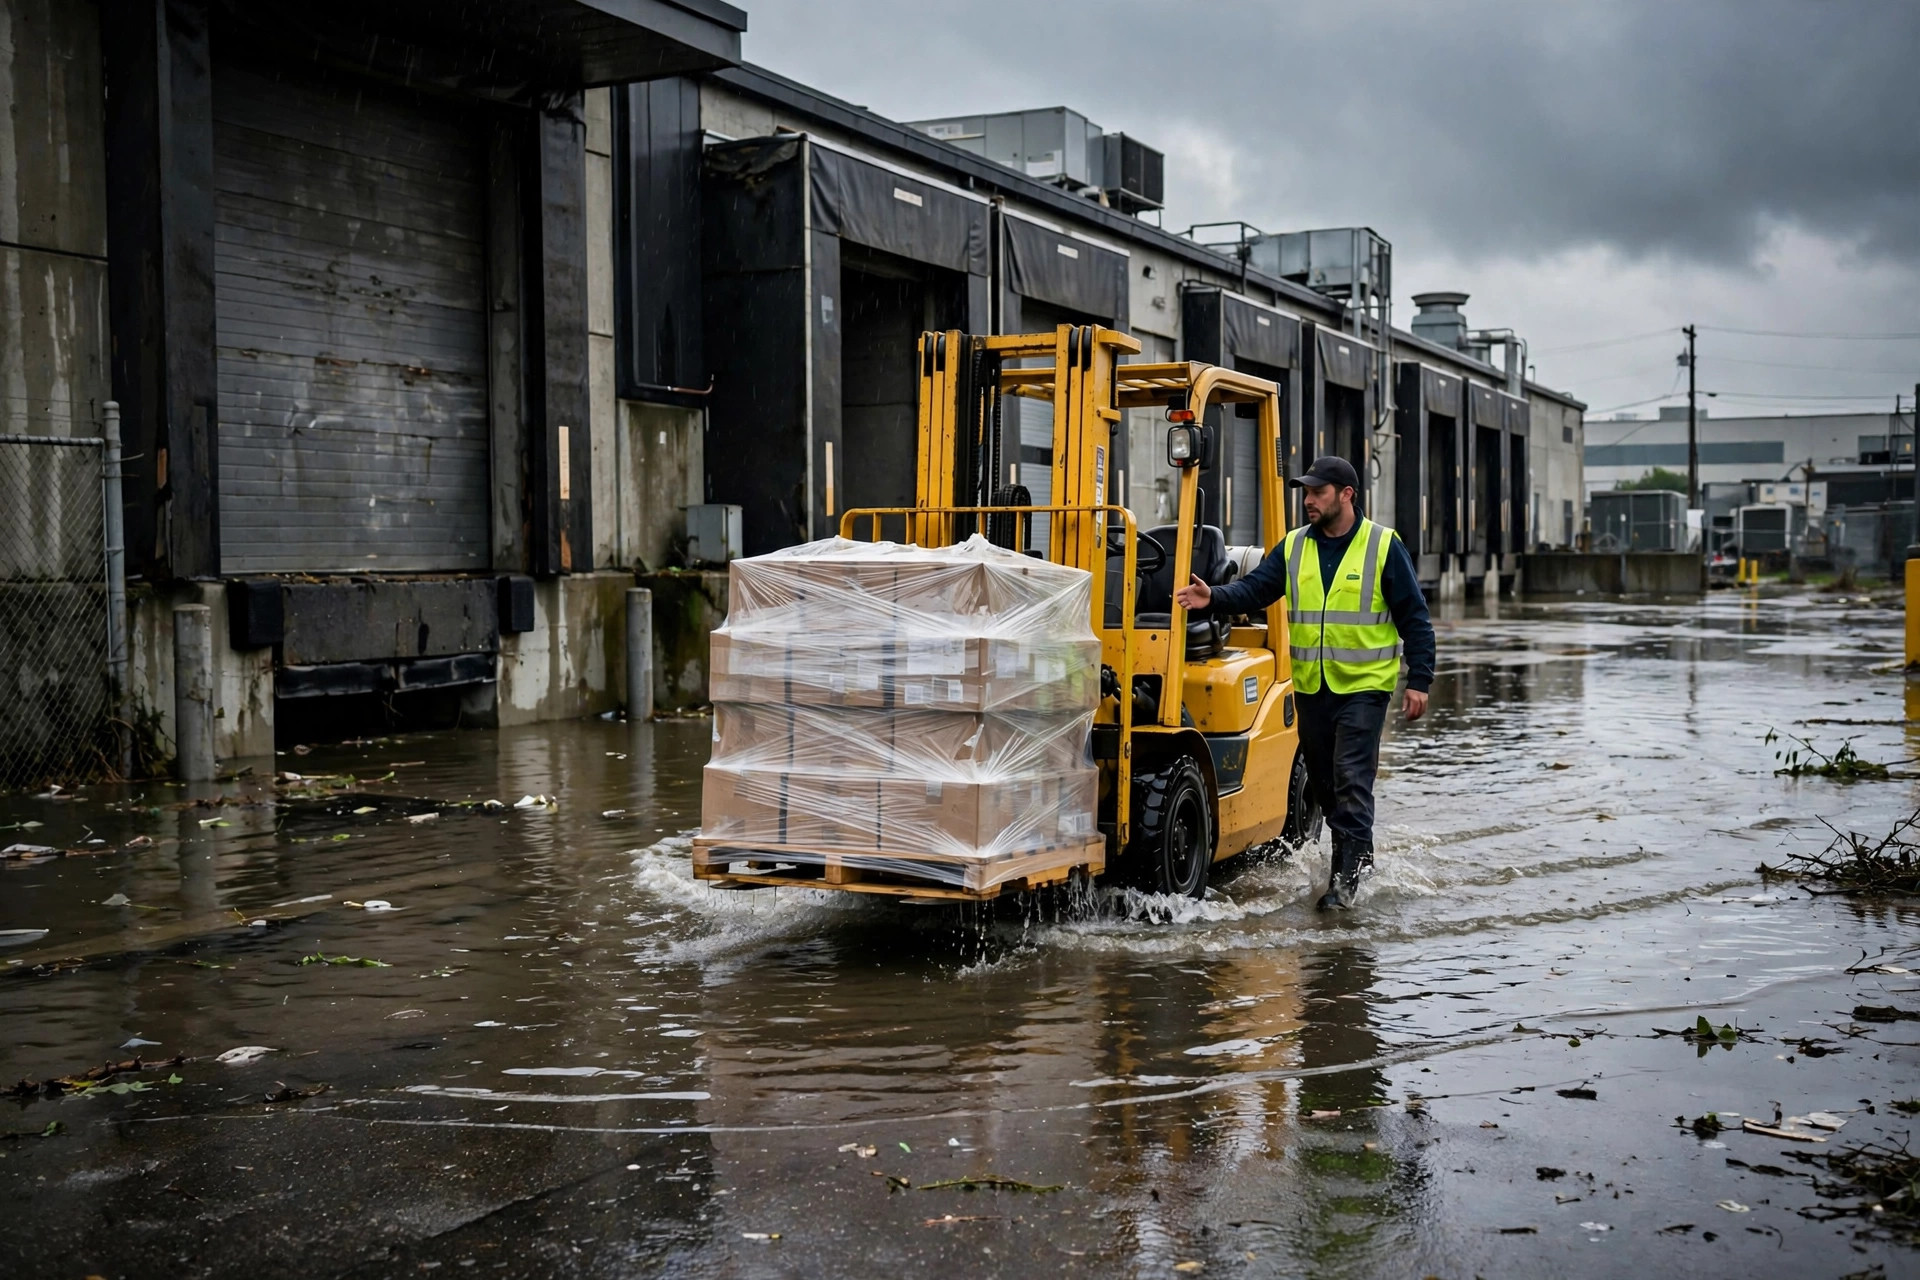
Paso cuatro, limpieza. Primero hazlo seguro, luego despeja las mercancías. Maneja el inventario dañado por agua según los requisitos de la aseguradora — desecha lo que haya que desechar, rescata lo que tenga valor residual.
Paso cinco, reinicio. Vuelve por fases. Envía primero los pedidos más urgentes. Y esto importa más que la velocidad: tranquiliza a tus clientes. Diles proactivamente tu plan de recuperación. Lo que temen los clientes no es el retraso — es el silencio.
Seguro: comprado no significa pagado
Esta es la parte que más importa. Tres trampas.
Trampa uno: la inundación normalmente no está en una póliza de propiedad estándar. El seguro comercial de propiedad estándar de EE. UU. generalmente excluye las inundaciones. ¿Quieres cobertura contra inundaciones? Cómprala por separado (por ejemplo, a través del programa federal de seguro contra inundaciones — verifica la información más reciente en su sitio oficial). He conocido a demasiados propietarios que asumieron que "el seguro de propiedad lo cubre todo" y descubrieron después de que entró el agua que no cubría nada.
Trampa dos: los deducibles por huracán son porcentuales. Un deducible normal es una cantidad fija, digamos $10,000. Los deducibles por huracán en muchos estados son un porcentaje del valor asegurado — 2% a 5% es lo común. En una póliza de $5 million, el 5% son $250,000 — antes de que el desastre siquiera empiece, ya perdiste un cuarto de millón. La mayoría nunca hizo esa cuenta cuando compró la póliza.
Trampa tres: seguro de interrupción de negocio — la mayoría no lo tiene. Tu almacén queda inactivo dos semanas, pero la renta y la nómina no se detienen, y los clientes pueden irse. La interrupción de negocio cubre la ganancia perdida y los costos fijos durante el tiempo de inactividad, pero la letra pequeña establece un período de espera (normalmente 48–72 horas). Los detalles deciden cuánto recibes realmente.
Hagamos cuentas: mi amigo de Tampa perdió $2.3 million y recuperó menos de $900K — $1.4 million de su bolsillo. Si hubiera gastado $30K–$50K en un plan previo al desastre — asegurar el inventario, sacos de arena, lonas, depósito para un generador, un video previo al desastre — habría reducido las pérdidas en $600K–$800K como mínimo, y la reclamación habría ido sobre ruedas. Comparado con la pérdida, el plan cuesta casi nada.
Mi veredicto: el seguro es el piso. El plan es la palanca. Comprar seguro no significa que te pagarán — la letra pequeña lo decide todo.
Por último, tres cosas que puedes hacer mañana. Una: revisa el mapa de riesgos de FEMA y confirma a qué desastres se enfrenta realmente tu almacén. Dos: saca tu póliza y lee tres líneas — ¿la inundación está cubierta?, ¿el deducible por huracán es fijo o porcentual?, ¿tienes cobertura de interrupción de negocio? Tres: recorre tu almacén con tu teléfono, graba un video, súbelo a la nube. Podría ser lo de mayor retorno que hagas en todo el año.
Traducido del inglés. En caso de discrepancia, prevalece la versión en inglés.