Empieza con un número: en un almacén asegurado por $10 million, un deducible por tormenta nombrada del 3% significa que paga los primeros $300,000 de su bolsillo antes de que la aseguradora pague un centavo.
No $30,000. $300,000. La mayoría de los operadores de almacenes que conozco nunca han hecho esta cuenta hasta que se la pongo delante, y la cara que ponen me dice todo sobre cómo se compra el seguro en este sector: primero la prima, la letra pequeña nunca.
No es una cuota fija: es un porcentaje de su valor asegurado
Un deducible por tormenta nombrada es una cláusula especial de las pólizas de propiedad comercial en toda la zona de huracanes, y funciona de manera muy distinta a un deducible estándar. Su deducible normal puede ser una suma fija de $25,000. La versión por tormenta nombrada se calcula como un porcentaje del valor asegurado, normalmente entre 2% y 5%, según los términos de la póliza.
La cuenta es simple y brutal: $10 million de cobertura al 3% son $300,000 retenidos. $5 million al 5% son $250,000. Cuanto más grande el edificio, más feo el número. En Florida, Texas y Luisiana, esta cláusula está en prácticamente cada póliza de almacén, no porque la aseguradora lo odie, sino porque así se tarifica el riesgo regional.
Dos trampas que la gente pasa por alto. Primero, se activa por cada tormenta nombrada, no una vez al año. En 2020, Luisiana sufrió dos huracanes —Laura y Delta— en una sola temporada, y los deducibles se sumaron. Conozco a un operador que lo aprendió a la mala. Al comprar la póliza, pregúntele a su corredor exactamente cómo está redactado el detonante y apúntelo. Segundo, las inundaciones por marejada ciclónica normalmente no están cubiertas bajo las cláusulas de viento en absoluto: eso requiere un seguro de inundación aparte. Cada temporada de huracanes, alguien descubre que la mayor parte de su «daño por viento» era en realidad agua, y lo averigua al presentar el reclamo. Demasiado tarde. Tercero, «nombrada» es literal: solo las tormentas nombradas oficialmente por el National Hurricane Center activan la cláusula. La mayoría de las disputas de reclamos viven en las zonas grises —umbrales de velocidad del viento, el momento exacto del nombramiento— y la póliza define todo eso. Lea esas definiciones antes de la tormenta, no después.
Una trampa más de redacción: algunas pólizas antiguas dicen «deducible por huracán» en lugar de «deducible por tormenta nombrada». El deducible por huracán suele estar ligado a vientos con fuerza de huracán en su ubicación; el deducible por tormenta nombrada se activa en cuanto el National Hurricane Center nombra el sistema, lo que puede incluir tormentas tropicales que nunca alcanzan fuerza de huracán. La redacción «tormenta nombrada» es más amplia, lo que significa que puede aplicarse más a menudo. Averigüe cuál usa su póliza.
Desde el huracán Ian en 2022, el mercado de propiedades comerciales de Florida se ha endurecido notablemente: primas más altas en general y algunas aseguradoras abandonando por completo el negocio costero. Mi opinión: justo en ese momento no hay que apostar a estar infraasegurado. Primas al alza y deducibles altos son el mercado diciéndole que el riesgo es real. Cuando el mercado se endurece, lea los términos con más cuidado en lugar de reducir su cobertura.
El dinero invertido en mitigación se convierte en ventaja en la renovación
No puede esquivar el deducible, pero sí puede negociar la prima y los términos, y su ventaja es el trabajo de mitigación documentado.
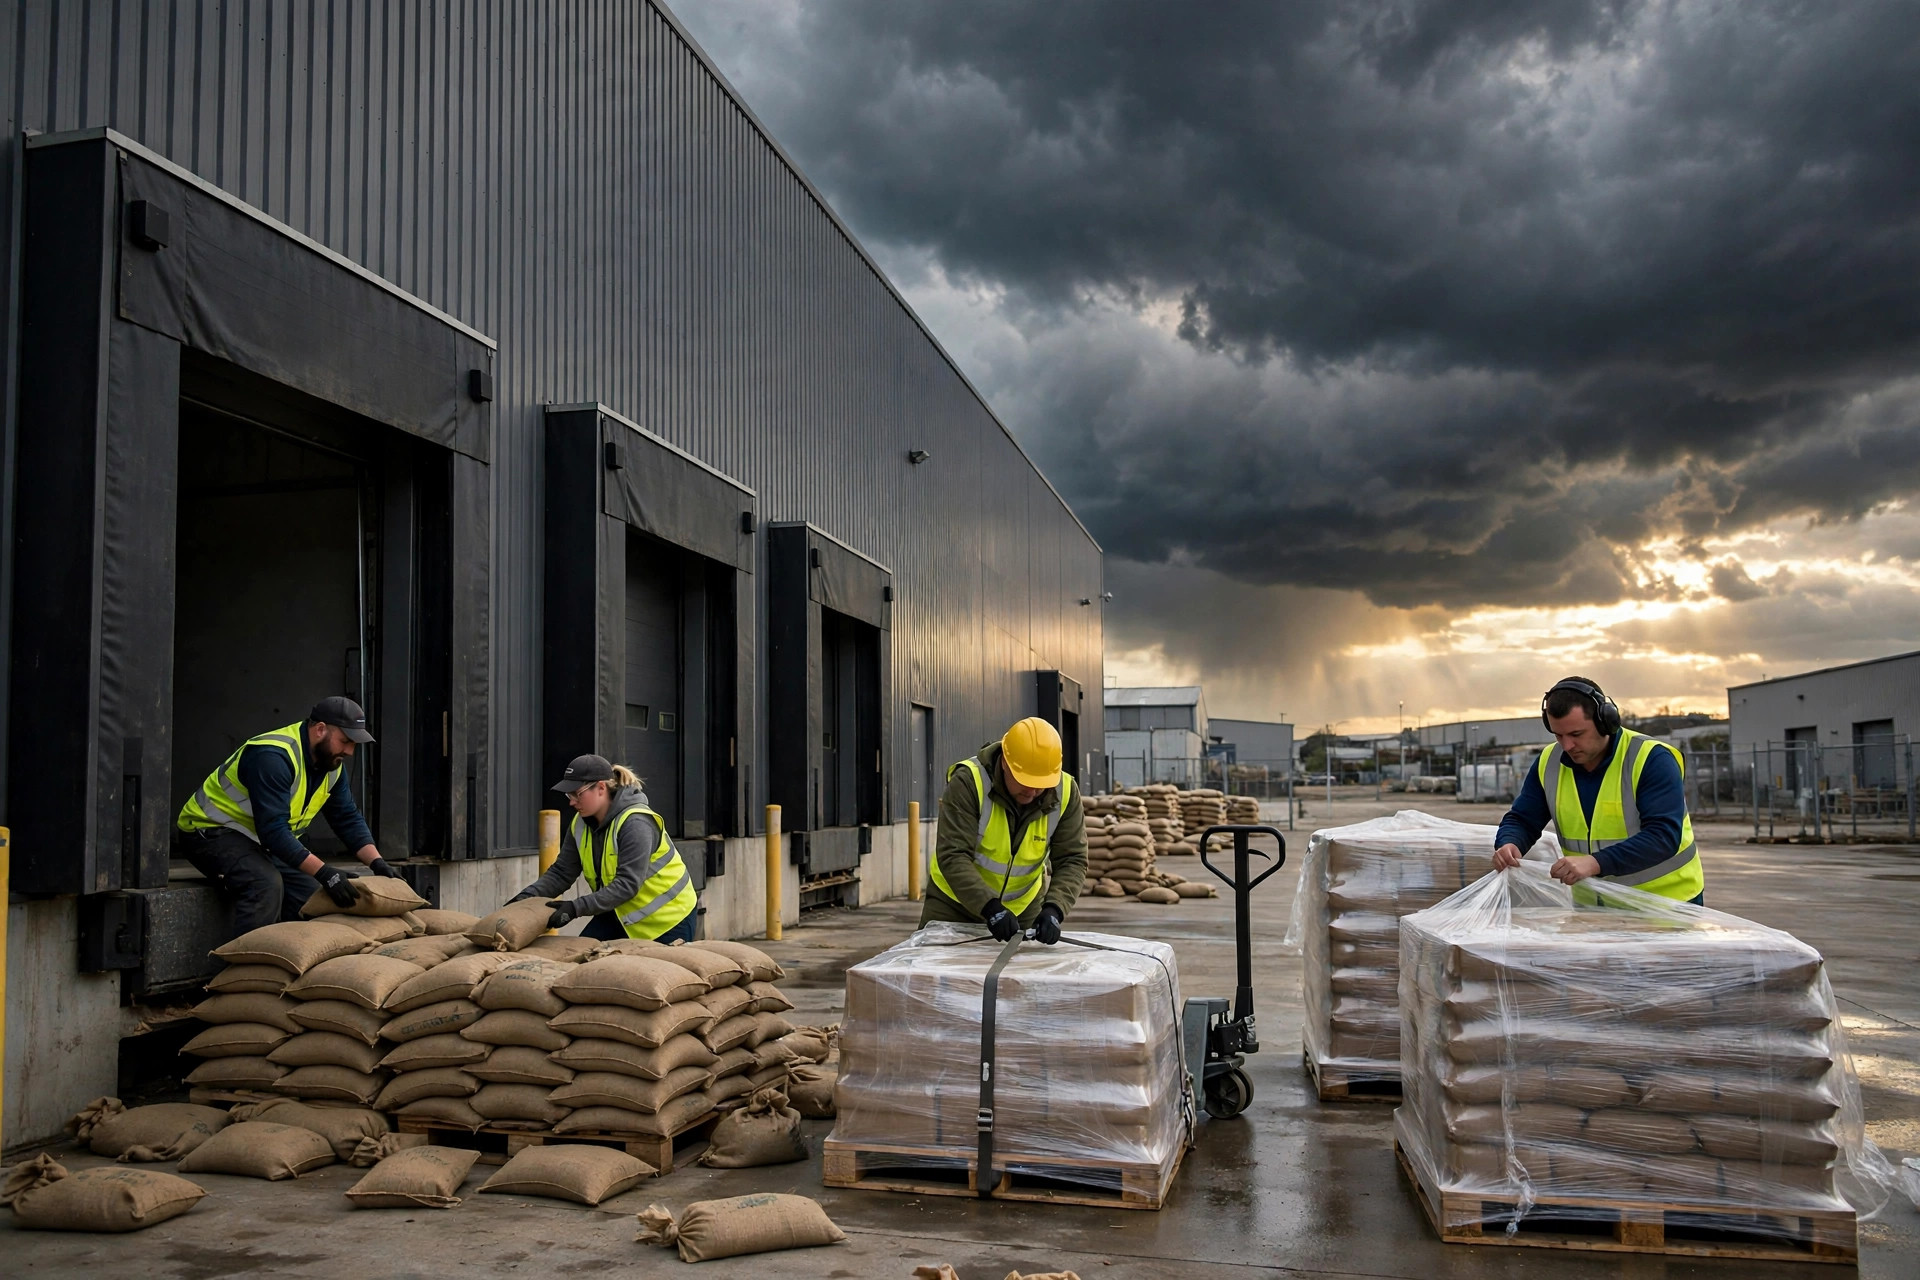
Los suscriptores tarifican riesgos, no intenciones. Refuerzo del techo (conexiones techo-pared mejoradas, inspección completa del sistema de techo), barreras contra inundaciones y un plan de sacos de arena, un generador de respaldo, un plan de emergencia escrito con registros de simulacros: estas son cosas que puede poner sobre la mesa. Mi regla: no empiece a reunir esto un mes antes de la renovación. Guarde fotos, facturas e informes de inspección de terceros a medida que avanza. Una pila de evidencia vence a «nos tomamos la seguridad en serio» todas las veces.
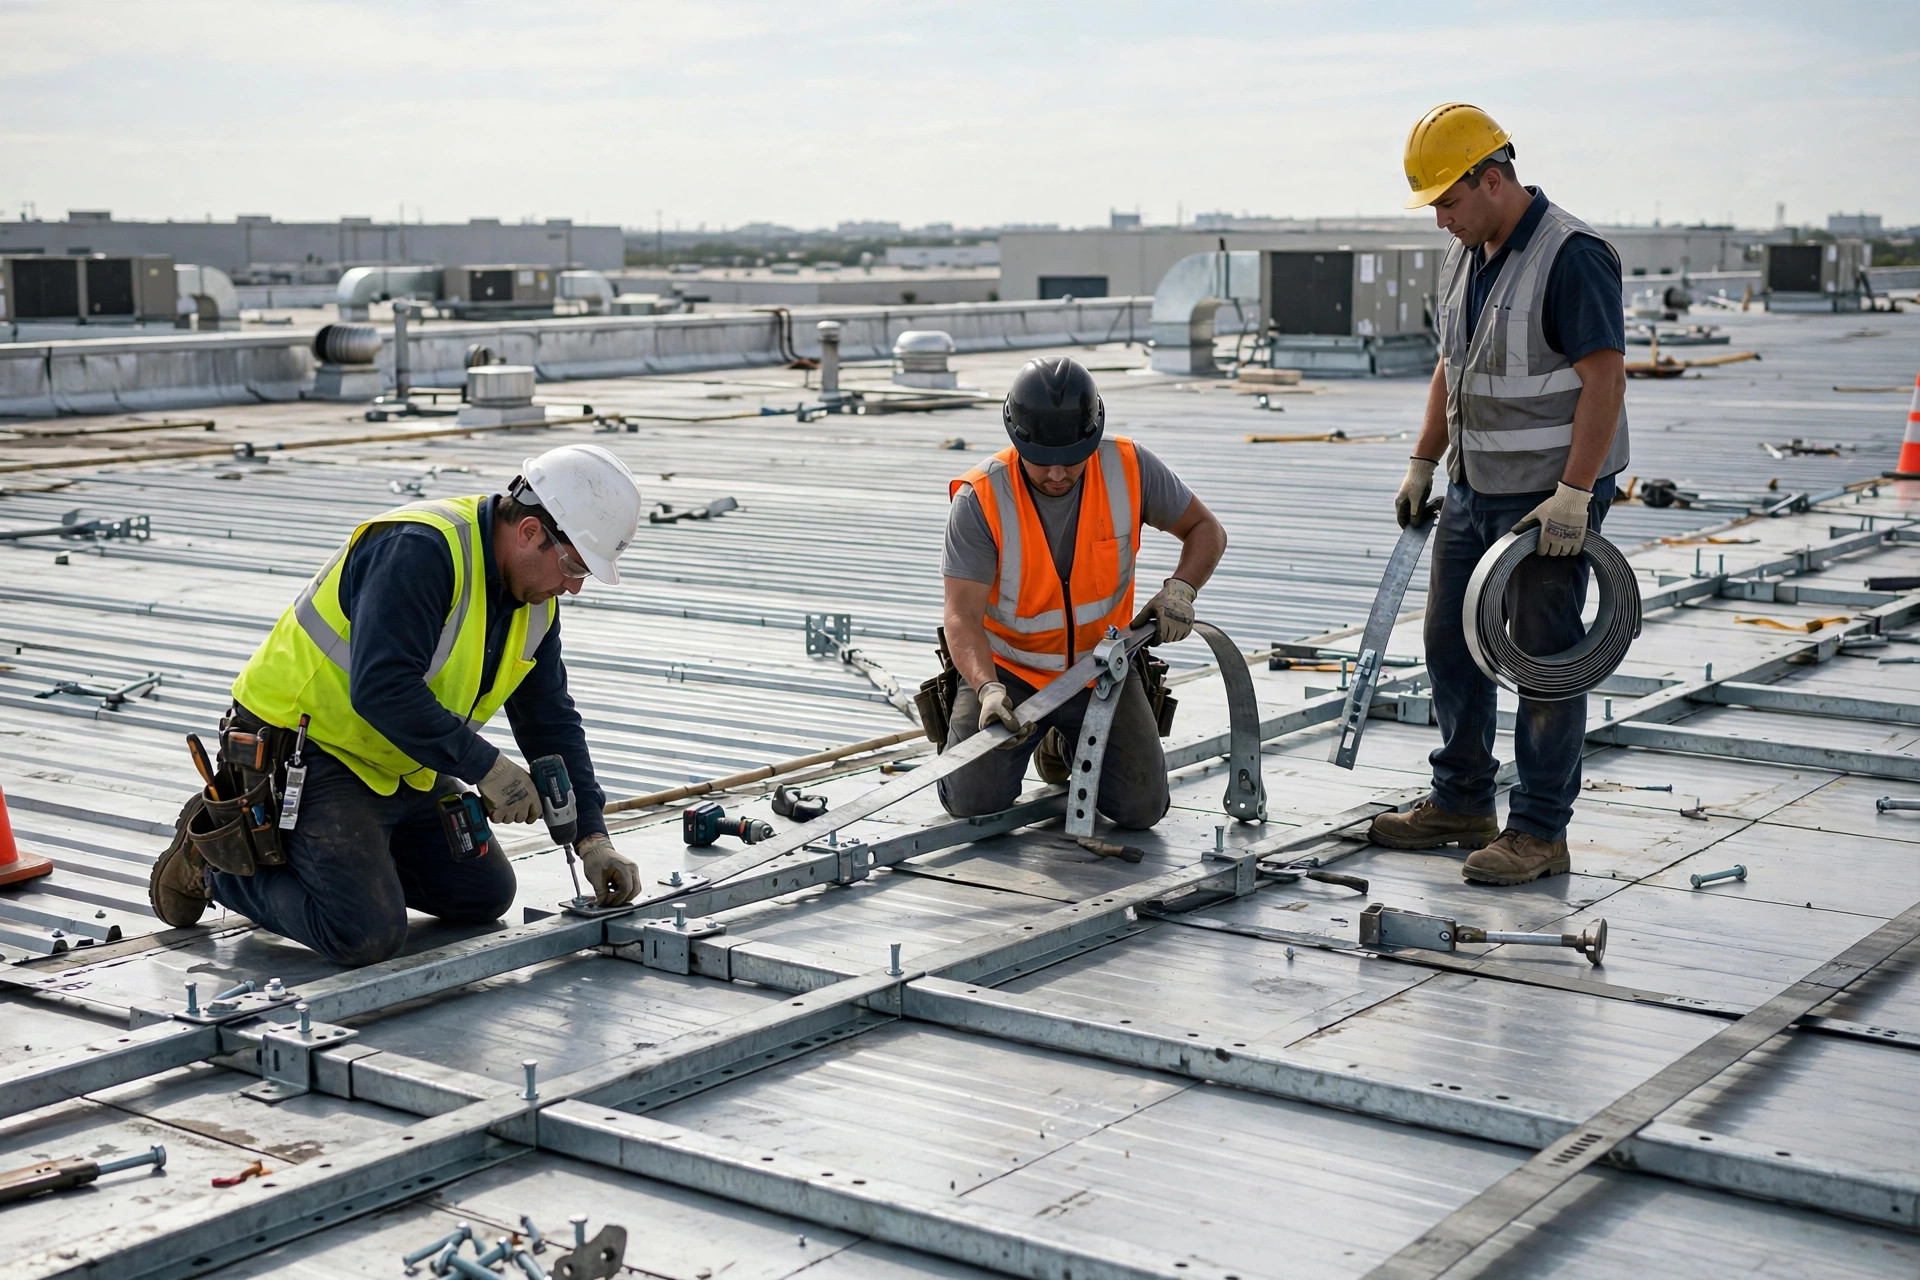
Pero mantenga honestas las expectativas: gastar $100,000 en refuerzo no reducirá su prima en $100,000. El verdadero retorno es más silencioso: menos daño cuando golpea, menos tiempo de inactividad, y quizá nunca toque esos $300,000 retenidos. Cuando el huracán Ian tocó tierra en el suroeste de Florida en 2022, un operador que conozco perdió parte de un techo pero estaba despachando de nuevo en 4 días porque el refuerzo aguantó y el generador los sacó adelante. El almacén de al lado, sin refuerzo, tardó tres meses en repararse. Ninguna póliza reembolsa tres meses de pedidos perdidos.
Y conozca cómo es un cronograma real de reclamo, porque nadie se lo explica de antemano. La tormenta pasa, y su primer trabajo es la documentación: fotos y video de cada zona dañada antes de que empiece la limpieza, porque el ajustador llegará semanas después y la memoria no cuenta. Avise a su corredor y a su aseguradora en días; las pólizas tienen requisitos de aviso pronto, y el aviso tardío les da ventaja. Luego espere: el ajustador inspecciona, la aseguradora separa el daño por viento del daño por agua (prepárese para una discusión aquí), y las negociaciones de liquidación se arrastran durante meses. Los operadores que cobran más rápido son los que tienen el archivo de documentación más grueso. Empiécelo el día después de la tormenta, no el día que llama el ajustador.
Esta cuenta va junto a otra opción: subir voluntariamente su deducible para bajar la prima. Pasar del 3% al 5% suele comprar un recorte significativo de prima, pero pregúntese primero una cosa: si llega una tormenta, ¿puede su flujo de caja sobrevivir a firmar un cheque de $500,000? Si no, no persiga la prima más barata. El seguro es para dormir tranquilo, no para ahorrar dinero.
Hay un ángulo más que vale la pena plantear con su corredor: la cobertura de interrupción de negocio y cómo interactúa con el deducible. Algunos operadores descubren después que su cobertura de tiempo de inactividad tiene su propio período de espera además del deducible de propiedad. Pregunte antes de la tormenta, no después.
Antes de llamar a su corredor, prepare estas cuatro cosas
Empiece 60 a 90 días antes de la renovación, no dos semanas antes del vencimiento. Y entre con cuatro cosas.
Primero, su historial de pérdidas y reclamos. Limpio es lo mejor; ese es su poder de negociación. Si ha tenido reclamos, adjunte lo que arregló después: no haga que el suscriptor adivine.
Segundo, su archivo de mitigación: fotos, facturas, informes de inspección. Todo, organizado.
Tercero, lo básico del edificio: año de construcción, último reemplazo de techo o reparación mayor, estado del sistema contra incendios y del drenaje. Esto es lo que la suscripción realmente mira, y un techo envejecido es la razón número uno de un aumento. Si el techo no se ha tocado en 15 años, ocúpese de eso antes de negociar nada; de lo contrario, está discutiendo cuesta arriba.
Cuarto, pida cotizaciones de la competencia. No se case con un corredor. El mercado se mueve cada año, y comparar funciona aquí también.
Y mientras habla con el corredor, haga tres preguntas: cuál es la calificación financiera de la aseguradora y su reputación en reclamos: una póliza barata de una aseguradora que arrastra los pies en los reclamos no es póliza en absoluto; ¿hay exclusiones que no he notado, especialmente en torno a daños por agua y moho; y si cambio de aseguradora este año, ¿cómo cerramos la transición para que no haya brecha en la cobertura? Haga esas tres y el corredor sabrá que usted no es un novato, y las cotizaciones tienden a afinarse.
Algunas frases que funcionan en la sala: «¿Qué créditos de mitigación hay disponibles por el trabajo de techo que completamos hace dos años? Muéstreme la partida.» «Si dos tormentas nombradas golpean en una temporada, ¿hay un límite por ocurrencia o un agregado anual en el deducible?» «Explíqueme el desglose de viento versus todos los demás riesgos: ¿dónde exactamente estoy pagando de más?» Los corredores negocian estos términos todos los días; la mayoría de los operadores de almacenes nunca preguntan. Los que preguntan consiguen mejor redacción.
Aquí va el balance honesto: el seguro es una red de seguridad, no un plan. Ninguna cuenta de deducibles, por ingeniosa que sea, supera a un edificio al que la tormenta no puede dañar.
Así que aquí hay algo que puede hacer mañana: saque su póliza del almacén, encuentre la cláusula de deducible por tormenta nombrada y haga su propio número con la fórmula de arriba. Una vez que lo vea, sabrá exactamente qué negociar en la renovación.
Traducido del inglés. En caso de discrepancia, prevalece la versión en inglés.