Mismo incendio. Mismo almacén. Dos pólizas distintas sobre la mesa. Las indemnizaciones difieren en más de $600,000.
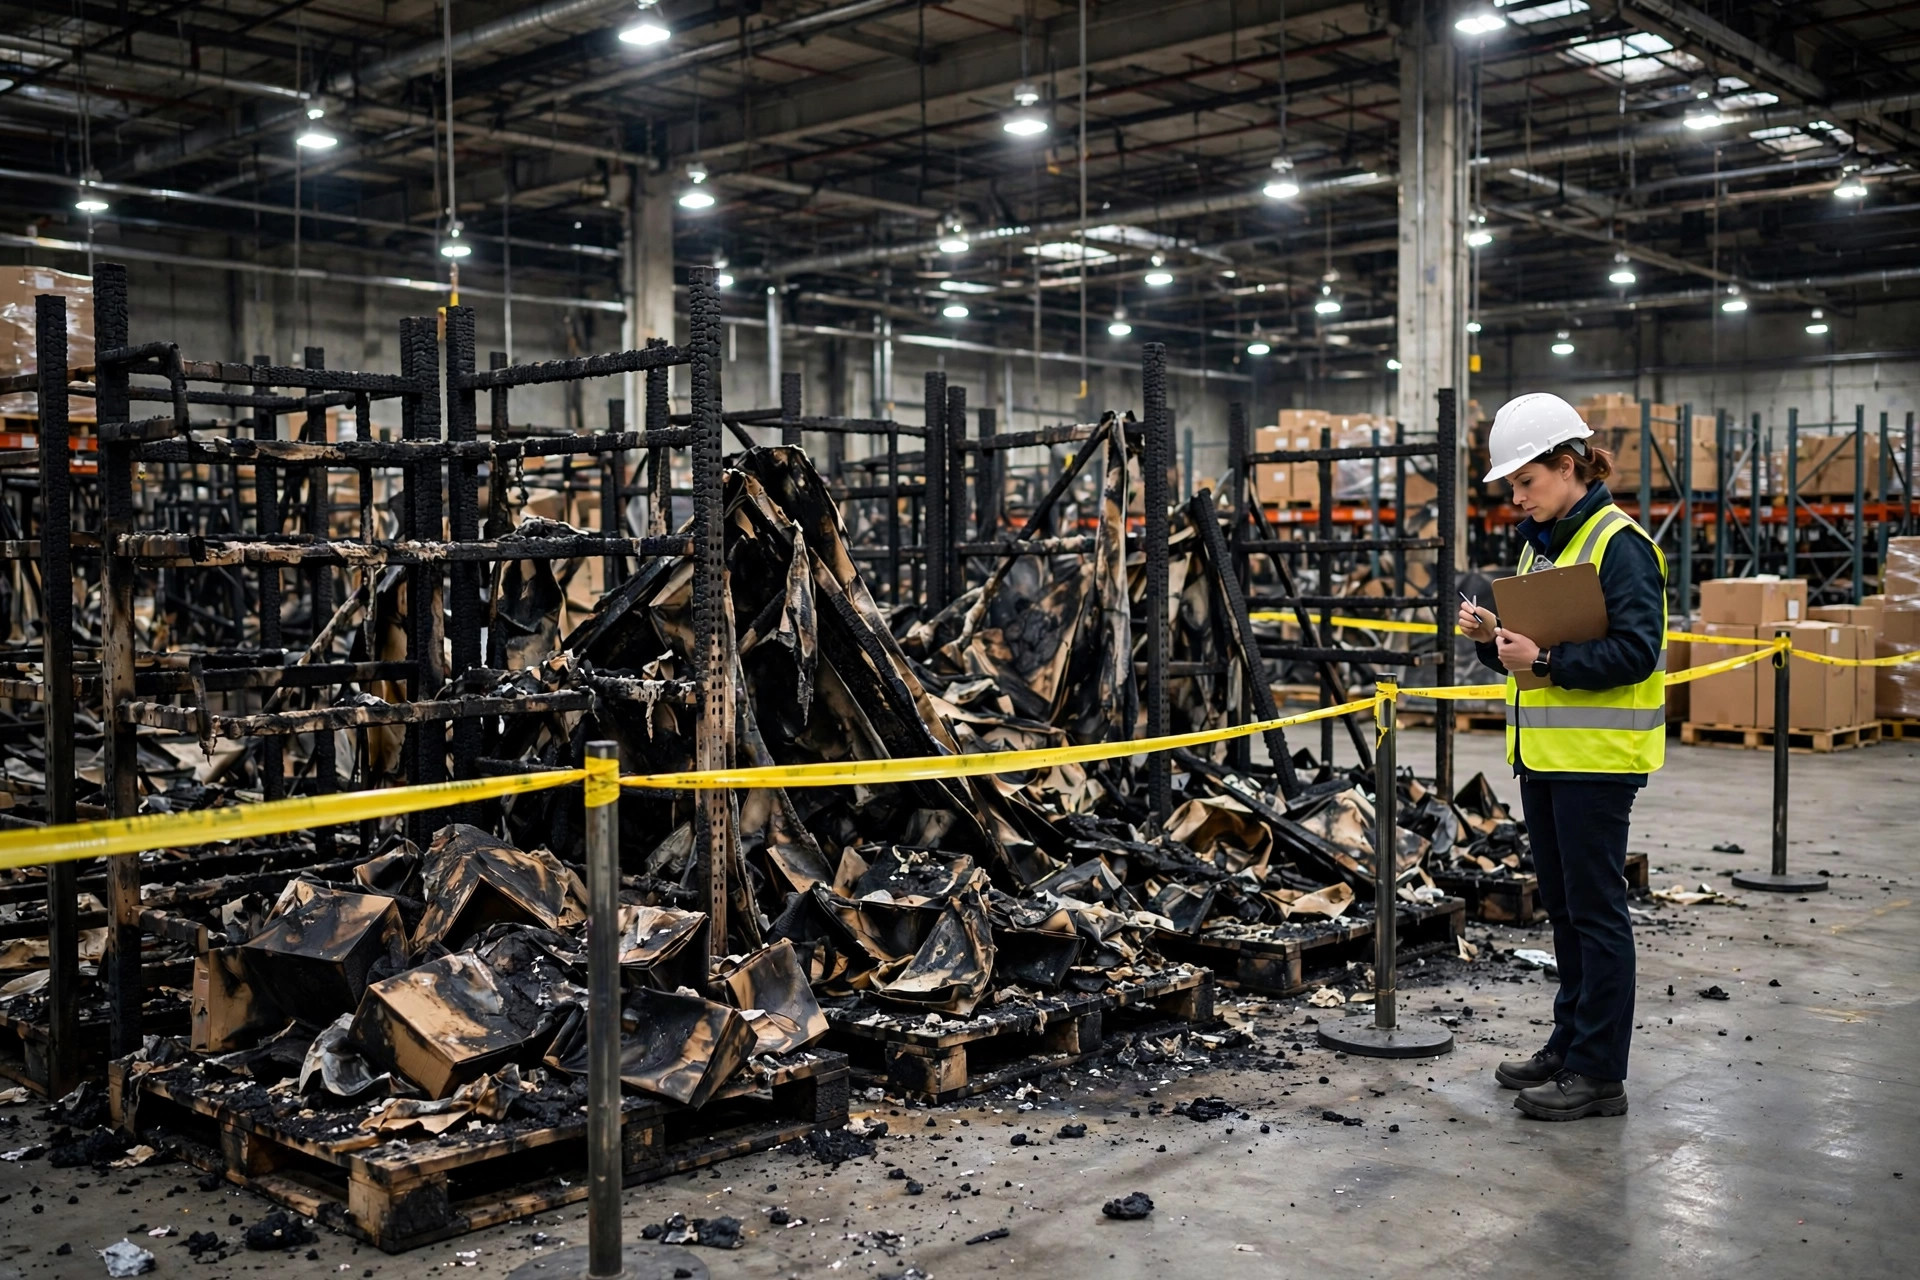
En 2021, ayudé a un amigo a revisar su nave en Fontana: un almacén de 100,000 pies cuadrados construido en 1998, con el techo original y un sistema de rociadores del siglo pasado. Un incendio eléctrico se llevó el techo y la mitad de las estanterías. El presupuesto de reconstrucción quedó justo por debajo de $3 millones. Presentó la reclamación, el perito fue perfectamente amable, y luego le dijo: pagamos valor real en efectivo, así que unos $2.35 millones. Mi amigo quedó atónito. Había pagado cada prima a tiempo. El límite de cobertura estaba ahí, en blanco y negro. ¿A dónde fueron $650,000?
Se fueron a una línea de letra pequeña. Había contratado una póliza de valor real (ACV), no de costo de reposición (RC). Y, en mi experiencia, nueve de cada diez dueños de almacenes nunca leen esa línea antes de firmar.
A dónde va realmente el dinero
RC —costo de reposición— significa que la aseguradora paga lo que cuesta hoy reconstruir lo que se quemó, con materiales de tipo y calidad similares. ACV —valor real en efectivo— significa costo de reposición menos depreciación. ¿Tu techo se instaló en 1998 y se quemó en 2021? La aseguradora cotiza un techo nuevo hoy, resta 23 años de depreciación, y te entrega lo que queda.
La fórmula es así de simple: ACV = costo de reposición − depreciación. Y todas las trampas de este negocio viven dentro de ese signo menos.
La línea de valuación se esconde en la primera página de la póliza, normalmente bajo "valuación" o "liquidación de siniestros". La mayoría de los compradores miran exactamente dos números al buscar cobertura: el límite y la prima. Límite de $5 millones, prima de unas decenas de miles al año: los números se ven bien, así que firman. Si esos $5 millones se pagan a RC o a ACV, nadie baja una línea más para comprobarlo. En las pólizas que he revisado a lo largo de los años, el ACV como valor por defecto es común, sobre todo cuando un corredor afina la cotización para ganarse tu negocio.
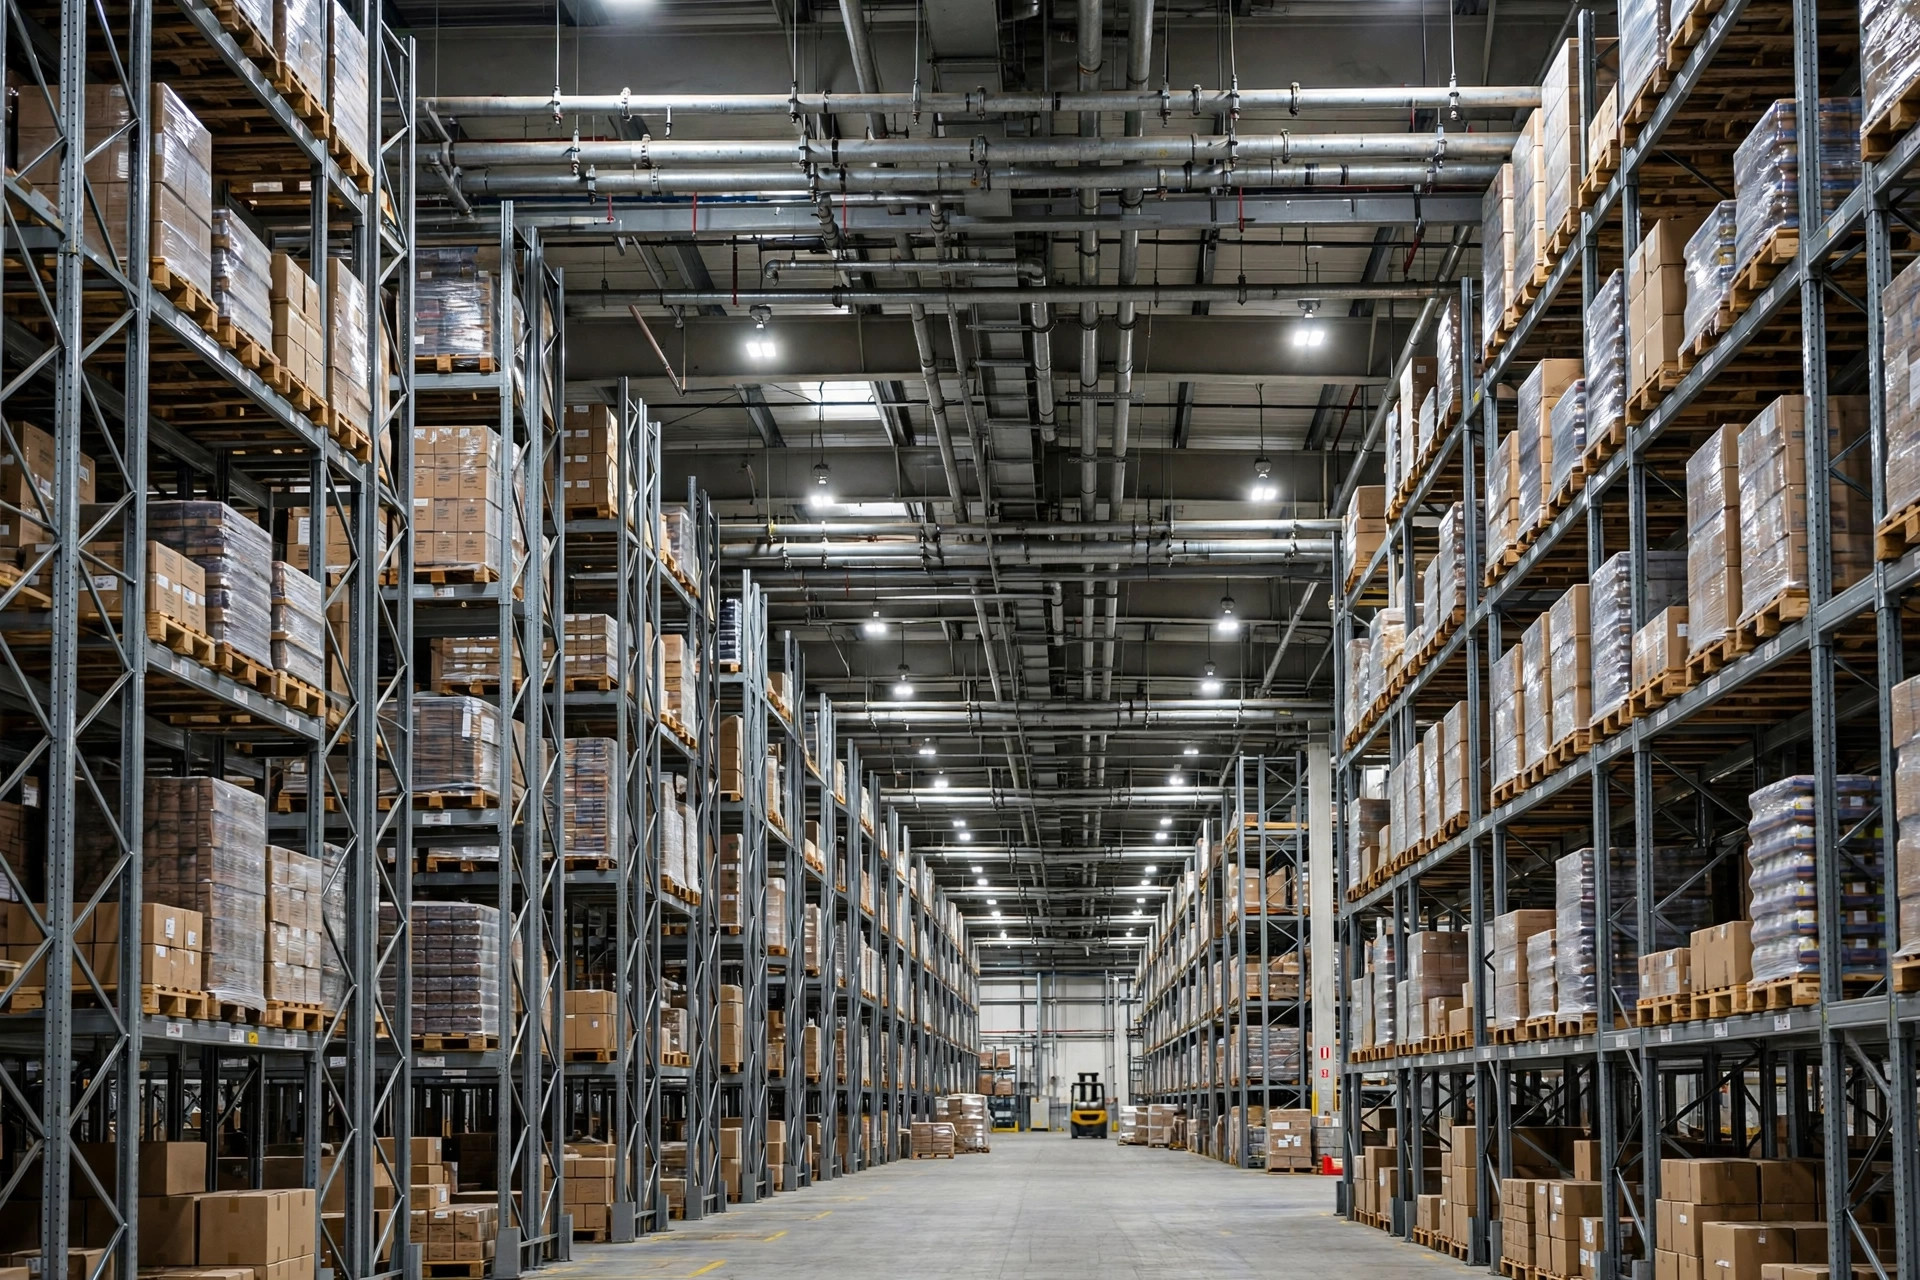
Hagamos los números del edificio de mi amigo. Techo, rociadores y estanterías, a precios de reconstrucción de hoy: justo por debajo de $3 millones. Con una póliza RC, menos el deducible, reconstruye más o menos por completo. Con su póliza ACV, el perito depreció el techo con 25 años de edad frente a una vida útil esperada de 30 años, las estanterías a 15 años, la tubería de rociadores a 20 años, y el cheque salió en $2.35 millones. Esa brecha de $650,000 no fue la aseguradora estafándolo. Fue el contrato que firmó. Renunció a ese dinero el día que puso su nombre en la página de declaraciones.
Tres cosas que tu corredor no te contará por iniciativa propia
Primera: el calendario de depreciación pertenece a la aseguradora, no a tu contador. El esquema lineal de 39 años de tus libros es un asunto fiscal. El perito usa edad real dividida por vida útil esperada: un techo de 25 años con una vida de 30 se deprecia más de 80 por ciento. Estanterías, rociadores, instalación eléctrica, refrigeración: cada clase de activo tiene su propia vida útil en sus tablas. En un edificio antiguo, todo lo que posees es un artículo con descuento en esa tabla.
Segunda: la cláusula de coaseguro se suma al ACV. Muchas pólizas de bienes exigen que tu límite de cobertura alcance del 80 al 90 por ciento del verdadero costo de reposición; si no llegas, la indemnización se reduce proporcionalmente, incluso en una pérdida parcial. Los edificios antiguos caen de lleno en esta: el límite se fijó hace diez años, los costos de construcción han subido fuerte desde entonces, y el límite ya no refleja la realidad. Después de un incendio, el ACV aplica primero su recorte por depreciación, y luego el coaseguro aplica su recorte proporcional. He visto un caso en el que los dos recortes juntos dejaron al dueño sin alcanzar ni siquiera para la factura de remoción de escombros.
Tercera: una póliza RC tampoco es un cheque en blanco. El RC trae una regla de reconstruir primero: la aseguradora te adelanta el monto del ACV, y solo cobras la diferencia después de completar realmente las reparaciones y presentar las facturas. Si tu flujo de caja está roto y no puedes financiar la reconstrucción, lo que llega a tu cuenta es de todos modos dinero de ACV. Así que antes de subir a RC, pregúntate con honestidad: si ocurre lo peor, ¿puedo adelantar el costo de construcción? Si la respuesta es no, la diferencia práctica entre RC y ACV se achica; primero resuelve el problema de flujo de caja.
Cómo revisar tu póliza, y lo que realmente cuesta el RC
Revisarla toma diez minutos esta noche. Toma la primera página de tu póliza, encuentra la línea de valuación, y lee si dice costo de reposición o valor real en efectivo. ¿No la encuentras? Escríbele a tu corredor una frase: "¿Mi póliza paga costo de reposición o valor depreciado? Por favor confírmalo por escrito." Las palabras "por escrito" hacen todo el trabajo. Los corredores prometen cualquier cosa de palabra; a la hora de la reclamación, solo cuenta el rastro documental.
¿Cuánto cuesta subir a RC? Con límites iguales, las primas de RC suelen estar entre 10 y 30 por ciento por encima del ACV; pide tu propia cotización, los mercados se mueven. Sugiero hacer el cálculo así: la prima extra anual por diez años, frente a los varios cientos de miles que podrías dejar sobre la mesa después de un incendio. Para dueños de edificios antiguos, la aritmética suele responderse sola.
Pero aquí está el contrapunto que los corredores rara vez mencionan de entrada: cuando un edificio antiguo pasa de ACV a RC, la aseguradora suele exigir mejoras primero. Un techo con más de 20 años, instalación eléctrica envejecida, un sistema de rociadores por debajo del estándar actual: cualquiera de estos puede volverse precondición para la mejora. La adecuación es su propia factura. Así que pide la cotización de prima, luego pide la lista de adecuaciones, y súmalas. Ese es el verdadero costo de subir de nivel. No decidas solo por la diferencia de prima.
Tu lista de verificación anual de la póliza
En cada renovación, recorre esta lista. Treinta minutos, una vez al año:
- Valuación confirmada: ¿la póliza dice RC o ACV, por escrito, no de memoria?
- Suficiencia del límite: que un contratista o tu corredor reestime el costo de reconstrucción a los precios de construcción de este año, y compáralo con el requisito de coaseguro
- Deducible: el número exacto, y si realmente puedes cubrirlo de tu bolsillo
- Edad del techo, rociadores, instalación eléctrica: cualquier cosa con más de 20 años, pregunta proactivamente a la aseguradora si quiere registros de adecuación en archivo
- Endosos: ¿hay un endoso de costo de reposición adjunto, o estás sobre el ACV por defecto?
- Confirmación del corredor por escrito: cada renovación, un correo que indique la base de valuación y cómo se fijó el límite, archivado
Lo más útil que puedes hacer esta semana: fotografía la primera página de tu póliza, envíasela a tu corredor, y pregunta: RC o ACV, por favor confírmalo por escrito. Una vez que llegue la respuesta, entonces decide si subir de nivel. No dejes que el incendio sea la primera vez que lees tu propia póliza con atención.
Traducido del inglés. En caso de discrepancia, prevalece la versión en inglés.