
"No se preocupe", dijo el corredor del propietario, deslizando el borrador del contrato sobre la mesa. "Todo el edificio está totalmente asegurado bajo nuestra póliza del edificio."
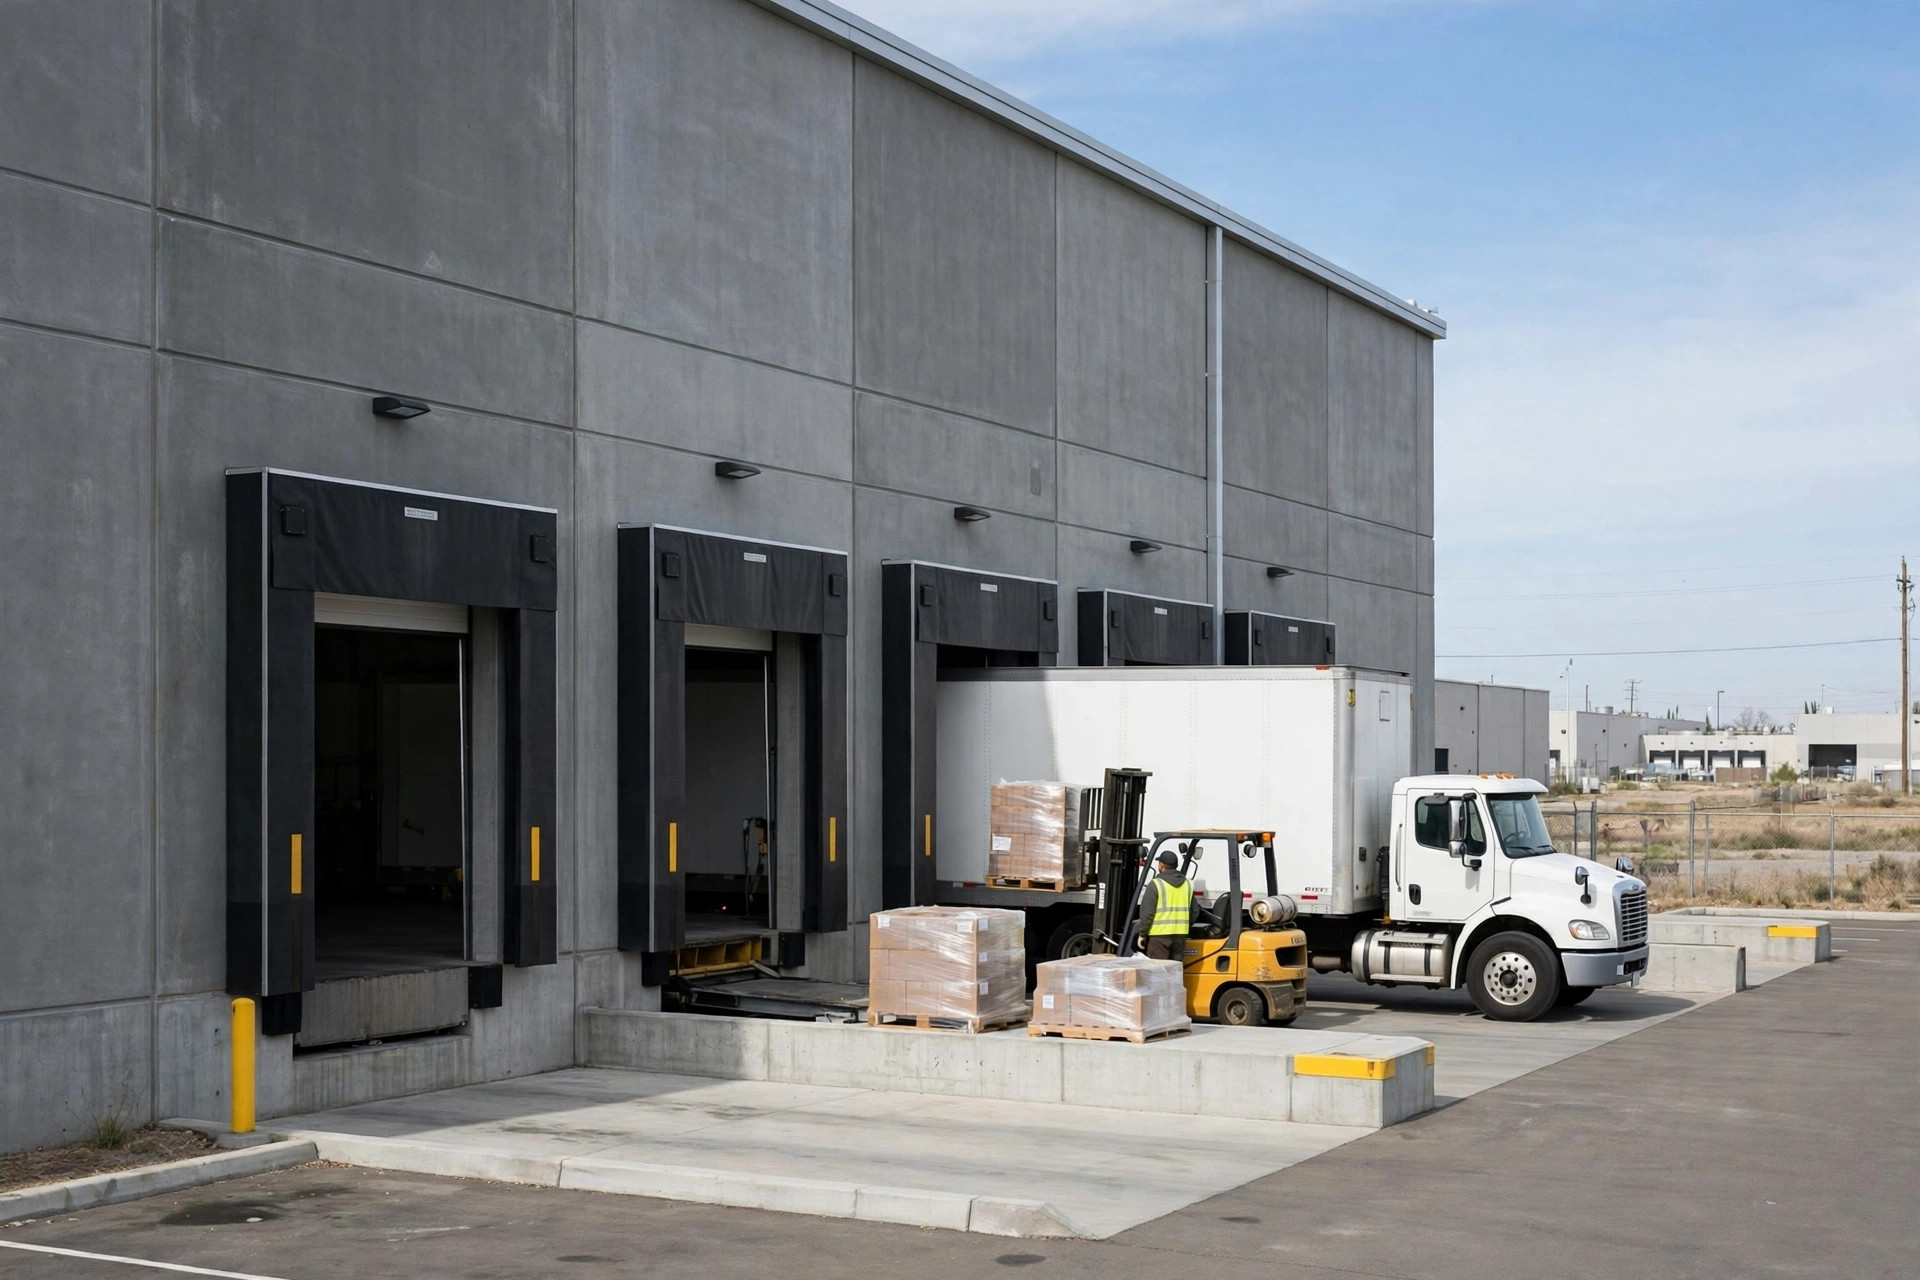
Mi amigo — un inquilino primerizo de almacén que acababa de firmar por un espacio de 120,000 pies cuadrados en Ontario — exhaló aliviado. Pensó que acababa de ahorrarse una pequeña fortuna en primas. Tres años después, una gotera en el techo convirtió más de 20,000 unidades de inventario de ropa en trapos. Fue entonces cuando descubrió que la póliza del propietario cubría el techo. Sus mercancías arruinadas, sus tres meses de negocio paralizado — ninguna póliza cubrió nada de eso.
He escuchado esa frase en la mesa de negociación durante veinte años, y casi cada vez que la oigo, me preocupo por el inquilino. El seguro del propietario y su seguro cubren dos cosas completamente distintas. La brecha entre ambos es la cláusula más pasada por alto y más cara de un contrato de arrendamiento de almacén.
Lo que realmente cubre la póliza del propietario: solo la carcasa
El propietario mantiene un seguro de propiedad comercial sobre la carcasa del edificio: las paredes, el techo, los cimientos, la estructura. Si el edificio se quema o el techo colapsa, el propietario usa esa póliza para reconstruir.
Esto es lo que no cubre: su inventario, los $300,000 que gastó en oficinas y un mezzanine, el alquiler y la nómina que sigue pagando mientras el edificio está inutilizable, o la reclamación por lesiones a terceros cuando alguien se lastima dentro de su operación.
Y hay un giro que duele: en la mayoría de los arrendamientos triple neto, la prima del seguro del propietario se traslada a usted como parte de los gastos operativos. Usted paga la póliza del propietario cada mes — y cree por error que lo protege. Pagar por una cobertura que en realidad no tiene. Esa es la brecha número uno.
Las cuatro pólizas que el inquilino debe contratar
Lo que el propietario no cubre, lo cubre usted mismo. Una pila estándar de seguros del inquilino tiene cuatro piezas:
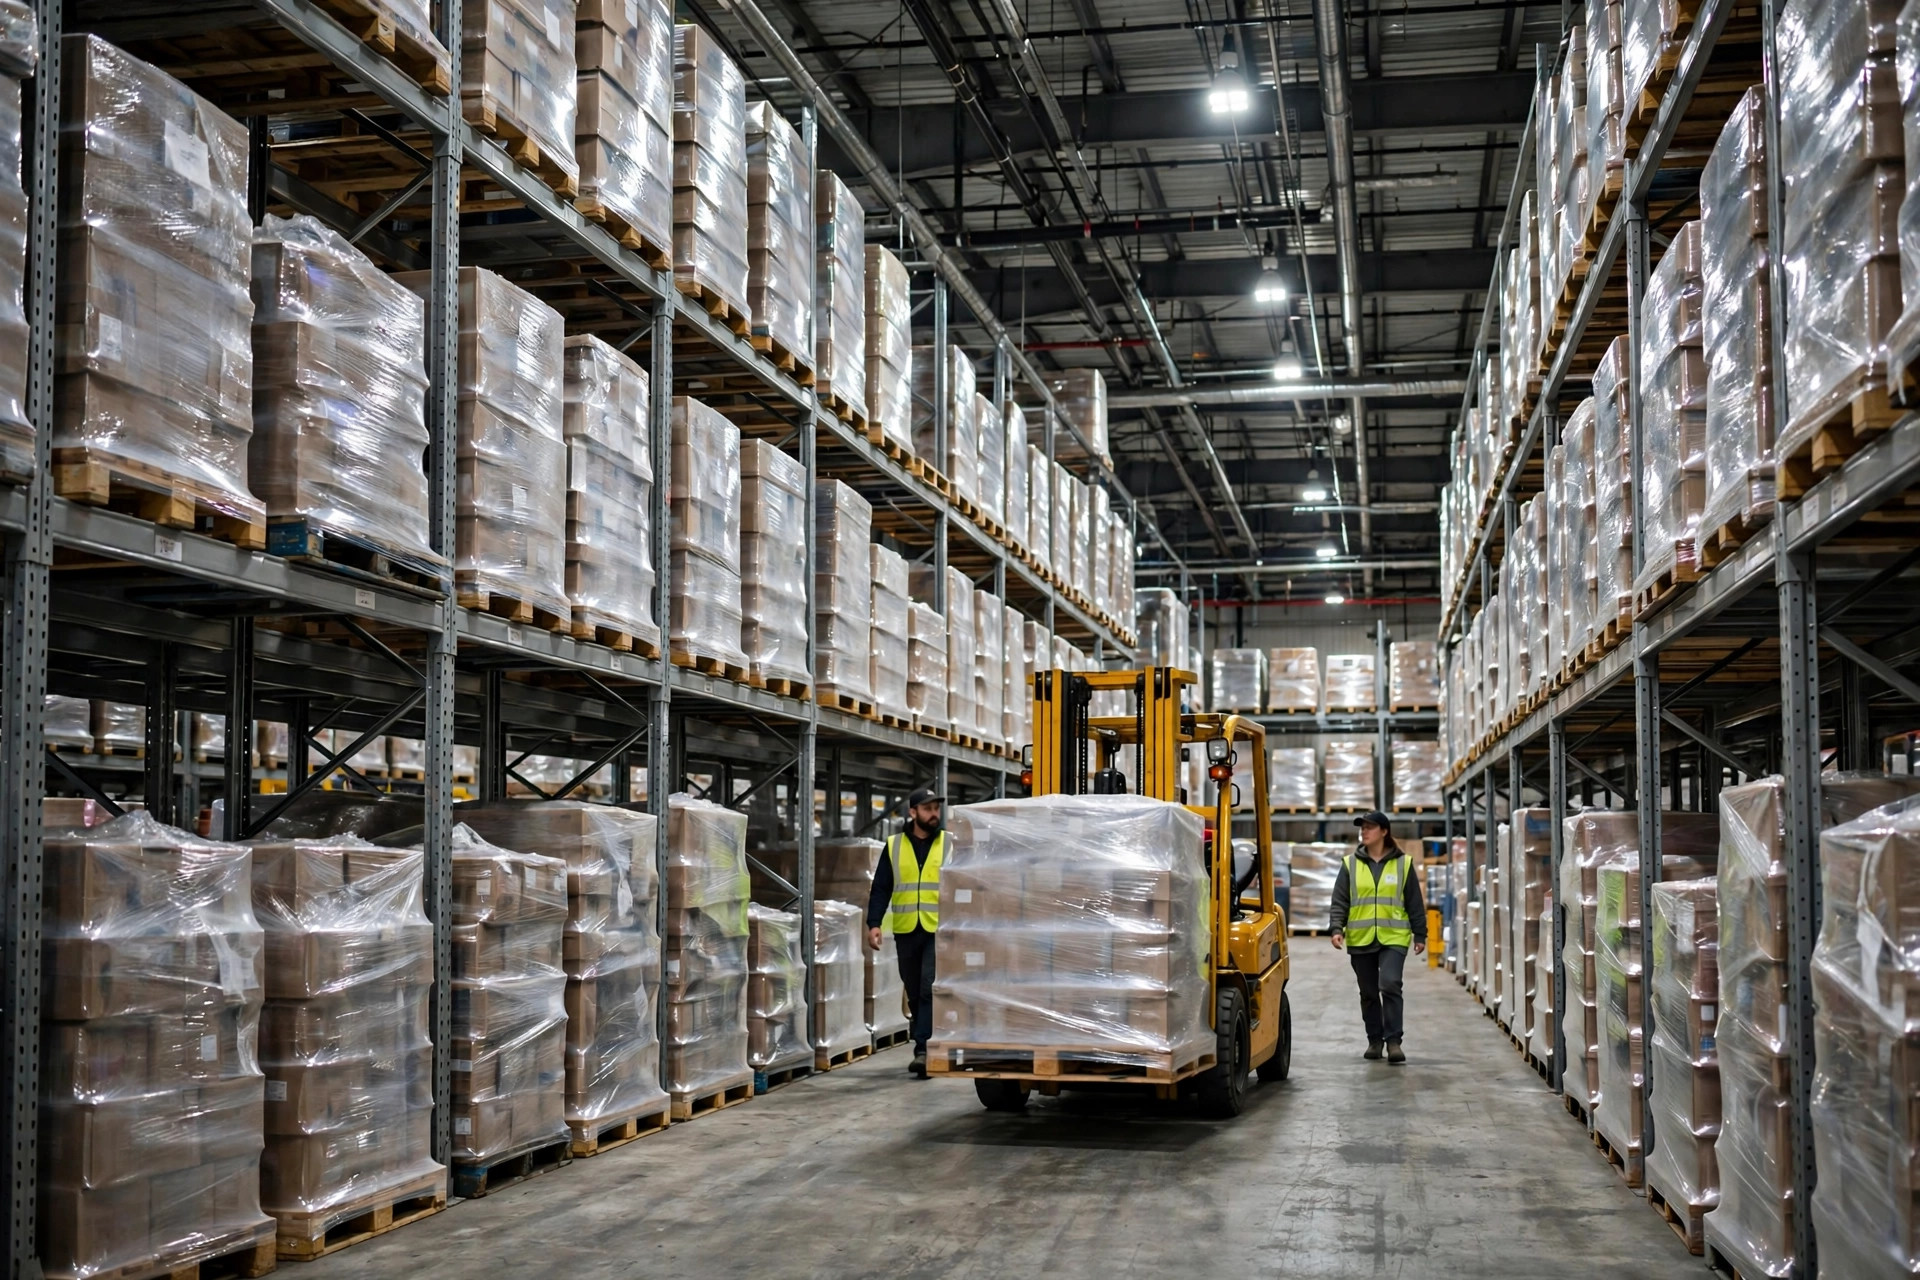
Seguro de propiedad del inquilino. Cubre sus mejoras de inquilino, racks, equipos — y lo más importante, su inventario. Cuando el fuego o el agua golpean, el dinero real está en esos racks: millones de dólares en mercancía. La póliza del propietario ni se acerca.
Interrupción de negocio (BI). El almacén se quema, los envíos se detienen, los clientes se van, la nómina continúa. Esta póliza cubre la pérdida de utilidades y los gastos fijos durante el tiempo de inactividad. He visto demasiados inquilinos asegurar su mercancía pero omitir la BI. La mercancía se reembolsó. La empresa no sobrevivió.
Responsabilidad civil general comercial (CGL). Un conductor de reparto se rompe una pierna en su andén, un visitante es golpeado por un montacargas — la reclamación cae sobre usted, la parte que realmente opera el almacén, no sobre el propietario. Los arrendamientos industriales comúnmente exigen $1M por ocurrencia / $2M agregado. Esa es la convención del mercado; su contrato y los términos de la póliza son lo que realmente rige.
Compensación laboral. Tiene empleados, contrátela. En California es obligatoria — operar sin ella no es una estrategia de ahorro de costos, es una infracción.
De las cuatro, los inquilinos omiten con más frecuencia las dos primeras. La razón es dolorosamente humana: justo después de firmar el contrato, el efectivo es más escaso. El corredor cotiza la prima, el inquilino ve el número anual, y el primer pensamiento es "pero el propietario ya tiene seguro". Las dos pólizas que lo salvarían en una catástrofe son exactamente las que se recortan.
Dónde están realmente las brechas: tres trampas reales
Trampa uno: renuncia a la subrogación. Esta es la línea individual más cara de un contrato, y la mayoría de los inquilinos la firman sin saberlo. Esta es la mecánica: un incendio comienza por el error de un empleado suyo. La aseguradora del propietario paga la reparación del edificio — y luego se da la vuelta y lo demanda a usted para recuperar esos costos de reparación mediante la subrogación. A menos que el contrato incluya una renuncia mutua a la subrogación, esa demanda viene en camino. Vi esto desarrollarse en un almacén 3PL de 80,000 pies cuadrados en el sur de California en 2023: un incendio en el área de carga de montacargas del inquilino, la aseguradora del propietario pagó, y luego demandó al inquilino. Terminó en un costoso acuerdo. Agregar una renuncia mutua no cuesta esencialmente nada. Omitirla puede ser fatal.
Trampa dos: estatus de asegurado adicional. Los contratos rutinariamente exigen que el inquilino nombre al propietario como asegurado adicional en la póliza de responsabilidad del inquilino — así, si alguien se lesiona en su almacén y demanda a ambos, el propietario puede defenderse bajo su póliza. Pero casi nadie negocia lo inverso: el inquilino debería exigir ser nombrado en la póliza del propietario, o como mínimo exigir un certificado de seguro y un aviso por escrito de cualquier cambio material. He visto propietarios reducir silenciosamente los límites de cobertura o aumentar los deducibles a mitad del contrato. El inquilino se entera el día que algo sucede.
Trampa tres: deducibles y quién paga primero. La póliza del propietario podría tener un deducible de $50,000 o incluso $100,000. Una gotera en el techo causa $80,000 en daños — por debajo del deducible, así que la póliza del propietario paga cero, y el propietario le factura a usted los $80,000, citando la cláusula del contrato que hace al inquilino responsable del "mantenimiento rutinario". Si una gotera cuenta como "defecto del edificio" o "falla de mantenimiento" puede discutirse durante seis meses. Escríbalo en el contrato: quién cubre las reparaciones por debajo del deducible, y a partir de qué umbral en dólares el seguro asume.
La lista de verificación previa a la firma
| Riesgo | Póliza del propietario | Póliza del inquilino | Qué negociar |
|---|---|---|---|
| Estructura del edificio (techo, paredes, cimientos) | Cubierto | No cubierto | Confirmar límites adecuados; obtener el deducible por escrito |
| Mejoras del inquilino, mezzanine, racks | No cubierto | Póliza de propiedad del inquilino | Asegurar al costo total de reposición si construyó mucho |
| Pérdida de inventario | No cubierto | Póliza de propiedad del inquilino | Asegurar al valor del inventario en temporada alta, no en temporada baja |
| Ingresos perdidos durante el cierre | No cubierto | Interrupción de negocio | Cubrir al menos 6 meses de gastos fijos |
| Reclamaciones por lesiones a terceros | No directamente | CGL | Nombrar al propietario como asegurado adicional es estándar — acéptelo, pero pida reciprocidad |
| Aseguradoras demandándose entre sí tras un siniestro | Posible | Posible | Renuncia mutua a la subrogación en el contrato |
| Propietario reduciendo silenciosamente la cobertura | El inquilino no se entera | — | Certificado de seguro + aviso por escrito de cambios |
Tres líneas que el inquilino debe decir en la mesa
Todo lo anterior es conocimiento. Estas tres líneas son el guion. Dígalas antes de firmar:
Línea uno: "Agregue una renuncia mutua a la subrogación a la cláusula de seguro." No cuesta nada, y los propietarios rara vez se niegan — porque también los protege a ellos. Un propietario que no acepte debería ponerle nervioso.
Línea dos: "Proporcione un certificado del seguro del propietario, con aviso por escrito al inquilino dentro de los 30 días de cualquier cambio material." Usted está ayudando a pagar esa póliza a través de los gastos operativos. Tiene derecho a saber qué cubre realmente y si los límites se redujeron.
Línea tres: "Defina quién paga las reparaciones por debajo del deducible — el propietario cubre hasta $X, el inquilino se encarga del mantenimiento rutinario." Negocie el número. El punto es eliminar la zona gris, porque cada disputa que he visto vino de una zona gris.
Un contrato es un compromiso de 5 a 10 años. La renta es negociable, la renta gratis es negociable, y la cláusula de seguro es la que todos tratan como "lenguaje estándar" y omiten. También es la cláusula que decide si sobrevive el día en que algo sale mal. La próxima vez que alguien diga "todo el edificio está asegurado", haga la única pregunta que importa: ¿el edificio — o mi negocio?
Traducido del inglés. En caso de discrepancia, prevalece la versión en inglés.






