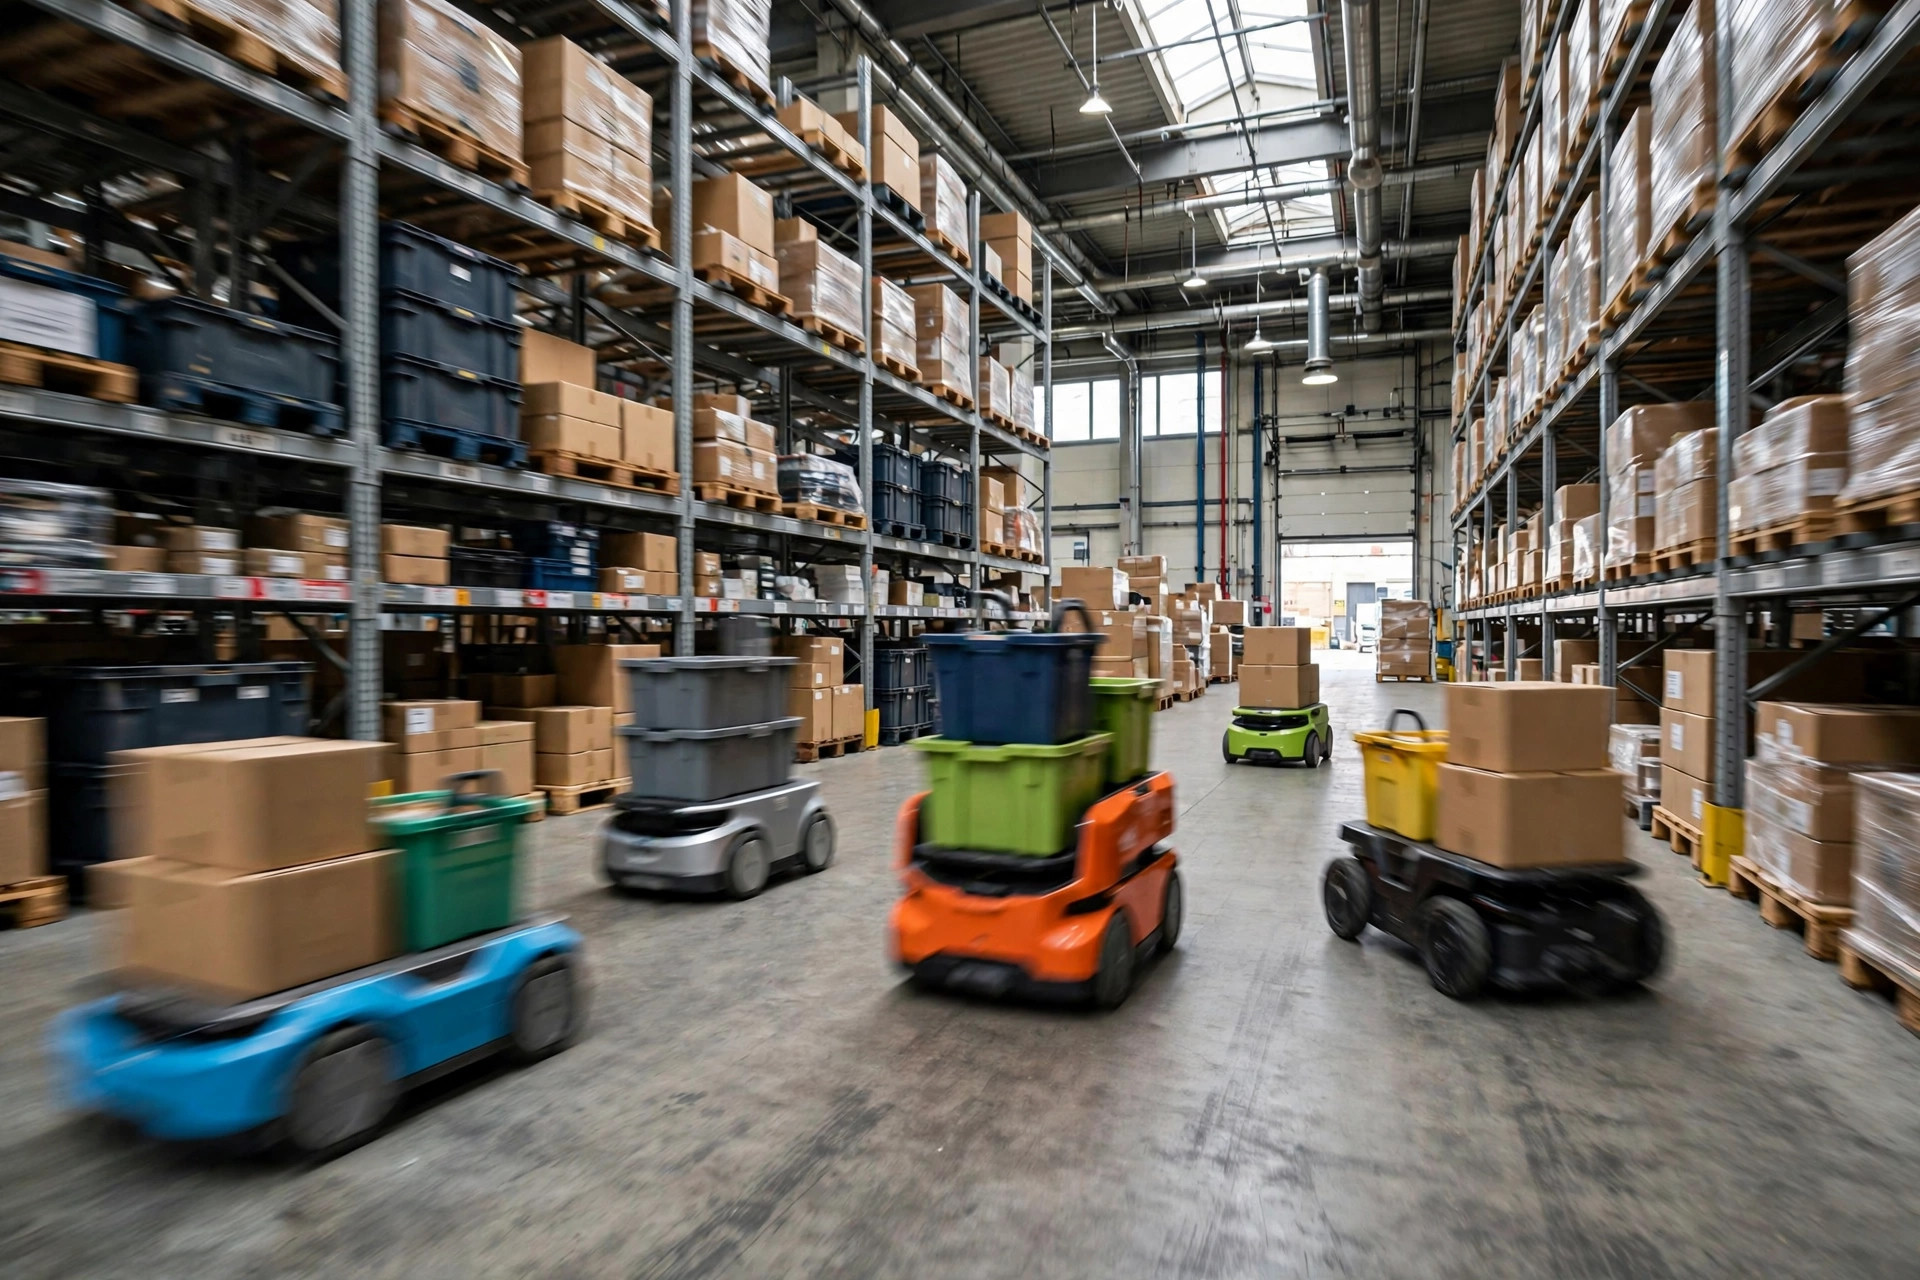
过去两年,我走访了十几家上了 AMR 的仓库,发现一个越来越常见的现象:同一片地面上,跑着两个甚至三个品牌的移动机器人。2024 年在一家华东的电商云仓,C 品牌的潜伏式机器人和 D 品牌的叉车式 AMR 共用一条主通道,两个调度系统各管各的车,开通第一个月,两台不同品牌的车被同时派往同一个库位的“撞单”,每天 30 多起。根据几家集成商的一线反馈,这类多品牌混跑的项目在 2021 年之前还很少见,2023 年之后明显增多,而背后的成因高度趋同,无非三种。
混跑的车队,是怎么攒出来的
第一种是并购整合。3PL 被收购后,A 仓的设备和 B 仓的设备被并到同一个屋檐下,品牌自然就不统一了。第二种是二期扩容换了供应商:一期试点用的是某大品牌,二期招标时另一家报出了低 20%~30% 的价格,老板签字的时候很痛快,集成的时候才开始头疼。第三种最常见也最冤:试点和规模化采购分属不同决策人,前后不通气,等两批车都进场了,才发现它们说的是两种语言。
这三种成因指向同一个结论:混跑很少是规划出来的,多半是“攒”出来的。正因为不是规划出来的,调度层往往是最后一个被想起来的环节,而它恰恰是最难啃的一块。
三个坑,一个比一个深
第一个坑在协议。VDA5050 是德国汽车工业协会与机械设备制造业联合会联合推动的开放通信协议,目标就是让不同品牌的 AMR 能被同一个主控统一调度。但现实是,各家厂商对 VDA5050 的支持程度参差不齐:有的只实现了基础功能子集,交通管制、任务抢占这些核心逻辑仍然走私有协议;有的嘴上说支持,实际交付时关键字段不开放,状态上报延迟高得没法做实时调度。结果就是,中立调度层想统一指挥,拿到的只是一张阉割版的地图。更麻烦的是,这种“半开放”会把集成工作量翻倍。WMS 本来只需要对接一个调度接口,现在要为每个品牌各做一套异常处理:A 品牌的任务状态机有 5 种状态,B 品牌有 8 种,同一个“任务失败”,A 叫失败 B 叫中断,下游系统要做两套映射。根据一家华东集成商的项目统计,多品牌项目的软件集成工作量常常是单品牌项目的近两倍,而这部分成本在立项时几乎从未被单独预算过。
第二个坑在路权。每个品牌的 RCS 只认识自家的车,各自规划路径、各自默认自己有路权。2023 年我在美国中西部一家汽车零部件 3PL 看到,A 品牌 40 台潜伏顶升式 AMR,和被并购方留下的 B 品牌 12 台平衡重式叉车 AMR,共用一个主通道交叉口,两个调度系统互不知晓对方车辆的存在,开通首月日均死锁 17 次,每次都要人工去挪车,单次处理 8~12 分钟。后来上了中立调度层做统一交通管制,死锁降到每周 1~2 次。单台车的导航、避障其实都没问题,缺的是一个“交警”。
第三个坑最隐蔽:优先级打架。紧急出库任务进了 A 品牌的任务队列,常规补货任务进了 B 品牌的任务队列,两个调度系统互相看不见对方的任务池,“急”和“缓”在两个世界里各自排队。更麻烦的是数据口径:A 家的“利用率”按任务时长算,B 家按行驶里程算,管理层拿到两份 KPI 报表,数字对不上,也没法对,复盘会就变成了各说各话。
换车还是换调度:算一笔账
混跑的终局无非两条路:全换成统一品牌,或者上中立调度层把多品牌管起来。以一个 60 台车规模的中型仓做量级测算(以下均为示意,具体以实际项目报价为准):
| 成本项 | 方案 A:全换统一品牌 | 方案 B:上中立调度层 |
|---|---|---|
| 旧车处置 | 有残值回收,约为原价 2~3 成,看车况和年份 | 无,利旧 |
| 新车采购 | 全量新购,大头 | 无 |
| 调度软件 | 原厂 RCS,多含在车价或单独授权 | 中立调度授权,按车数或站点收费 |
| 集成开发 | WMS 对接做一次 | 每个品牌做一次协议适配 |
| 切换停机 | 整仓切换,停机窗口大 | 可分批割接 |
| 长期议价 | 被单一厂商锁定 | 保留多品牌议价权 |
量级上,方案 A 的总投入大约是方案 B 的 3~5 倍。但方案 A 有一个隐性收益:单一厂商的维保议价和备件通用,运维团队也只需要熟悉一套系统;方案 B 的隐性收益则是战略性的——不被一家厂商锁定,未来扩容可以继续比价。另外提醒一句:方案 A 的“整仓切换”常常被低估。60 台车的仓库,切换联调至少要留出 2~3 个完整的作业班次,期间只能靠人工顶,旺季根本不敢动;方案 B 可以按区域分批割接,先拿非核心区练手。从风险角度看,B 的试错成本要低得多。
怎么选,可以问自己四个问题:车队规模是否超过 30 台;作业区是否高度重叠;未来三年有没有并购或扩容预期;旧车是否已接近折旧期末。如果前三个答案都是“是”,中立调度层通常更划算;如果车队小、作业区独立、旧车本来也该换了,长痛不如短痛,一次统一更干净。还有一个经常被低估的维度:数据打通的长期价值。统一调度之后,全场车辆的任务耗时、空驶率、充电曲线第一次落在同一张表上,管理者才能回答“到底是车不够,还是调度太笨”。混跑状态下,这个问题永远无解——因为口径不统一,任何对比都是错的。而这个答案的价值,可能超过调度软件本身的授权费。
反常识的判断是:混跑项目失败,关键从来不在车,而在调度层的话语权。谁掌握主调度,谁就分配路权、裁定优先级、定义数据口径。厂商在协议开放上挤牙膏,表面是技术问题,本质是话语权争夺——一旦中立调度层接管了指挥权,车就退化成了执行机构。所以选型的时候,别只看车的参数,多问一句:它的私有协议里,交通管制和任务抢占的字段开不开放?这句话能帮你避开一半的坑。
站在趋势上看,VDA5050 正在从“可选项”变成欧洲车厂物流项目的“必选项”,支持它的中立调度商也在快速成熟。一个值得思考的问题是:当调度层真正独立出来、成为跨品牌的标准件之后,下一个被商品化的,会不会是车本身?到那一天,AMR 会不会像今天的叉车一样,只拼价格和可靠性,而所有的智能都收敛到调度层?这个问题还没有答案,但方向已经很清楚了。
作者:陈博士|供应链行业研究员