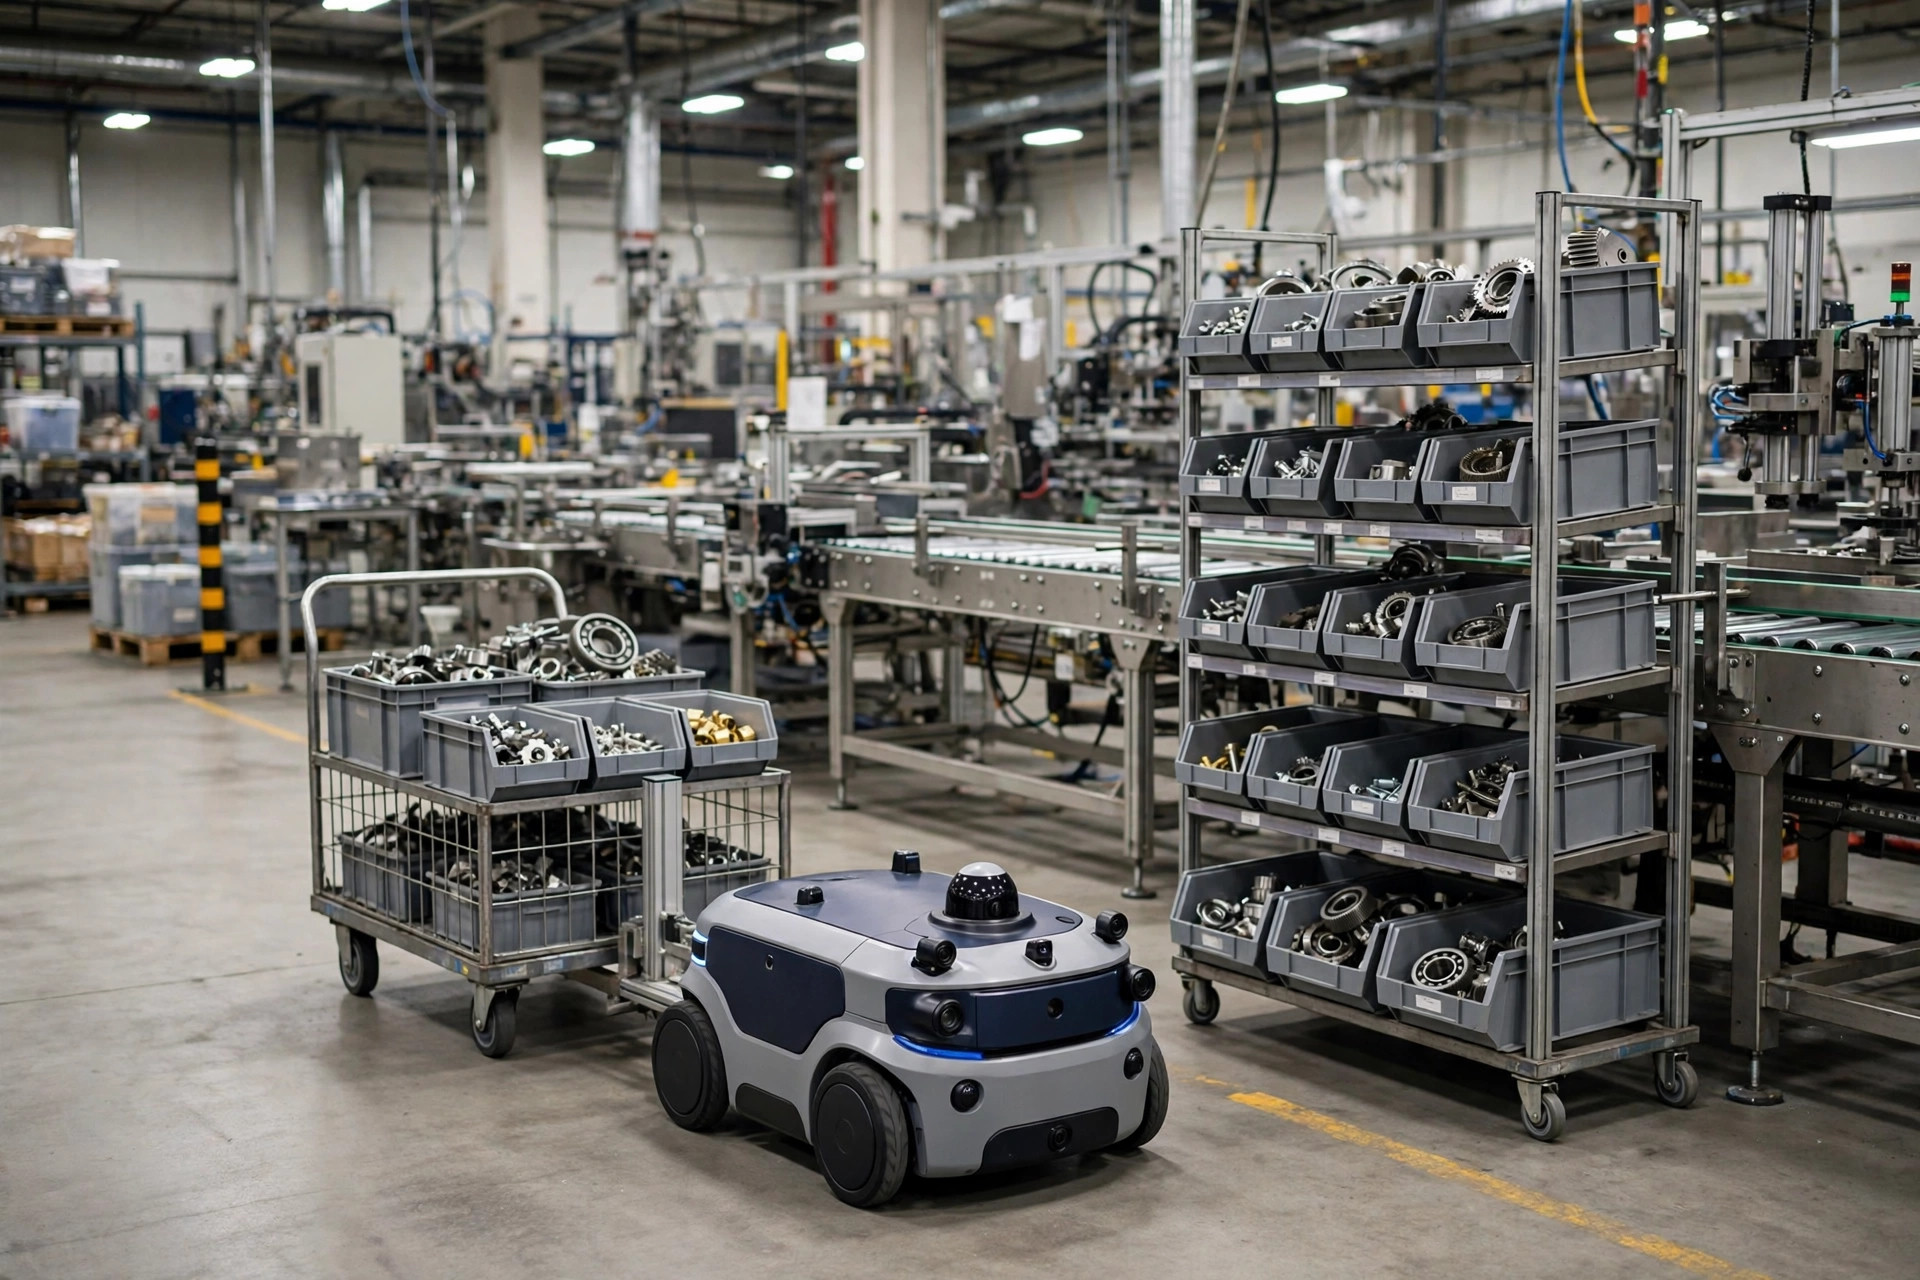
2024 年 3 月,我去浙江嘉兴一家汽车零部件厂做调研。他们刚上了 24 台料箱 AMR,调度系统 RCS 也是新买的,但跟用了 6 年的 MES 还没连上。厂长带我转到总装线边,线边仓的拣料员小方手里捏着一张纸质的《欠料单》,低着头往返于货架和产线之间。我问他,AMR 不是能送吗?他说:"系统里没单,机器人动不了。我得先去找计划员,让她在 MES 里下叫料单,再转到 RCS 派车。这一圈下来,产线已经停了 11 分钟了。"
这是我近两年在工厂里见到的第四个"车在睡觉"的现场。AMR 厂商的宣传册都写"无人化、智能化",但把 AMR 和产线的叫料逻辑真正打通的工厂,根据我对行业报告和走访情况的综合判断,比例远不到一半。大多数情况下,RCS 和 MES 之间隔着一条人工的缝。
RCS MES integration 的缺口,从哪来
RCS(Robot Control System)管的是机器人:哪辆车去哪个点、路线怎么走、怎么避障。MES 管的是生产:工单做到哪一步、物料什么时候需要、哪个工位缺料。两者对接的理想状态是:MES 的工单工序一推进到预设的触发点,调度系统就自动生成配送任务,AMR 把物料送到线边。
但现实是,两个系统是不同供应商在不同年份装的,生产执行系统可能是 2018 年上的,机器人调度是 2023 年上的。数据模型对不上:MES 里"物料"的单位是工单行项,RCS 里"货物"的单位是载具(料箱/托盘)。叫料触发的时点也没有统一定义——生产端认为"工单开工"就该备料,调度端认为"接到任务"才开始算时间。中间这段逻辑,谁来写?
嘉兴那家厂就是这样。他们的 MES 由本地服务商定制开发,RCS 是 AMR 厂商自带的。两边之间没有标准接口,靠计划员手动在两边各下一次单。结果:叫料响应时间平均 47 分钟,产线等待物料造成的停机,2024 年上半年累计 230 小时左右。这些数字是厂长给我看的内部报表,我核对了生产系统的停机记录,量级对得上。
同一年,我还走访了苏州一家 3C 代工厂。他们的解法值得说:没让两个系统直接对接,而是加了一层"配送调度层"。MES 只管下叫料单到这层,调度系统只管从这层领任务。这一层做了三件事:把 MES 的工单语言翻译成载具任务语言;根据线边仓的实时库存做任务合并(同方向的配送合到一辆车);以及最重要的——把触发时点从"工单开工"改成"工序完成度 70%"。这个 70% 不是拍脑袋的,是根据他们 AMR 的平均配送耗时(14 分钟)和产线节拍倒推出来的。改完之后,线边物料的准时到达率从 61% 提升到 93%,数据来自他们 2024 年第四季度的 MES 报表。
齐套配送:RCS-MES 对接里最容易被低估的环节
单品叫料相对简单,难的是齐套。一个工位要装配 6 种物料,缺一种都开不了工。传统做法是 6 种物料各叫各的,6 辆车分 6 次送。线边的堆积和产线的等待,都是从这里开始的。
RCS 对接 MES 真正的价值,在齐套配送上体现得最明显。因为只有打通了工单数据,调度系统才知道"这 6 种物料是同一个工位的同一个工单要的",才能做任务合并和时序编排。
常州一家新能源电池 PACK 厂的做法很典型。2024 年 5 月上线时,他们的齐套率(一次送齐、无需二次补送的比例)只有 54%。问题出在触发逻辑:MES 的 6 个物料行项是 6 个不同的采购批次,齐套检查在 WMS 里做,调度端完全不知道"齐"是什么。后来他们把齐套检查前移:MES 工单下达时,先由一层中间逻辑按 BOM 检查线边仓的可用库存,不齐的工单直接卡住不下发,齐的才生成"齐套任务包"发给调度系统。它收到的是一个包,不是 6 个散单,调度时按包分配车辆、按包规划路线。上线 3 个月后,齐套率提到 88%,二次补送的车次减少了约六成。这些是工厂物流经理在 2024 年 10 月的行业交流会上分享的数据,我事后跟他们要了报表截图验证过趋势。
但这里有个反常识的判断:齐套率不是越高越好。常州这家厂在 2025 年初把目标定到 98%,结果配送车次反而增加了。原因在于,为了凑齐套,系统把本可以分批先行的物料也压住了——等最慢的那个物料到齐,产线前面的工位已经在等料。他们的最优解最后落在 88%~92% 之间,剩下的缺口走"例外补送"通道。也就是说,齐套和及时性之间存在一种权衡关系,中间有一个甜蜜点,而不是"齐套率越高越好"的单调关系。这个结论和他们 2025 年第一季度的停机数据是一致的:齐套率 98% 的那两周,产线待料停机反而比 90% 时多了 40 分钟。
算一笔账:对接这层中间逻辑,到底值多少钱
很多工厂犹豫要不要做 RCS-MES 深度对接,核心问题是 ROI 算不清。我把几个工厂的数据放在一起,做了一个粗框架(具体数字每家差别很大,思路可以参考):
| 成本/收益项 | 典型量级 | 说明 |
|---|---|---|
| 中间件/接口开发 | 一次性投入,几十万量级 | 取决于两个系统的开放程度,有标准 API 的便宜一半以上 |
| 产线待料停机减少 | 每年几十到上百小时 | 按停机一小时的综合成本(人工+设备折旧+订单延误)折算 |
| 线边仓面积释放 | 10%~20% | 准时配送后,线边安全库存可以从 4 小时降到 2 小时 |
| 拣料/配送人力 | 减少 1~2 人/班 | 叫料电话、纸单流转这些环节消失 |
关键变量是停机成本。一家年产值 10 亿量级的零部件厂,产线停一小时的综合损失通常在万元以上。按嘉兴那家厂 230 小时的年停机算,哪怕只砍掉一半,省下来的钱也够覆盖接口开发的几倍。但如果是一家节拍宽松、停机成本低的小厂,这笔账可能就不成立。所以我的判断是:RCS 对接 MES 的优先级,应该按"停机成本 × 叫料频次"排序,而不是按"有没有 AMR"排序。有 AMR 但节拍慢的厂,对接的收益可能还不如先优化线边布局。
一个正在发生的趋势:RCS 正在吃掉"配送调度层"
值得注意的是,2024 年下半年以来,几家头部 AMR 厂商的调度系统开始内置 MES 对接模块:预置了常见 MES(如西门子 Opcenter、SAP ME 一类系统)的接口模板,齐套逻辑和触发规则做成可配置项。这意味着前面说的"中间层",正在被 RCS 产品化吸收。
根据我对几家厂商产品路线的跟踪,这个趋势在 2025~2026 年会加速。原因很现实:AMR 的硬件价格战已经打到底,厂商必须靠软件增值赚钱,而"打通生产系统"是最硬的增值点。对工厂来说,这意味着两件事:第一,2026 年之后上 AMR,对接 MES 的门槛会明显降低,不用再自己养人写中间件;第二,已经自研了中间层的工厂,要评估一下是继续维护还是迁移到厂商的标准模块——自研层的维护成本,很多人低估了。
但产品化也有代价:标准模块的齐套逻辑是通用的,前面说的"70% 触发点""88% 甜蜜点"这类厂-specific 的调优,标准模块不一定支持。我的建议是,工厂在选型时把"触发规则可配置到什么粒度"写进招标的技术条款,而不是只看"是否支持 MES 对接"这个勾选项。
回到嘉兴那家厂
2025 年 6 月我再去的时候,小方的纸质欠料单不见了。MES 工单推进到预设节点,RCS 自动派车,线边仓的电子看板显示下一班次的配送计划。他们没买最贵的方案——找原来的 MES 服务商加了接口,AMR 厂商配了标准对接模块,总投入不到 40 万。厂长说,产线待料停机降到了每月 10 小时以内。
但他也补了一句:"系统是通了,BOM 数据不准的时候,送错的料比以前更多了。" 这句话值得所有想做对接的工厂记住:RCS-MES 打通之后,瓶颈会从"信息流"转移到"数据质量"。BOM 不准、库存账实不符、工单提前开工这些老问题,在人工叫料时代是被"人"兜底的——计划员凭经验会多问一句;系统直连之后,错的数据会以机器的速度流转。
所以真正的问题可能不是"RCS 怎么对接 MES",而是:你的基础数据,配得上自动化吗?这个问题没有标准答案,但每个工厂在立项之前,都应该先诚实地回答一遍。
作者:陈博士|供应链行业研究员