Mesmo incêndio. Mesmo armazém. Duas apólices diferentes sobre a mesa. As indenizações diferem em mais de $600,000.
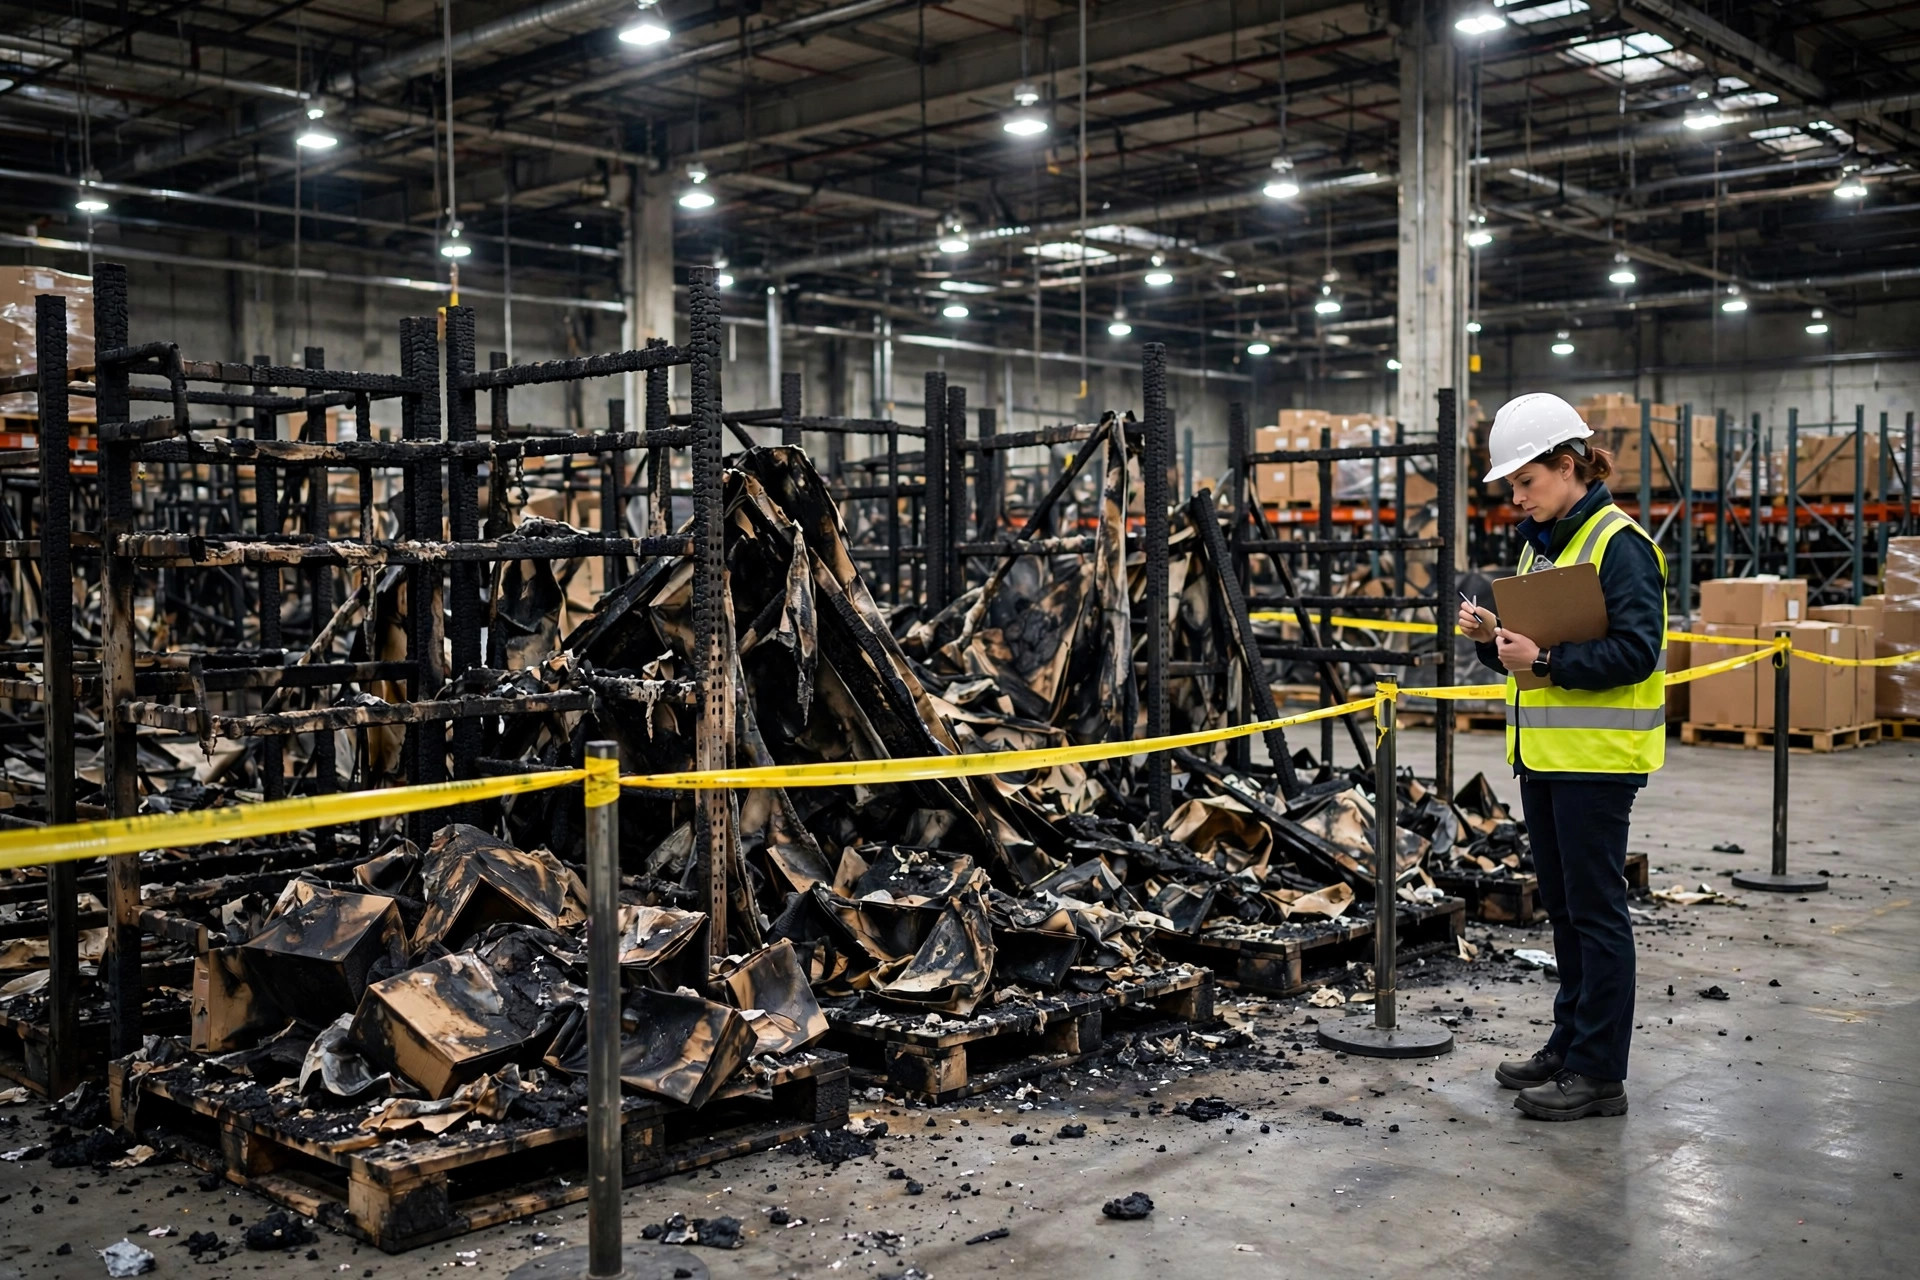
Em 2021, ajudei um amigo a examinar seu prédio em Fontana — um armazém de 100,000 pés quadrados construído em 1998, com o telhado original e um sistema de sprinklers do século passado. Um incêndio elétrico levou o telhado e metade das estantes. O orçamento de reconstrução ficou um pouco abaixo de $3 milhões. Ele entrou com o sinistro, o perito foi perfeitamente gentil, e depois disse: pagamos valor real, então cerca de $2.35 milhões. Meu amigo ficou atônito. Ele havia pago cada prêmio em dia. O limite de cobertura estava ali, em preto e branco. Para onde foram $650,000?
Foram para uma linha de letras miúdas. Ele havia contratado uma apólice de valor real (ACV), não de custo de reposição (RC). E, pela minha experiência, nove em cada dez donos de armazém nunca leem essa linha antes de assinar.
Para onde o dinheiro realmente vai
RC — custo de reposição — significa que a seguradora paga o que custa hoje reconstruir o que queimou, com materiais de tipo e qualidade semelhantes. ACV — valor real — significa custo de reposição menos depreciação. Seu telhado foi instalado em 1998 e queimou em 2021? A seguradora cota um telhado novo hoje, subtrai 23 anos de depreciação e entrega o que sobra.
A fórmula é simples assim: ACV = custo de reposição − depreciação. E todas as armadilhas deste negócio vivem dentro desse sinal de menos.
A linha de avaliação se esconde na primeira página da apólice, geralmente sob "valuation" ou "loss settlement". A maioria dos compradores olha exatamente dois números ao buscar cobertura: o limite e o prêmio. Limite de $5 milhões, prêmio de algumas dezenas de milhares por ano — os números parecem certos, então assinam. Se esses $5 milhões pagam em RC ou em ACV, ninguém desce mais uma linha para conferir. Nas apólices que revisei ao longo dos anos, o ACV como padrão é comum — especialmente quando um corretor está afinando a cotação para ganhar seu negócio.
Vamos aos números do prédio do meu amigo. Telhado, sprinklers e estantes, aos preços de reconstrução de hoje: um pouco abaixo de $3 milhões. Numa apólice RC, menos a franquia, ele reconstrói mais ou menos por inteiro. Na sua apólice ACV, o perito depreciou o telhado com 25 anos de idade contra uma vida útil esperada de 30 anos, as estantes a 15 anos, a tubulação de sprinklers a 20 anos — e o cheque saiu em $2.35 milhões. Essa diferença de $650,000 não foi a seguradora enganando-o. Foi o contrato que ele assinou. Ele abriu mão desse dinheiro no dia em que pôs seu nome na página de declarações.
Três coisas que seu corretor não vai contar por conta própria
Primeira: a tabela de depreciação pertence à seguradora, não ao seu contador. O esquema linear de 39 anos dos seus livros é questão fiscal. O perito usa idade real dividida pela vida útil esperada: um telhado de 25 anos com vida de 30 deprecia mais de 80 por cento. Estantes, sprinklers, elétrica, refrigeração — cada classe de ativo tem sua própria vida útil nas tabelas deles. Num prédio antigo, tudo o que você possui é um item em liquidação nessa tabela.
Segunda: a cláusula de co-seguro soma-se por cima do ACV. Muitas apólices de bens exigem que seu limite de cobertura alcance 80 a 90 por cento do verdadeiro custo de reposição; abaixo disso, a indenização é reduzida proporcionalmente — mesmo num sinistro parcial. Prédios antigos caem direto nessa: o limite foi fixado há dez anos, os custos de construção subiram forte desde então, e o limite já não acompanha a realidade. Depois de um incêndio, o ACV aplica primeiro seu corte de depreciação, depois o co-seguro aplica seu corte proporcional. Já vi um caso em que os dois cortes juntos deixaram o dono sem conseguir pagar nem a conta de remoção de entulho.
Terceira: uma apólice RC também não é um cheque em branco. O RC vem com a regra "reconstrua primeiro": a seguradora adianta o valor do ACV, e você só recebe a diferença depois de concluir de fato os reparos e apresentar as notas fiscais. Se seu fluxo de caixa está quebrado e você não consegue financiar a reconstrução, o que cai na sua conta é de qualquer forma dinheiro de ACV. Então, antes de migrar para o RC, pergunte-se com honestidade: se o pior acontecer, consigo adiantar o custo da construção? Se a resposta for não, a diferença prática entre RC e ACV encolhe — resolva primeiro o problema de caixa.
Como conferir sua apólice, e quanto custa de verdade o RC
Conferir leva dez minutos hoje à noite. Pegue a primeira página da sua apólice, encontre a linha de avaliação e leia se diz custo de reposição ou valor real. Não achou? Mande ao seu corretor uma frase: "Minha apólice paga custo de reposição ou valor depreciado? Por favor, confirme por escrito." As palavras "por escrito" fazem todo o trabalho. Corretores prometem qualquer coisa verbalmente; na hora do sinistro, só vale o rastro documental.
Quanto custa migrar para o RC? Em limites iguais, os prêmios de RC costumam ficar 10 a 30 por cento acima do ACV — peça sua própria cotação, os mercados se movem. Sugiro fazer a conta assim: o prêmio extra anual vezes dez anos, contra as várias centenas de milhares que você pode deixar na mesa depois de um incêndio. Para donos de prédios antigos, a aritmética costuma se responder sozinha.
Mas aqui está o contraponto que os corretores raramente mencionam de saída: quando um prédio antigo migra do ACV para o RC, a seguradora costuma exigir melhorias primeiro. Um telhado com mais de 20 anos, elétrica envelhecida, um sistema de sprinklers abaixo do padrão atual — qualquer um desses pode virar pré-condição para a migração. A adequação é sua própria conta. Então peça a cotação do prêmio, depois peça a lista de adequações, e some as duas. Esse é o verdadeiro custo da migração. Não decida só pela diferença de prêmio.
Seu checklist anual da apólice
A cada renovação, percorra esta lista. Trinta minutos, uma vez por ano:
- Avaliação confirmada: a apólice diz RC ou ACV, por escrito — não de memória
- Adequação do limite: peça a um empreiteiro ou ao seu corretor para reestimar o custo de reconstrução aos preços de construção deste ano, e compare com a exigência de co-seguro
- Franquia: o número exato, e se você realmente consegue cobri-la do próprio bolso
- Idade do telhado, sprinklers, elétrica: qualquer coisa com mais de 20 anos, pergunte proativamente à seguradora se ela quer registros de adequação arquivados
- Endossos: há um endosso de custo de reposição anexado, ou você está no ACV padrão
- Confirmação do corretor por escrito: a cada renovação, um e-mail indicando a base de avaliação e como o limite foi fixado — arquivado
A coisa mais útil que você pode fazer esta semana: fotografe a primeira página da sua apólice, mande ao seu corretor e pergunte — RC ou ACV, por favor confirme por escrito. Quando a resposta chegar, aí decida se migra. Não deixe o incêndio ser a primeira vez que você lê sua própria apólice com atenção.
Traduzido do inglês. Em caso de divergência, prevalece a versão em inglês.