Comece com um número: num armazém segurado por $10 million, uma franquia por tempestade nomeada de 3% significa que você paga os primeiros $300,000 do próprio bolso antes de a seguradora pagar um centavo.
Não $30,000. $300,000. A maioria dos operadores de armazéns que conheço nunca fez essa conta até eu colocar na frente deles — e a cara que fazem me diz tudo sobre como o seguro é comprado neste setor: prêmio primeiro, letra miúda nunca.
Não é uma taxa fixa — é um percentual do seu valor segurado
Uma franquia por tempestade nomeada é uma cláusula especial das apólices de propriedade comercial em toda a região de furacões, e funciona de um jeito totalmente diferente de uma franquia padrão. Sua franquia normal pode ser um valor fixo de $25,000. A versão por tempestade nomeada é calculada como um percentual do valor segurado — normalmente de 2% a 5%, conforme os termos da apólice.
A conta é simples e brutal: $10 million de cobertura a 3% são $300,000 retidos. $5 million a 5% são $250,000. Quanto maior o prédio, mais feio o número. Na Flórida, no Texas e na Luisiana, esta cláusula está em praticamente todas as apólices de armazém — não porque a seguradora não goste de você, mas porque é assim que o risco regional é precificado.
Duas armadilhas que as pessoas perdem. Primeiro, ela dispara por tempestade nomeada, não uma vez por ano. Em 2020, a Luisiana sofreu dois furacões — Laura e Delta — numa única temporada, e as franquias se acumularam. Conheço um operador que aprendeu isso do jeito difícil. Ao contratar a apólice, pergunte ao seu corretor exatamente como o gatilho está redigido e anote. Segundo, inundações por maré de tempestade geralmente não são cobertas de jeito nenhum nas cláusulas de vento — isso exige um seguro de inundação separado. A cada temporada de furacões, alguém descobre que a maior parte do seu «dano de vento» era na verdade água, e fica sabendo na hora do sinistro. Tarde demais. Terceiro, «nomeada» é literal: só as tempestades oficialmente nomeadas pelo National Hurricane Center disparam a cláusula. A maioria das disputas de sinistro vive nas zonas cinzentas — limiares de velocidade do vento, o carimbo de hora exato da nomeação — e a apólice define tudo isso. Leia essas definições antes da tempestade, não depois.
Mais uma armadilha de redação: algumas apólices antigas dizem «franquia de furacão» em vez de «franquia por tempestade nomeada». Uma franquia de furacão costuma estar atrelada a ventos de força de furacão no seu local; uma franquia por tempestade nomeada dispara assim que o National Hurricane Center nomeia o sistema — o que pode incluir tempestades tropicais que nunca chegam à força de furacão. A redação «tempestade nomeada» é mais ampla, o que significa que pode se aplicar mais vezes. Saiba qual versão a sua apólice usa.
Desde o furacão Ian em 2022, o mercado de propriedades comerciais da Flórida endureceu visivelmente: prêmios mais altos de modo geral e algumas seguradoras abandonando completamente o negócio costeiro. Minha leitura: é exatamente nessa hora que não se deve apostar em estar subsegurado. Prêmios em alta e franquias altas são o mercado dizendo que o risco é real. Quando o mercado endurece, leia os termos com mais atenção em vez de reduzir sua cobertura.
Dinheiro gasto em mitigação vira vantagem na renovação
Não dá para fugir da franquia, mas dá para negociar o prêmio e os termos — e sua vantagem é o trabalho de mitigação documentado.
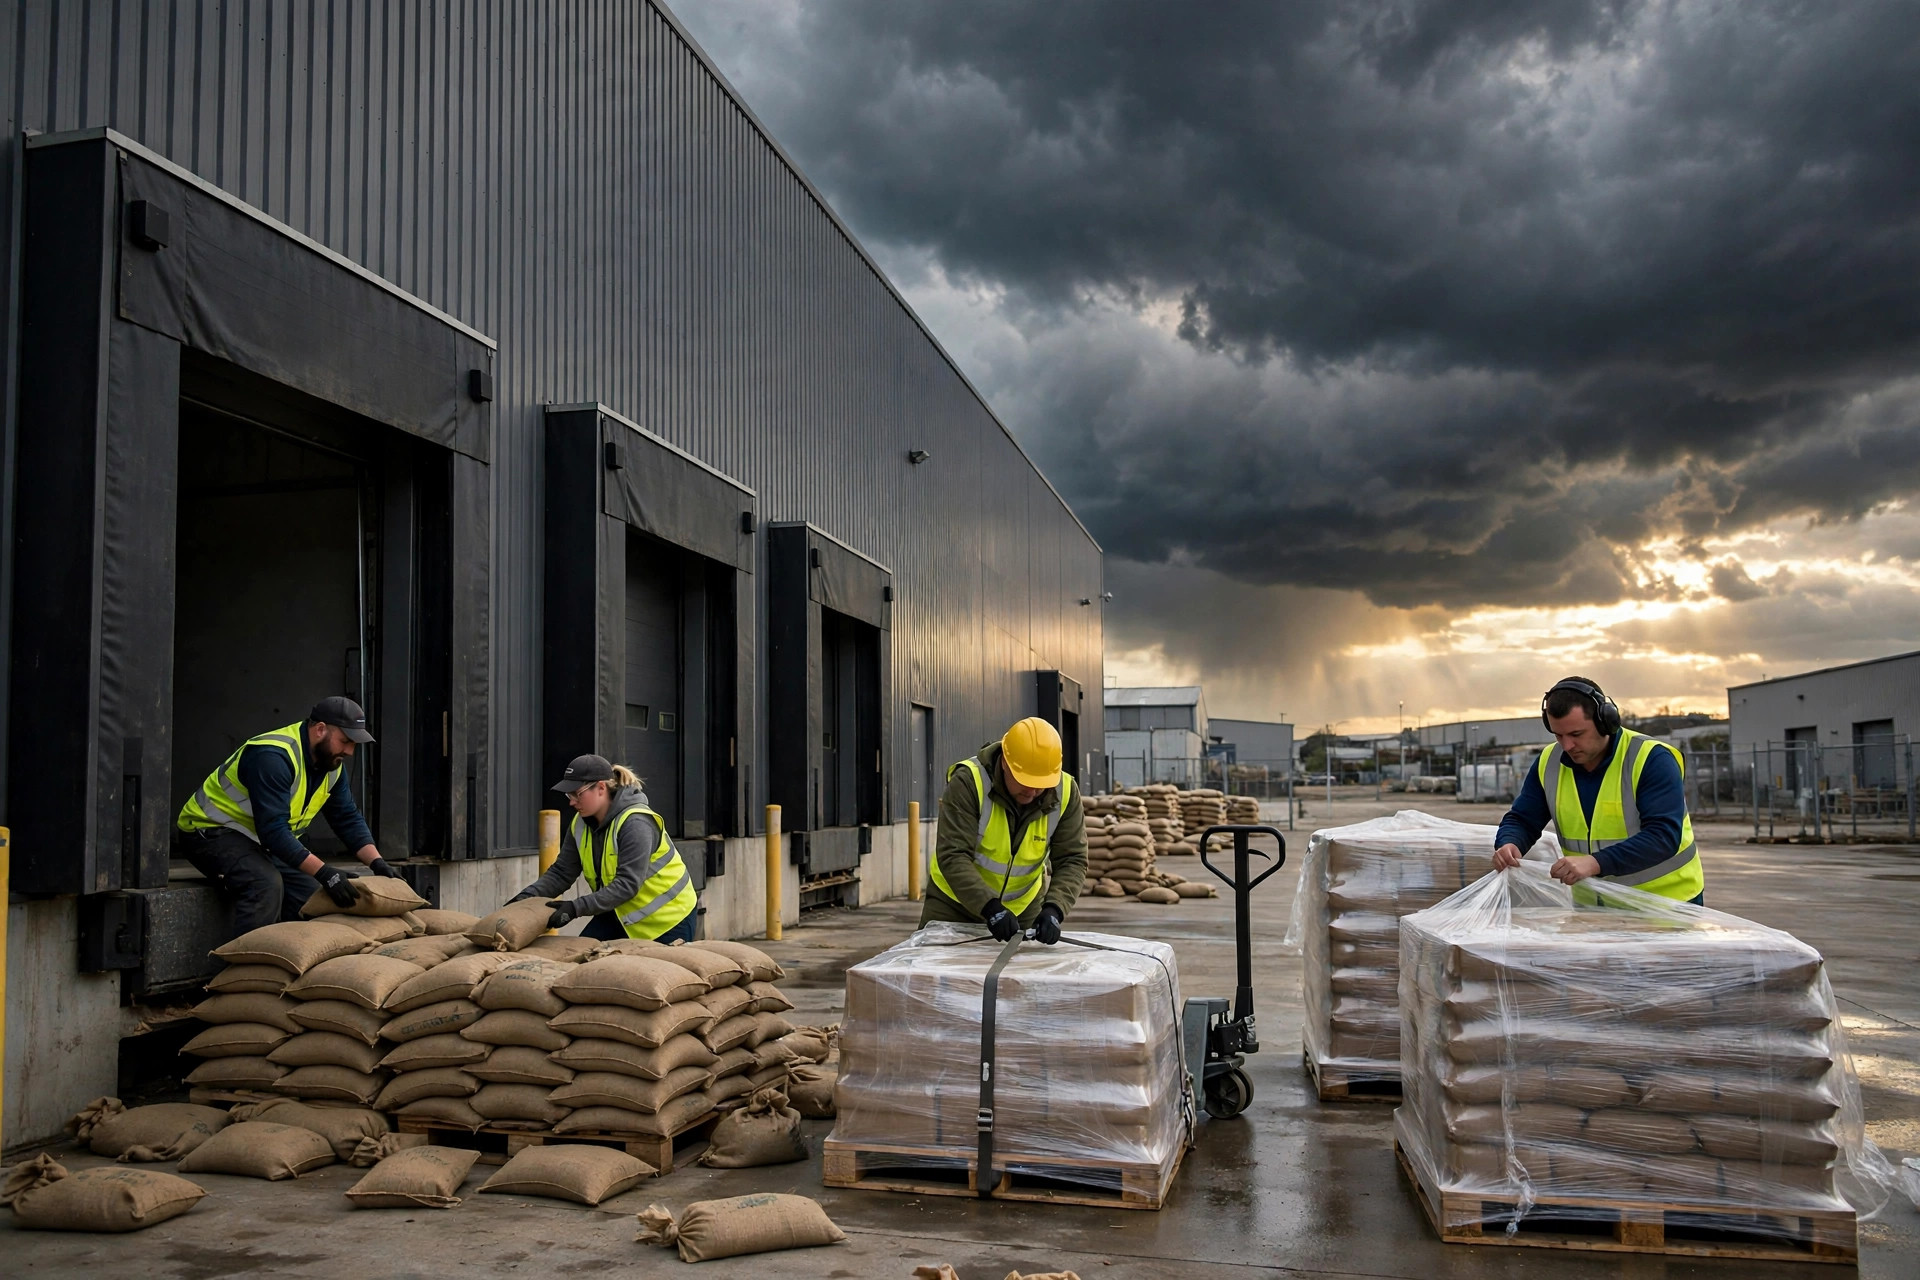
Os subscritores precificam risco, não intenções. Reforço do telhado (conexões telhado-parede melhoradas, inspeção completa do sistema de telhado), barreiras contra inundação e plano de sacos de areia, gerador reserva, plano de emergência escrito com registros de simulado — são coisas que você pode colocar na mesa. Minha regra: não comece a juntar isso um mês antes da renovação. Guarde fotos, faturas e laudos de inspeção de terceiros conforme avança. Uma pilha de evidências vence «levamos segurança a sério» todas as vezes.
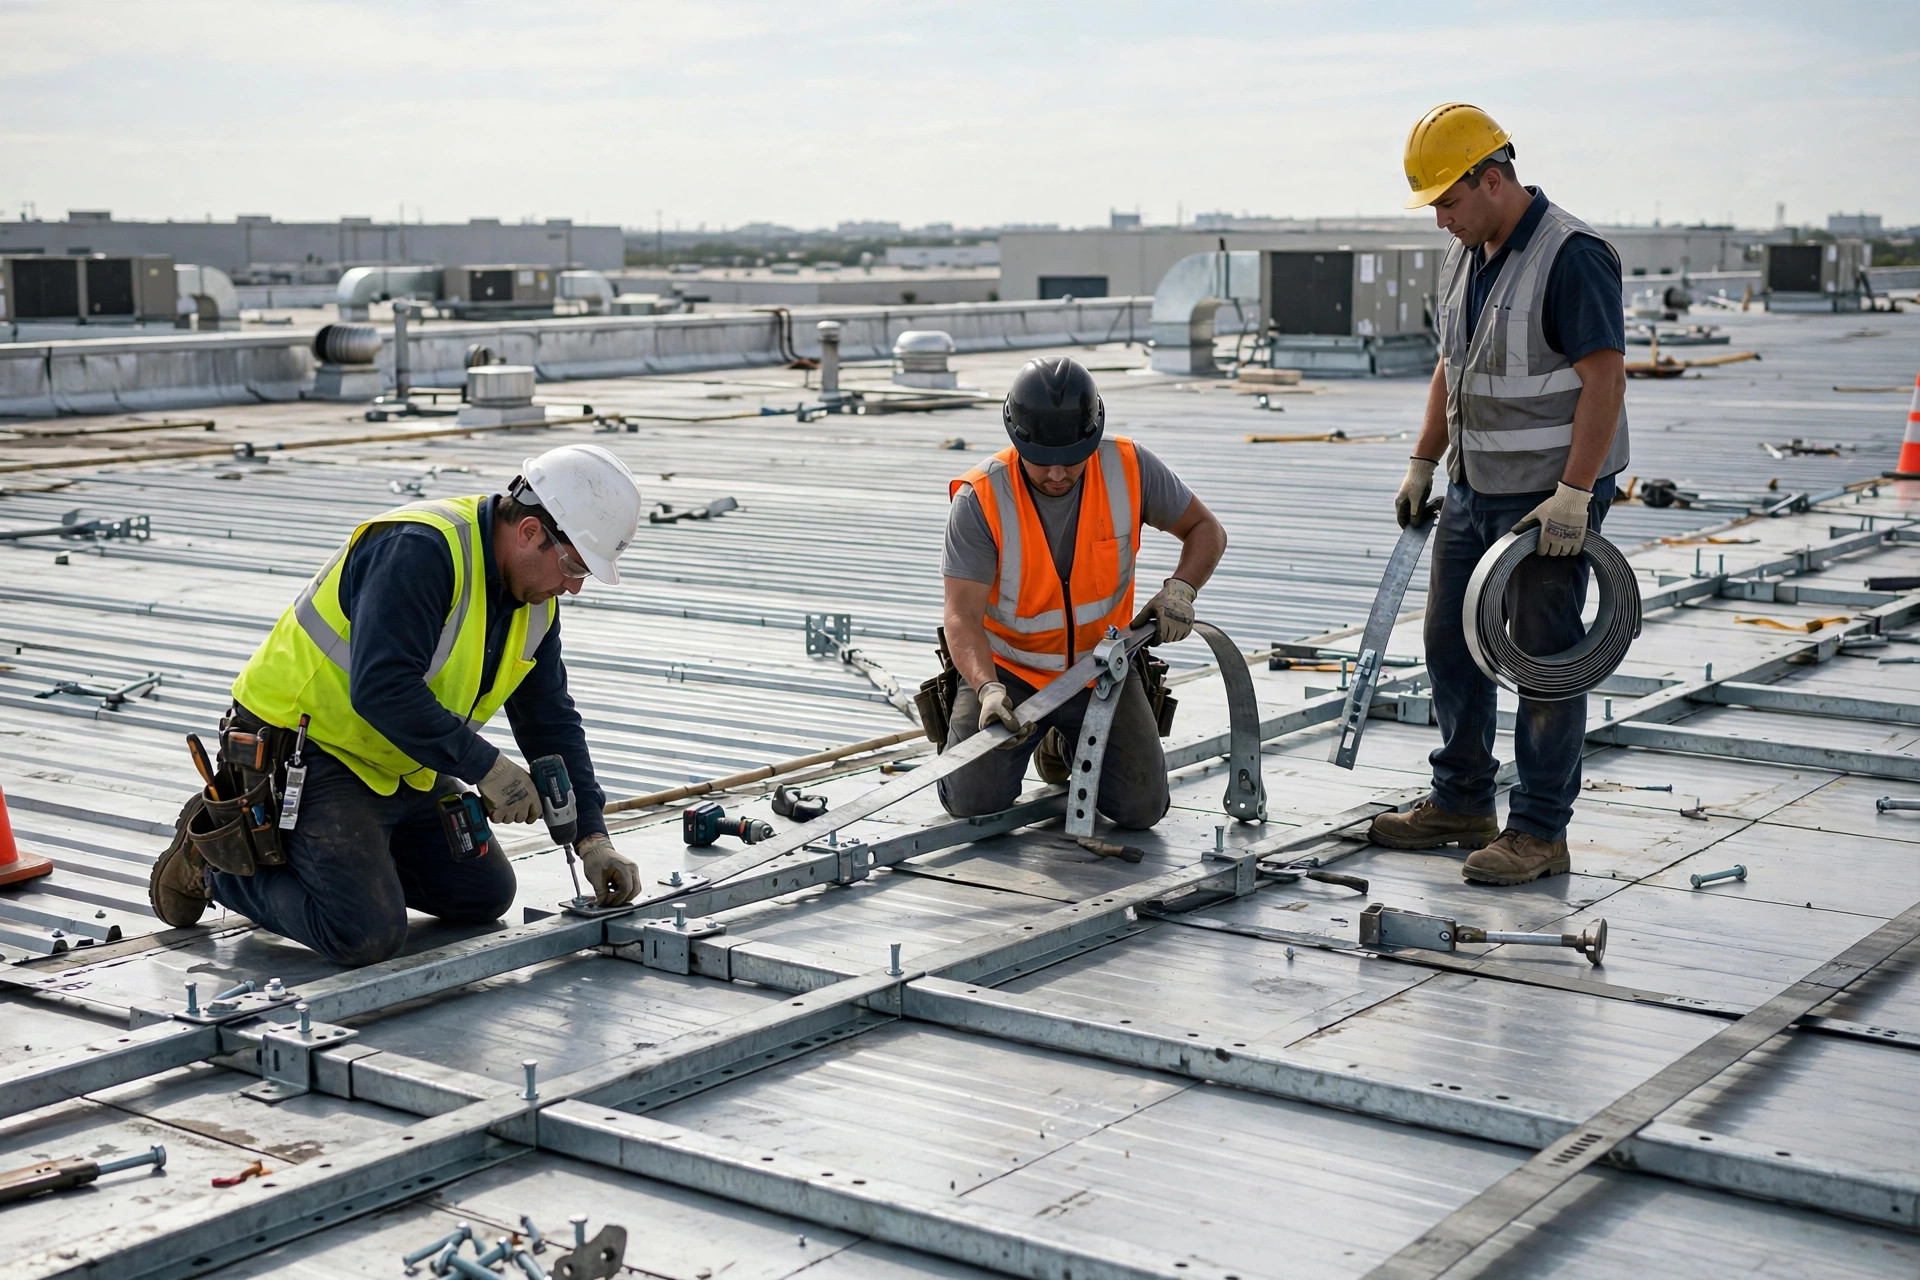
Mas mantenha as expectativas honestas: gastar $100,000 em reforço não vai cortar seu prêmio em $100,000. O retorno real é mais silencioso — menos dano quando bater, menos tempo parado, e talvez você nunca encoste nesses $300,000 retidos. Quando o furacão Ian atingiu o sudoeste da Flórida em 2022, um operador que conheço perdeu parte de um telhado, mas estava despachando de novo em 4 dias porque o reforço aguentou e o gerador os sustentou. O armazém ao lado, sem reforço, levou três meses para reparar. Nenhuma apólice reembolsa três meses de pedidos perdidos.
E saiba como é um cronograma real de sinistro, porque ninguém te explica isso de antemão. A tempestade passa, e seu primeiro trabalho é a documentação — fotos e vídeo de cada área danificada antes de começar a limpeza, porque o perito vai chegar semanas depois e a memória não conta. Avise seu corretor e sua seguradora em dias; as apólices têm requisitos de aviso rápido, e o aviso tardio dá vantagem a eles. Depois espere: o perito inspeciona, a seguradora separa o dano de vento do dano de água (espere uma discussão aqui), e as negociações de acordo se arrastam por meses. Os operadores que recebem mais rápido são os que têm o arquivo de documentação mais grosso. Comece no dia seguinte à tempestade, não no dia em que o perito ligar.
Essa conta vai ao lado de outra opção: aumentar voluntariamente sua franquia para baixar o prêmio. Ir de 3% para 5% geralmente compra um corte significativo de prêmio — mas pergunte a si mesmo uma coisa primeiro: se uma tempestade bater, seu caixa aguenta assinar um cheque de $500,000? Se não, não persiga o prêmio mais barato. Seguro é para dormir tranquilo, não para economizar dinheiro.
Tem mais um ângulo que vale levantar com seu corretor: a cobertura de interrupção de negócios e como ela interage com a franquia. Alguns operadores descobrem depois que a cobertura de inatividade tem seu próprio período de espera além da franquia de propriedade. Pergunte antes da tempestade, não depois.
Antes de ligar para o seu corretor, prepare estas quatro coisas
Comece 60 a 90 dias antes da renovação — não duas semanas antes do vencimento. E entre com quatro coisas.
Primeiro, seu histórico de perdas e sinistros. Limpo é o melhor; é seu poder de barganha. Se teve sinistros, anexe o que consertou depois — não faça o subscritor adivinhar.
Segundo, seu arquivo de mitigação: fotos, faturas, laudos de inspeção. Tudo, organizado.
Terceiro, o básico do prédio: ano de construção, última troca de telhado ou reforma grande, estado da proteção contra incêndio e da drenagem. É isso que a subscrição realmente olha, e um telhado envelhecido é a razão número um de aumento. Se o telhado não é tocado há 15 anos, resolva isso antes de negociar qualquer coisa — senão você vai argumentar ladeira acima.
Quarto, peça cotações da concorrência. Não se case com um corretor. O mercado se move todo ano, e comparar funciona aqui também.
E enquanto conversa com o corretor, faça três perguntas: qual é a classificação financeira da seguradora e sua reputação em sinistros — uma apólice barata de uma seguradora que enrola em sinistro não é apólice nenhuma; há exclusões que não notei, especialmente em torno de dano de água e mofo; e se eu trocar de seguradora este ano, como fazemos a ponte da transição para não haver lacuna de cobertura. Faça essas três e o corretor vai saber que você não é novato — e as cotações tendem a afiar.
Algumas frases que funcionam na sala: «Quais créditos de mitigação estão disponíveis para a obra de telhado que concluímos há dois anos — me mostre o item.» «Se duas tempestades nomeadas atingirem numa temporada, há um teto por ocorrência ou um agregado anual na franquia?» «Me explique a divisão vento versus todos os outros riscos — onde exatamente estou pagando a mais?» Corretores negociam esses termos todo dia; a maioria dos operadores de armazém nunca pergunta. Os que perguntam conseguem a melhor redação.
Eis o balanço honesto: seguro é rede de segurança, não plano. Nenhuma conta de franquia, por mais esperta que seja, supera um prédio que a tempestade não consegue machucar.
Então aqui vai algo que você pode fazer amanhã: pegue sua apólice do armazém, ache a cláusula de franquia por tempestade nomeada e faça seu próprio número com a fórmula acima. Depois que vir, vai saber exatamente o que negociar na renovação.
Traduzido do inglês. Em caso de divergência, prevalece a versão em inglês.