Durante a temporada de furacões de 2024, um amigo meu que dirige um armazém 3PL em Tampa sofreu quatro pés de inundação. O papelão virou polpa, um lote inteiro de eletrônicos foi pro lixo — $2.3 million em danos. A pior notícia veio depois: o seguro pagou menos de $900K. Não é que ele não tivesse seguro. Ele só nunca leu as letras miúdas: uma exclusão de enchente e uma franquia de furacão baseada em percentual. Ele caiu nas duas armadilhas.
Meu veredito de cara: não dá para blindar totalmente um armazém contra desastres, mas um bom plano corta as perdas pela metade ou mais. O armazém sem plano passa o primeiro dia depois do desastre em pânico. O que tem plano, passa trabalhando.
Conheça sua zona de desastre
Os desastres naturais nos EUA seguem roteiros regionais. Cada tipo de desastre costuma castigar áreas específicas.
Califórnia: terremotos mais incêndios florestais — um repentino, outro sazonal. De setembro a novembro, quando os ventos de Santa Ana começam, dá para sentir o cheiro de fumaça no ar. Se o seu armazém fica na Califórnia, você precisa de dois manuais.
Flórida e a costa do Golfo do Texas: furacões, de junho a novembro. E não é o vento que acaba com você — é a maré de tempestade e as enchentes que vêm junto. Foi isso que afogou o armazém do meu amigo em Tampa.
O Meio-Oeste: enchentes de primavera e verão ao longo do Mississippi, além do corredor de tornados por Oklahoma e Kansas.
O clima extremo está cada vez mais frequente. O tal evento "de uma vez por século" agora aparece a cada poucos anos. Meu conselho: marque seu armazém num mapa de riscos. A FEMA tem uma ferramenta gratuita de consulta de risco no site (confira as informações mais recentes no site oficial). Gaste meia hora, digite o endereço do seu armazém e veja quais riscos voltam como alto risco. Sinceramente, muitos proprietários nem sabem se o prédio deles fica numa planície de inundação. Essa é a lição um.
48 horas antes: copie esta lista de verificação
Furacões, enchentes, incêndios florestais — os meteorologistas costumam dar um aviso confiável de 48 horas. Essa é sua única janela para agir. Não a gaste em reuniões. Vá fazer o trabalho.
Pessoas: confirme as rotas de evacuação e os pontos de encontro, envie para todos; monte uma escala de plantão de emergência — quem sai por último, quem volta primeiro; fale individualmente com funcionários com deficiência e com o pessoal do turno da noite. Não deixe ninguém de fora.
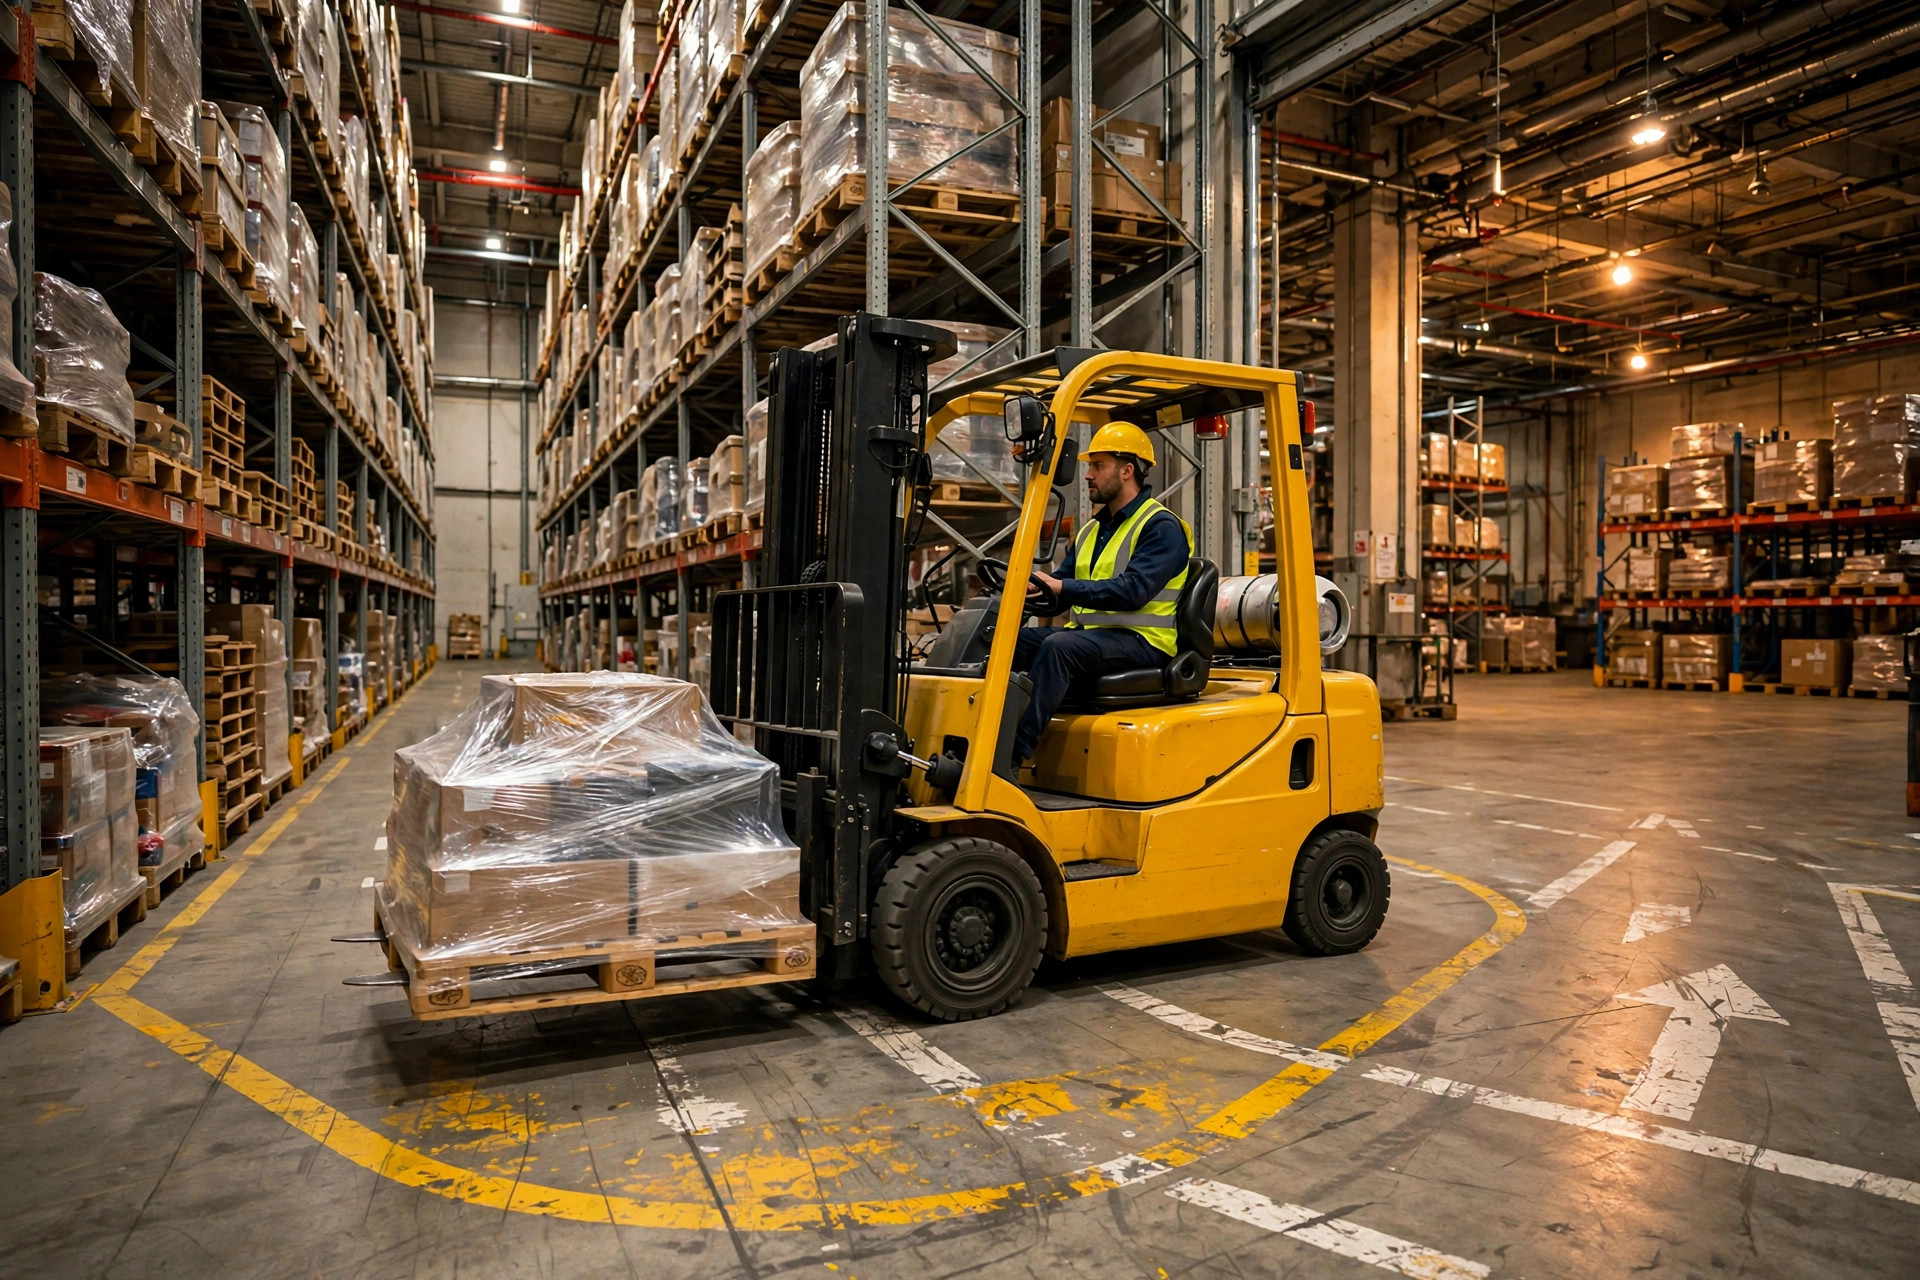
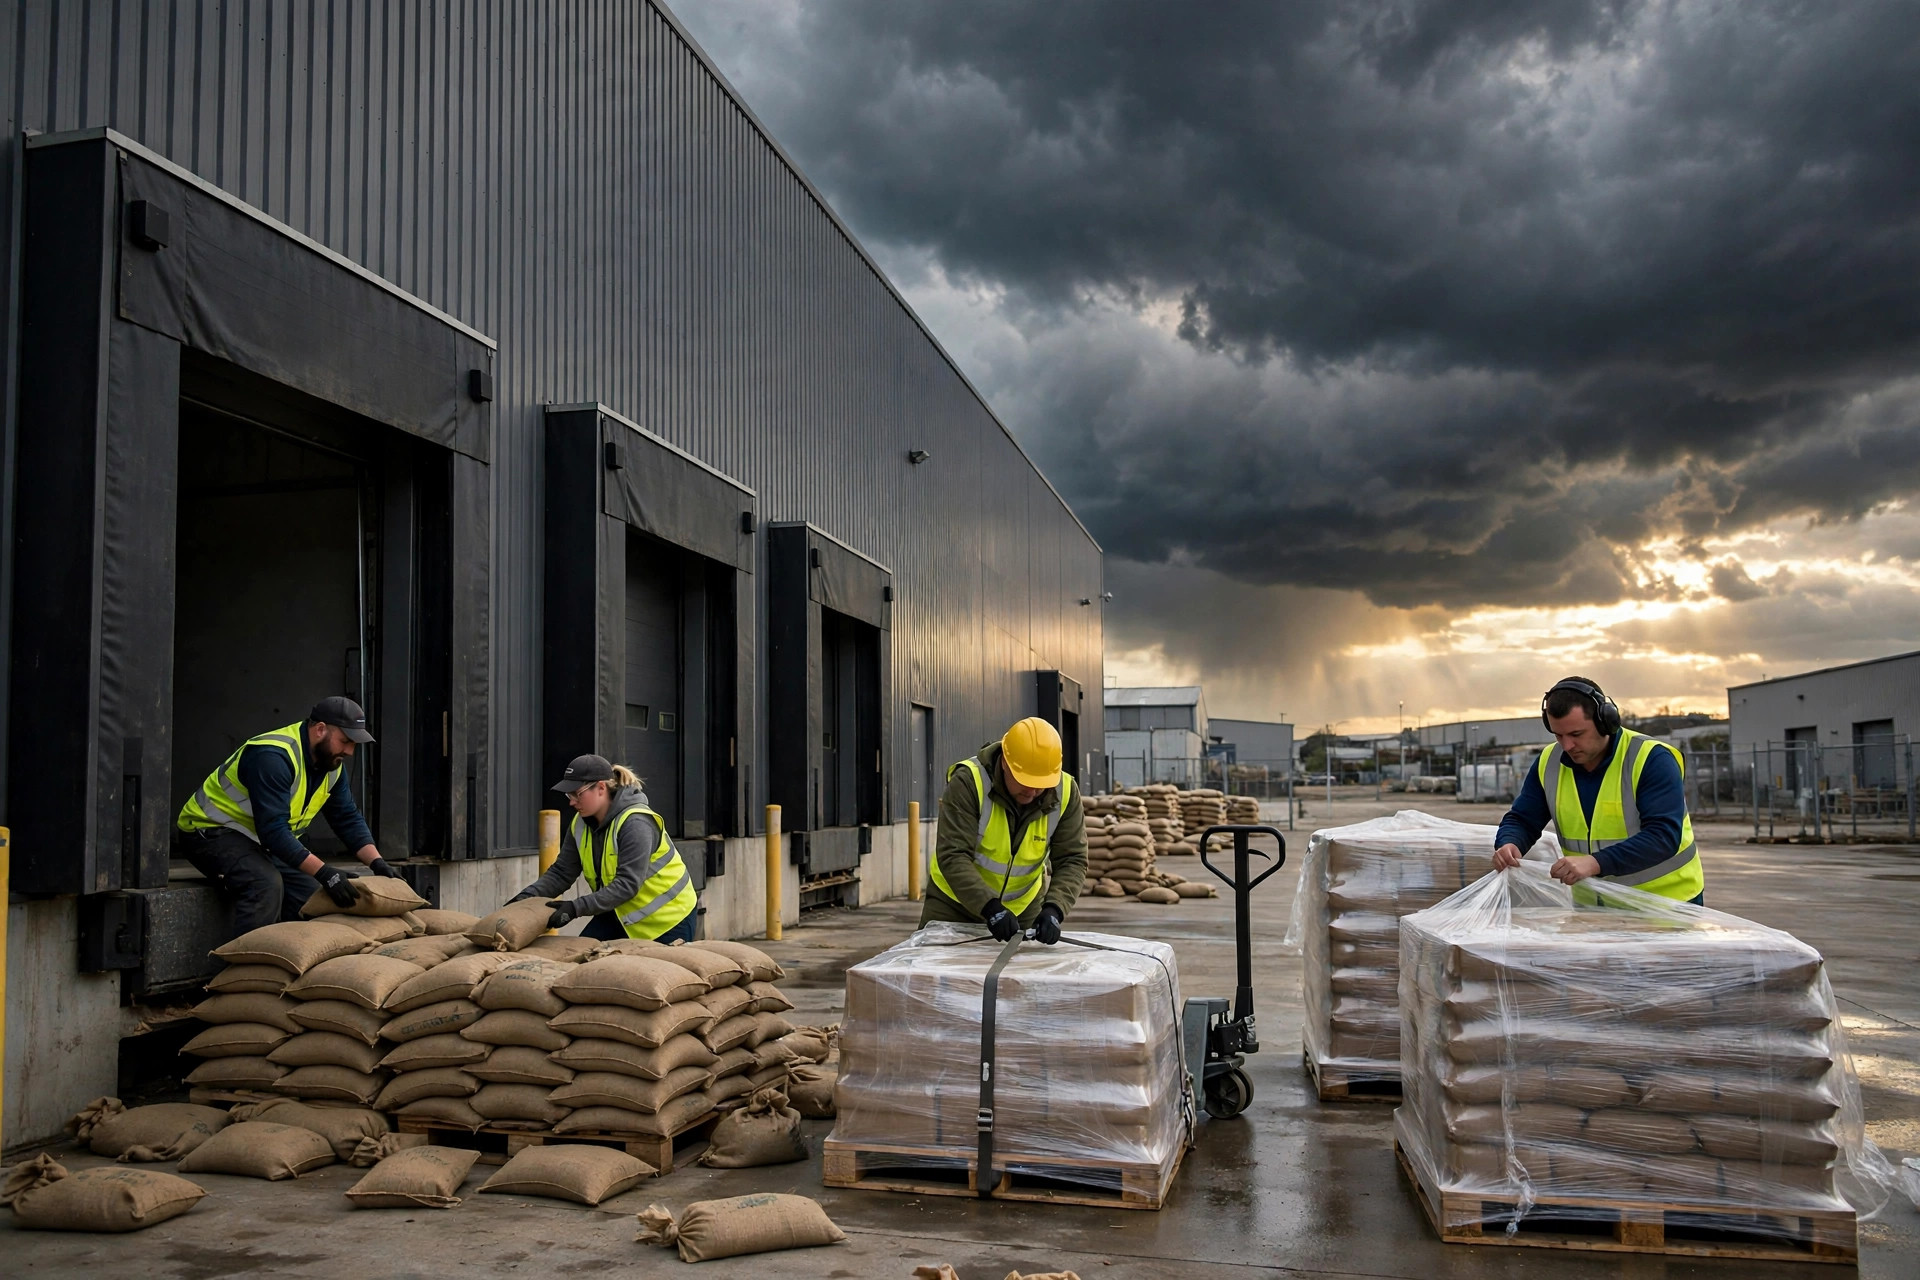
Estoque: mova as mercadorias de alto valor das posições baixas das estantes para um nível mais alto — libere primeiro os dois níveis inferiores, todo operador de empilhadeira sabe disso; reembale cada pallet, duas voltas extras de filme stretch; cubra com lonas tudo que é sensível à água — caixas de papelão, têxteis, eletrônicos. Não economize nas lonas.
Prédio: vede as portas das docas e as janelas, empilhe sacos de areia nas entradas; confira se os ralos do telhado estão desobstruídos — muitas enchentes começam no telhado; reserve com antecedência o aluguel de um gerador. Para armazéns de cadeia do frio, energia de reserva é inegociável — quatro horas sem energia e os congelados começam a esquentar.
Dados: faça backup na nuvem dos dados do seu WMS, contagens de estoque, apólices de seguro e contratos de locação; coloque os documentos críticos em papel numa caixa à prova d'água e leve com você.
E uma coisa que a maioria nunca pensa: percorra o armazém com seu celular e grave um vídeo antes do desastre chegar — estantes, estoque, equipamentos, portas e janelas, como estão, com carimbo de data/hora. Esse vídeo vale centenas de milhares de dólares na hora da reclamação. Mais sobre isso daqui a pouco.
Mais uma coisa para quando o desastre estiver acontecendo: proteja pessoas, não produtos. Onde se abrigar num tornado, não se esconda debaixo das estantes num terremoto, nunca dirija para dentro da água de enchente — tudo isso entra no plano escrito, e só funciona se você tiver treinado. A OSHA exige que os empregadores tenham um plano de ação de emergência por escrito (confira os requisitos vigentes no site oficial). Não é decoração. Quando algo dá errado, é isso que os investigadores pedem.
Recuperação: erre a ordem e o dinheiro vai pelo ralo
A sequência pós-desastre é: avaliação de segurança → documentação fotográfica → abrir a reclamação → limpeza → retomada. Nessa ordem.
Passo um, avaliação de segurança. Um engenheiro estrutural entra primeiro: as estantes estão de pé, o telhado está intacto, a fiação molhou. Ninguém entra até ser liberado. Todo ano há pessoas eletrocutadas ou esmagadas por entrar cedo demais. Entrar correndo para salvar estoque é a jogada mais idiota que existe.
Passo dois, documentação fotográfica. Antes de tocar em qualquer coisa: linhas d'água, estoque encharcado, equipamentos danificados — quanto mais, mais detalhado, melhor. Coloque lado a lado com seu vídeo pré-desastre e o avaliador não terá o que contestar.
Passo três, abra a reclamação. Ligue para sua seguradora imediatamente — perder o prazo de notificação pode prejudicar sua reclamação. Isole as mercadorias danificadas e etiquete-as. Não jogue nada fora às pressas — a seguradora precisa ver. O que eles não puderem verificar, eles descontam.
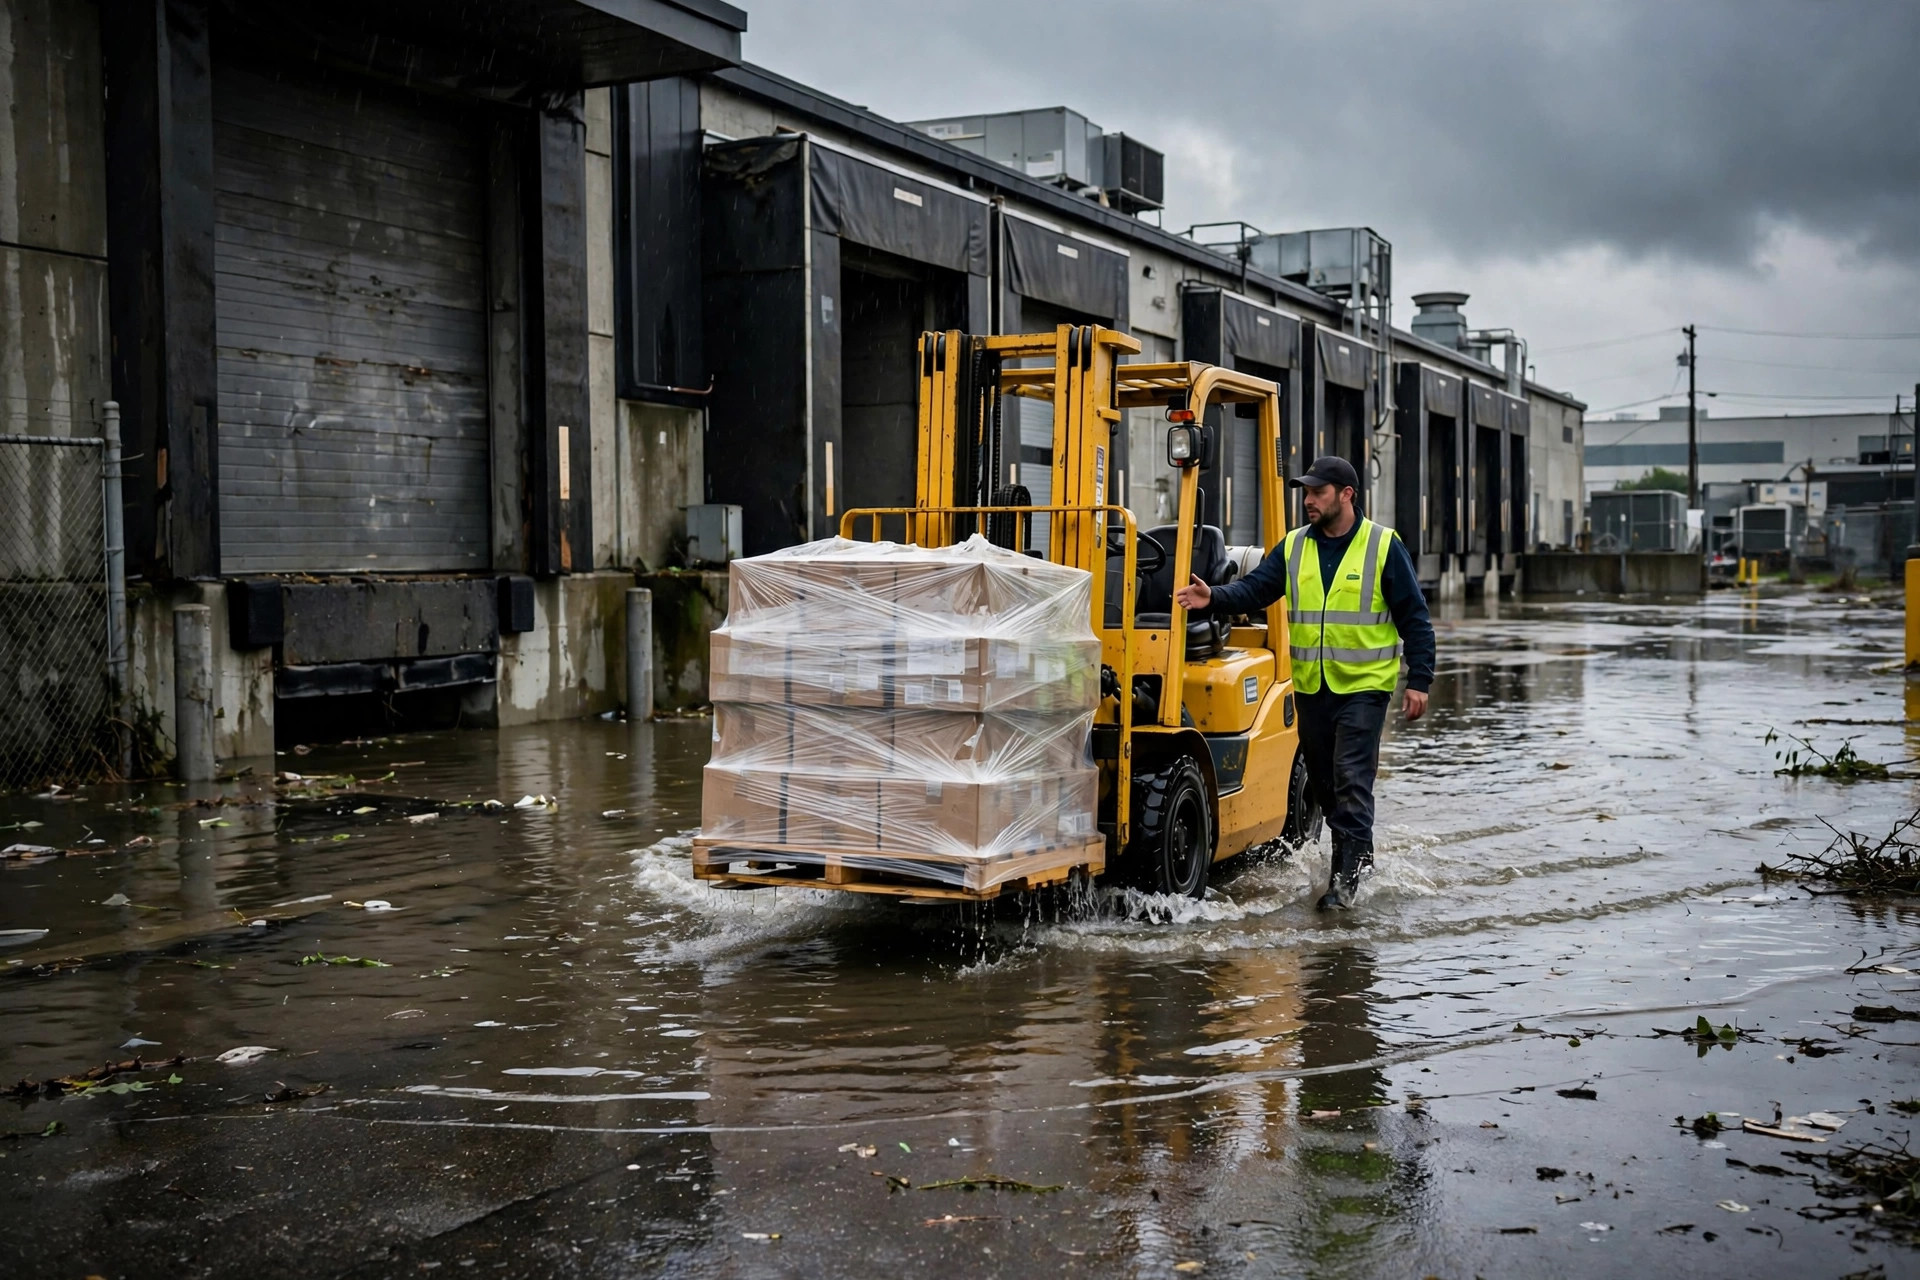
Passo quatro, limpeza. Primeiro torne seguro, depois libere as mercadorias. Trate o estoque danificado pela água conforme os requisitos da seguradora — descarte o que precisar ser descartado, salve o que tiver valor residual.
Passo cinco, retomada. Volte em fases. Envie primeiro os pedidos mais urgentes. E isso importa mais que a velocidade: tranquilize seus clientes. Diga proativamente seu plano de recuperação. O que os clientes temem não é o atraso — é o silêncio.
Seguro: comprado não significa pago
Esta é a parte que mais importa. Três armadilhas.
Armadilha um: enchente normalmente não está numa apólice padrão de propriedade. O seguro comercial padrão de propriedade nos EUA geralmente exclui enchentes. Quer cobertura contra enchente? Compre separadamente (por exemplo, pelo programa federal de seguro contra enchentes — confira as informações mais recentes no site oficial). Já conheci donos demais que assumiram que "o seguro de propriedade cobre tudo" e descobriram, depois que a água entrou, que não cobria nada.
Armadilha dois: as franquias de furacão são baseadas em percentual. Uma franquia normal é um valor fixo, digamos $10,000. As franquias de furacão em muitos estados são um percentual do valor segurado — 2% a 5% é o comum. Numa apólice de $5 million, 5% são $250,000 — antes do desastre sequer começar, você já perdeu um quarto de milhão. A maioria nunca fez essa conta ao comprar a apólice.
Armadilha três: seguro de interrupção de negócios — a maioria não tem. Seu armazém fica parado duas semanas, mas o aluguel e a folha de pagamento não param, e os clientes podem ir embora. A interrupção de negócios cobre o lucro perdido e os custos fixos durante a paralisação, mas as letras miúdas estabelecem um período de carência (geralmente 48–72 horas). Os detalhes decidem quanto você realmente recebe.
Vamos às contas: meu amigo de Tampa perdeu $2.3 million e recuperou menos de $900K — $1.4 million do próprio bolso. Se ele tivesse gasto $30K–$50K num plano pré-desastre — fixação de estoque, sacos de areia, lonas, sinal para gerador, um vídeo pré-desastre — teria cortado as perdas em pelo menos $600K–$800K, e a reclamação teria corrido bem. Perto da perda, o plano custa quase nada.
Meu veredito: o seguro é o piso. O plano é a alavanca. Comprar seguro não significa que você será pago — as letras miúdas decidem tudo.
Por fim, três coisas que você pode fazer amanhã. Uma: confira o mapa de riscos da FEMA e confirme quais desastres seu armazém realmente enfrenta. Duas: pegue sua apólice e leia três linhas — a enchente está coberta, a franquia de furacão é fixa ou percentual, você tem cobertura de interrupção de negócios. Três: percorra seu armazém com o celular, grave um vídeo, suba para a nuvem. Pode ser a coisa de maior ROI que você fará o ano todo.
Traduzido do inglês. Em caso de divergência, prevalece a versão em inglês.