
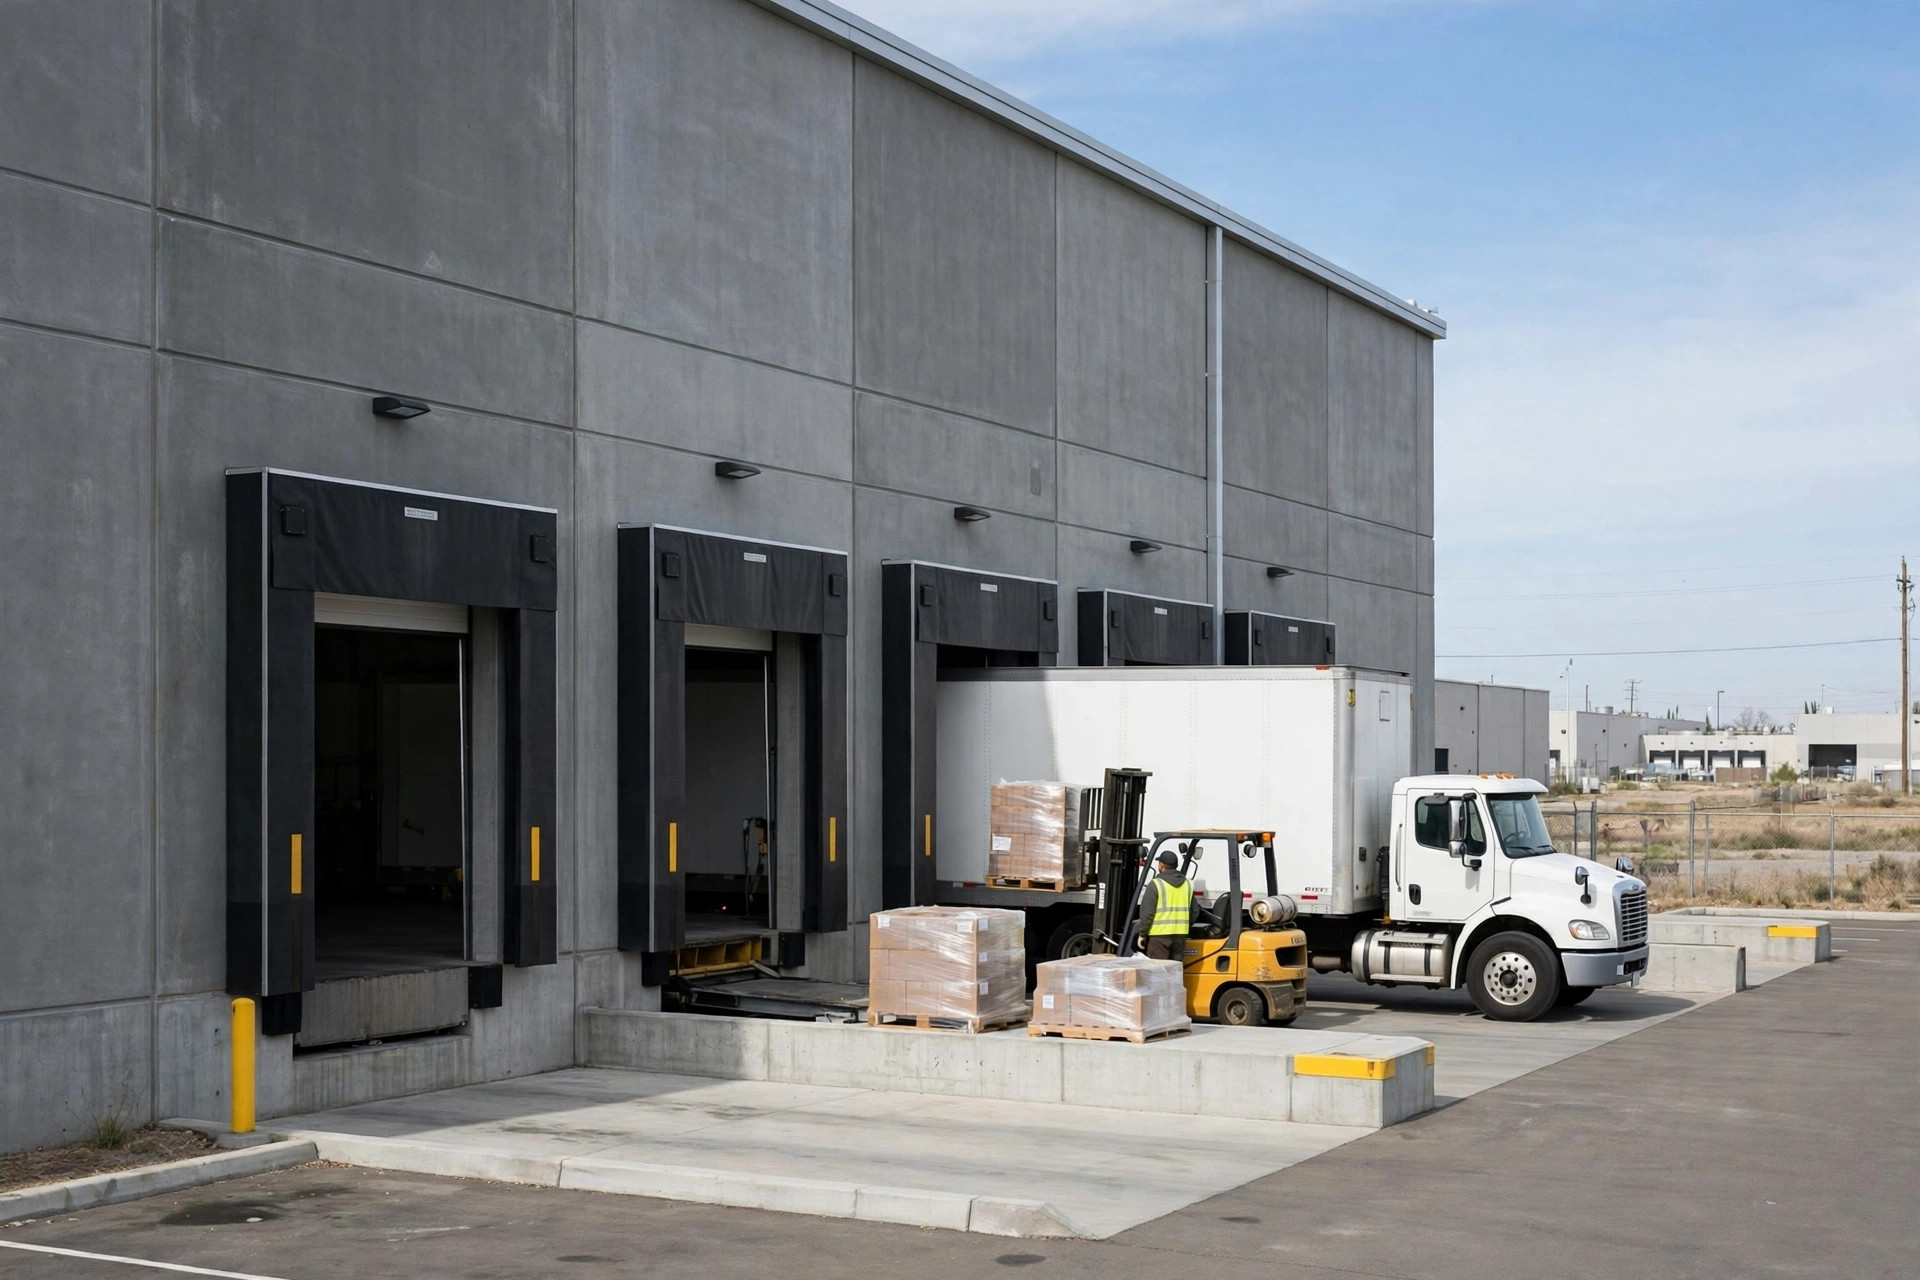
"Não se preocupe", disse o corretor do locador, deslizando a minuta do contrato pela mesa. "Todo o edifício está totalmente segurado pela nossa apólice do edifício."
Meu amigo — um locatário de armazém estreante que acabara de assinar por um espaço de 120,000 pés quadrados em Ontário — exalou aliviado. Achou que tinha acabado de economizar uma pequena fortuna em prêmios. Três anos depois, um vazamento no telhado transformou mais de 20,000 unidades de estoque de roupas em trapos. Foi aí que ele aprendeu que a apólice do locador cobria o telhado. Suas mercadorias arruinadas, seus três meses de negócio parado — nenhuma apólice tocou em nada disso.
Ouvi essa frase na mesa de negociação por vinte anos, e quase todas as vezes que a ouço, me preocupo com o locatário. O seguro do locador e o seu seguro cobrem duas coisas completamente diferentes. A lacuna entre eles é a cláusula mais negligenciada e mais cara de um contrato de locação de armazém.
O que a apólice do locador realmente cobre: só a casca
O locador mantém um seguro de propriedade comercial sobre a casca do edifício — as paredes, o telhado, a fundação, a estrutura. Se o edifício queimar ou o telhado desabar, o locador usa essa apólice para reconstruir.
Eis o que ela não cobre: seu estoque, os $300,000 que você gastou em escritórios e um mezanino, o aluguel e a folha de pagamento que você continua pagando enquanto o edifício está inutilizável, ou a reclamação de lesão de terceiros quando alguém se machuca dentro da sua operação.
E há um golpe que dói: na maioria dos contratos triple net, o prêmio do seguro do locador é repassado a você como parte das despesas operacionais. Você paga a apólice do locador todo mês — e acredita erroneamente que ela o protege. Pagar por uma cobertura que você não tem de fato. Essa é a lacuna número um.
As quatro apólices que o locatário precisa contratar
O que o locador não cobre, você cobre por conta própria. Uma pilha padrão de seguros do locatário tem quatro peças:
Seguro de propriedade do locatário. Cobre suas benfeitorias, racks, equipamentos — e o mais importante, seu estoque. Quando o fogo ou a água atingem, o dinheiro de verdade está nesses racks: milhões de dólares em mercadorias. A apólice do locador nem chega perto.
Interrupção de negócios (BI). O armazém queima, os embarques param, os clientes vão embora, a folha continua. Esta apólice cobre o lucro perdido e as despesas fixas durante a paralisação. Vi locatários demais segurarem suas mercadorias mas pularem a BI. As mercadorias foram reembolsadas. A empresa não sobreviveu.
Responsabilidade civil geral comercial (CGL). Um motorista de entrega quebra a perna no seu cais, um visitante é atingido por uma empilhadeira — a reclamação cai sobre você, a parte que realmente opera o armazém, não o locador. Contratos industriais costumam exigir $1M por ocorrência / $2M agregado. Essa é a convenção do mercado; seu contrato e os termos da apólice são o que realmente rege.
Acidentes de trabalho. Tem funcionários, contrate. Na Califórnia é obrigatório — operar sem ele não é uma estratégia de economia de custos, é uma infração.
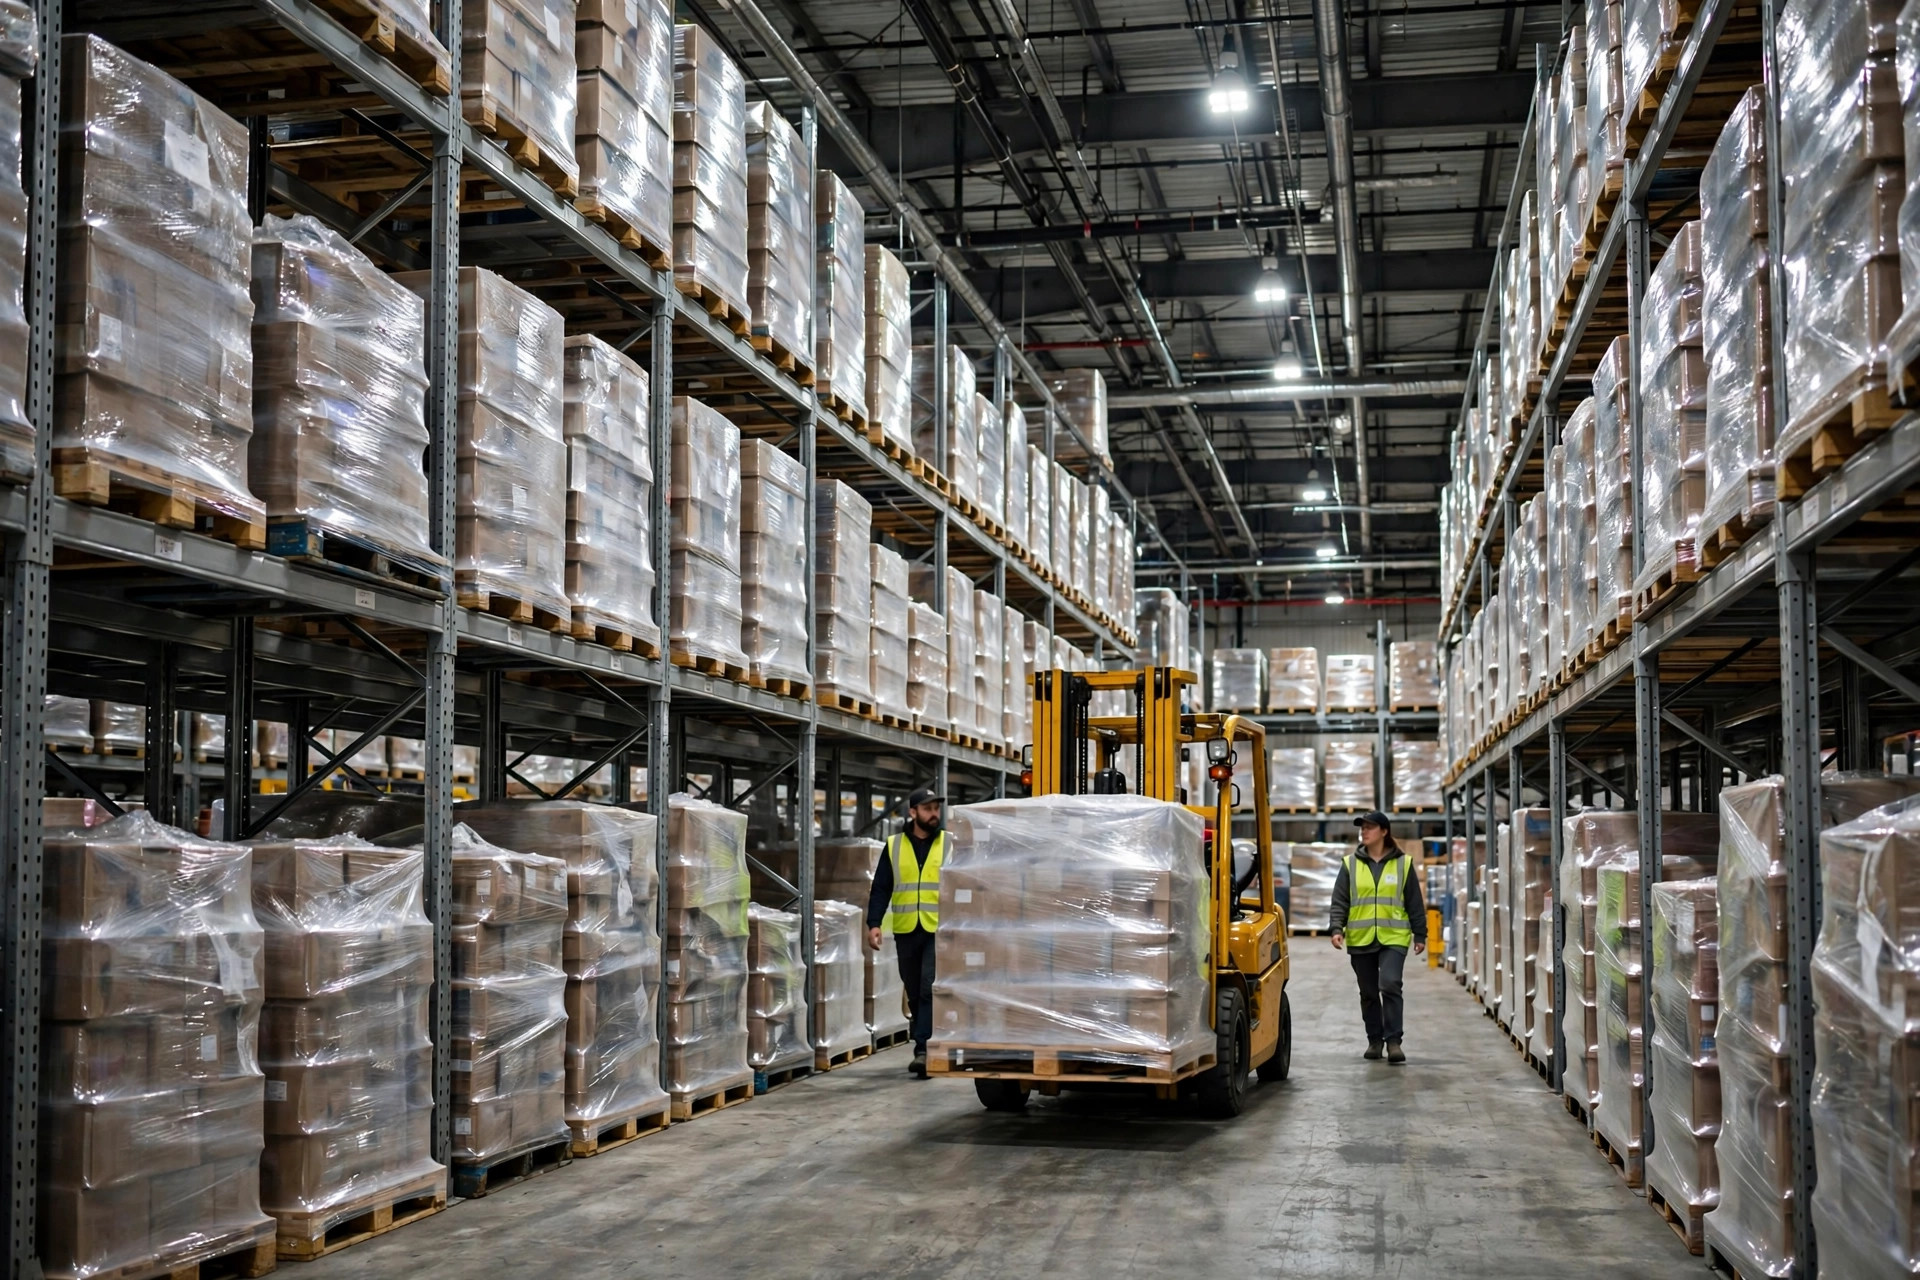
Das quatro, os locatários mais costumam pular as duas primeiras. A razão é dolorosamente humana: logo após assinar o contrato, o caixa está mais apertado. O corretor cota o prêmio, o locatário vê o número anual, e o primeiro pensamento é "mas o locador já tem seguro". As duas apólices que o salvariam numa catástrofe são exatamente as que são cortadas.
Onde as lacunas realmente estão: três armadilhas reais
Armadilha um: renúncia à sub-rogação. Esta é a linha individual mais cara de um contrato, e a maioria dos locatários a assina sem saber. Eis a mecânica: um incêndio começa por erro de um funcionário seu. A seguradora do locador paga o reparo do edifício — e depois se vira e processa você para recuperar esses custos de reparo por sub-rogação. A menos que o contrato inclua uma renúncia mútua à sub-rogação, esse processo está a caminho. Vi isso acontecer num armazém 3PL de 80,000 pés quadrados no sul da Califórnia em 2023: um incêndio na área de carregamento de empilhadeiras do locatário, a seguradora do locador pagou, depois processou o locatário. Terminou num acordo caro. Adicionar uma renúncia mútua custa essencialmente nada. Pulá-la pode ser fatal.
Armadilha dois: status de segurado adicional. Contratos rotineiramente exigem que o locatário nomeie o locador como segurado adicional na apólice de responsabilidade do locatário — assim, se alguém se machucar no seu armazém e processar os dois, o locador pode se defender sob a sua apólice. Mas quase ninguém negocia o inverso: o locatário deveria exigir ser nomeado na apólice do locador, ou no mínimo exigir um certificado de seguro e aviso por escrito de qualquer mudança material. Já vi locadores reduzirem discretamente os limites de cobertura ou aumentarem as franquias no meio do contrato. O locatário descobre no dia em que algo acontece.
Armadilha três: franquias e quem paga primeiro. A apólice do locador pode ter uma franquia de $50,000 ou até $100,000. Um vazamento no telhado causa $80,000 em danos — abaixo da franquia, então a apólice do locador paga zero, e o locador cobra de você os $80,000, citando a cláusula do contrato que torna o locatário responsável pela "manutenção de rotina". Se um vazamento conta como "defeito do edifício" ou "falha de manutenção" pode ser discutido por seis meses. Escreva no contrato: quem cobre os reparos abaixo da franquia, e a partir de que limite em dólares o seguro assume.
O checklist antes de assinar
| Risco | Apólice do locador | Apólice do locatário | O que negociar |
|---|---|---|---|
| Estrutura do edifício (telhado, paredes, fundação) | Coberta | Não coberta | Confirmar limites adequados; obter a franquia por escrito |
| Benfeitorias do locatário, mezanino, racks | Não coberta | Apólice de propriedade do locatário | Segurar pelo custo total de reposição se você reformou muito |
| Perda de estoque | Não coberta | Apólice de propriedade do locatário | Segurar pelo valor do estoque na alta temporada, não na baixa |
| Receita perdida durante o fechamento | Não coberta | Interrupção de negócios | Cobrir pelo menos 6 meses de despesas fixas |
| Reclamações de lesão de terceiros | Não diretamente | CGL | Nomear o locador como segurado adicional é padrão — aceite, mas peça reciprocidade |
| Seguradoras se processando após um sinistro | Possível | Possível | Renúncia mútua à sub-rogação no contrato |
| Locador reduzindo discretamente a cobertura | Locatário não sabe | — | Certificado de seguro + aviso por escrito de mudanças |
Três frases que o locatário deve dizer na mesa
Tudo acima é conhecimento. Estas três frases são o roteiro. Diga-as antes de assinar:
Frase um: "Adicione uma renúncia mútua à sub-rogação à cláusula de seguros." Não custa nada, e locadores raramente recusam — porque também os protege. Um locador que não aceitar deveria deixá-lo nervoso.
Frase dois: "Forneça um certificado do seguro do locador, com aviso por escrito ao locatário em até 30 dias de qualquer mudança material." Você está ajudando a pagar essa apólice pelas despesas operacionais. Você tem o direito de saber o que ela realmente cobre e se os limites encolheram.
Frase três: "Defina quem paga os reparos abaixo da franquia — o locador cobre até $X, o locatário cuida da manutenção de rotina." Negocie o número. O ponto é eliminar a zona cinzenta, porque toda disputa que já vi veio de uma zona cinzenta.
Um contrato é um compromisso de 5 a 10 anos. O aluguel é negociável, o aluguel grátis é negociável, e a cláusula de seguros é a que todos tratam como "linguagem padrão" e pulam. É também a cláusula que decide se você sobrevive no dia em que algo dá errado. Da próxima vez que alguém disser "o edifício inteiro está segurado", faça a única pergunta que importa: o edifício — ou o meu negócio?
Traduzido do inglês. Em caso de divergência, prevalece a versão em inglês.






