$600.000.
Esse era o valor da carga destruída num armazém público de Boston em 1999, quando um sistema de sprinklers — acionado por trabalhos de manutenção que o senhorio estava a fazer no edifício — despejou água pelas portas do cais de carga. O cliente exigiu que o armazém pagasse. A seguradora do armazém recusou. A razão era brutalmente simples: o acidente nada tinha a ver com qualquer negligência do armazém, e a apólice do armazém só cobria perdas causadas pela sua própria culpa.
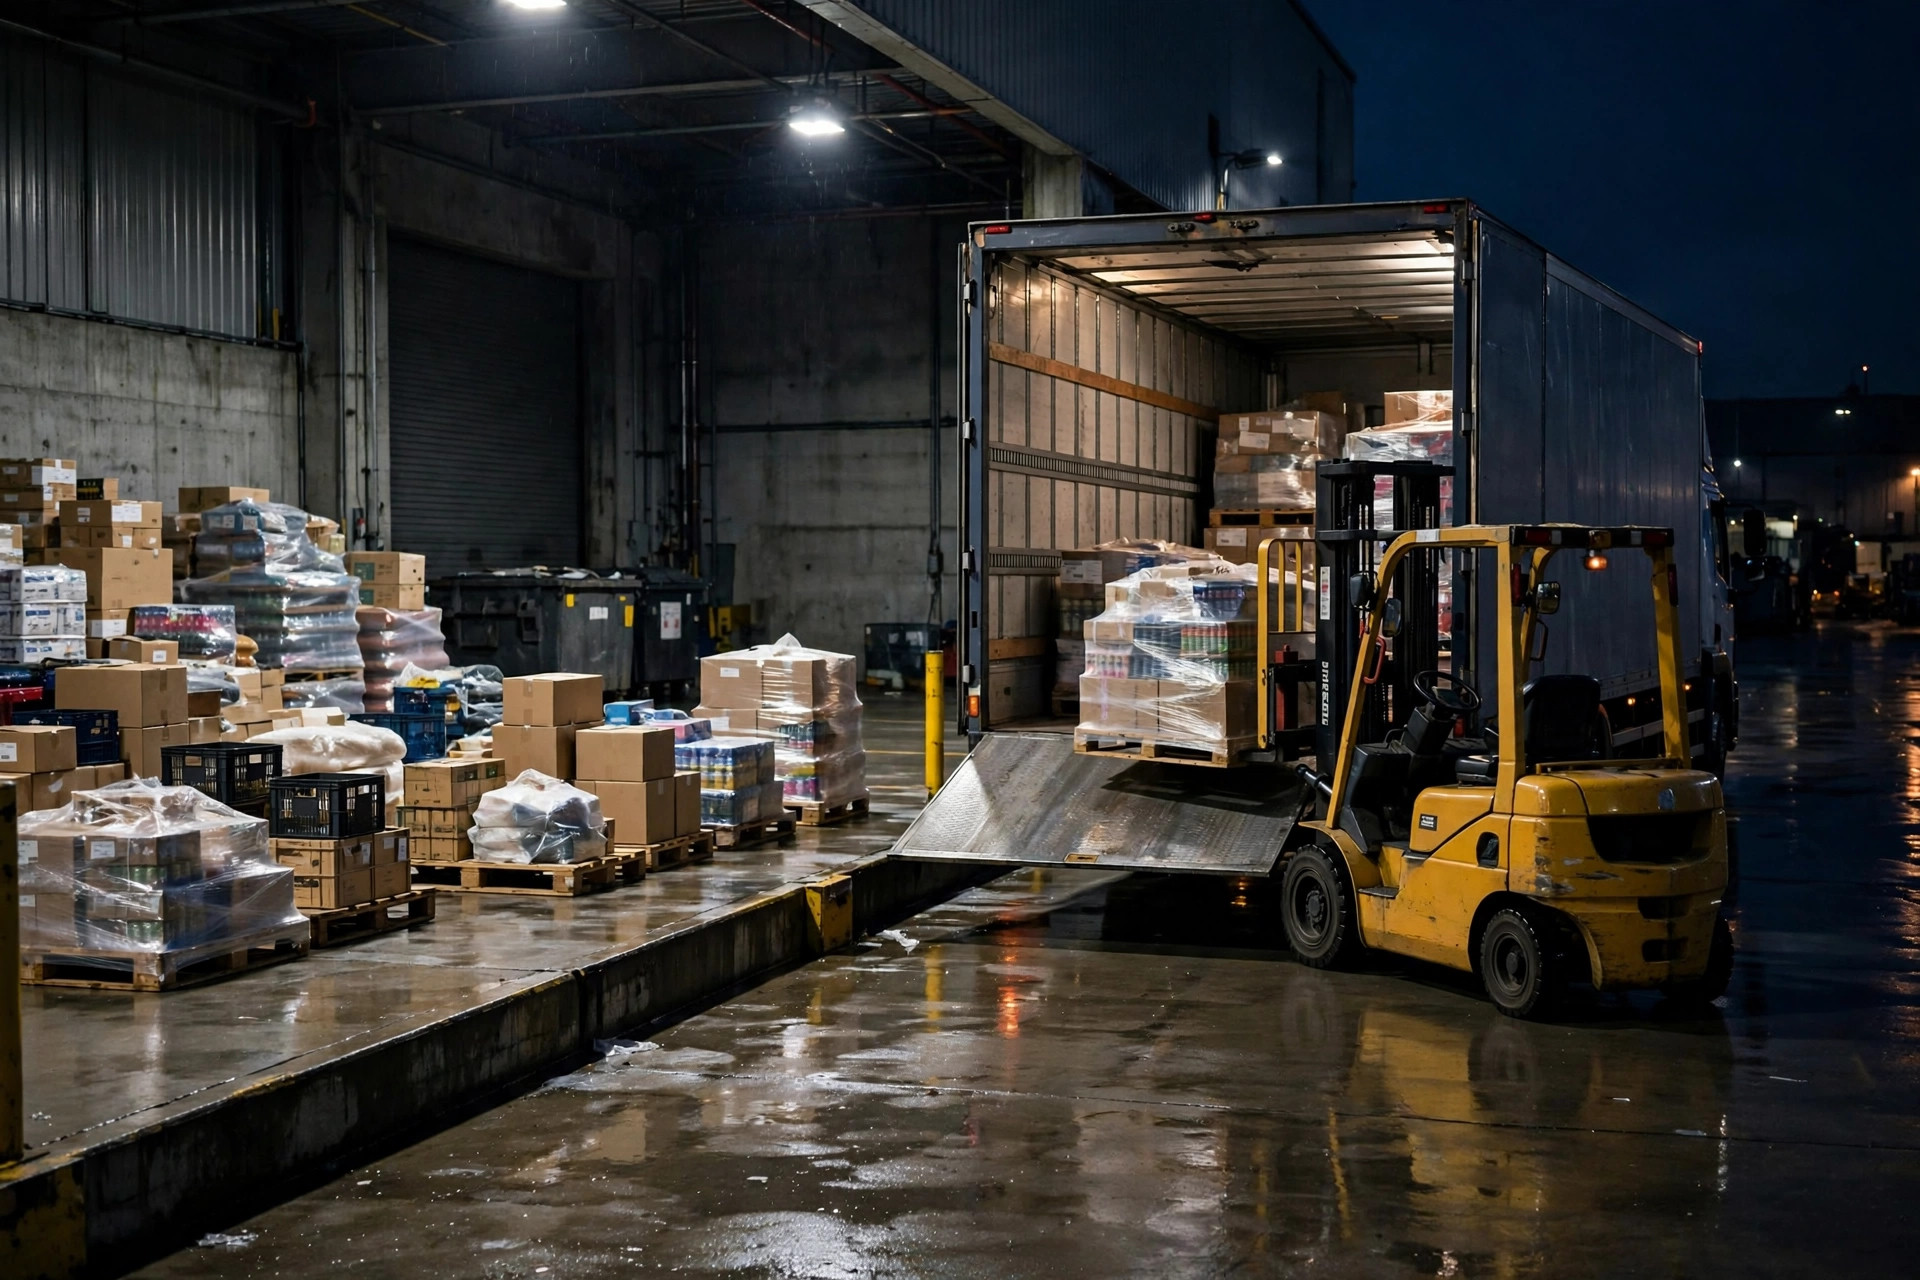
Passei 20 anos no armazenamento americano, e continuo a encontrar as sequelas desta história: carga que corre mal no cais — paletes meio descarregadas, caixas empilhadas durante a noite, a remessa que o empilhador ainda não puxou para dentro do edifício. O carregador liga à seguradora de carga, que diz «isso já não é o nosso troço». O carregador vira-se para o armazém, que diz «a nossa apólice não cobre a sua mercadoria». Ambos têm razão. Ninguém paga.
O cais de carga é uma terra de ninguém no mapa do seguro. Vamos percorrê-lo.
O seguro de carga termina nos degraus do seu cais
A maioria das pessoas pensa que o seguro de carga é «porta a porta». Tecnicamente é «de armazém a armazém» — e esse segundo armazém tem prazo de validade.
As Institute Cargo Clauses dizem-no claramente na Cláusula de Trânsito: a cobertura ativa-se quando as mercadorias saem do armazém de origem, continua durante o curso ordinário do trânsito e termina no primeiro dos três eventos — entrega no armazém final nomeado na apólice; entrega em qualquer outro armazém para armazenamento «que não no curso ordinário do trânsito»; ou 60 dias após as mercadorias serem descarregadas do navio no porto final de descarga.
Leia de novo esse segundo gatilho. A sua carga chega, metade é descarregada, algumas paletes ficam no cais durante a noite para serem arrumadas de manhã — aos olhos da seguradora, isso já não é «em trânsito». É armazenamento. A cláusula de trânsito termina. O seguro de carga bate o ponto de saída. Mesmo com redação «armazém a armazém», esse armazém significa a instalação de destino, não a plataforma do cais.
Um detalhe que a maioria não nota: o valor segurado sob estas cláusulas é tipicamente fixado em 110% do CIF, e os prémios para carga geral rondam 0,10% a 0,60% do valor segurado. Uma remessa de $15.000 a uma taxa de 0,5% custa cerca de $75 para segurar. Barato — mas só cobre a viagem. No momento em que a carga se torna inventário, o contrato vira a página.
Portanto «o seguro de carga cobre tudo» é uma ilusão. O seu ponto final está precisamente onde a descarga termina e o armazenamento começa. Essas paletes da noite no cais estão exatamente nessa linha.
A apólice do armazém não segura a sua mercadoria
Aqui está a outra metade da brecha. Muitos carregadores presumem que se as mercadorias estão num armazém, o seguro do armazém as cobre. Não cobre.
O seguro de responsabilidade legal do armazém cobre perdas causadas pela própria negligência do armazém — e mais nada. O empreiteiro do senhorio dispara os sprinklers, o armazém não fez nada de errado, sem cobertura. Um empilhador esmaga a sua palete por descuido, o armazém tem culpa, a cobertura responde. Mas mesmo assim, só paga a perda direta.
Os danos consequenciais ficam de fora, sempre: a janela de entrega perdida, a penalização do seu cliente a jusante, o frete aéreo de emergência para repor, a oportunidade de mercado perdida. Um 3PL americano diz isso em linguagem simples no seu próprio site: a responsabilidade legal do armazém não cobre produtos em armazenamento; só responde quando o 3PL é considerado negligente no manuseio ou armazenamento.
Depois há a Secção 11 das Standard Contract Terms and Conditions for Merchandise Warehousemen, que quase todos os 3PL americanos usam. Diz, em essência: o depositário não segura mercadorias armazenadas contra perda ou dano, seja qual for a causa; os danos do depositante estão limitados ao valor declarado escrito no contrato, que pode ser aumentado por pedido escrito mediante encargo mensal adicional. Por outras palavras, o teto de indemnização é um número que você preencheu ao assinar. Deixe-o em branco e fica com o limite baixo padrão do armazém.
Os carregadores carregam dois mal-entendidos. Um: que o seguro do armazém protege a sua mercadoria — não, essa é a apólice de negligência do armazém, não a sua apólice de propriedade. Dois: que «o armazém é responsável pelas mercadorias» no contrato significa reembolso total — não, significa reembolso até ao valor que você declarou ao assinar.
O turno da noite no cais são as 24 horas mais arriscadas do ano
Junte as duas metades e a brecha abre-se: o seguro de carga termina no momento em que a carga se torna «armazenamento»; a apólice de responsabilidade do armazém só dispara quando o armazém foi negligente. Assim, uma remessa empilhada uma noite no cais vive num duplo vazio — a seguradora de carga diz «você já não está em trânsito», e a seguradora do armazém diz «não está dentro do edifício; é problema da sua própria apólice de propriedade».
E o cais é exatamente onde os acidentes se concentram. Metade do reboque descarregado, o motorista vai-se embora, as paletes ficam fora a noite toda; de manhã falta uma caixa, ou a chuva entrou, ou um empilhador raspou um canto ao fazer marcha-atrás. Agora o carregador, o armazém e o transportador começam a apontar dedos: o transportador diz «transferência completa»; o armazém diz «não recebido em inventário, não é nosso»; ambas as seguradoras declinam.
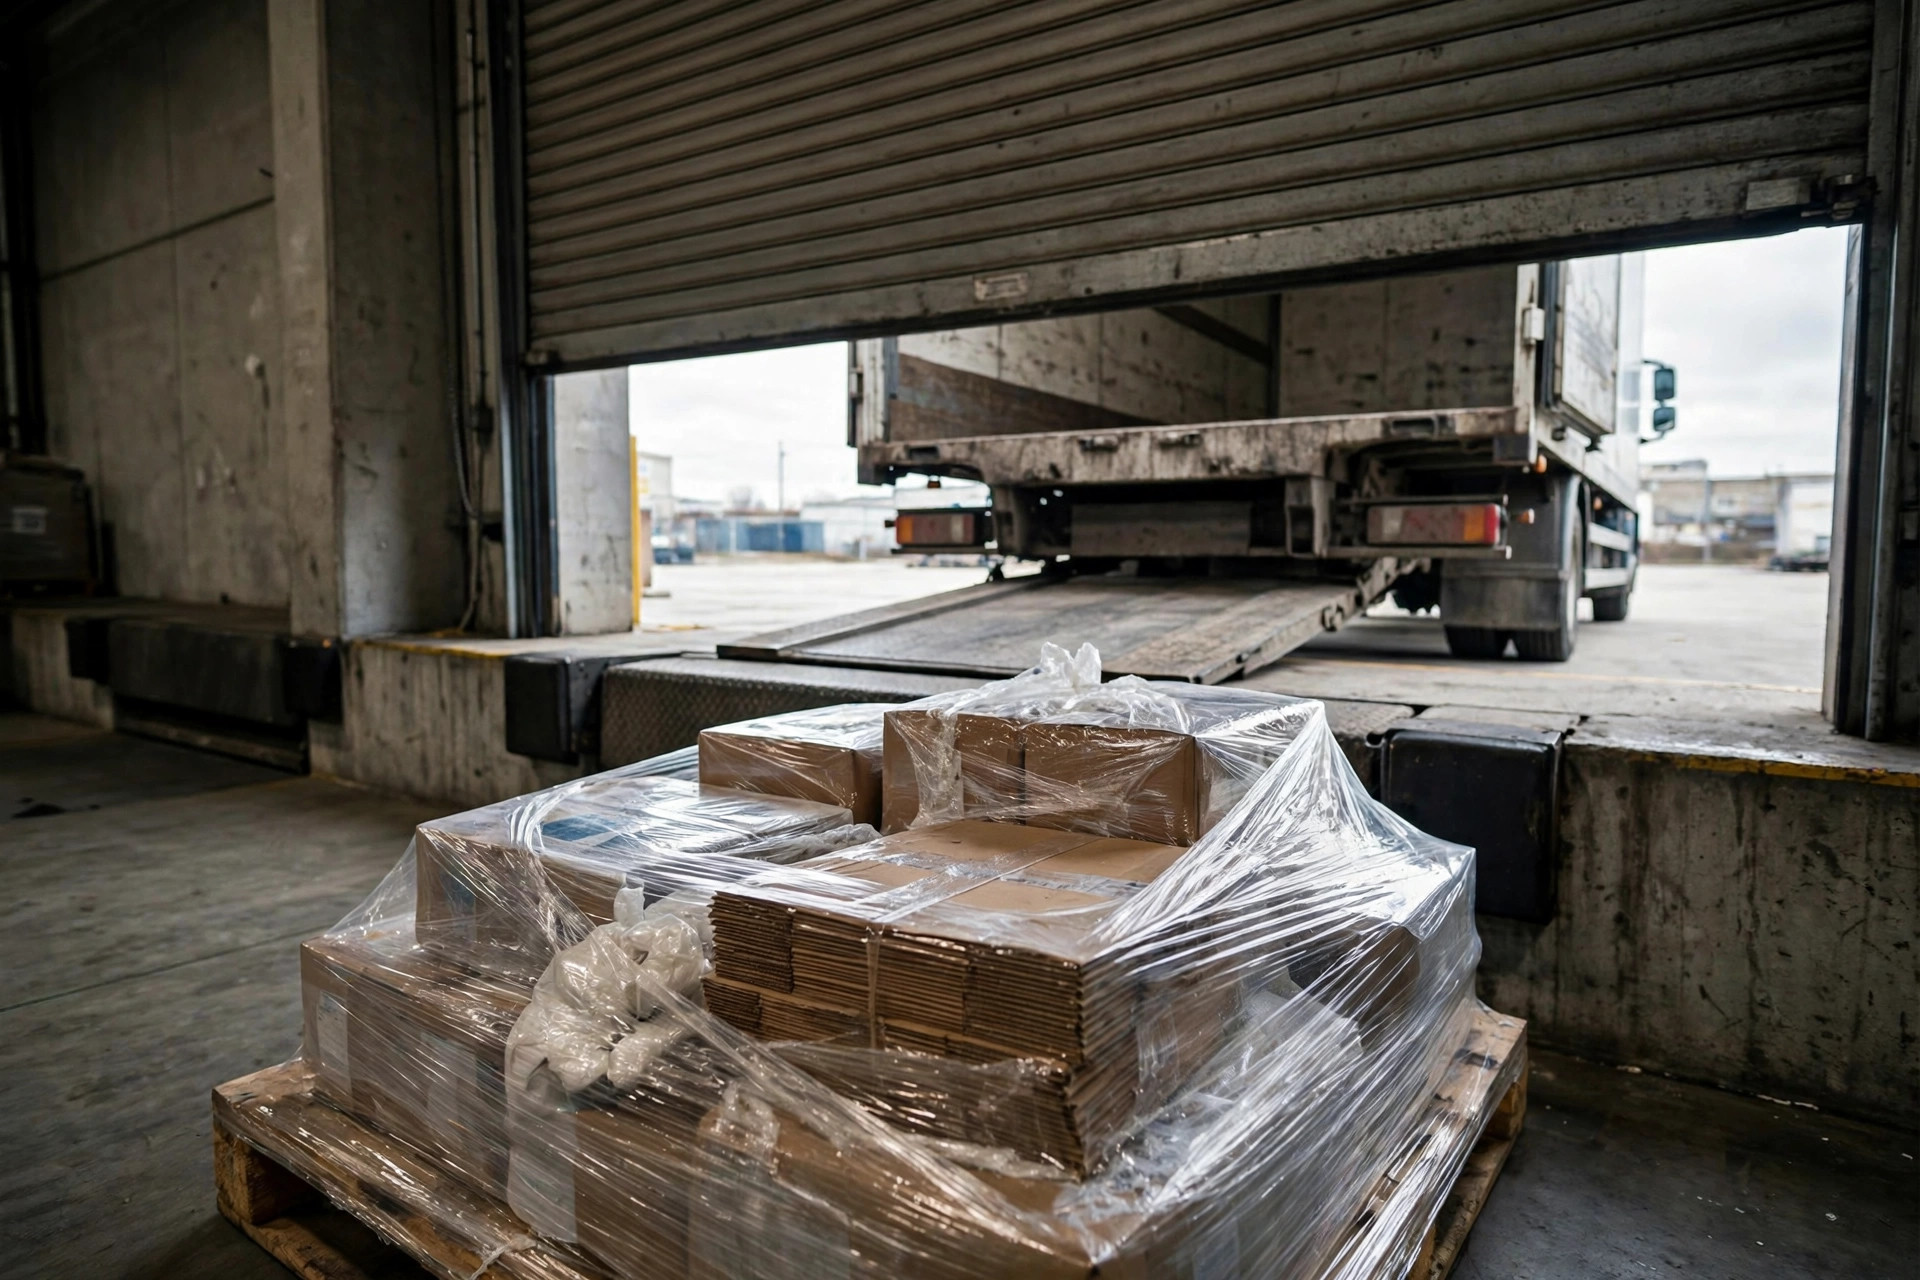
Já vi estas disputas arrastarem-se durante meses. Ganhe ou perca, um carregador de médio porte queima honorários de advogados e tempo de calendário que não pode pagar. E alguns carregadores nunca contrataram cobertura de propriedade para a mercadoria — «estão num armazém, certo?»
Há um equilíbrio que vale a pena dizer em voz alta. Prémio, limite de cobertura e franquia estão numa gangorra: baixe o seu prémio com uma franquia alta e você auto-segura as pequenas; quer as pequenas cobertas e o prémio sobe. Um prémio de $75 numa remessa de $15.000 parece uma pechincha até você perceber que a franquia de $1.000 significa que duas caixas danificadas pela chuva no valor de $800 lhe dão exatamente zero. Os números todos somam, e a cobertura é decorativa. Seguro não é ter uma apólice; é ter uma que pague quando importa.
Duas listas de verificação para fechar a brecha
Chega de teoria. Duas listas de verificação — uma para operadores, outra que serve também como revisão do carregador — que você pode usar esta noite.
Lista um: responsabilidade na transferência do cais
- Defina o ponto de transferência por escrito: é «recibo assinado mais entrada no sistema», ou «carga no cais»? Ponha no contrato, não na memória de alguém.
- Regras de empilhamento noturno: o empilhamento no cais é sequer permitido? Horas máximas? Quem tranca, quem olha as câmaras?
- Carga de alto valor, com temperatura controlada e perigosa tem a sua própria regra: nada de empilhamento noturno no cais, direto para o slot designado.
- Partida do motorista: uma vez que o motorista descarrega e vai-se embora, de quem está o relógio a correr? Escreva.
- Janela de exceção: o dano ou a falta deve ser reportado e fotografado em quantas horas? Depois disso, considera-se limpo.
Lista dois: as cláusulas que realmente importam nas suas apólices
- Apólice de carga: tem um endosso de armazenamento/empilhamento no cais? A cláusula padrão de trânsito termina quando o armazenamento começa — se quer o cais coberto, isso é um endosso separado, e os termos exatos dependem da sua apólice e da redação vigente da sua seguradora.
- Limites e franquia da responsabilidade legal do armazém: o limite cobre o inventário do seu maior cliente?
- O valor declarado na Secção 11 do seu contrato de armazenagem: que número está registado? Foi atualizado à medida que os valores de inventário cresceram?
- Exclusões de perdas consequenciais: saiba de cor que penalizações, multas e frete aéreo de reposição de emergência não estão cobertos — gerencie você esse risco.
- A própria apólice de propriedade do carregador: a apólice de propriedade de quem cobre as mercadorias enquanto elas estão no edifício? Muitos carregadores pensam que o armazém a tem. Muitas vezes ninguém a tem.
Uma coisa que você pode fazer amanhã: esta noite, pegue a sua apólice de carga e o seu contrato de armazenagem, encontre as páginas intituladas «termination of coverage» e «exclusions», e circule três palavras — «storage», «negligence» e «consequential loss». Se o exercício mostrar que a carga da noite no cais não está coberta por ninguém, ligue para o seu corretor de manhã. Um endosso custa muito menos do que uma briga por cobertura. E quando a leitura legal ficar turva, não adivinhe — fale com o seu corretor de seguros ou o seu advogado.
A brecha sempre esteve lá. A única pergunta é se você a vê antes que ela lhe custe.
Traduzido do inglês. Em caso de divergência, prevalece a versão em inglês.