Se o payback for vago, a proposta morre
"Em quanto tempo isso se paga?" — a pergunta inevitável em toda reunião de aprovação de automação, e a mais fácil de tropeçar. Responda "uns dois anos", peçam "mostre-me os números", gagueje — e o projeto está tão morto quanto pode estar.
O período de payback em si é simples: investimento total dividido pelo benefício líquido anual. O diabo está nos itens: omita as obras civis e as perdas por paradas nos custos, conte como "eliminados" os trabalhadores "realocados" nos benefícios, e seu payback parecerá duas vezes mais cor-de-rosa que a realidade — e os estouros e atrasos incendiarão a confiança do chefe. Este artigo lhe dá um modelo de ROI pronto para usar: itens de custo, itens de benefício, fórmulas e análise de sensibilidade, passo a passo até um número de payback que sobrevive à inquisição.
1. Itens de custo: sete checagens que você não pode perder
O investimento total tem sete itens. Os iniciantes quase sempre perdem os três últimos:
| # | Item de custo | O que cobre | O que costuma passar batido |
|---|---|---|---|
| 1 | Hardware de equipamentos | Robôs, transportadores, estruturas | — |
| 2 | Software | Módulos WMS, sistemas de despacho, licenças | Licenças recorrentes |
| 3 | Serviços de implantação | Instalação, comissionamento, integração WMS, treinamento | Homens-dia de integração |
| 4 | Obras civis | Carga de piso, reforço elétrico, rede, proteção contra incêndio | O reforço elétrico custa mais |
| 5 | Perdas por paradas | Capacidade perdida durante a implantação | Dobra se for na temporada de pico |
| 6 | Peças de reposição | Primeiro lote de peças, estoque de segurança | — |
| 7 | Operação do primeiro ano | Contrato de manutenção, energia, consumíveis | A energia costuma ser esquecida |
Regra prática: total real ≈ preço cotado × 1,2. A cotação cobre os itens 1–3; os quatro restantes costumam somar 15–25%. Coloque uma linha de "contingência (10%)" no modelo — os chefes a acham tranquilizadora, não alarmante.
2. Itens de benefício: quatro tipos de benefício, sem dupla contagem
Os benefícios anuais vêm em quatro tipos. Não conte duas vezes:
- Economia de mão de obra: headcount eliminado × custo anual total por empregado. Chave: conte só os cargos realmente eliminados — realocações para outros departamentos estão "liberadas", não "economizadas"; só conta o atrito não reposto. Modele de forma conservadora em 70% do headcount substituível.
- Redução de erros: melhoria da taxa de erros × volume anual × custo por erro. Custo por erro = frete de devolução + reenvio + custo de serviço + rateio de churn.
- Ampliação de capacidade/receita: nova capacidade da automação × margem bruta por unidade. Só conta se a capacidade virar pedidos de verdade — capacidade ociosa não é benefício.
- Outros: economia de espaço (menos área locada), redução de energia (câmaras frigoríficas), menos lesões, valor de compliance.
Benefício líquido anual = soma dos quatro − custo operacional anual (manutenção + energia + consumíveis + licenças de software).
3. Fórmulas-chave: payback, ROI, VPL
| Métrica | Fórmula | Leitura |
|---|---|---|
| Período de payback | Investimento total / benefício líquido anual | Anos até o ponto de equilíbrio |
| ROI | Benefício líquido anual / investimento total × 100% | Retorno anualizado em % |
| VPL | Benefícios descontados de N anos − investimento | > 0 significa viável; para grandes projetos |
| TIR | Taxa de desconto onde VPL = 0 | Viável se acima do custo de capital |
Projetos pequenos e médios só precisam das duas primeiras. Exemplo: $444K investidos, $278K de benefício líquido anual → payback em 1,6 anos, ROI de 62,5%. Para projetos acima de dez milhões, adicione o VPL com o custo de capital da empresa (tipicamente 8–12%) como taxa de desconto.
4. Desenho do modelo: pronto para usar
Transforme os itens de custo e benefício acima numa planilha — esse é o seu modelo de ROI:
Aba 1: Investimento
- Coluna A: os sete itens de custo (equipamentos, software, implantação, obras civis, perdas por paradas, reposição, operação do primeiro ano, contingência de 10%)
- Coluna B: valores; Coluna C: base/notas; o total no final = investimento total
Aba 2: Benefícios
- Economia de mão de obra: headcount eliminado × custo anual × 70% (fator conservador)
- Redução de erros: melhoria da taxa de erros × volume anual × custo por erro
- Ampliação de capacidade: nova capacidade × margem por unidade (precisa do aval de vendas)
- Outros: espaço/energia/segurança
- Menos: custo operacional anual → benefício líquido anual
Aba 3: Resultados
- Payback, ROI, VPL calculados automaticamente
- Tabela de sensibilidade (próxima seção)
Disciplina do modelo: cada número leva uma coluna de "base" — headcount do RH, taxas de erro do WMS, custos unitários do financeiro. Números sem base são despedaçados na reunião.
5. Análise de sensibilidade: respondendo ao "e se" do chefe
O chefe vai perguntar: "E se não conseguirmos economizar tanta gente?" "E se o equipamento atrasar?" A análise de sensibilidade prepara as respostas de antemão:
| Cenário | Benefício líquido anual | Payback |
|---|---|---|
| Base | $278K | 1,6 anos |
| Pessimista (benefícios −30%) | $195K | 2,3 anos |
| Otimista (benefícios +20%) | $333K | 1,3 anos |
| Estouro de investimento +20% | $278K sobre $533K | 1,9 anos |
Diga a conclusão-chave em voz alta: "Mesmo no cenário pessimista — benefícios em 70% — o payback é de 2,3 anos, ainda dentro da linha de 3 anos." Essa frase vale mais que qualquer especificação do equipamento.
Estudo de caso: cálculo de ROI de um projeto AGV
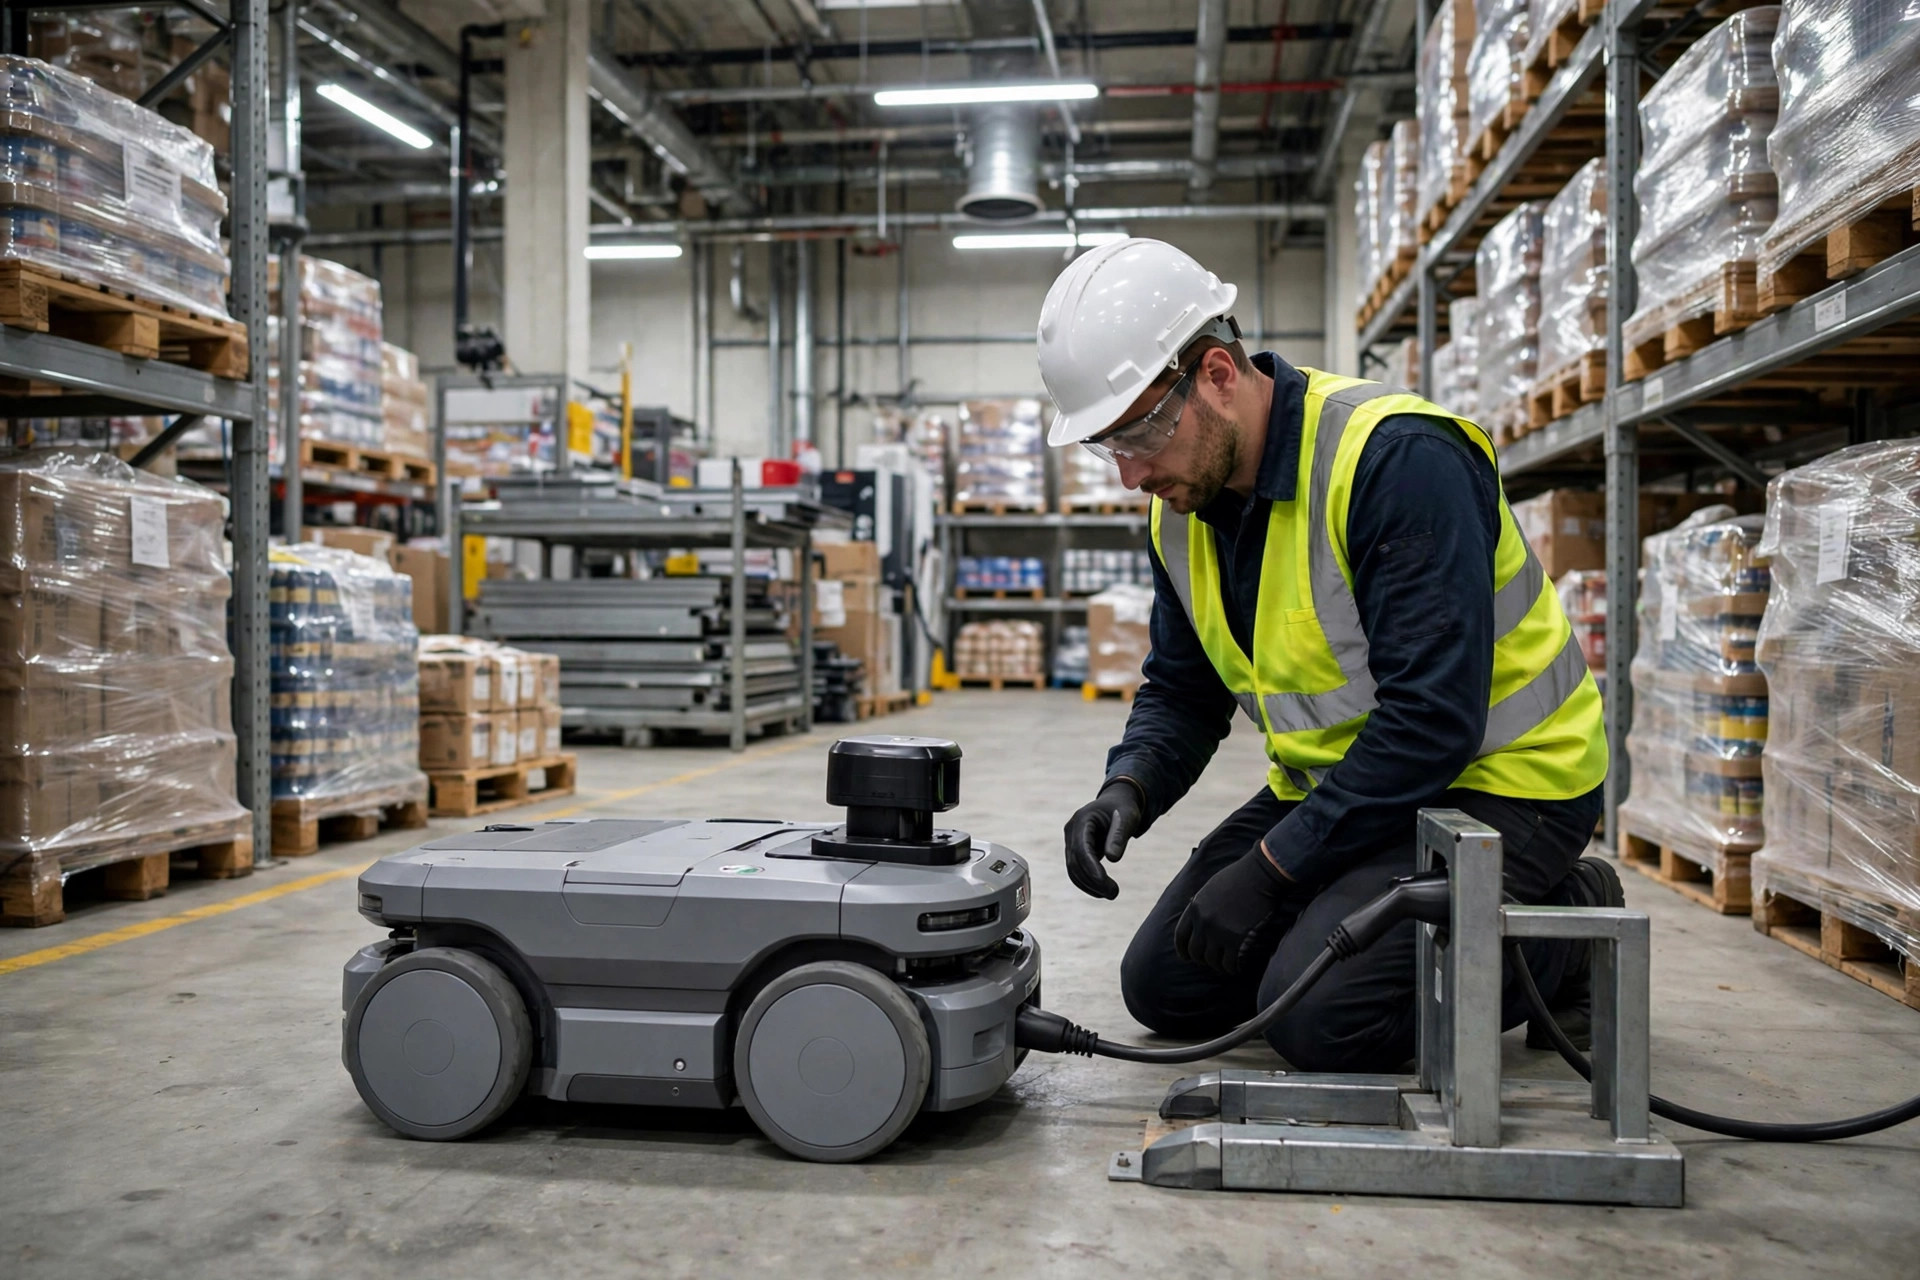
Contexto: um armazém fabril 3C movimentando materiais para a produção — 8 AGVs substituindo 12 operadores de empilhadeira.
Investimento: hardware AGV $389K + sistema de despacho $35K + implantação $21K + reforma de piso/rede $25K + manutenção do primeiro ano $17K + contingência de 10% = $535K.
Benefícios anuais: mão de obra 12 × $21K × 70% = $175K; redução de lesões/paradas $35K; combustível/manutenção de empilhadeiras $42K; total $252K. Menos $49K de operação anual → benefício líquido anual $203K.
Resultado: payback = 535 / 203 ≈ 2,6 anos, ROI de 38%. Sensibilidade: pessimista (benefícios −30%) → 3,8 anos, ligeiramente acima da linha de 3 anos — declarado honestamente no relatório, junto de um plano de redução de riscos em duas fases. Aprovado.
Armadilhas
- Contar realocações como cortes: a inflação mais comum. Cargos economizados devem significar "cargos eliminados, jamais repostos" — transferências internas são rearranjo, não economia.
- Omitir o custo operacional anual: contratos de manutenção, energia, consumíveis, licenças de software — dezenas de milhares por ano, poucos ou muitos. Pule-os e o payback é ficção.
- Modelar sobre a capacidade de pico: 365 dias a pleno vapor é fantasia; 70% de utilização é realista. Use a utilização histórica; picos de temporada de pico são só referência.
- Ignorar o custo de capital: em projetos acima de dez milhões, pular o VPL é negligência. O custo de endividamento da empresa (8–12%) é a taxa de corte — uma TIR abaixo disso significa que o projeto dá prejuízo.
Lição final
O modelo de ROI são três abas: investimento (sete itens + contingência de 10%), benefícios (quatro tipos − operação anual), resultados (payback + ROI + sensibilidade). Documente a base de cada número, desconte os benefícios em 20%, infle o investimento em 20% e mantenha o payback pessimista dentro de 3 anos — um payback calculado assim é difícil de furar para qualquer chefe. Modelos são estáticos; o rigor é o que os faz funcionar: quanto mais conservadoras as contas, mais tranquilo o projeto.
Traduzido do inglês. Em caso de divergência, prevalece a versão em inglês.