結論から言おう。トランシップメントの常套手段は2026年に死にかけている。しかも盛大に死にかけている。
今年7月、米国税関・国境警備局(CBP)は、EAPA(Enforce and Protect Act:執行・保護法)に基づき、単年で10億ドル超の回避された関税を摘発したと発表した。同プログラムの10年の歴史で初の快挙であり、年平均の300%を上回る水準だ。同発表では2026年に発出された14件の決定通知(notice of determination)も列挙され、対象は太陽電池、パイプ、木製家具、牽引式ローングルーマー、キサンタンガム、金属製ロッカーに及んだ。CBPの捜査官はメキシコ、タイ、インド、ニュージーランド、英国へ飛び、工場の現場を歩いた。
翻訳するとこうだ。CBPが執行を始めたのは今年ではない。今年始めたのは、誰も無視できない規模での執行だ。
彼らが実際にどう摘発するか
私は倉庫の現場から20年間このゲームを見てきた。執行ツールキットは4層からなり、どれも鋭さを増している。
第1はデータだ。輸入申告、船荷証券、原産地証明書、商業送り状はすべてCBPのターゲティングシステムに取り込まれる。自動フォークリフトの生産実績のない国が突然大量にロングビーチへ出荷し始めれば、システムがフラグを立てる。そして輸入業者が過小評価しがちなのが次だ。CBPは生産記録——電力消費量、従業員数、原材料の仕入れ——の提出を求めることができる。本物の工場と貼り替え倉庫では、書類上の姿がまるで違う。
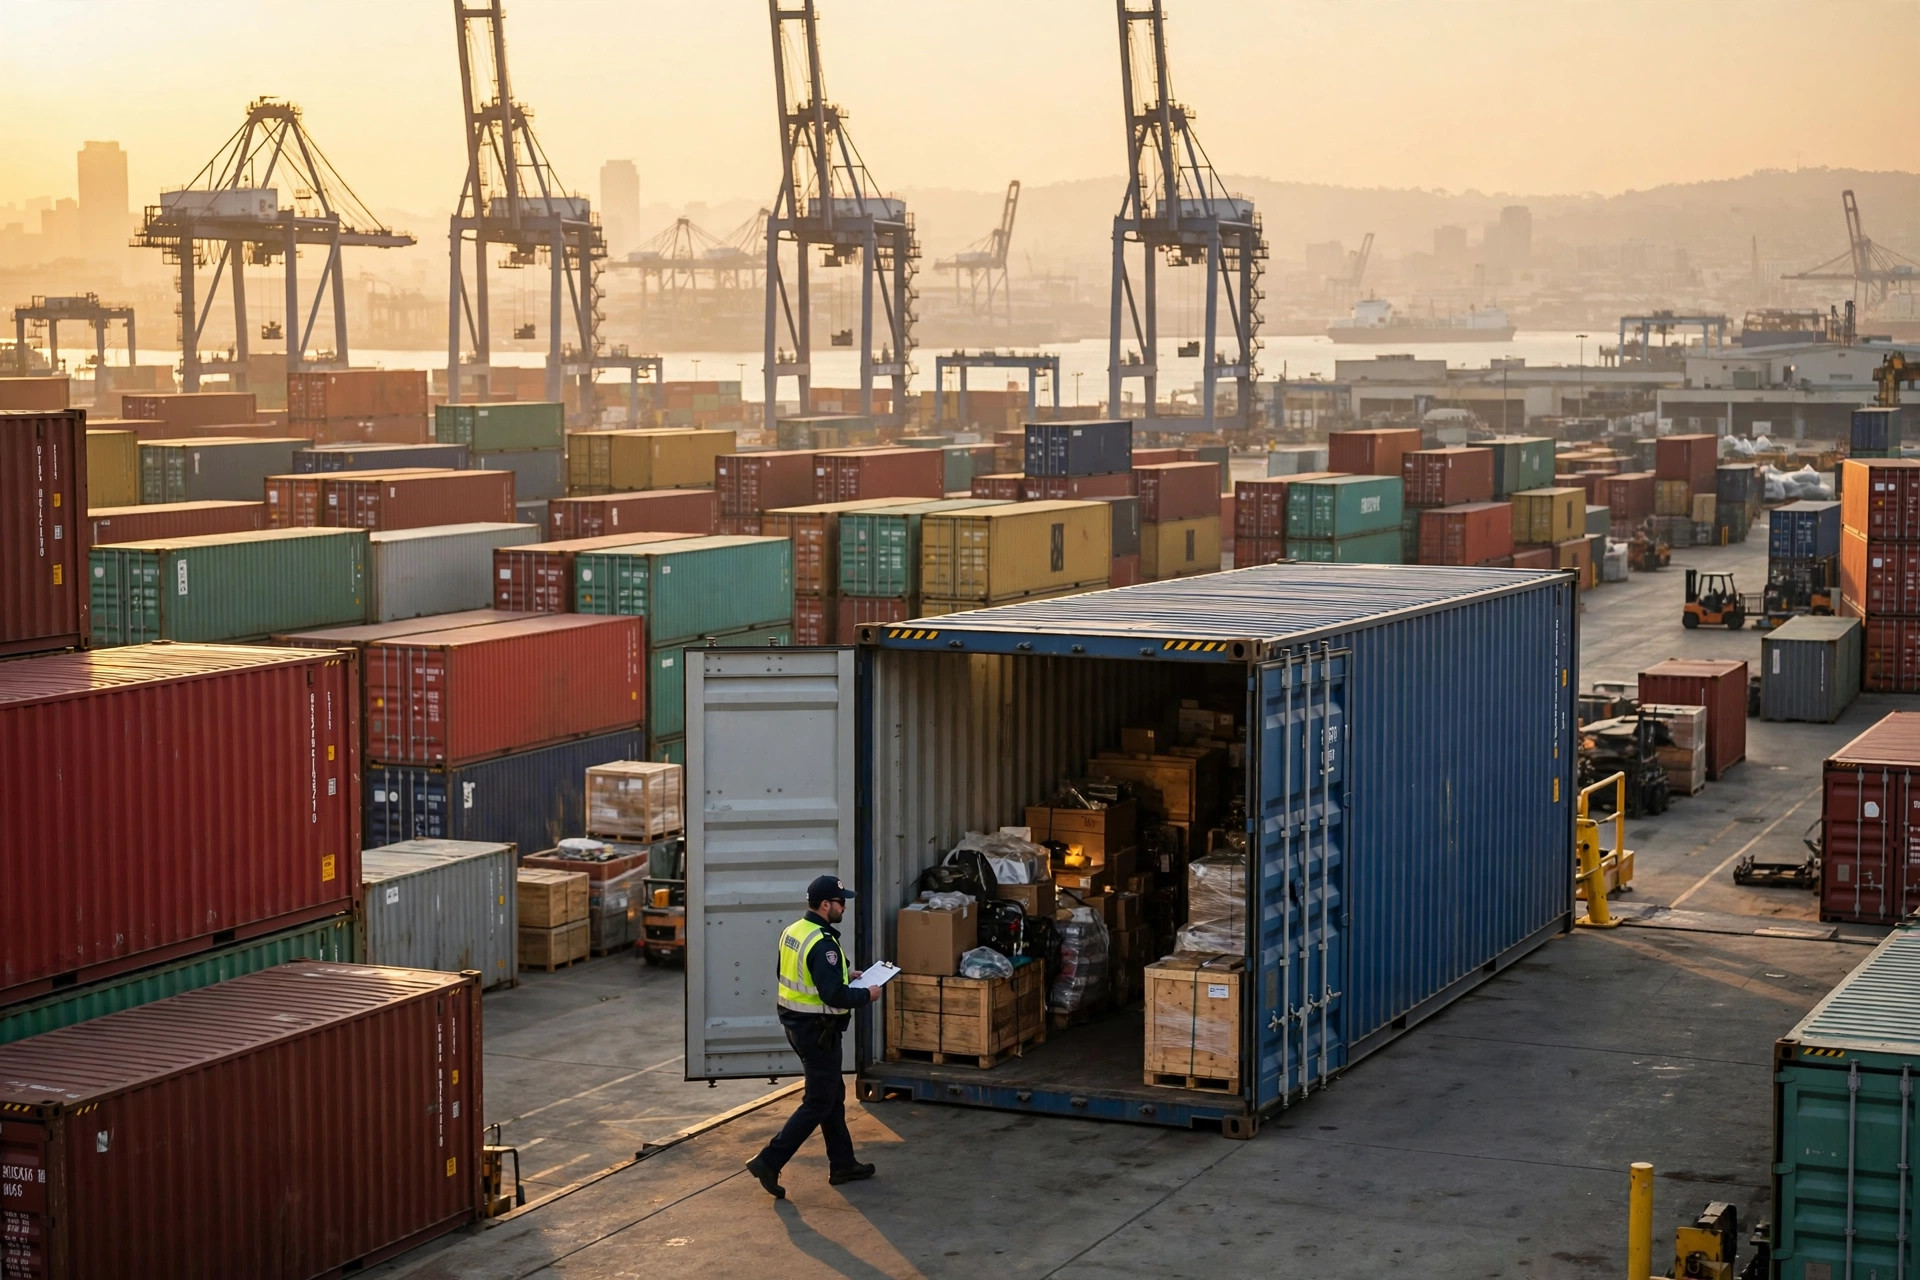
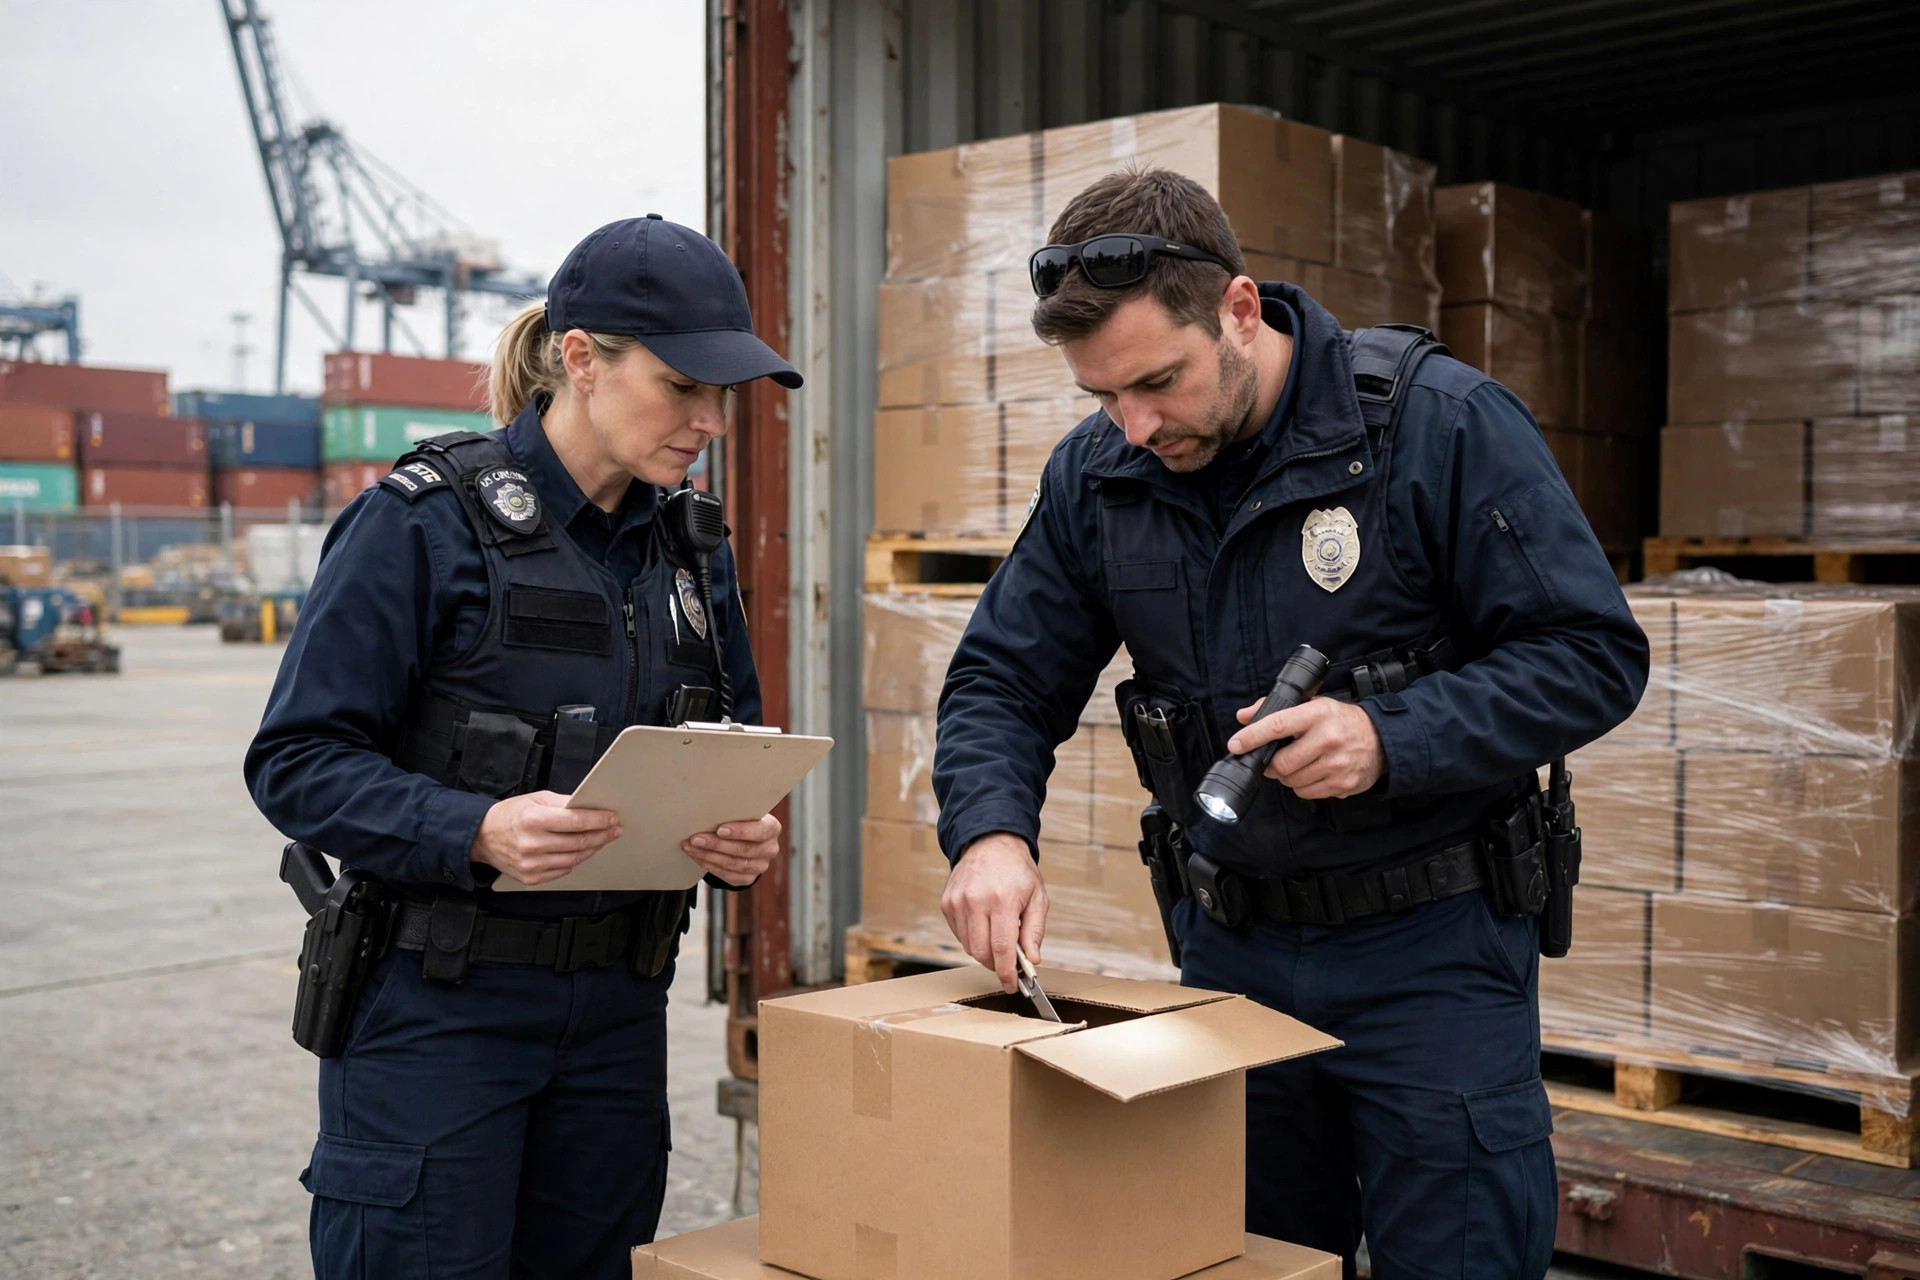
第2は現物検査だ。ロサンゼルスやロングビーチなどの港では、毎日コンテナが抜き取られ、X線検査とデバンニング(荷下ろし検査)が行われる。職員は中をちらっと見るだけではない。表示、包装、製品仕様を申告内容と照合する。タイ原産と申告された貨物のモーター銘板に、元のメーカーの漢字が残っていたために申告が崩れた現場を私は見たことがある。以前のEAPA申立て(allegation)も同じ筋書きで、中国原産のキサンタンガムがトルコ経由でトルコ産と申告されていた。
第3は海外現地調査——トランシップメント業者が夜も眠れなくなるやつだ。EAPAはCBPに、申告された原産国の調査官を派遣し、実際の生産施設を査察する権限を与える。2026年だけでも、そうした調査はメキシコ、タイ、インド、ニュージーランド、英国をカバーした。箱とラベルを付け替えるだけの建物は、現場踏査には耐えられない。
第4は人だ。EAPAでは、米国の競合他社を含むあらゆる利害関係者が回避の申立てを行えるし、ハードルは高くない。資料が回避の発生を合理的に示唆していれば足りる。そこに内部告発者が加わる。2026年9月、あるLEDメーカーは、内部関係者の通報で明るみに出たトランシップメント疑惑の和解金として515万ドルを支払った。フォワーダー、通関業者、元従業員——誰もが情報源になり得る。
摘発された後に何が起こるか
EAPAの時計は法定のものであり、CBPが引き延ばすことも、あなたが引き延ばすこともできない。申立てが届けば、CBPは15営業日以内に調査開始の可否を決定しなければならない。調査開始から90日以内に、合理的な疑いがあれば暫定措置が発動する——清算(liquidation)の停止、単回エントリー債券、現金預託だ。最終決定は300暦日以内に出されなければならず、極めて複雑な事案では60日延長できる。厄介な点を挙げておく。暫定措置の段階では公表されない。あなたがまだ何も知らない間に、事件はすでに動き出している。
次に来るのが罰則で、ここから計算が残酷になる。19 U.S.C. 1592の下で、CBPは違反を3段階に分類し、上限は19 CFR 162.73に定められている。詐欺(fraud)の上限は貨物の国内価格(domestic value)——回避した関税額ではなく、貨物全体の価格だ。重過失(gross negligence)の上限は、国内価格と逸失関税の4倍のいずれか低い方。過失(negligence)の上限は、国内価格と逸失関税の2倍のいずれか低い方だ。
50万ドル相当のAGV1コンテナ、回避関税20万ドルで計算してみよう。詐欺の認定なら罰則の上限は50万ドル——しかも関税は別途支払う。これがこのスキームの本当の代償だ。節約できるのはその一部なのに、貨物全体を賭けている。
2026年が過去最悪なのには2つの理由がある。第1に、貿易詐欺タスクフォース(Trade Fraud Task Force)の存在だ。2025年8月29日に司法省(DOJ)と国土安全保障省(DHS)が共同で立ち上げ、民事と刑事の執行を並行して進め、発足1周年を前に回収・罰金・没収の総額が10億ドルを突破した。2026年4月には、DOJが刑事関税詐欺専門のグローバル貿易・通商執行課(Global Trade and Commerce Enforcement Section)を新設した。あなたの事件ファイルは、CBP職員の机ではなく刑事検察官の机に載るかもしれない。2026年の和解実績がそれを裏付ける。中国製自動車部品の誤分類で米企業1社に5,300万ドル、石英製品を大理石と申告した別の企業に1,240万ドル。照準に入っているのは原産地だけではない——分類と品目記述もだ。
第2に、非協力は仕組み上裏目に出る。EAPAは当事者にCBPの質問票への回答を義務付ける。拒めば、CBPは不利な推認(adverse inference)を行い、事実をあなたに不利に認定できる。書類を出せばスキームが露見するかもしれないし、出さなければ自動的に負ける。仕組まれた選択肢であり、だからこそ唯一の勝ち筋は「プレイしないこと」だ。
逃げ道は1つだけあり、期限付きだ。事前開示(prior disclosure)である。CBPが正式調査を開始する前に自ら名乗り出て、支払うべきものを支払えば、罰則は激減する——詐欺は逸失関税の1倍、過失と重過失は利息のみになる。問題を自分で見つけて放置するのが、メニューで最も高くつく選択肢だ。
合法的に関税を下げる方法
私の立場を明確にしておく。私は回避の手口は教えない。だが関税は現実の金であり、負担を合法的に下げる方法はある。
まずHTS分類の見直しから。驚くほど多くの企業が、単に製品の分類が間違っていたために払い過ぎている。統合ナビゲーションモジュール搭載のAGVと、ただの電動パレットジャッキでは、関税率表の見出しがまったく違うことがある。製品を分解して——機能、構造、材料——ゼロから分類し直してくれる優秀な通関業者は、これまでで最も安い関税削減プロジェクトになる。
次にタリフエンジニアリング(tariff engineering)。関税率表を念頭に製品を設計する。部品を変え、材料を替え、機能構成を調整して、完成品が合法的に低い税率の見出しに収まるようにする。大手輸入業者はこれを日常的な製品開発として行っている。完全に合法であり、必要なのは製品チームとコンプライアンスチームが早い段階で話し合うことだけだ。
実質的変容(substantial transformation)の境界を理解すること。法律は、他国で真正かつ実質的な製造が行われた場合に原産地の変更を認めている。キーワードは「実質的」だ。箱の付け替え、ラベルの貼り替え、軽微な組立てはカウントされない。CBPはこの線を厳しく取り締まるので、自己流でやらず、サプライチェーンを賭ける前に裁定(ruling)か法律意見を取ること。
最後に、コンプライアンスを資産に変えること。C-TPAT認証、完全なサプライチェーン記録、通関業者との長期的な協力関係は、万が一の際の減軽事由になり、何もなければ検査率を下げる。CBPのリソースは有限であり、ターゲティングはハイリスク輸入業者に偏る。クリーンなコンプライアンス記録は、この制度が提供する透明マントに最も近いものだ。
明日オフィスに持ち帰ってほしい問いを1つ。過去12か月分の船荷証券をすべて引っ張り出し、申告された原産国と、サプライヤーが実際に製造している場所が一致しているか確認してほしい。何か食い違いがあれば、慌てずに——通関業者と顧問弁護士に内部監査をさせよう。自分で見つけるのとCBPに見つけられるのとでは、値札がまったく違う。
英語版からの翻訳。内容に相違がある場合は英語版を優先します。