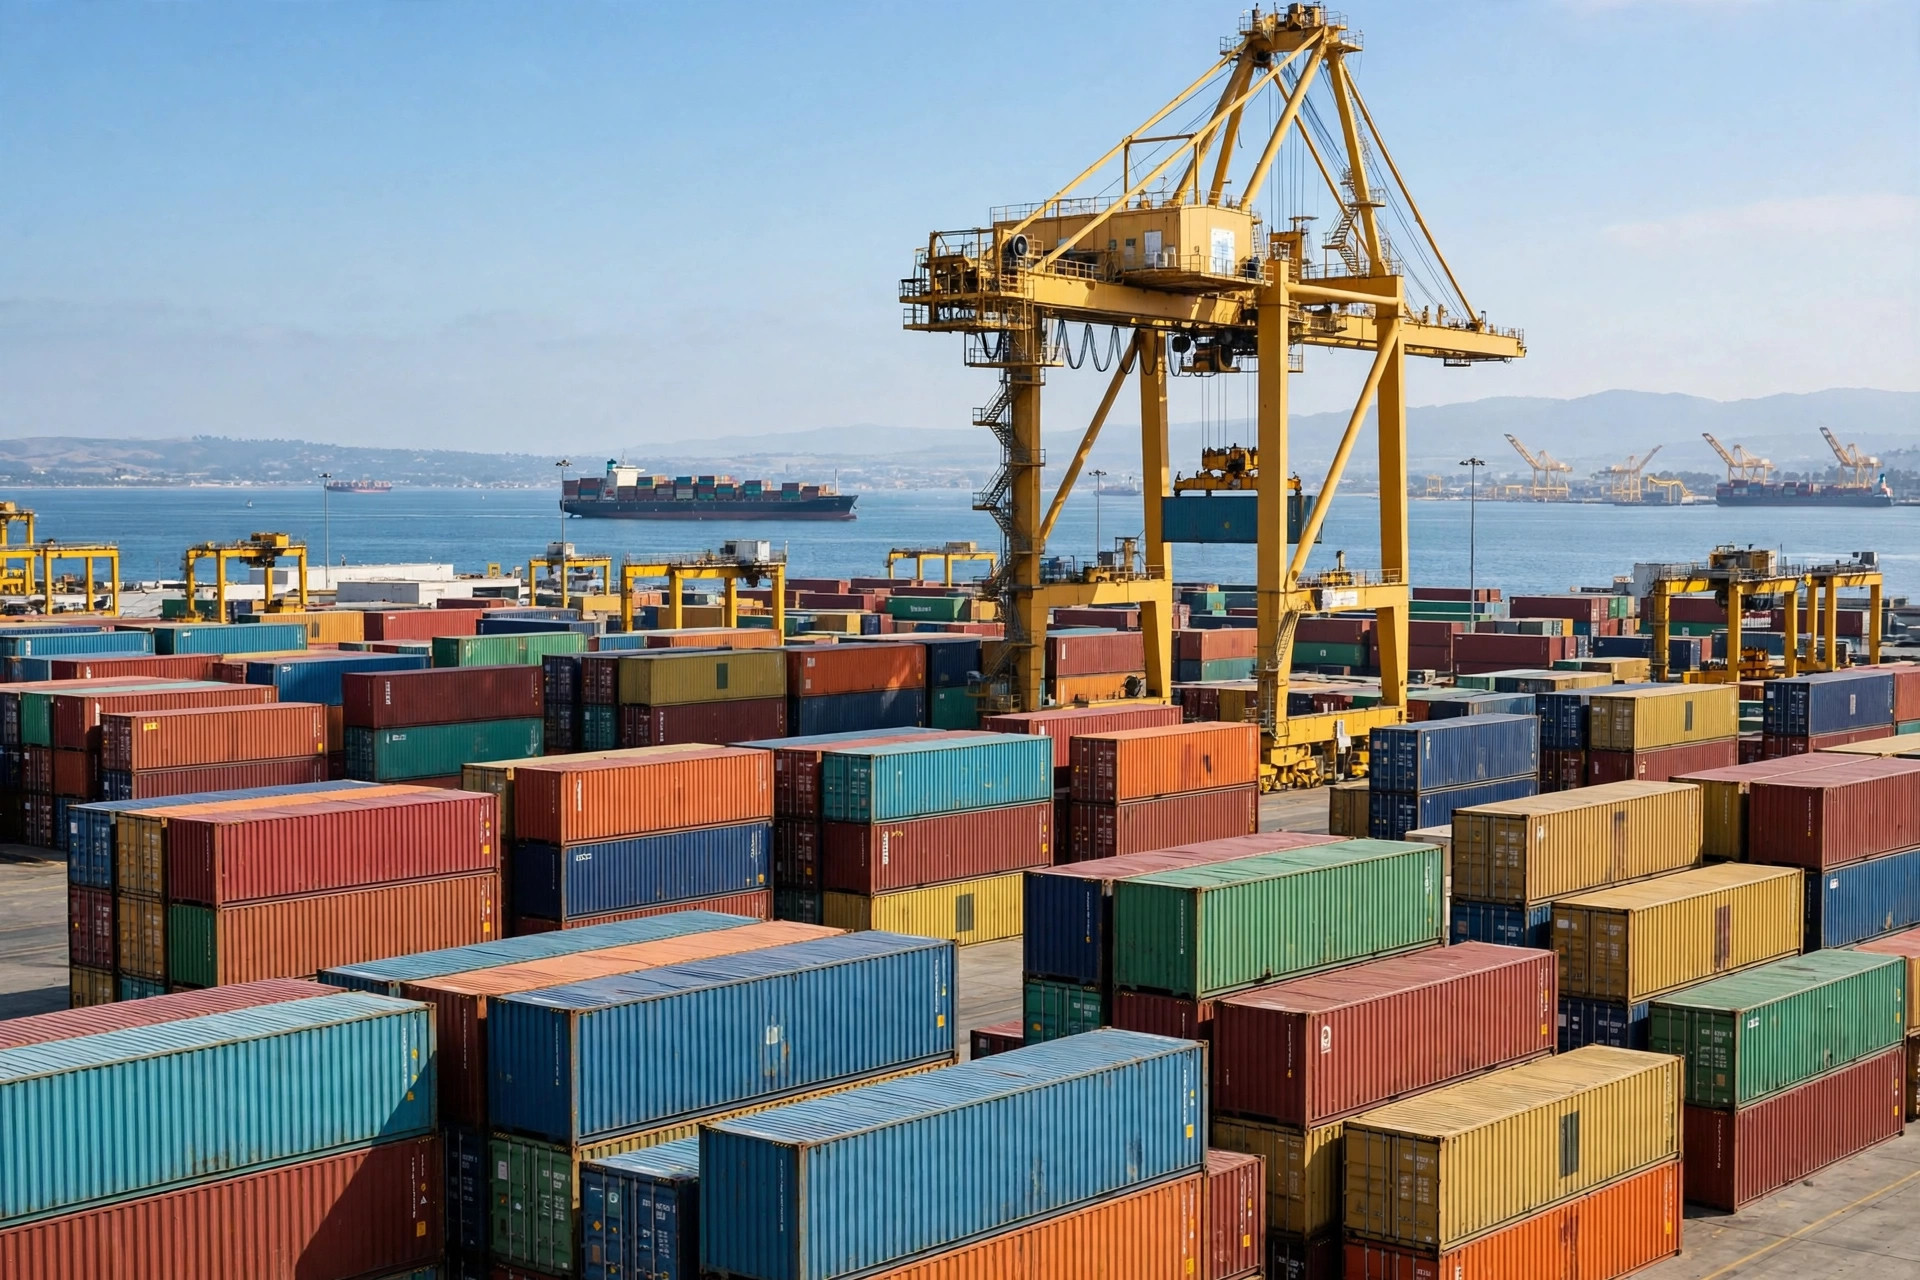
結論から言う:2026年のピークシーズンは5月に始まった。10月ではない。
誇張ではない。米国のコンテナ輸入は8月に2.6 million TEUに達し、前年比3.3%増——Descartesの月次海運レポート(Transport Topics経由)によると過去3番目の高さだ。ロサンゼルス港は8月に955,907 TEUを扱い、6月から8月の3か月で2.9 million TEUを超え、港史上最も忙しい3か月となった。隣のロングビーチ港は8月に919,992 TEUを扱い、前年比2%増——史上5番目の高さだった。
二つの側面がある。確かに数量は本物だ。しかしこの貨物の多くは本来9月と10月に到着するはずだった。
なぜ全てが前倒しになったのか
5月、米国西海岸港経由の実入り輸入は前年比19.8%急増した(Sea Intelligence調べ)。なぜ5月か?輸入業者が期限と競争していたからだ:7月24日、新たな恒久関税ラウンドの確定日。裁判所は既存の関税政策を無効化し、代替関税が導入され、コンテナが一日遅れて高関税を払う輸入業者には誰もなりたくなかった。ハロウィンの衣装、サンクスギビングの飾り、クリスマスギフト——かつては8月と9月に届いていた貨物が、5月と6月にロサンゼルスとロングビーチに積み上げられた。
簡単に言えば、今年の「早いピーク」は消費ブームではない。関税カレンダーがリズムを狂わせたのだ。小売業者は例年通り輸入した。ただ下半期分を倉庫に早く運び入れただけだ。全米小売業協会(National Retail Federation)は今や9月が米国主要港で年間最大の輸入月になると予測している——2.31 million TEU、前年比9.6%増——つまり伝統的な10月のピークは今年はしっぽ程度に終わるかもしれない。
この展開は見たことがある。「先行スタート」は大抵、落ち込む穴になる。
関税の節約は倉庫賃料に変わった
6月下旬、オンタリオにある顧客の倉庫を歩いた——日用品、Amazonと自社サイトで販売。オペレーションマネージャーは歩けないほど詰まった通路を指さした。「5月に3か月分の在庫を入れました。11月分の貨物が6月のスロットに座っています」。
冗談ではない。彼の倉庫は6月中旬に満杯になり、フォンタナに短期の溢れスペースを借りざるを得なかった。短期スペースは定期リースより大幅に割高だ——在庫が2つの建物に分かれると、ピッカーの歩行距離が伸び、ピッキングミスも増えた。さらに痛かったのは滞留時間だ:コンテナが港やヤードに置かれる余分な一日一日がお金なのだ。
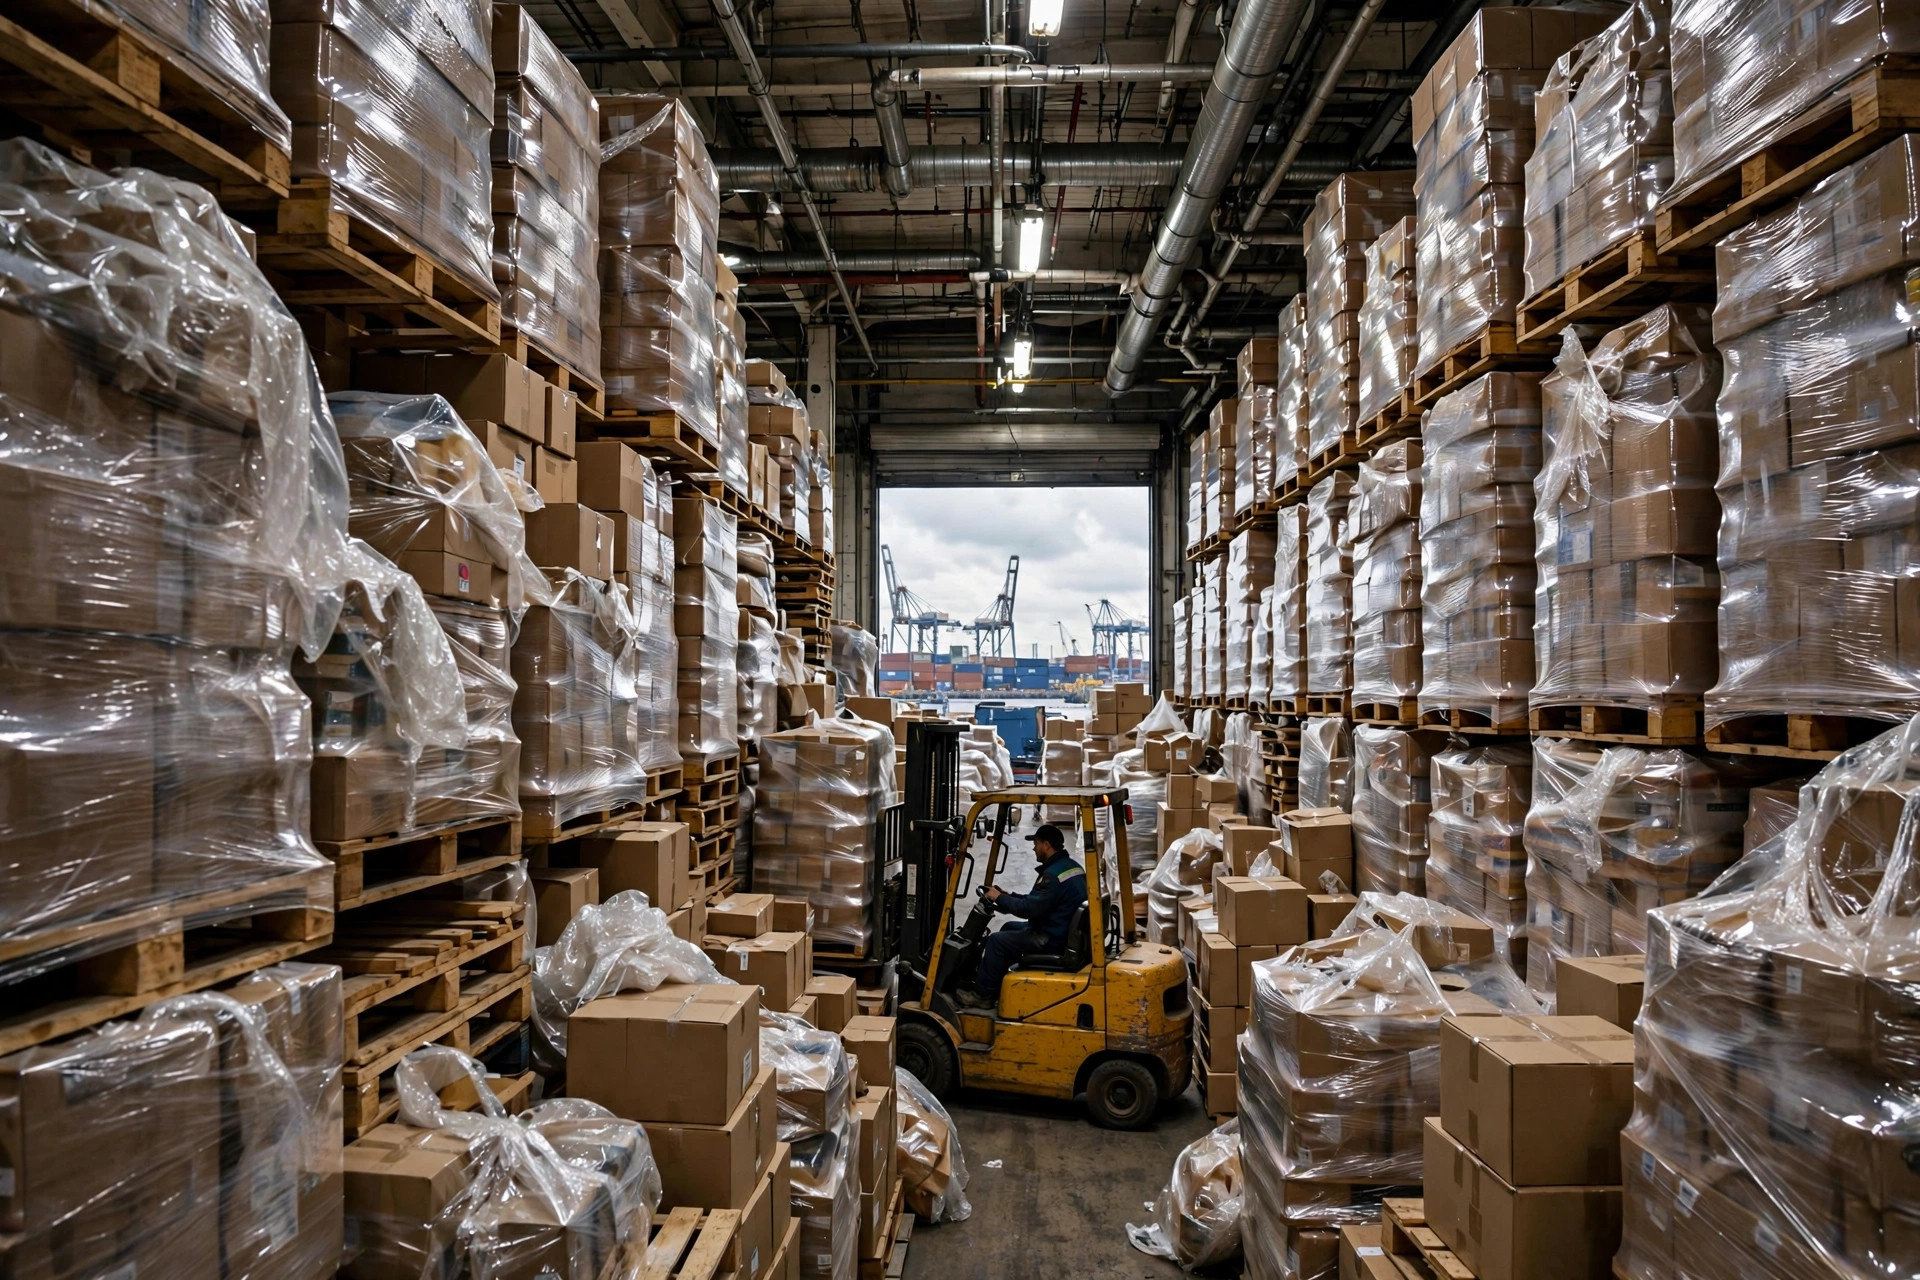
ロングビーチ近郊で3PLを営む友人も、8月上旬に反対側から同じ話を聞かせてくれた:デバンニング(コンテナ開封)の予約は2週間先まで埋まり、顧客は怒鳴り、作業員は残業——しかし貨物を置く場所がない。「貨物が入ってこられないんじゃない」と彼は言った。「入っても置く場所がないんだ。皆10月を待っているが、10月の貨物は6月に届いている」。
どの戦略にも代償がある。オンタリオの顧客と一緒に検討したトレードオフがこれだ:
| 通常の補充リズム | 2–3か月前倒し | |
|---|---|---|
| 関税コスト | 新税率を全額支払い | 期限を回避し、一部節約 |
| 倉庫コスト | 既存スペースで足りる | 割高な短期レートで溢れ対応 |
| 拘束される現金 | 販売サイクルと連動 | 数か月分の在庫を前払い |
| 柔軟性 | 必要に応じて補充 | スタイルと数量を早期に固定;売れ残りは死に在庫に |
(規模感を示すための簡易モデル——自分の数字で計算してほしい)
前倒しは関税を節約し、キャッシュフローと保管容量を食い潰す。これが今年最大のトレードオフだ:関税は目に見える税金、倉庫スペースとキャッシュフローは目に見えない税金だ。ほとんどの人は前者しか計算しなかった。
港は活況なのに、なぜトラックは動かないのか
逆張りの読み方をしよう:港の取扱量が過去最高でも、トラック輸送需要が過去最高になるとは限らない。
AlixPartnersで海運・物流分析を率いるJames Roeは10月上旬、はっきりこう言った:小売業者はホリデー在庫を前倒しした。それは「港には現れたが、まだ高速道路には現れていない」。8月の過去最高2.6 million TEUはドライバン需要に結びついていない——貨物は倉庫に滞留し、高速道路輸送の受注として動いていないのだ。消費者信頼感は8か月ぶりの低水準で、内陸の貨物需要は港に追随していない。
だからといって輸送が順調なわけではない。Maerskの9月の北米市場アップデートは明確だった:米国のドレージ市場は逼迫している——シャーシ不足、適格ドライバー不足——圧力はピークシーズンを通じて続く。平たく言えば、港から箱を出すのは難しくなっており、トラックが取れても安くはない。
多くの人がこの計算を間違えるのを見てきた:「港にある貨物」は「倉庫にある貨物」ではない。今年は特にそうだ。余分な滞留が一週間延びるごとに、販売シーズンが一週間削られる。港と倉庫の間には、誰も予算に組み込まなかったラストマイルのボトルネックがある。
3PLと荷主が今すべき3つのこと
第一に、溢れ容量は10月ではなく今確保する。短期スペース、共用倉庫、現在の3PLとの溢れ条件——今日交渉すればまだ交渉力がある。満杯になってから交渉すれば、価格は相手の言いなりだ。インナーエンパイアの倉庫空室率はQ2に8.5%となり、CoStarによると15年ぶりの高さだ。つまりスペースはある。ポイントは皆より先に動くことだ。
第二に、労働力は6–8週間前に確保する。ピーク期の臨時作業員は10月に尽きるのではない。8月までに押さえられてしまう。前倒しにより受入、デバンニング、格納の作業負荷が丸々2か月前倒しになった——人員計画もそれに合わせて動かさなければならない。デバンニングの予約が2週間先まで埋まってから採用を始めるな。
第三に、トラックを追いかけるのではなくドレージを先に押さえる。10–12月の引取計画を今すぐ運送会社に伝え、高回転貨物を優先する。シャーシとドライバーは今年最も逼迫したリンクだ。スポット市場のドレージは高く、遅い、あるいはその両方になる。
最も危険な瞬間はピークシーズンではなく——来年のQ1だ
最後の警告を。これが最も心配だ:前倒しの本当のリスクはこのピークシーズンではない。来年Q1だ。
需要を前倒しすれば、需要も前倒しになる。ホリデー商戦が予想を上回らなければ、早期の貨物は売れ残り、Q1は値下げセールの四半期になる。関税で節約した分は値引きで消える——倉庫の大家が割引してくれることはない。
港で貨物が列をなす間、あなたの現金も列をなしている。今年勝つのは一番早く輸入した者ではない。キャッシュフローと保管容量で賭けに耐えきった者が勝つ。
Lao Mi(サプライチェーンのベテラン(20年))著
英語版からの翻訳。内容に相違がある場合は英語版を優先します。