テキサスにクライアントがいました。新設の150,000平方フィートの物流センターで、ラックは海外からの輸入品。4社から見積もりを取り、一番見栄えの良い見積もりを選びました——支柱、ビーム、デッキ材のフルパッケージで、国内メーカーより約30%も安い。クライアントはその場で契約書にサインしました。ところがコンテナが港に着き、通関業者が関税請求書を渡してきたところで、232条の鉄鋼関税が計算をひっくり返しました。「安い」輸入品が、突如アメリカ製を買うより高くなったのです。その関税の行項目?予算に入っていませんでした。
こんな光景は何度も見てきました。そこで今回は、232条関税のからくりを解き明かし、なぜ倉庫ラックが逃げられないのかを説明し、輸入業者が実際に取り得る3つの手を解説します。
232条関税とは何か、そしてなぜラックは逃げられないのか
平易な言葉で説明します。232条関税とは、通商拡大法232条に基づき、米政府が「国家安全保障」を名目に輸入鉄鋼・アルミニウム製品に課す追加関税のことです。通常の輸入関税に上乗せされます——ラックの通常関税を払った上に、さらにこの追加関税が乗ってきます。
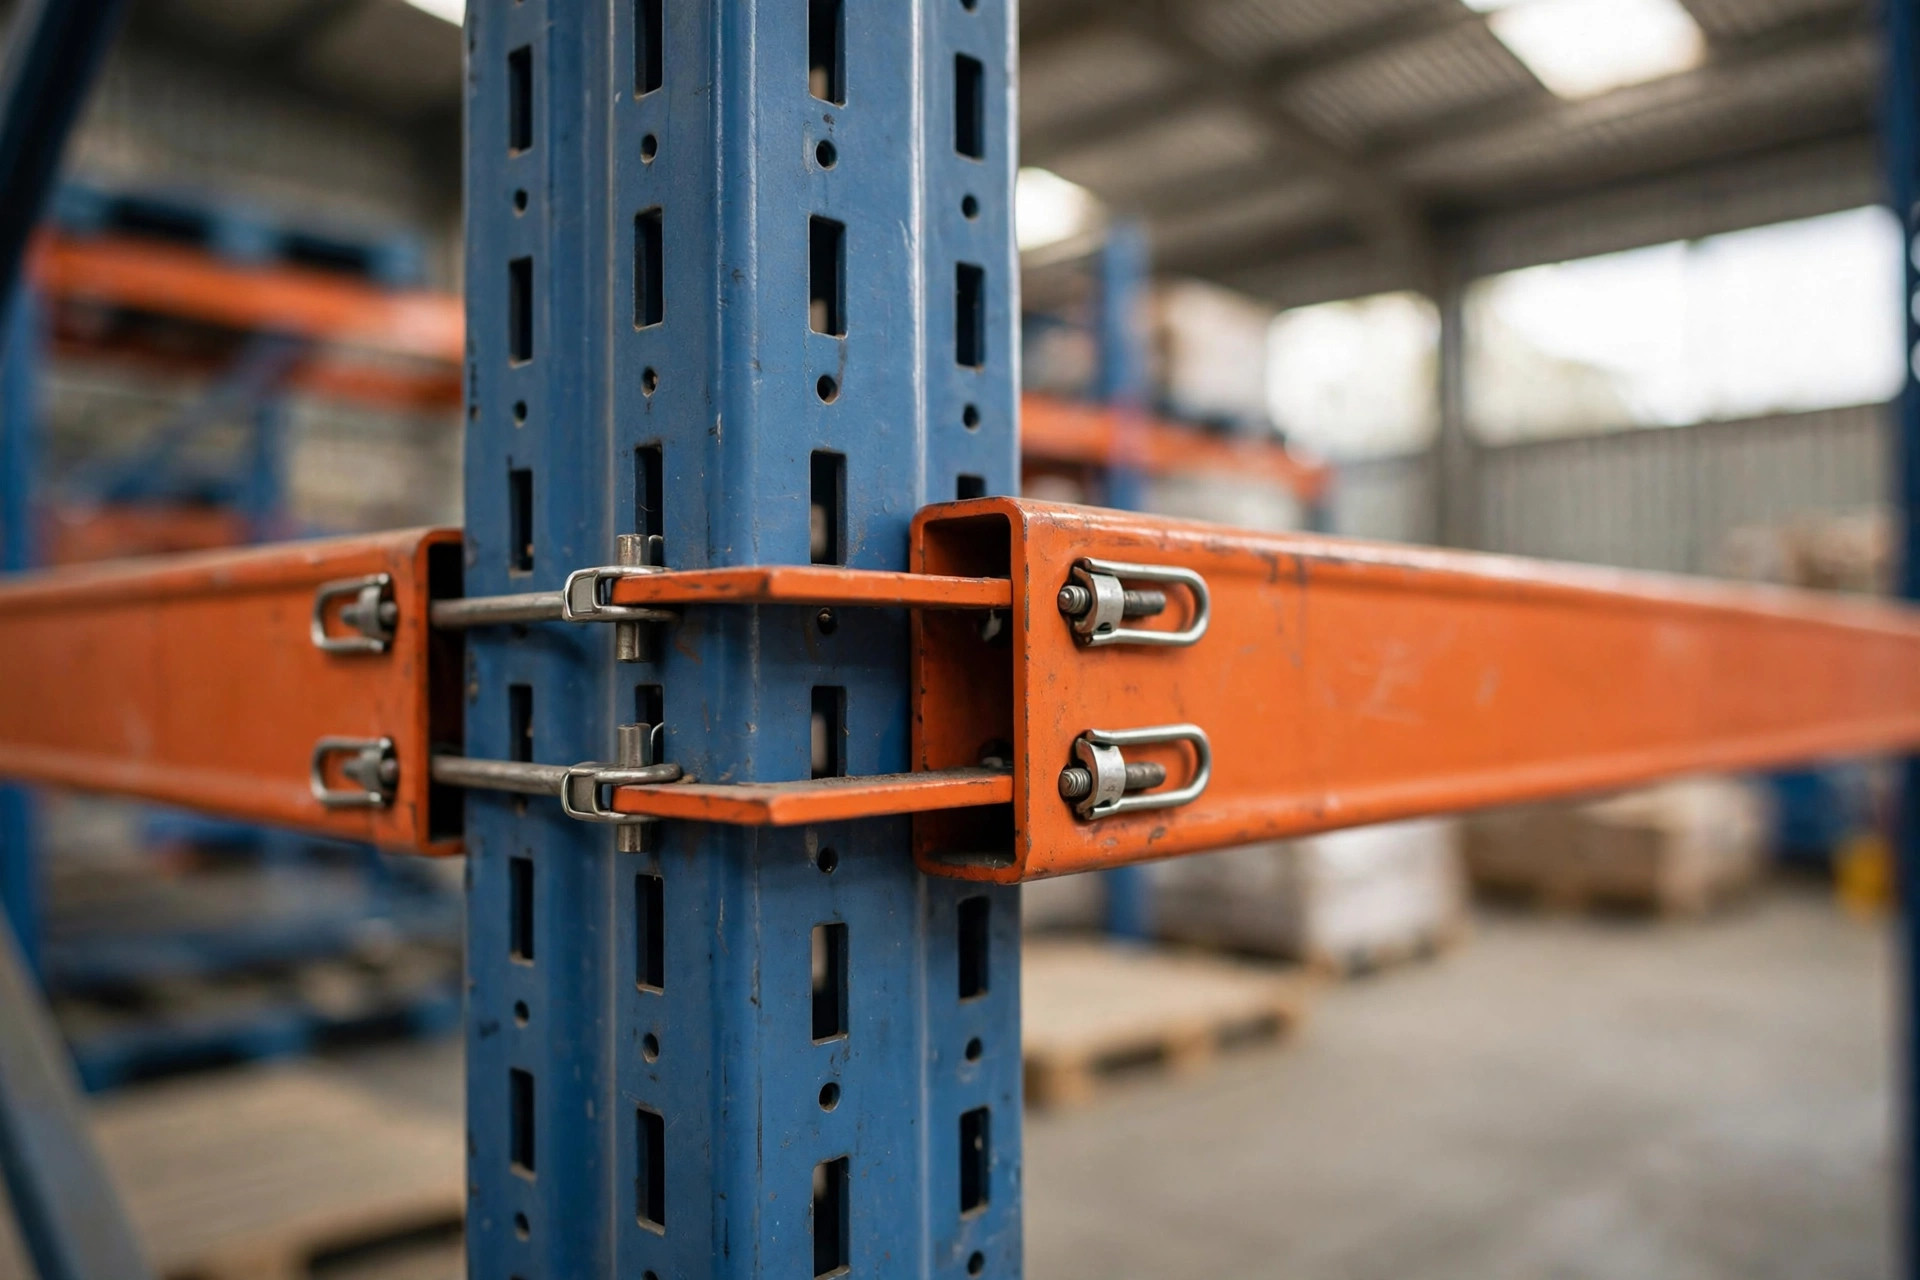
なぜラックが捕まるのか?ラックは鉄鋼製品だからです。パレットラックの支柱、ビーム、ブレースはすべて冷間圧延・熱間圧延の鋼材で、税関はそれを鉄鋼製品に分類します。「これは倉庫設備であって鉄鋼ではない」と小細工を試みるクライアントもいますが、通関業者は首を横に振るだけです。税関が見るのは材質と関税番号であって、あなたがそれを何に使うつもりかではありません。
最初に2つの落とし穴を指摘しておきます。第一に、この関税率は長年にわたって何度も調整されており、国や時期によって異なるため、適用中の税率は必ず米国の公式な最新政策を確認してください——この記事では数字を出しませんし、予算積算のために固定税率を引用する人は何か売りつけようとしているのです。第二に、関税は貨物価額に対して課され、その点でラックは最悪の製品です:単価は低いのに、積荷全体の価額は巨額。数%のポイントが数十本のコンテナにかかれば、手が震えるような金額になります。
輸入ラックの関税を実際に払うのは誰か
内幕情報です。ラックメーカーの見積もりをめくれば、たいてい小さな字で4語見つかります:「税金・関税は別」。買主は単価を見て「安い」とサインし——港で、その4語が発注全体で最大のコストを隠していたことを知ります。
仕組みはこうです:売主はあなた(または港)に商品を引き渡します。輸入申告者——つまりあなた——が法的に輸入関税を負います。サプライヤーに232条を計算する義務も、ましてや警告する義務もありません。良心的なところは見積もりの段階で口頭で言ってくれます——「232条に注意して」——でも黙ったままのところもたくさんあります。関税請求書は彼らの郵便受けには届きません。
もっとたちが悪い例も見ました。別のクライアントは「倉庫渡しDDP」の契約を結び、すべてカバーされていると思い込みました。問題は、サプライヤーのDDP価格が契約時の関税率で組み立てられていたことです。232条の税率が動いたとき、サプライヤーから手紙が来ました:税率変更は不可抗力、差額をお支払いください。クライアントは怒り、法務が契約書を確認すると、そこには——「関税・税金は実費精算」。DDPがカバーするのは運賃です。関税率はカバーしません。
ですから、これを額に刻んでください:輸入ラックの232条関税は、原則としてあなたの請求書です——契約書に白黒で「相手方が負担する」と書いていない限り。書いていなければ、あなた持ちです。
国内調達か輸入継続か:3つの選択肢の数字を比較する
さて、関税はなくなりません。あなたの手は何でしょうか?私が見てきた限り、輸入業者が実際に取り得る手は3つだけです:
手その1:国内調達に切り替える。 米国のラックメーカーは多数あり、品質は確か、納期は速く、サービスも良い——そして232条とは完全に縁が切れます。代償は単価の上昇で、国内工場のスケジュールはタイトです。大規模プロジェクトは数か月前の予約で埋まるのが常です。予算に余裕があり、サプライズが嫌いな買主に最適です。
手その2:原産国を変える。 232条の税率は国によって異なり、低税率や割当除外の原産国もあります。供給網を高税率国から低税率国に移せば、関税を現実的に下げられます。2つの注意点:新しいサプライヤーは工場監査もサンプルも新規——品質リスクの全サイクルをやり直します。そして「関税の抜け穴」は、政策が動いた瞬間に舗装されて消えます。短期の税率差に長期の供給網を賭けないことです。
手その3:輸入は続けるが、契約を書き直す。 これが最も人気の選択肢で、サプライヤーが一番あなたに知られたくない手です。ゲームのすべては一文に集約されます:契約書に関税条件を入れる——誰が関税を負担し、税率が動いたら価格をどう調整するか。 サプライヤー負担の関税(見積もり関税を単価に織り込み)、税率固定(契約時税率から数ポイント内の変動はサプライヤー負担、超過分は折半)、あるいは「関税は実費請求・上限付き」が交渉できます。仕組みは何でも構いません。大事なのは書面に残すことです。書面に残らない値引きはおとぎ話。書面に残らないリスクはあなたのものです。
意思決定の材料として、総コスト比較はこうなります:
| 項目 | 国内調達 | 輸入継続(原産国変更) | 輸入継続(契約書き直し) |
|---|---|---|---|
| 関税コスト | 232条なし | 国次第で低減の可能性 | 全額負担だが交渉可能 |
| 納期 | 予約待ちが長く、スポット在庫は少 | 新規監査・サンプルでスケジュール延伸 | 変わらず、最速 |
| 品質リスク | 低い、現地対応が速い | 中程度、新サプライヤーの習熟期間 | 低い、同じサプライヤー |
| 交渉余地 | 小さい、国内工場は売り切れ続き | 中程度 | 大きい、関税条件が交渉材料 |
| 向いている買主 | 予算に余裕がありサプライズが嫌いな買主 | 時間があり手間を惜しまない買主 | 節約を狙い交渉の仕方を知る買主 |
次回の契約交渉で投げる3つの質問
さて、プレイブックは手元にあります。交渉の席に着く前に、次の3つの質問を暗記して、サプライヤーに一字一句そのまま聞いてください:
1つ目:「この見積もりは232条関税込みですか?いつの時点の税率に基づいていますか?」 この質問が口を出た瞬間、相手はあなたが素人でないことを悟ります。込みか別か、いつの時点の税率か——すべて書面に残します。
2つ目:「発注後に税率が変わったら、差額は誰が負担しますか?」 「うちで何とかします」という口約束は受け付けません。契約書に書きます:数ポイント内の変動はサプライヤー負担、超過分は折半。税率が下がったら、節約分は誰のものか。両方向に書く——それが公平です。
3つ目:「代替の原産国を提案できますか?関税の差はどれくらいですか?」 これは半分が探り、半分が交渉材料です。複数原産国に対応できるサプライヤーは供給網が強靭ですし、関税差額を手に入れれば、関税の吸収か折半かを交渉する弾薬になります。
最後に率直な一言。関税政策を動かすことは、あなたにも私にもできません。でも契約の席では、正しい質問をする側が常に有利です。輸入ラックの数字をきちんと計算する買主は現実的にお金を節約します。計算しない買主は、「買うのは安く、持つのは高い」がどういう気分かを知ることになります——関税請求書が届く日に。
ですから、次にラック契約にサインする前に、3つの質問を投げてください。それからサインします。後悔はしません。
Susan(3PL営業ディレクター)著
英語版からの翻訳。内容に相違がある場合は英語版を優先します。