前四半期の照合が私の机に届いたとき、そこには見慣れた混乱があった。プールから消えた数百枚のパレット、判断待ちの半山の損傷パレット、そして顧客からの苦情とほぼ同日に届いたデポジット控除の通知である。金額自体は大きくなかった。問題は、誰もそれを説明できなかったことだ。パレットプールのロス、紛失・損傷したパレット、そしてデポジットがすべて一つの数字にまとめられており、一つの数字では三つの異なる争いを決着できない。
私の立場はシンプルで、財務側の視点から来ている。三つの台帳を分けることだ。ロスは数量の台帳、損傷は状態の台帳、デポジットは現金の台帳である。数量が合わなければ、控除に飛びついてはいけない。損傷が等級付けされていなければ、控除に正当な根拠はない。そしてデポジット条項が曖昧なら、最終精算は誰も楽しまない交渉になる。
パレットプールのロスは三つの台帳から始まる
いつも思い出す最初の事例は、三週間のピーク期における地方の飲料ディストリビューターのものだ。ドライバーは顧客先に満載のパレットを届けた。空のパレットの一部は同じトラックで戻り、一部は次回配送時に回収する約束になり、さらに一部は顧客のフォークリフトで顧客自身の山に押し込まれ、そのまま忘れられた。月末には、プールで四百枚以上が不足していた。倉庫管理者はデポジットの控除を求めた。顧客は即座に反論した。紛失したのではなく、あなた方が回収しなかったのだ、と。
この反論は実は正しく、だからこそロスの台帳は、お金が動く前に三つの列を必要とする。第一列は出庫したパレット、第二列は返却されたパレット、第三列は差異であり、差異はさらに紛失確定、顧客保有中、輸送中または未確認に分けなければならない。紛失確定とは、パレットがなくなったことを意味する。顧客保有中とは、顧客が持っていて返却していないことだ。輸送中または未確認とは、書類が締まっておらず、パレットがトラック上か返却待機エリアにある可能性があることだ。これらは同じ商取引上の出来事ではなく、同じ料金を負うべきではない。
照合は遅くとも月次で、量が許せば週次で行うこと。サイクルが長くなるほど、顧客保有中や輸送中のパレットは争いの対象となる一括金額へと固まっていき、その頃には双方とも記憶を頼りに交渉することになる。毎日の入出庫の動きをバランスさせることが、小さな差異が四半期の争いになるのを防ぐ。実務の手順については、小規模倉庫のパレットバランスを参照のこと。
第二の事例はもっと静かで、もっと恥ずかしいものだ。ある棚卸しで、倉庫はプール仕様では明らかにないパレットを数十枚見つけた一方、プールのパレットも同じ程度不足していた。ある出荷が間違った山から積まれていたのだ。顧客所有のパレットがプールのパレットとして出て行き、プールのパレットが顧客先に残った。頭数だけ数えれば合計はほぼ正しく見えた。仕様とプール所有権で数えて初めて誤りが露見した。教訓は率直だ。仕様を無視したパレットプールの棚卸しは、正確であると同時に間違っていることがあり得る。
損傷パレットには二つの結論ではなく三つの等級が必要だ
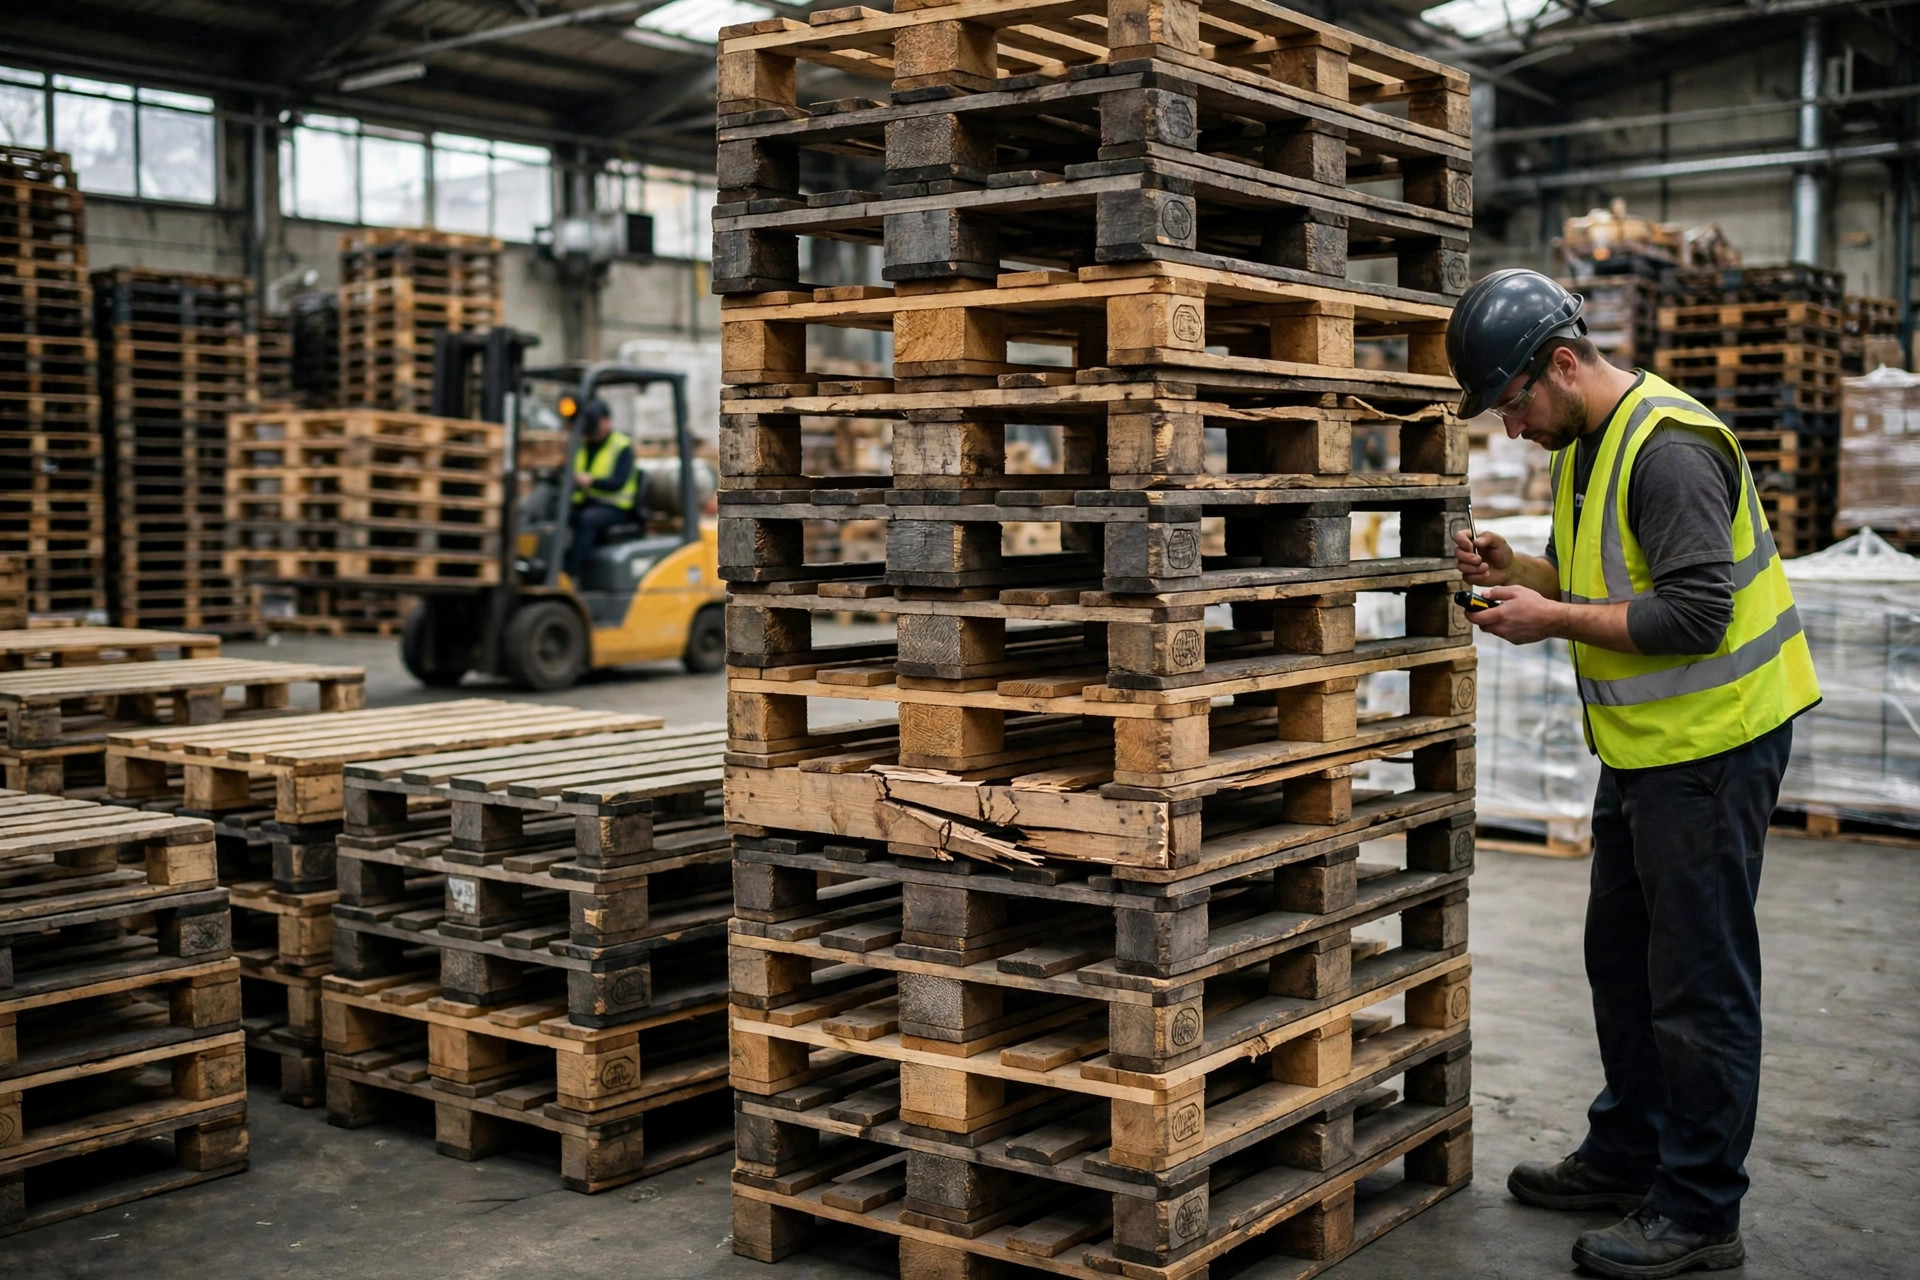
損傷をめぐる争いは、まずお金の話であることは稀だ。それは「損傷」という言葉をめぐる話であり、その言葉は価格付けには粗すぎる。私が推奨する等級制度には三段階ある。通常摩耗は、軽い擦り傷、緩んだ釘、経年による表面の劣化で、積載能力やラック保管に影響がないものを指し、これは控除ではなく通常のプール減耗に属する。修理可能損傷は、デッキボード一枚の破損やブロックの欠落で、一つの部品を交換すれば使用に戻るものを指し、料金は交換価格ではなく修理費とすべきだ。廃棄は、主桁の破断、構造変形、信頼できない積載能力を指し、この段階だけが交換価格または合意済み残存価値での精算を支える。
| 状態 | テスト | 精算根拠 | まず決めるべき問い |
|---|---|---|---|
| 通常摩耗 | 積載できラック保管も正常 | 控除なし、プール減耗 | 標準的な摩耗は使用前に写真撮影されたか |
| 修理可能 | ボードまたはブロック一つで使用復帰 | 修理費のみ | 修理は件ごとに請求か、合意料金か |
| 廃棄 | 構造破損または能力が信頼できない | 交換価格または合意済み残存価値 | 廃棄判断に誰が署名し、写真は添付されているか |
この表は、計算としてよりもタイミングとして重要だ。損傷をめぐる争いの大半は、誰もその場でパレットを撮影し、等級付けし、判断に署名しなかったために起きる。私のルールは、損傷パレットを別の検査エリアに移し、写真を撮り、同じ週のうちに修理か廃棄かを決めることだ。一か月後では、誰が損傷を与えたかを誰も信用できる形で証明できない。
財務の人間が苦い経験から学ぶ直感に反する判断がここにある。最後の一枚まで小さな差異をすべて追いかけることは、たいてい損をする。一枚のパレットの価値は限られているが、照合会議、一週間の書類探し、顧客との三往復のメールは、パレット自体よりもはるかに多くの人件費がかかる。だからといってすべてを償却してよいわけではない。しきい値を設けることだ。しきい値未満の差異は月次サマリーに入れ、しきい値を超えたものだけを個別に追及する。管理にもコストがあり、制御されていない管理はそれ自体がまた一つのロスだ。
パレットプールのデポジット:高いほどよいとは限らない
デポジットは契約書の上では保護のように見えるが、実務ではしばしば異なる振る舞いをする。見出し金額よりも重要な問いが三つある。第一に、デポジットが実際に何をカバーするか。紛失のみか、それとも損傷や遅延返却も含むか。「デポジット」とだけ書かれた条項は、ほぼ何も言っていないに等しい。第二に、精算サイクルと、どちらのカウントが優先されるか、そして控除が確定する前に見直しの期間はあるか。見直し期間のない控除は不信を招く。第三に、終了時に何が起きるか。顧客がまだ保有するパレットはどう返却され、返却されない場合にどの価格が適用され、最終の共同カウントはあるか。デポジットの争いの多くは、関係の最中に始まるのではなく、合計がついに計算される最終日に始まる。
デポジットの水準自体がトレードオフだ。高すぎれば、顧客はプールを完全に避け、自社パレットやワンウェイパレットに切り替え、プールの循環が減る。低すぎれば、紛失への抑止が弱まる。賢明なデポジットは二つのものに基づくべきだ。パレットの交換コストと、その顧客にとって返却が実際にどれだけ難しいかである。返却ルートが短くシンプルな顧客は、より低いデポジットでよい。長いチェーンと多くの受け渡しがある顧客は、より高いデポジットとより頻繁な照合が必要だ。具体的な金額は契約とサプライヤーの現行価格に従うべきで、他社の数字をコピーすることが、賢明な条項を争いに変える。
終了時の精算は独自のチェックリストに値する。なぜなら三つの台帳が出会う場所だからだ。関係終了前に共同カウントを行い、顧客保有中、修理可能、廃棄の数量に双方が署名する。保有中のパレットには明確な返却期限を与え、合意価格はその期限を過ぎてから適用する。その後、デポジットを一回の正味支払いで、過不足を精算する。この手順を契約の付属書として書くことは、どんな口約束よりも価値がある。
この規律こそが、パレットプールのロスを争いから日常業務へ変え、紛失・損傷したパレットがデポジットの争いになるのを防ぐ。パレットプールの会計は、実は計算の問題ではない。プロセスの問題だ。すべての問題には書類があり、すべての返却には証拠があり、すべての損傷パレットには写真があり、すべての差異には等級があり、すべての精算には期限がある。この五つの管理を整えれば、争いは変わる。何が起きたかを議論する代わりに、双方が見える数字を議論するようになる。
明日から実行できる結論はこうだ。現在のパレット勘定をロス、損傷、デポジットの台帳に分け、それぞれに独自の照合サイクルと独自のしきい値を与えてから、初めてデポジットの水準を交渉することだ。節約はパレットのコストだけではない。毎月パレットについて議論するのに費やしていた時間だ。
Lao Zhou(物流コストアナリスト)著
英語版からの翻訳。内容に相違がある場合は英語版を優先します。