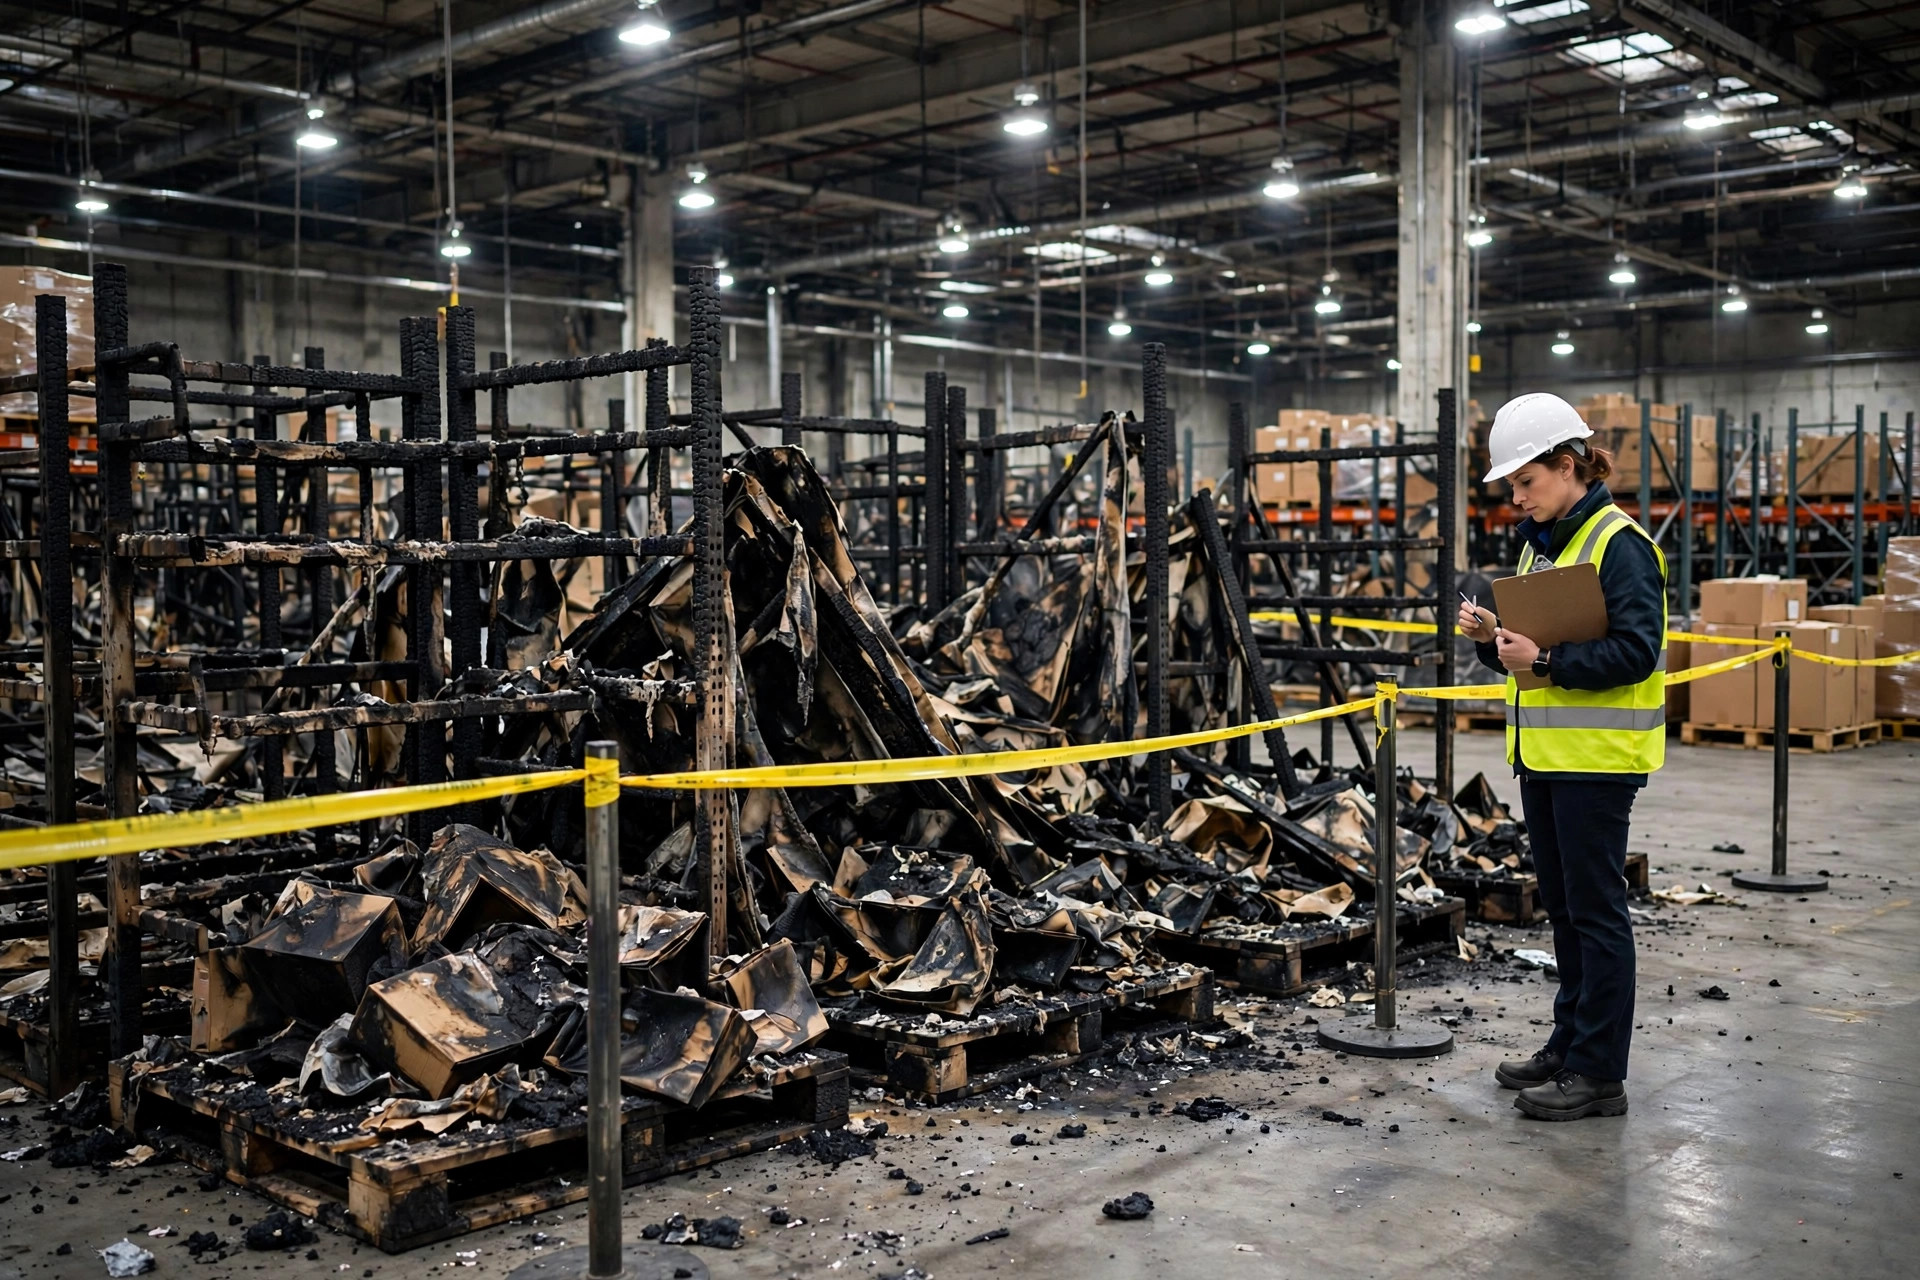
El otoño pasado, un almacén 3PL en Ontario, California, sufrió un incendio en el techo. Se quemaron dos filas de estanterías. El inventario registrado valía $860,000, y la indemnización del seguro de almacén fue de $410,000. La diferencia de $450,000 en el medio fue problema del propio almacén. Pasé una tarde desmenuzando esa indemnización, y la conclusión fue una sola frase: esos $450,000 no fueron un acto de Dios. La póliza se había comprado mal.
Permítanme mostrar primero las cuentas. Las dos filas quemadas guardaban mercancía de dos clientes, uno de pequeños electrodomésticos y otro de artículos para el hogar. La póliza de propiedad pagó $120,000 por las estanterías y el acondicionamiento propios del almacén. La responsabilidad civil legal del almacén pagó $290,000 por parte de la mercancía dañada de los clientes. ¿Adónde fueron los otros $450,000? Parte se debió al valor de inventario declarado por debajo de lo real: el límite de existencias de la póliza se fijó a partir de un recuento de temporada baja, y el incendio se produjo durante la acumulación de la temporada alta, cuando el valor en el suelo era mucho mayor. Parte se debió a la interrupción del negocio: el almacén cerró durante seis semanas, dos clientes se marcharon, y nadie pagó por el cierre porque la cobertura de interrupción del negocio nunca se había comprado. El resto se fue recortando poco a poco por la franquicia y la cláusula de coaseguro. Un incendio, tres fugas, y cada fuga se remontaba al dinero ahorrado al comprar la póliza.
Qué cubre realmente el seguro de almacén: cuatro pólizas, no una
El seguro de almacén no es una sola póliza. Son cuatro pólizas, cada una cuidando su propio rincón. Muchos operadores compran una póliza de propiedad comercial y dan el trabajo por hecho, y luego descubren al reclamar que cada póliza tiene cosas que no toca, y que la que falta es justo la que habría aplicado.
| Póliza | Cubre | No cubre | | Propiedad comercial | Su edificio, estanterías, carretillas elevadoras, equipos e inventario | La inundación y el terremoto suelen necesitar cobertura aparte; la mercancía de los clientes no es su propiedad | | Responsabilidad civil legal del almacén | Mercancía de clientes dañada por su negligencia mientras está bajo su cuidado | No hay pago si no fue culpa suya; el límite debe seguir el valor máximo del inventario de los clientes | | Carga / transporte terrestre | Mercancía en tránsito y durante la carga y descarga | Una vez que la mercancía atraviesa la puerta de su muelle, otra póliza toma el relevo | | Interrupción del negocio | Ingresos perdidos y costos fijos continuos mientras está cerrado | Nada si nunca la compró; un período corto de restauración le deja la segunda mitad a usted |
Las dos filas en las que más tropieza la gente son la segunda y la tercera. La responsabilidad civil legal del almacén solo paga cuando su negligencia dañó la mercancía de un cliente, y el límite tiene que seguir el valor máximo de las existencias de los clientes, no el promedio. Fíjelo en el promedio y estará autoasegurando la diferencia. La cobertura de carga cubre la mercancía en la carretera; una vez que entra en el almacén, la responsabilidad civil legal del almacén toma el relevo, y el traspaso ocurre en el muelle de carga, que es justo donde ninguna de las dos pólizas quiere asumir la pérdida.
Un almacén en Houston aprendió esto por las malas en el verano de 2024. Una tormenta inundó el muelle y empapó un lote de mercancía en cajas. El propietario reclamó bajo su póliza de propiedad y fue rechazado. La propiedad cubre riesgos enumerados como incendio, viento y robo. La inundación no estaba en la lista, y la inundación necesita su propia cobertura. Había creído durante más de una década que una póliza de propiedad significaba que los daños por agua estaban cubiertos. El almacén terminó indemnizando al cliente de su propio bolsillo. La lección es barata: pregunte a su corredor, por escrito, si la póliza cubre inundación y terremoto, y guarde la respuesta en un correo electrónico.
He aquí una cifra que la mayoría de los operadores no conoce. Según la Enmienda Carmack federal, la responsabilidad por defecto de un transportista por pérdida de carga interestatal es de $0.50 por libra por artículo. A esa tarifa, una caja de productos electrónicos cancelada por peso no paga casi nada. Así que el tramo en tránsito no puede apoyarse en la responsabilidad por defecto del transportista. La cobertura de carga debe comprarse bien, y las cifras de prima siempre deben tomarse de la cotización más reciente de la aseguradora, no de una cifra que un colega mencionó durante el almuerzo.
La cláusula de coaseguro en el seguro de almacén: la lección más cara
La cláusula de coaseguro es la lección más cara de toda la póliza, y la que más comúnmente se omite. Dice que la póliza exige asegurar hasta un porcentaje declarado del costo de reposición, comúnmente el 80%. Asegure hasta el requisito completo y las pérdidas se pagan íntegramente. Quédese corto, y cada reclamación se recorta proporcionalmente, incluso las pequeñas.
La aritmética lo deja claro. El ejemplo siguiente es ilustrativo. Digamos que un almacén tiene un costo de reposición de $1,000,000, por lo que el requisito del 80% significa al menos $800,000 de cobertura. El operador, tratando de ahorrar prima, compra $600,000. Luego un pequeño incendio causa $200,000 de pérdida. La fórmula de pago es: pago = pérdida x (cobertura contratada / cobertura requerida) - franquicia, es decir $200,000 x (600,000 / 800,000) - $10,000 = $140,000. Una pérdida de $200,000, un cheque de $140,000, y $60,000 desaparecidos.
Lo contraintuitivo es esto: comprar muy poca cobertura no solo duele cuando ocurre un desastre. Muchos operadores suponen que las pérdidas pequeñas siempre se pagan íntegramente. No es así. Bajo el coaseguro, cualquier reclamación se multiplica primero por esa proporción, y luego se reduce por la franquicia. La franquicia funciona igual al revés. Que se fije en $10,000 o en $25,000 importa menos por la prima ahorrada que por lo que usted paga de su bolsillo cuando dos o tres reclamaciones pequeñas caen en un año. Subir la franquicia para ahorrar prima significa ahorrar una pequeña cantidad segura y apostar a la suerte de no tener pérdidas. Cualquiera con formación financiera hace ese cálculo una vez y nunca lo vuelve a hacer.
La interrupción del negocio merece su propia línea de aritmética. El almacén se detiene, los ingresos se detienen, y el alquiler, la nómina y las tarifas de los sistemas siguen llegando. Que el período de restauración se fije en 6 meses o en 12 meses decide si alguien sigue pagando sus facturas en la segunda mitad. El material del sector señala que reconstruir y volver a instalar las estanterías después de un incendio grave suele prolongarse de 18 a 24 meses. Fije el período de restauración corto y el edificio estará reparado mientras el dinero ya se habrá agotado. Antes de comprar la cobertura de interrupción del negocio, responda una cifra: ¿cuáles son sus costos fijos por un mes cerrado? Multiplique eso por el período de restauración, y ese es el mínimo que esta póliza debe cubrir.
Después de un siniestro, proteja primero la cadena de pruebas
Una buena póliza aún necesita pruebas para pagar. Después de un siniestro, la cadena de pruebas de primera mano del almacén tiene cuatro piezas: registros de temperatura y humedad, grabaciones de cámaras, registros de conteo cíclico y fotos de recepción con albaranes firmados. La primera solicitud del perito en el lugar es por estas. Cada pieza que falte añade un mes de discusión.
Las grabaciones de cámaras son lo más fácil de perder. Muchos almacenes conservan solo 30 días de video, sobrescrito automáticamente. El primer trabajo después de un siniestro es exportar y respaldar las grabaciones pertinentes, de inmediato, no mañana. Los registros de temperatura importan igual: para reclamaciones de cadena de frío, la curva de temperatura es lo que decide la responsabilidad, y una curva rota significa que la responsabilidad no se puede determinar. Los registros de conteo deben coincidir con las ubicaciones: qué fila, qué nivel, qué dice el sistema. Si el conteo en papel y las existencias del sistema no coinciden, el perito duda de su gestión antes de dudar de su pérdida.
Una vez al año, antes de la temporada alta, calcule tres cifras: el valor máximo del inventario, el costo de reposición y los costos fijos de un mes cerrado. Si esas cifras no coinciden con los límites y el período de restauración de la póliza, llame a su corredor y cámbielos. Los pocos miles ahorrados en prima nunca cubrirán el cero que falta en el cheque de indemnización. El seguro de almacén no le compra una póliza. Le compra la capacidad de seguir abriendo las puertas después de que algo salga mal.
Por Lao Zhou, Analista de Costos Logísticos Traducido del inglés. En caso de discrepancia, prevalece la versión en inglés.