Primero, la conclusión: el seguro de responsabilidad civil de un almacén 3PL cubre lo que el 3PL está legalmente obligado a pagar, no el valor de tu inventario. Cuando las mercancías se pierden o se dañan, la primera pregunta nunca es «¿cuánto es el seguro?», sino «¿cuánto dice el contrato que debe el 3PL?». Si firmas un contrato con un límite de responsabilidad bajo, la póliza sigue ese límite y el valor de tu factura deja de importar. He visto a demasiados remitentes aprender esto después de la pérdida, cuando ya es demasiado tarde para renegociar.
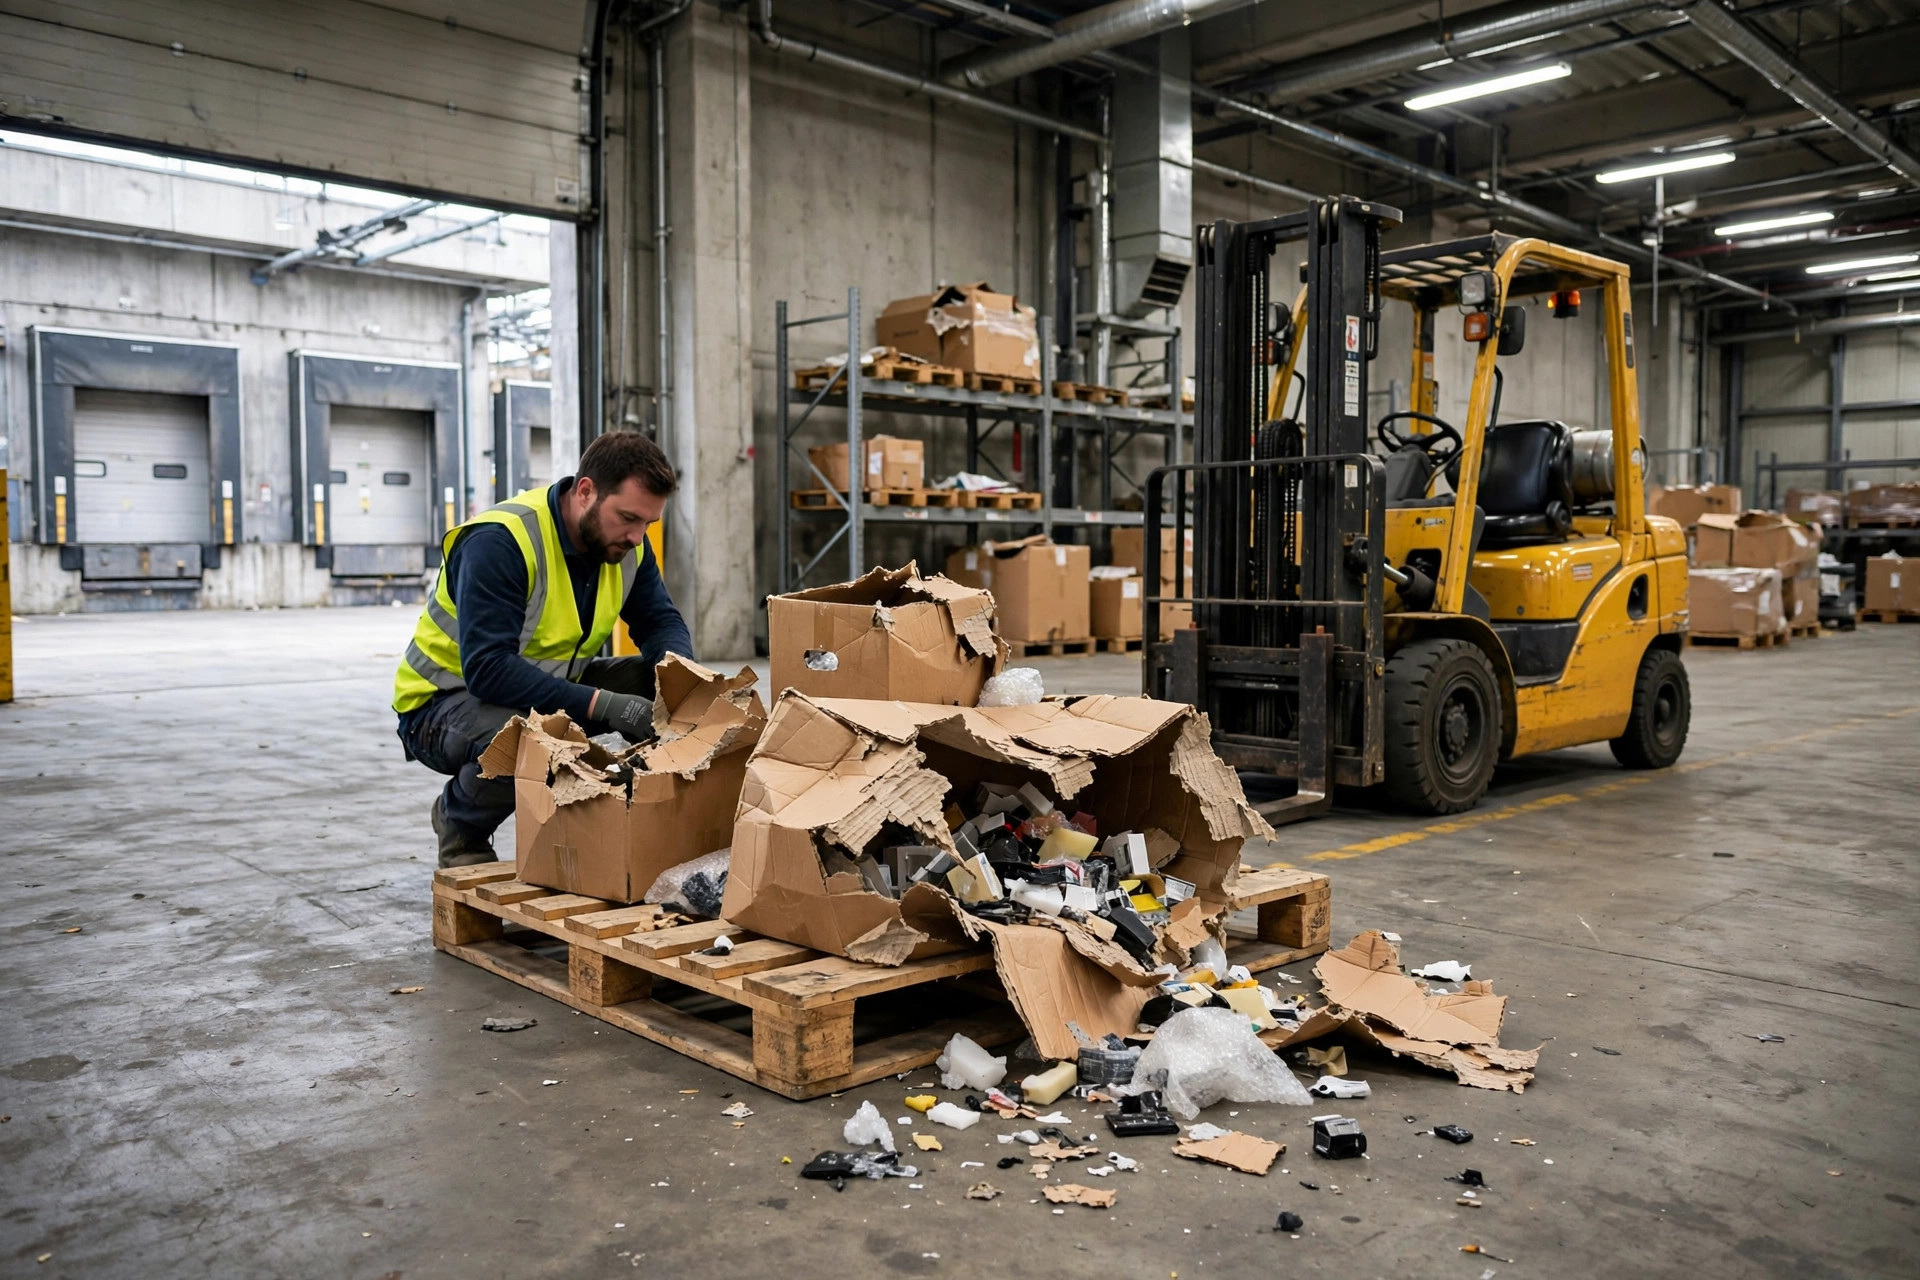
Un vendedor de artículos para el hogar con el que trabajé almacenaba inventario por valor aproximado de $180,000 en un almacén 3PL en Ontario, California, en el otoño de 2024. Una noche, una fuga empapó varias docenas de cajas apiladas contra una pared y causó daños por poco más de $20,000 según el valor de factura. El 3PL sacó el contrato: la responsabilidad estaba limitada a $0.50 por libra, una cifra muy habitual en los acuerdos de almacenaje en EE. UU. Las cajas empapadas pesaban unas 800 libras, así que el pago según el límite fue de $400. El vendedor quedó atónito. El 3PL no estaba siendo difícil; estaba cumpliendo el papel que ambas partes habían firmado. Las cifras de esta historia son un escenario ilustrativo, pero la proporción es real, y ese es el punto central: un límite bajo convierte una pérdida de cinco cifras en un cheque de tres cifras.
El seguro de responsabilidad civil de un almacén 3PL cubre la responsabilidad, no tus mercancías
Esta es la confusión que hay que aclarar primero, porque todo lo demás depende de ella. La póliza de propiedad de un almacén cubre lo que el almacén posee: el edificio, las estanterías, las carretillas elevadoras, sus propias existencias. Tus mercancías, apiladas en sus estanterías, no están en esa póliza. La responsabilidad civil general tiene su propia trampa: normalmente excluye los bienes bajo tu cuidado, custodia o control, que es exactamente lo que son las mercancías de clientes almacenadas.
La base legal en EE. UU. es la Sección 7-204 del UCC. Un almacén es responsable de la pérdida o el daño causados por no ejercer el cuidado que una persona razonablemente prudente ejercería en circunstancias similares, y no es responsable de una pérdida que un cuidado razonable no podría haber evitado. La misma sección permite que el recibo de almacén o el contrato de almacenaje limite el importe de esa responsabilidad, y permite que el cliente pida por escrito un límite mayor, normalmente a cambio de una tarifa de almacenaje más alta. Léelo dos veces. El techo del pago del seguro lo fija primero el contrato y después la póliza.
Hay un segundo malentendido que vale la pena eliminar aquí: el valor declarado en un paquete no es un seguro. UPS y FedEx parten por defecto de $100 de responsabilidad del transportista por paquete. Puedes declarar un valor mayor y pagar por ello, pero ambos transportistas establecen en sus condiciones que un valor declarado no es un seguro y que no ofrecen cobertura de seguro. Si quieres proteger el valor de las mercancías, compra por separado un seguro de carga o un seguro de mercancías en tránsito (stock-throughput) a una aseguradora. Declarar un valor eleva un límite de responsabilidad. No compra una póliza.
Las exclusiones del seguro de responsabilidad civil de un almacén 3PL sobre las que vale la pena preguntar
Las exclusiones son donde se produce la verdadera negociación. La redacción varía según la aseguradora y la póliza, así que toma la lista siguiente como las preguntas que debes hacer y confirmar con la póliza real y con las últimas condiciones publicadas por la aseguradora, no como una cita de una póliza concreta.
La desaparición misteriosa va primero. En un recuento físico faltan existencias, sin señales de robo ni daños, y muchas pólizas no pagan. La defensa contra esto no es el seguro en absoluto; es el rastro de pruebas desde la recepción: pesos, fotos, recuentos cíclicos, registros de lotes. Sin pruebas, un perito tiene poco con lo que trabajar.
El deterioro es lo siguiente. Un fallo de refrigeración o cambios de temperatura que arruinan mercancías en frío normalmente necesitan una cobertura adicional específica. Si vendes alimentos o productos farmacéuticos, una póliza que no menciona tu cadena de frío por escrito, en la práctica, no la cubre.
Las mercancías de alto valor y las mercancías objetivo son lo tercero. La electrónica, los productos farmacéuticos, el alcohol y el tabaco suelen tener sublímites o exclusiones directas. Si esa es tu categoría, consigue el sublímite por escrito antes de firmar, no después de una pérdida.
El terremoto y la inundación son lo cuarto, e importan mucho en California. Ambos suelen estar excluidos o limitados por separado. Pregunta si el almacén está en una zona inundable y si los daños por agua están cubiertos. Una pregunta ahora ahorra una larga discusión después.
Esta es la lista de verificación que uso en la mesa de negociación. Las cifras marcadas como rangos habituales proceden de guías publicadas del sector; confirma los detalles con tu propia póliza y con las últimas condiciones de la aseguradora.
| Qué negociar | Redacción habitual | Qué exigir |
|---|---|---|
| Límite de responsabilidad | $0.50 por libra, o $5 a $25 por unidad | Calcula el límite a partir de tu coste por unidad, o declara un valor mayor por escrito |
| Límite de la póliza | $500,000 a $2 million de responsabilidad legal del almacén | El límite debe cubrir el valor de tu inventario en temporada alta en el almacén |
| Valor declarado | Los transportistas de paquetería parten por defecto de $100 por paquete | Declara los paquetes de alto valor por separado, y no lo trates como un seguro |
| Desaparición misteriosa | A menudo excluida | Acuerda por escrito cómo se tratan las discrepancias de recuento |
| Deterioro | Necesita una cobertura adicional | Las mercancías de cadena de frío deben confirmarse por escrito como cubiertas |
| Terremoto e inundación | A menudo excluidos o limitados | Pregunta claramente si están cubiertos, y compra cobertura aparte si no lo están |
Una prima barata no significa nada si la reclamación no se puede pagar
Míralo desde ambos lados, porque ambos tienen razón. Para el 3PL, la prima sigue el valor y la categoría de las mercancías que recibe y el límite de responsabilidad que acepta. Sube el límite y la prima sube, así que el 3PL no lo subirá gratis. Para el remitente, $500,000 de inventario en un almacén con un límite de póliza de $500,000 está bien en febrero y es insuficiente en noviembre, cuando las existencias de temporada alta se duplican. He visto a demasiados remitentes comparar tarifas de almacenaje y honorarios de preparación línea por línea, y saltarse por completo la página de responsabilidad. Los pocos dólares ahorrados en manipulación no cubren una mala reclamación.
Mi enfoque no tiene glamour, y funciona. Antes de firmar, haz tres cosas. Primero, pide el certificado de seguro y comprueba el límite de responsabilidad legal del almacén y la fecha de vencimiento; que te digan en voz alta «tenemos seguro» no es una prueba. Segundo, marca con un círculo el límite de responsabilidad, las exclusiones y la cláusula de valor declarado en el contrato, y haz las cuentas: si una pérdida se paga según el límite, ¿cuánto recuperas realmente, y puedes vivir con esa cifra? Tercero, decide si compras tu propia póliza de carga o de mercancías en tránsito. Para inventario por encima de $100,000 de valor, en general recomiendo estudiarlo en serio; las guías publicadas sitúan los precios habituales en torno al 0.15% al 0.40% del valor anual del inventario, pero consigue una cotización real de una aseguradora antes de presupuestar con ella. Y no dejes el lado de las reclamaciones en vago: fotografía los daños, notifica al 3PL por escrito y sigue el procedimiento de reclamación y los plazos del contrato. Una llamada telefónica no es una notificación escrita, y muchas reclamaciones se estancan porque la notificación llegó tarde o las pruebas nunca se conservaron.
Este es el juicio contraintuitivo que debes llevarte: un 3PL con un límite de póliza mayor no es automáticamente más seguro. Un almacén que anuncia $2 million de cobertura con tu mercancía excluida vale menos para ti que un almacén con $1 million de cobertura, un límite de responsabilidad razonable y registros rigurosos de recepción y recuento cíclico. El seguro no se juzga por el número de la presentación comercial. Se juzga el día en que ocurre una pérdida, por si el dinero realmente te llega.
No archives el contrato después de firmar. Vuelve a comprobar el valor de tu inventario disponible frente al límite de la póliza antes de la temporada alta, pregunta si una nueva categoría de producto está cubierta antes de que entre, y guarda el procedimiento de reclamación en un lugar donde puedas encontrarlo a medianoche. Nadie quiere una pérdida de carga. Cuando ocurre, la discusión no la gana la voz más alta de la sala. La ganan las cláusulas negociadas el día en que se firmó el contrato.
Por Lao Mi, Veterano de la cadena de suministro (20 años) Traducido del inglés. En caso de discrepancia, prevalece la versión en inglés.