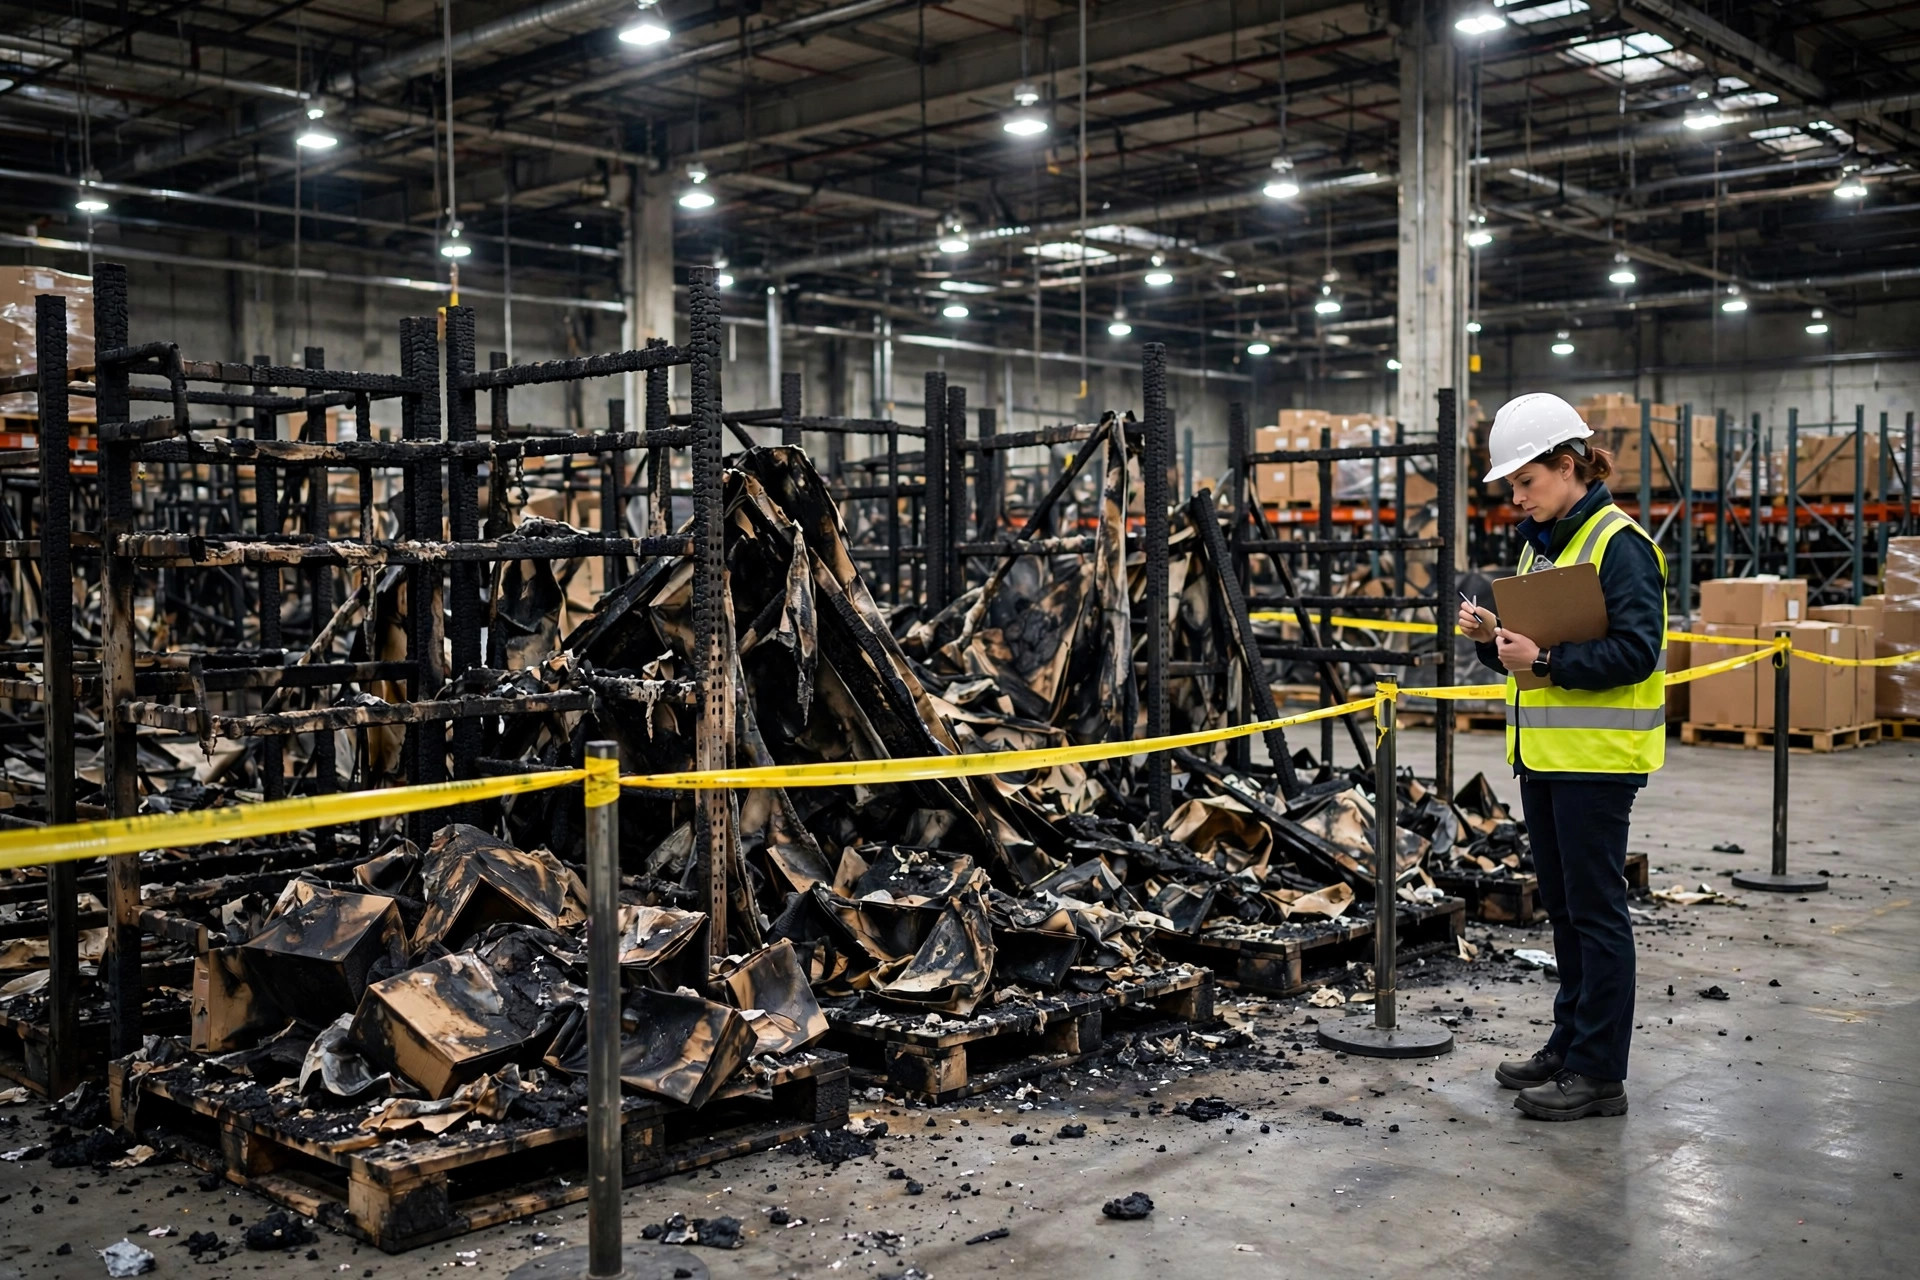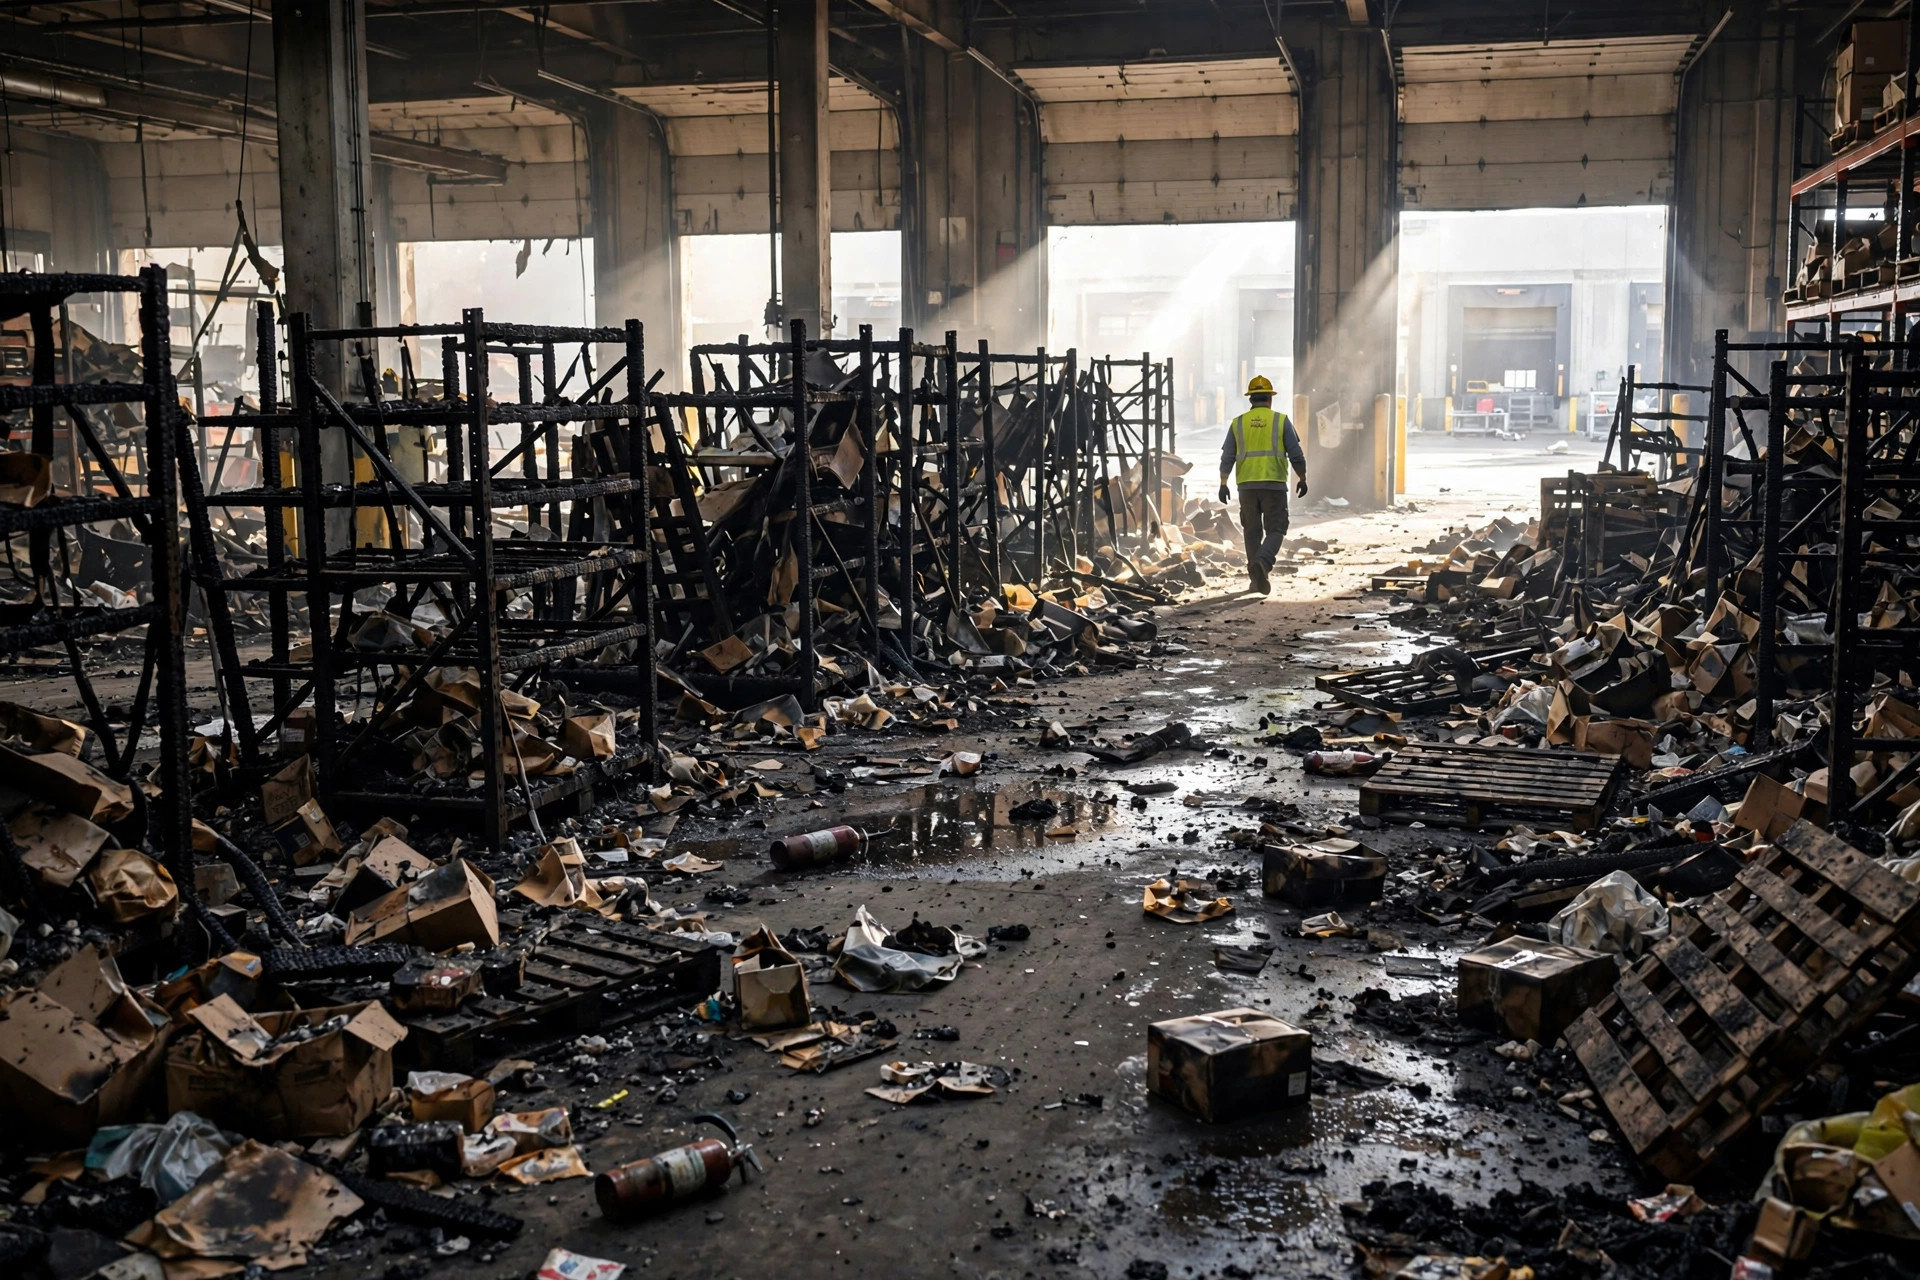
En agosto de 2023, un almacén 3PL de 120,000 pies cuadrados en Fontana se incendió cuando la batería de un montacargas se sobrecalentó en la zona de carga. La mitad de la zona de clasificación quedó destruida. El fuego se apagó en seis horas, pero el edificio permaneció inactivo durante once semanas: investigación del inspector de incendios, remediación del humo, reconstrucción de los rociadores, reinspección, un trámite tras otro. El dueño me contó después que el seguro de daños materiales cubrió el inventario y el equipo quemados. Lo que le quitaba el sueño eran esas once semanas de tiempo muerto: el alquiler pagado en su totalidad, más de 60 empleados en nómina, dos clientes ancla que no pudieron esperar y se fueron. El seguro de daños materiales pagó exactamente cero por el tiempo de inactividad. Era la primera vez que oía hablar del seguro por interrupción del negocio. No lo había contratado porque sonaba caro. La matrícula de esa lección fue once semanas de flujo de caja.
No asegura cosas. Asegura el tiempo.
El seguro de ingresos comerciales — normalmente llamado BI — no paga por lo que se quemó. Paga por la brecha entre el incidente y el día en que vuelves a enviar mercancía. Un incendio, la rotura de una tubería principal de agua, una falla en la sala eléctrica: el seguro de daños materiales reemplaza la mercancía y los estantes, pero el agujero de ingresos en el medio es territorio del BI.
Paga tres tipos de dinero. Primero, el ingreso neto que habrías obtenido durante el cierre: el perito lo reconstruye a partir de tus estados de resultados de los últimos doce meses, y un incidente en temporada alta frente a uno en temporada baja puede producir cifras muy distintas. Segundo, los costos fijos que siguen quemándose mientras no ganas nada: alquiler, préstamos de equipo, primas de seguros, la nómina de la gente que no puedes permitirte perder. Tercero, los gastos adicionales en los que incurres para recuperarte más rápido: alquilar un espacio temporal, horas extra, alquiler de equipo de emergencia. Algunas pólizas lo listan por separado como Gastos Adicionales (Extra Expense); otras lo incluyen.
Lee la letra pequeña antes de que pase algo. La mayoría de las pólizas tienen un período de espera, comúnmente de 72 horas: las pérdidas dentro de esa ventana no están cubiertas. El período de indemnización suele ser de 12 meses y puede extenderse a 24 o 36 por una prima adicional; revisa el texto de tu propia póliza. Y el límite que declares importa enormemente: se basa en tus ingresos brutos, y declarar menos de lo real dispara una penalización por coaseguro. Declara 1.2 millones cuando tu cifra real es de 2 millones, y el perito te pagará a sesenta centavos por dólar. He visto a personas aprender esa lección de la peor manera.
Las primeras 72 horas deciden cuánto recuperas
Un perito me dijo una vez que el setenta por ciento de una reclamación de BI se decide con las pruebas que preserves en la primera semana. Aquí va la lista de verificación, y cada línea se pagó con el error de alguien.
Notifica a tu bróker y a tu aseguradora de inmediato. La notificación tardía es una de las razones más comunes de denegación de reclamaciones. La gente piensa "primero apaguemos el fuego", luego reporta con tres días de retraso, y la primera pregunta del perito es por qué esperaste.
Documenta todo antes de tirar nada. Fotografía y graba en video los daños, y no deseches el inventario quemado hasta que se haya contado: una vez que desaparece, la cantidad se convierte en tu palabra contra la suya, y los peritos solo creen lo que pueden ver y contar.
Lleva un registro en curso desde el primer día. Cada dólar adicional necesita un recibo: alquiler de almacén temporal, horas extra, limpieza, alquiler de equipo. Gastar sin facturas es gastar dinero que la aseguradora no reconocerá.
Mitiga. Si puedes alquilar un espacio temporal y quedar parcialmente operativo, hazlo: la ley de seguros impone el deber de mitigar, y quedarse inactivo mientras el contador corre reduce tu pago. El perito preguntará qué hiciste para limitar la pérdida.
Pide a finanzas que saque doce meses de estados de resultados y declaraciones de impuestos. Todo el cálculo de "cuánto habrías ganado" se basa en ellos. Las empresas con libros desordenados pueden perder dos o tres meses justo aquí.
Y no firmes nada con prisa. Después de un incendio, contratistas de limpieza y peritos públicos pululan por el lugar, y algunos de sus contratos incluyen términos de honorarios que tu aseguradora podría no reconocer. Pasa cada contrato externo por tu bróker antes de firmar.
Tres trampas que matan las reclamaciones
La primera es el período de espera. Setenta y dos horas de período de espera significa que los primeros tres días de inactividad corren por tu cuenta. Muchos incidentes pequeños cierran un edificio por cuatro o cinco días: apenas superan la línea del deducible, efectivamente sin seguro. Antes de comprar, pregúntate: cuando algo sale mal en mi edificio, ¿cuánto suele tardar en recuperarse? Si tu historial dice soluciones de tres a cinco días, negocia el período de espera a la baja.
La segunda es el subaseguro. Alguien declara los ingresos brutos del año pasado, el negocio crece cuarenta por ciento, y la reclamación se paga al ratio declarado. Actualiza la cifra en cada renovación. Si estás en fase de crecimiento, recalcúlala cada año.
La tercera es la cláusula de autoridad civil. Digamos que el departamento de bomberos cierra toda tu calle después de un incendio en el local de al lado: tu edificio está bien, pero no puedes entrar. Algunas pólizas lo cubren, otras no, y el texto incluye límites de distancia y tiempo. Los años de la pandemia enseñaron esta lección a mucha gente. Pregunta directamente a tu bróker: cierres de calles, confinamientos de la zona, cierres ordenados por el gobierno: ¿cubiertos o no?
Cuánto cuesta y cómo dimensionarlo
La mayoría se salta el BI porque asume que es caro sin preguntar nunca. Las primas normalmente se calculan sobre el límite de ingresos comerciales declarado y suelen ir adheridas a la póliza de daños materiales, aunque existe cobertura independiente. La tarifa depende de tu industria, la construcción del edificio, la protección contra incendios y el historial de siniestros: varía demasiado para citarte una cifra aquí sin inducirte a error.
Dimensiónalo así: calcula cuánto quema un mes de inactividad: alquiler más nómina más pagos de préstamos. Multiplica por los meses que crees que un incidente grave te mantendría parado. Ese es tu límite aproximado. Lleva ese número a dos o tres brókers para cotizaciones. En mi experiencia, la prima es una fracción de la prima de daños materiales, y protege lo único que no puedes reemplazar: la continuidad del flujo de caja.
Al final del día, el seguro por interrupción del negocio te compra la capacidad de seguir pagándole a tu gente mientras el edificio no puede generar ingresos. Incendio, agua, electricidad: cualquiera puede dejar un almacén inactivo durante semanas. Haz una cosa mañana: saca tu póliza y busca la sección de Ingresos Comerciales (Business Income). Si no está ahí, pide a tu bróker una cotización. Es dinero barato para los meses en que el edificio no gana nada y las facturas no paran.
Traducido del inglés. En caso de discrepancia, prevalece la versión en inglés.