Teníamos un cliente con un almacén en las afueras de Houston. Una noche de tormenta del otoño pasado, la lluvia impulsada por el viento se abrió paso a través de las viejas juntas de las puertas del muelle y empapó inventario por valor de decenas de miles de dólares. Llegó el perito, recorrió el pasillo, tomó unas cuantas fotos. Dos semanas después llegó la carta de denegación: exclusión por inundación. No cubierto.
El propietario me reenvió la carta y me preguntó qué hacer. Le dije lo que les digo a todos los que enfrentan una reclamación de seguro de almacén denegada en la primera revisión: no es un veredicto. Es una oferta inicial.
Una carta de denegación tiene tres cosas que vale la pena leer
La mayoría de las cartas de denegación son una o dos páginas de lenguaje de plantilla. Entre ellas se esconden tres cosas que realmente importan:
Primero, la sección específica de la póliza citada. Una denegación seria hace referencia a la cláusula exacta — "Sección X, Párrafo Y". Si toda la carta es pura vaguedad ("según los términos de su póliza", "se ha determinado que no es una pérdida cubierta") sin número de cláusula, enhorabuena: es una denegación de plantilla, y tus probabilidades en la apelación acaban de subir mucho. Una carta que nombra la cláusula significa que el perito realmente leyó tu póliza, y tendrás que pelear en el fondo del asunto.
Segundo, la causa del siniestro según la define la aseguradora. Esto es lo decisivo. A nuestro cliente de Houston le denegaron por "inundación". Pero el agua estancada que sube desde el suelo es inundación; la lluvia impulsada horizontalmente a través de una junta de muelle deteriorada es lluvia impulsada por el viento — y en el lenguaje de seguros, son dos disposiciones completamente distintas. Trajimos a un perito independiente y presentamos las pruebas: fotos de las juntas deterioradas, los registros meteorológicos de esa noche, la pendiente de drenaje del terreno. La aseguradora se retractó y pagó la mayor parte de la reclamación.
Tercero, dónde y cómo apelar. El último párrafo de la carta suele indicar la dirección de apelación y el formato requerido (por escrito, por correo electrónico, por portal). Los plazos de apelación varían mucho según el estado — guíate por el lenguaje de tu póliza y la ley de tu estado, no por algo que leíste en internet. He visto a personas perder una apelación ganable por no cumplir un plazo que no sabían que existía.
Un detalle interno que la mayoría pasa por alto: el perito que firmó tu carta a menudo no es quien tomó la decisión. La verdadera audiencia de tu apelación es el equipo de revisión que está detrás. Así que escribe tu apelación para un revisor, no para quien firmó la plantilla: números de cláusula, números de anexo, un punto a la vez, cero emoción.
Denegaciones duras frente a denegaciones blandas: no desperdicies energía en la equivocada
Antes de apelar, clasifica la denegación. Lo cambia todo. Una reclamación de seguro de almacén denegada por "documentación insuficiente" es la más apelable que existe — no la trates como una pelea de cobertura.
| Denegación dura | Denegación blanda | |
|---|---|---|
| Motivos típicos | La exclusión aplica claramente (inundación, terremoto), la póliza caducó por falta de pago | Documentación escasa, aviso tardío, valoración a la baja, presunto "mal mantenimiento" |
| Naturaleza | No cubierto a nivel de contrato | Aún no pagado a nivel de pruebas/proceso |
| Valor de la apelación | Bajo — salvo que la aseguradora haya malinterpretado su propia cláusula | Alto — aquí ocurren la mayoría de las reversiones |
Tres preguntas deciden si vale la pena pelear: (1) ¿La cláusula citada dice realmente lo que la aseguradora afirma que dice, en el texto completo de la póliza? (2) ¿Se ha "traducido" la causa del siniestro a un riesgo menos cubierto? (3) ¿Tienes pruebas que el perito nunca vio? Un sí, y la apelación merece presentarse.
Tu lista de verificación de pruebas para la apelación — constrúyela como una cadena
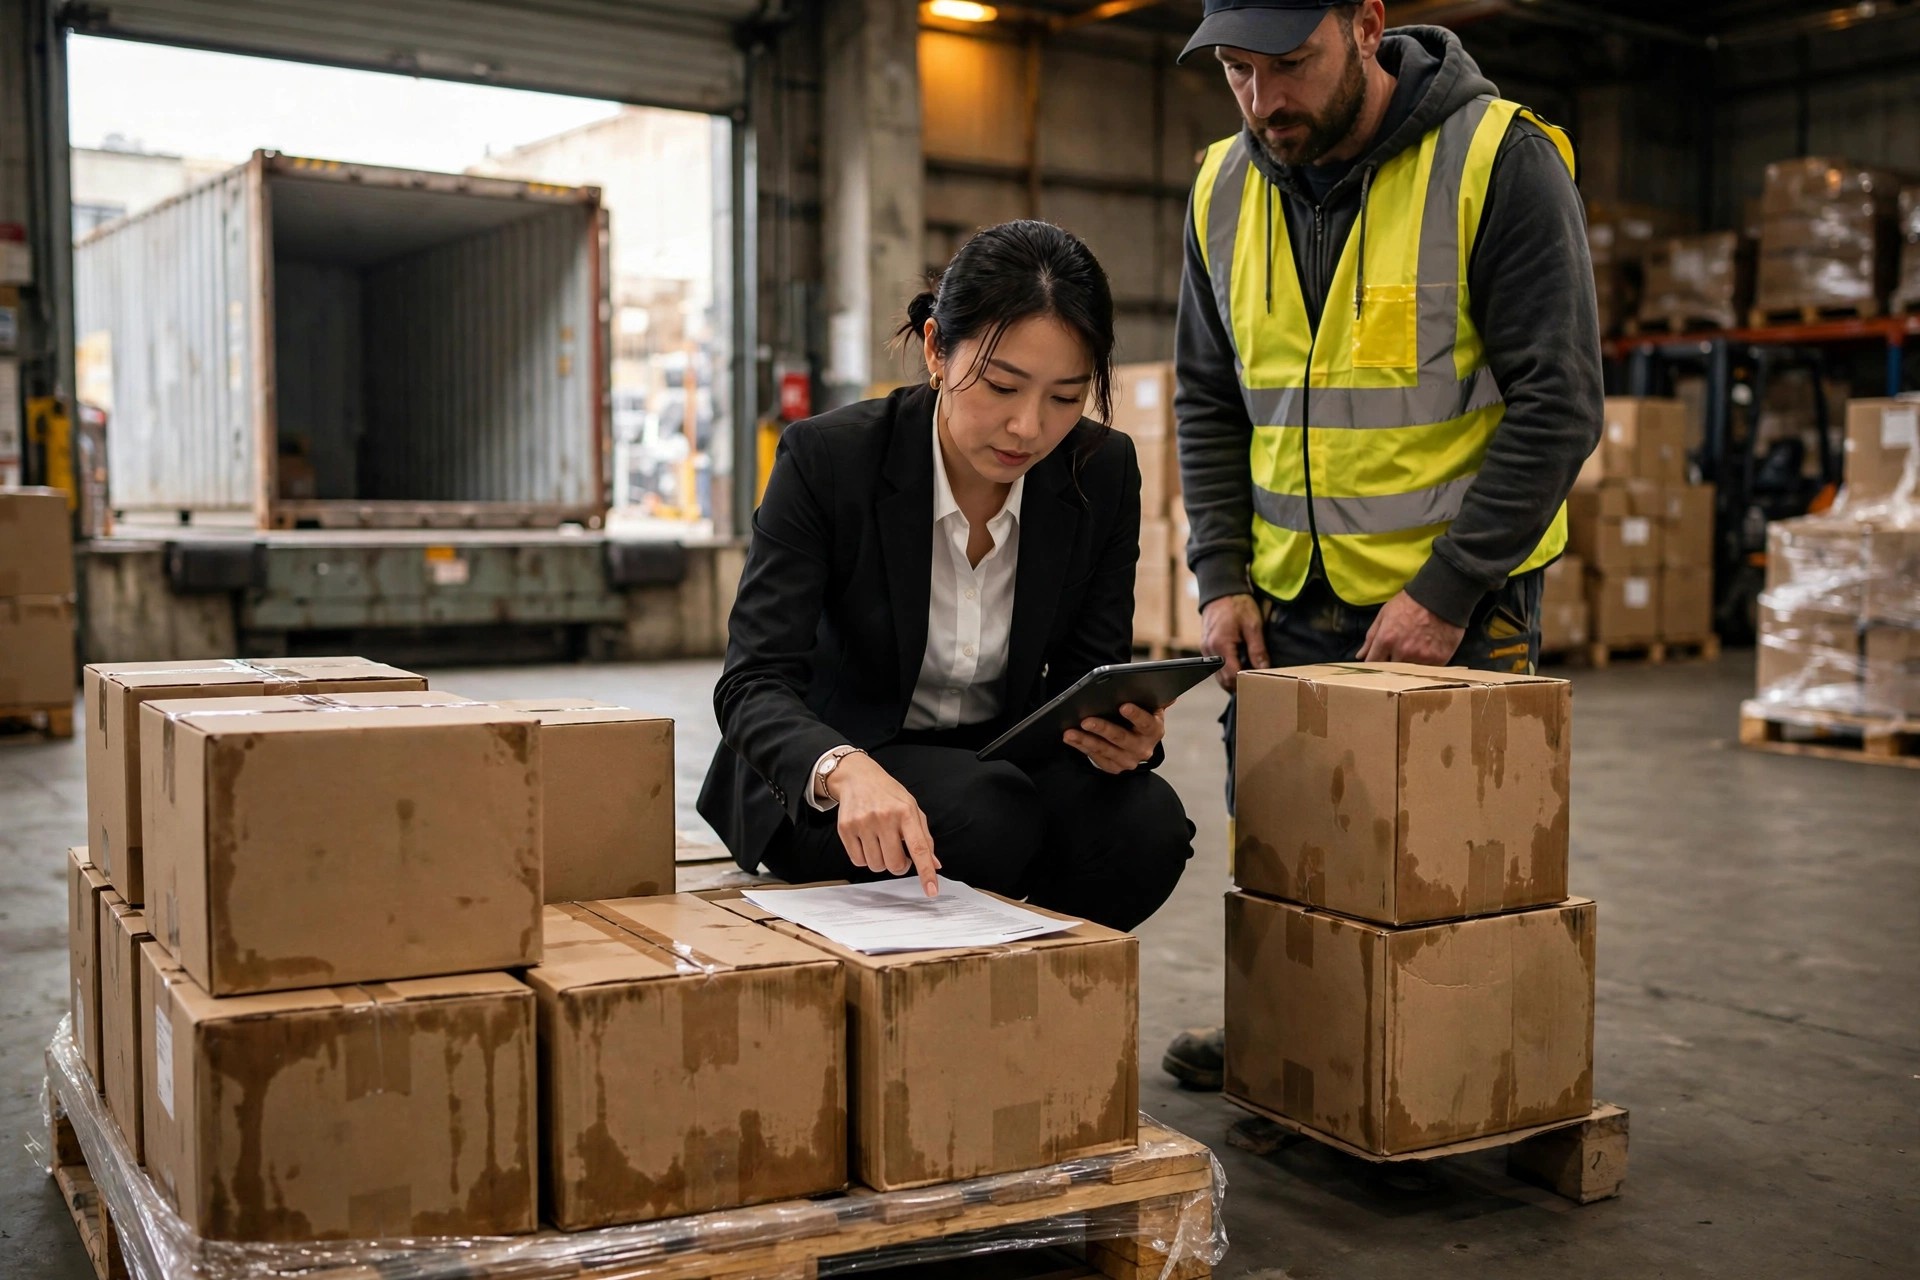
Las aseguradoras no temen a los asegurados ruidosos. Temen a las cadenas de pruebas completas. Arma la tuya en este orden:
- Cronología del incidente — cuándo se descubrió el siniestro, quién lo descubrió, qué se hizo de inmediato (bombear agua, mover mercancías, fotografiar), hora por hora.
- Fotos y video con fecha y hora — tomadas el día del siniestro, no tres días después de la limpieza. Líneas de agua, mercancías dañadas, puntos de entrada. Cuantas más, mejor.
- Registros de mantenimiento — contratos de servicio e informes de inspección de techo, puertas de muelle y drenaje. Esta es la carta ganadora contra las denegaciones por "desgaste". Un cliente nuestro en el Inland Empire de California logró revertir una denegación por filtración en el techo presentando informes trimestrales de inspección que demostraban que la última inspección estaba limpia — la filtración fue repentina, no gradual.
- Informe de un tercero — de un ajustador público o un ingeniero independiente.
- La póliza completa más los endosos — no el folleto resumen. No puedes discutir el lenguaje de una cláusula que no has leído.
Cuándo contratar a un ajustador público — y cuándo llegar a un acuerdo
Una regla: contrata a un ajustador público cuando la versión de la aseguradora sobre lo ocurrido huela mal, o cuando su valoración y tu pérdida real estén en mundos distintos. Un ajustador público trabaja para ti, no para la aseguradora, y normalmente cobra un porcentaje del acuerdo final — la estructura exacta varía según las normas de cada estado y el contrato, así que pregunta antes de firmar. Para reclamaciones pequeñas donde el honorario se comería la recuperación, omítelo y haz tú mismo la lista de verificación anterior.
Luego viene el dilema del que nadie habla: ¿llegar a un acuerdo o pelear hasta el final? Mi regla práctica — si la oferta revisada de la aseguradora cubre tu pérdida real y documentada menos un deducible defendible, tómalo y vuelve al negocio. Las apelaciones cuestan tiempo de gestión, y cada mes de disputa es un mes con tu efectivo atascado. Pelea hasta el final solo cuando el principio afecte tu próxima renovación (una causa de siniestro mal registrada persigue tu historial de pólizas) o cuando la brecha sea lo bastante grande para justificar la pelea.
La carta del regulador estatal: juégala antes de lo que crees
La mayoría trata la queja ante el Departamento de Seguros de su estado como último recurso. Es un error. Mi consejo: una vez que una ronda de apelación interna no llegue a ningún lado, presenta la queja.
Cada estado de EE. UU. tiene un departamento de seguros que recibe quejas de consumidores, la mayoría con portales en línea (el directorio de consumidores de la NAIC enlaza al proceso de cada estado). Presentarla es gratis. Necesitarás la información de tu póliza, la carta de denegación, tu historial de correspondencia con la aseguradora y una declaración clara del resultado que buscas.
Dos advertencias honestas. Un regulador no puede ordenar a una aseguradora pagar una reclamación que esté genuinamente excluida — ninguna queja arregla eso. Pero los reguladores tienen dos herramientas afiladas: la aseguradora debe responder formalmente a la consulta dentro de un plazo establecido (el guion evasivo que funcionó contigo no funciona con ellos), y tu queja entra a la base de datos de quejas de la NAIC como parte del expediente oficial de la aseguradora. La mayoría de los casos de reclamaciones de seguro de almacén denegadas que llegan a un regulador estatal comparten un rasgo: la aseguradora nunca esperó que alguien contraatacara. Con suficientes quejas, el departamento llama a la puerta. He visto expedientes muertos durante meses moverse de repente en cuestión de semanas tras una consulta regulatoria.
Aquí va la verdad contraria a lo que la mayoría de los corredores te dirá: la primera denegación casi no le cuesta nada a la aseguradora — es una plantilla, un perito junior, una decisión de quince minutos. La apelación es donde empieza la verdadera negociación. Y el mayor predictor de si una apelación gana no es el abogado que contrates. Son las fotos que tomaste el día del siniestro.
Un consejo interno más, para tu próxima negociación de renovación. No solo compares primas — compara redacción. Hazle tres preguntas a tu corredor: (1) ¿Cómo trata el lenguaje de daños por agua de esta póliza la lluvia impulsada por el viento frente a la inundación — son disposiciones separadas? (2) ¿Cuáles son los plazos de aviso y apelación, y puedes confirmarlos por escrito? (3) ¿Cuál fue la tasa de denegación y el tiempo medio de ciclo de reclamaciones de esta aseguradora el año pasado — el corredor tiene los datos, pero no los ofrece voluntariamente.
Así que la próxima vez que una carta de denegación de reclamación de seguro de almacén caiga en tu escritorio, recuerda hacer primero esas tres preguntas — y luego empieza a construir tu cadena de pruebas.
Por Susan, Directora de Ventas 3PL
Traducido del inglés. En caso de discrepancia, prevalece la versión en inglés.