Empecemos con la matemática de la distribución con almacenes en el Canal de Panamá. El mismo envío, de Shenzhen a Lima: ¿qué diferencia hay entre el envío directo y la jugada de distribución? Lo directo es simple — un contenedor de 40 pies navega más de 30 días hasta Callao, se despacha, se traslada en camión y se entrega. Pero ¿y si también abasteces a compradores en Panamá, Colombia, Jamaica y República Dominicana? Cuatro países en directo significan cuatro contenedores, cuatro despachos, cuatro traslados. Si manejas pedidos de lotes pequeños de esa manera, la logística se come tu margen hasta dejarlo en los huesos.
Es entonces cuando abres el mapa y miras la boca atlántica del canal: la Zona Libre de Colón. En 2023 la zona registró US$19.7 billion en importaciones, un 41.1% más interanual, con más de 2,600 empresas dedicadas a la reexportación (cifras de la prensa especializada). Los números dicen una sola cosa: mucha gente ya hizo las cuentas de la distribución hacia el Caribe y América Latina a través de Panamá. El que llega tarde eres tú.
La matemática de la ubicación: por qué Colón
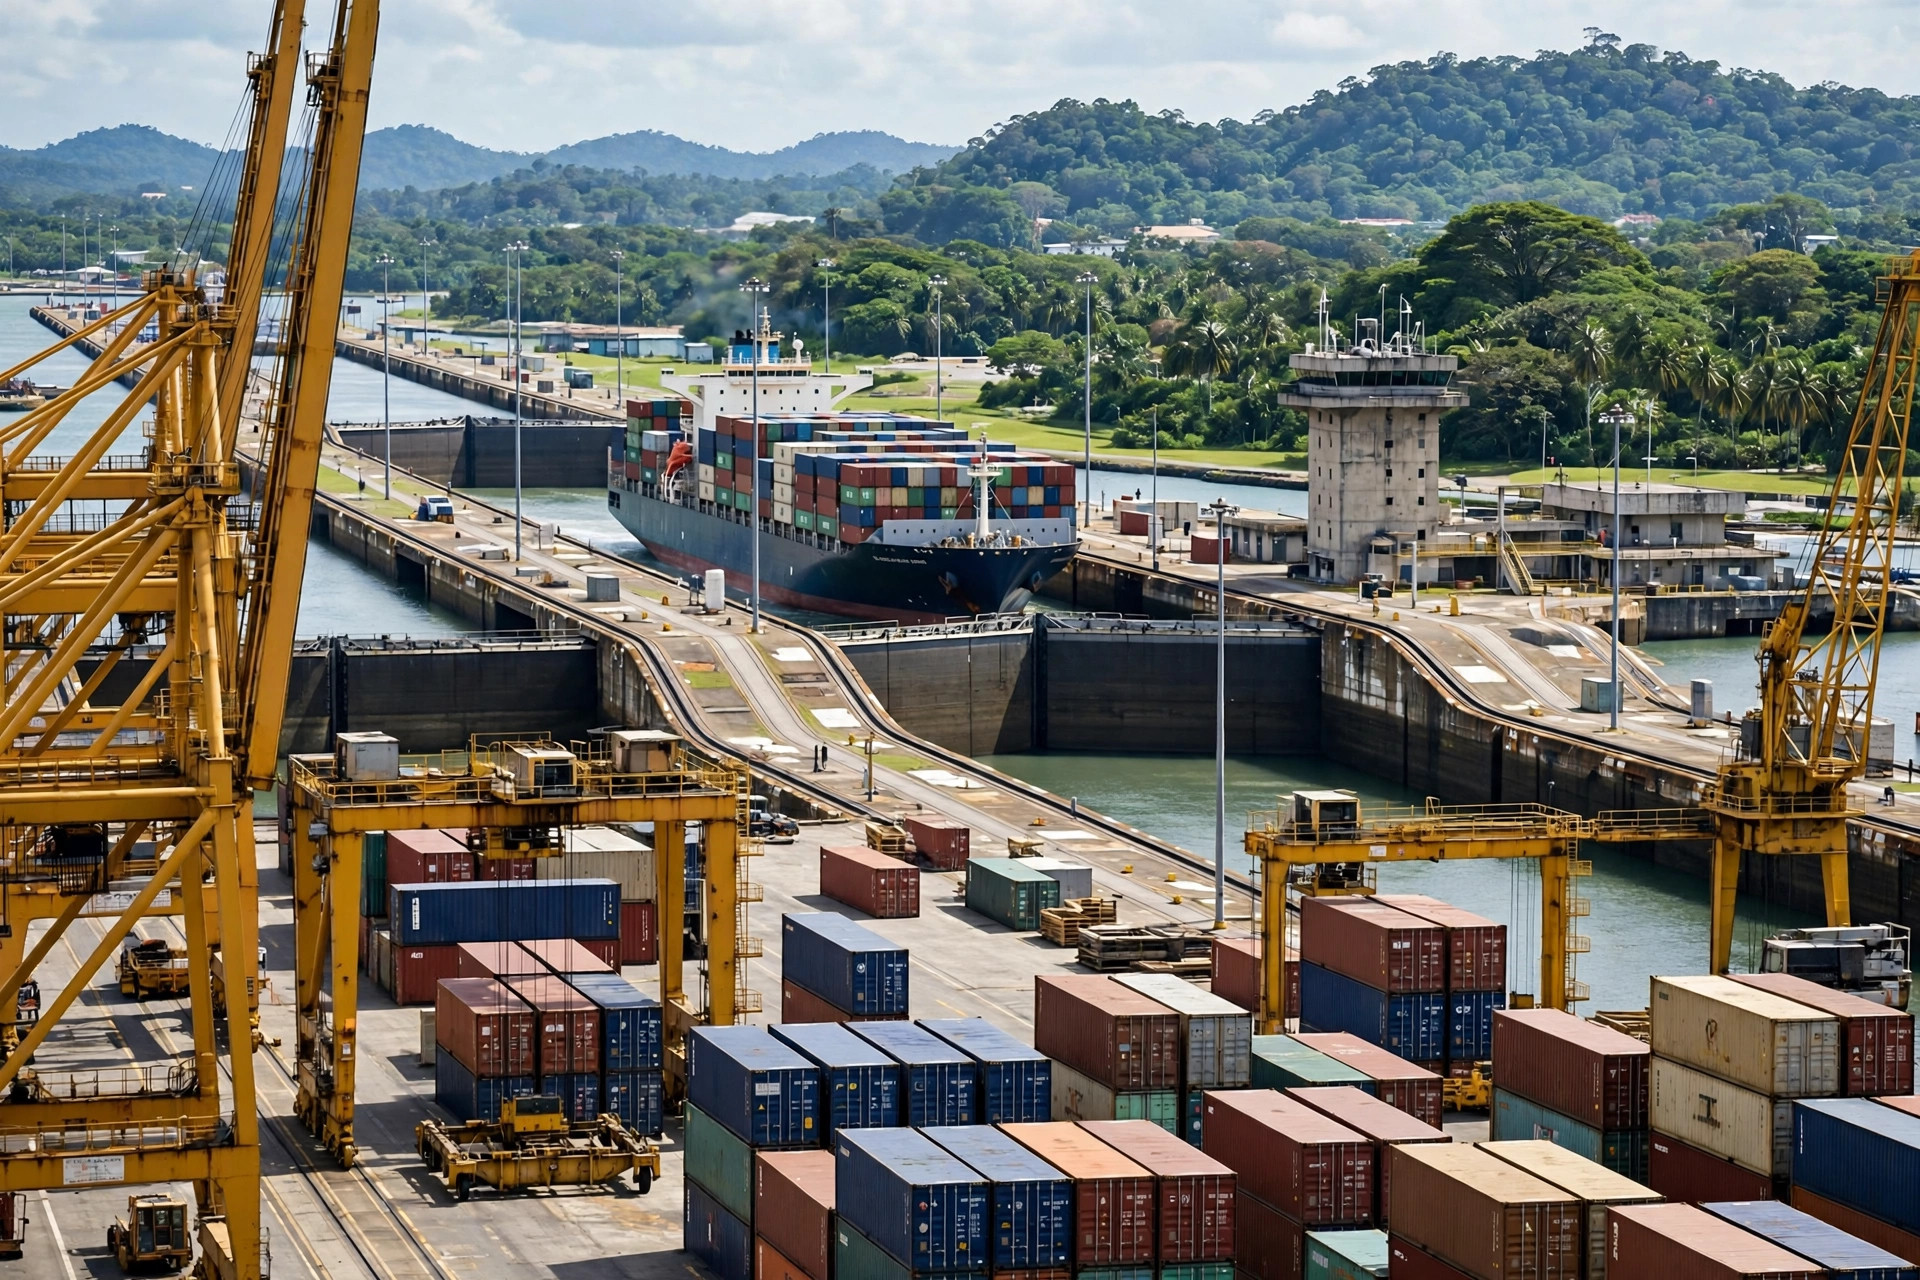
La Zona Libre de Colón se encuentra en la entrada atlántica del Canal de Panamá, respaldada por el clúster de puertos de contenedores del lado atlántico, con un ferrocarril de 76 kilómetros que corre hacia el sur hasta Balboa en el lado pacífico — controlando ambos extremos del canal a la vez. Tu carga de origen asiático se descarga en Colón y entra a la zona; para la costa oeste de Sudamérica, ferrocarril al lado pacífico y recarga, o feeders caribeños directos desde el lado atlántico.
Para la jugada de distribución, esa ubicación se traduce en dinero en dos frases: primero, el tramo principal aprovecha la economía de grandes buques y contenedor completo; segundo, los radios hacia los países vecinos son cortos y frecuentes. Un contenedor a Colón, desconsolidado en diez lotes para diez países — el costo del tramo principal de cada lote es una fracción de un contenedor completo directo. Esa es toda la razón de ser de los centros de distribución: cambiar escala por fragmentación.
La matemática fiscal: qué facturas desaparecen
El marco fiscal de la zona cabe en tres líneas: las mercancías que entran a la zona están libres de aranceles de importación; los movimientos dentro de la zona no acumulan impuestos; el tratamiento del impuesto sobre la renta de las reexportaciones sigue el régimen de registro vigente — esa última línea se ajusta con frecuencia, así que hazla confirmar por escrito por un asesor fiscal panameño antes de firmar. Yo no voy a cargar con ese riesgo por ti.
La zona también permite desconsolidación, reetiquetado, reempaque, ensamblaje y manufactura ligera. Así que tu «distribución» no tiene por qué ser solo tránsito: cambia las etiquetas chinas por españolas, fracciona a granel en empaques de retail, agrupa SKUs en sets promocionales — haz el valor agregado dentro de la zona y luego distribuye. El valor agregado y el margen se quedan en tus manos.
Dos formas de jugar: directo vs. distribución con almacén en el Canal de Panamá
Un cliente nuestro vende accesorios 3C desde Shenzhen a distribuidores en siete u ocho países del Caribe y el norte de Sudamérica, a menudo solo decenas de cajas por pedido por país. Antes enviaban directo por país: nunca alcanzaba para un contenedor completo, así que LCL — y el LCL cotizado por volumen hace que el flete de lotes pequeños sea brutalmente caro por unidad.
Corrí las dos jugadas lado a lado:
| Línea de costo | Jugada A: directo por país | Jugada B: distribución desde Colón |
|---|---|---|
| Flete marítimo principal | Varios lotes LCL, tarifa unitaria alta | Contenedor completo a Colón, el menor costo por unidad |
| Despacho en destino | Un juego completo por país — honorarios del agente × N | Un solo trámite de ingreso a la zona |
| Almacenamiento | Stock de seguridad estacionado en cada país | Consolidado en Colón; el inventario total baja |
| Entrega radial | Ninguna (directo) | Feeders cortos Colón → cada mercado |
| Caja inmovilizada | Dispersa entre países | Concentrada, pero rota más rápido |
La jugada B salió más de un 20% más barata en total — pero la verdadera brecha no fue el dinero, fue el lead time. Un distribuidor coloca un pedido urgente; el almacén de Colón lo pone en un feeder en 48 horas. El envío directo espera dos semanas para consolidar. Dinero bien gastado.
El caso espejo: un trader de transbordo que mueve carga de Asia a la costa este de Sudamérica solía operar puro tránsito — contenedores transbordados en el puerto de Colón sin entrar a la zona. Luego metió el reetiquetado y la consolidación de SKUs mixtos dentro de la zona: ingreso libre de aranceles, etiquetas en español aplicadas, y salida. El despacho en destino pasó de una, las tasas de inspección bajaron. Pon el valor agregado dentro de la zona libre de aranceles y te ahorras la base imponible del país destino — y sus dolores de cabeza.
Tres formas de tirar el dinero
Sin rodeos: no toda la carga merece el tratamiento Colón. Tres casos en los que instalarse allí es tirar el dinero.
Primero, alta densidad de valor, lotes pequeños. Si tus mercancías valen cientos de dólares por kilo, el flete aéreo directo al destino puede ganarle en costo a «marítimo a Colón más almacén más feeder» — y es dos semanas más rápido. La distribución ahorra dinero de escala; cuando la densidad de valor es extrema, la escala no cubre el costo del tiempo.
Segundo, la dirección Venezuela. La zona de Colón ha sido históricamente un mercado de compra para comerciantes venezolanos, pero enviar a Venezuela hoy empieza con el tamizaje de sanciones (31 CFR Part 591, la lista SDN de OFAC más la regla del 50%). La carga se queda en Colón mientras la ruta del dinero no está despejada, y la renta del almacén sigue corriendo. Para ese carril, el cumplimiento va antes que la selección del sitio.
Tercero, Brasil. Para Brasil, la frecuencia y las tarifas de los servicios directos a Santos le ganan al desvío por Colón. Un hub de distribución solo funciona con la estructura «muchos países, lotes pequeños»; un solo mercado grande siempre sale más barato en directo.
El marco de decisión es una línea: densidad de valor × fragmentación del pedido. Baja densidad de valor, pedidos hechos añicos como vidrio — ve a Colón. Si no, envía directo y deja de seguir a la multitud.
No olvides la última milla
Una última línea que los forwarders más subestiman: los pocos kilómetros del almacén de la zona franca al muelle. La cotización lista el flete marítimo principal, el almacenaje en zona, el flete feeder — y olvida el drayage de corta distancia, los cargos portuarios y la escolta de seguridad. Alrededor del área portuaria de Colón esos pocos kilómetros, más el tiempo de espera en temporada alta, repartidos entre lotes pequeños, no son baratos.
Mi regla: una cotización de distribución debe llevar una línea para «drayage en zona más cargos portuarios», facturada por contenedor a costos reales, nunca enterrada en un vago «misceláneos». Los misceláneos vagos siempre los termina pagando el forwarder.
El veredicto: una fórmula que puedes calcular
Si instalarse en Colón conviene o no, no es una corazonada. Corre la fórmula:
(Costo logístico anual del envío directo − costo total anual de la distribución desde Colón) ÷ costo fijo anual del montaje en Colón > 1 → hazlo.
Numerador con tus datos reales de envíos de los últimos 12 meses; denominador con cotizaciones de tres proveedores de almacén en zona. Arriba de 1, el centro de distribución es una máquina de imprimir dinero; abajo de 1, tu volumen aún no está listo para el juego de la escala — sigue enviando directo.
El canal movió 13,404 tránsitos en el FY2025 con US$5.7 billion de ingresos (cifras preliminares de la autoridad del canal), y las reexportaciones de la Zona Libre de Colón subieron un 26.5% interanual en los primeros siete meses de 2026. Los grandes buques siguen llegando, lo que significa que este corredor de distribución solo se pone más concurrido. Pero el boom es de todos; la matemática es tuya. Calcula primero, muévete después.
Por Lao Zhou, Analista de Costos Logísticos
Traducido del inglés. En caso de discrepancia, prevalece la versión en inglés.