$600,000.
Este fue el valor de la mercancía destruida en un almacén público de Boston en 1999, cuando un sistema de rociadores —activado por trabajos de mantenimiento que el propietario estaba haciendo en el edificio— descargó agua por las puertas del andén de carga. El cliente exigió que el almacén pagara. La aseguradora del almacén se negó. La razón era brutalmente simple: el accidente no tenía nada que ver con ninguna negligencia del almacén, y la póliza del almacén solo cubría pérdidas causadas por su propia culpa.
Llevo 20 años en el almacenamiento estadounidense, y no dejo de encontrarme con las secuelas de esta historia: la mercancía que sale mal en el andén —palets a medio descargar, cajas apiladas durante la noche, el envío que la carretilla elevadora aún no ha metido en el edificio. El cargador llama al seguro de carga, que dice «ya no es nuestro tramo». El cargador se vuelve hacia el almacén, que dice «nuestra póliza no cubre su mercancía». Ambos tienen razón. Nadie paga.
El andén de carga es tierra de nadie en el mapa del seguro. Recorámoslo.
El seguro de carga termina en la entrada de tu andén
La mayoría cree que el seguro de carga es «puerta a puerta». Técnicamente es «de almacén a almacén» —y ese segundo almacén tiene fecha de caducidad.
Las Institute Cargo Clauses lo explican con claridad en la cláusula de tránsito: la cobertura se activa cuando la mercancía sale del almacén de origen, continúa durante el curso ordinario del tránsito y termina en el primero de tres eventos: la entrega al almacén final nombrado en la póliza; la entrega a cualquier otro almacén para almacenamiento «fuera del curso ordinario del tránsito»; o 60 días después de que la mercancía sea descargada del buque en el puerto final de descarga.
Lee de nuevo ese segundo supuesto. Tu mercancía llega, la mitad se descarga, unos palets quedan en el andén durante la noche para guardarlos por la mañana: a ojos del asegurador, eso ya no es «tránsito». Es almacenamiento. La cláusula de tránsito termina. El seguro de carga ficha la salida. Incluso con una redacción de «almacén a almacén», ese almacén significa la instalación de destino, no la plataforma del andén.
Un detalle que la mayoría pasa por alto: el valor asegurado bajo estas cláusulas suele fijarse en el 110% del CIF, y las primas para carga general rondan entre el 0,10% y el 0,60% del valor asegurado. Un envío de $15,000 con una tasa del 0,5% cuesta unos $75 asegurar. Barato —pero solo cubre el viaje. En el momento en que la mercancía se convierte en inventario, el contrato pasa de página.
Así que «el seguro de carga lo cubre todo» es una ilusión. Su punto final está justo donde termina la descarga y empieza el almacenamiento. Esos palets nocturnos en el andén están justo en esa línea.
La póliza del almacén no asegura tu mercancía
Esta es la otra mitad de la brecha. Muchos cargadores suponen que si la mercancía está en un almacén, el seguro del almacén la cubre. No es así.
El seguro de responsabilidad legal del almacén cubre pérdidas causadas por la propia negligencia del almacén —y nada más. El contratista del propietario dispara los rociadores, el almacén no hizo nada mal, sin cobertura. Un carretillero destroza tu palet por descuido, el almacén tiene la culpa, la cobertura responde. Pero incluso entonces, solo paga la pérdida directa.
Los daños consecuenciales quedan fuera, siempre: la ventana de entrega perdida, la penalización de tu cliente aguas abajo, el flete aéreo de emergencia para reponer, la oportunidad de mercado perdida. Un 3PL estadounidense lo dice en lenguaje claro en su propio sitio: la responsabilidad legal del almacén no cubre los productos en almacenamiento; solo responde cuando se declara al 3PL negligente en la manipulación o el almacenamiento.
Luego está la Sección 11 de los Standard Contract Terms and Conditions for Merchandise Warehousemen, que usan casi todos los 3PL estadounidenses. Dice, en esencia: el depositario no asegura las mercancías almacenadas contra pérdida o daño, por cualquier causa; los daños del depositante están limitados al valor declarado escrito en el contrato, que puede aumentarse por solicitud escrita a cambio de un cargo mensual adicional. En otras palabras, el tope de indemnización es un número que rellenaste al firmar. Déjalo en blanco y te queda el límite bajo por defecto del almacén.
Los cargadores arrastran dos malentendidos. Uno: que el seguro del almacén protege su mercancía —no, esa es la póliza de negligencia del almacén, no tu póliza de propiedad. Dos: que «el almacén es responsable de la mercancía» en el contrato significa reembolso total —no, significa reembolso hasta el valor que declaraste al firmar.
El turno nocturno en el andén son las 24 horas más arriesgadas del año
Junta las dos mitades y se abre la brecha: el seguro de carga termina en el momento en que la mercancía se convierte en «almacenamiento»; la póliza de responsabilidad del almacén solo se dispara cuando el almacén fue negligente. Así que un envío apilado una noche en el andén vive en un doble vacío —el asegurador de carga dice «ya no estás en tránsito» y el asegurador del almacén dice «no está dentro del edificio; es problema de tu propia póliza de propiedad».
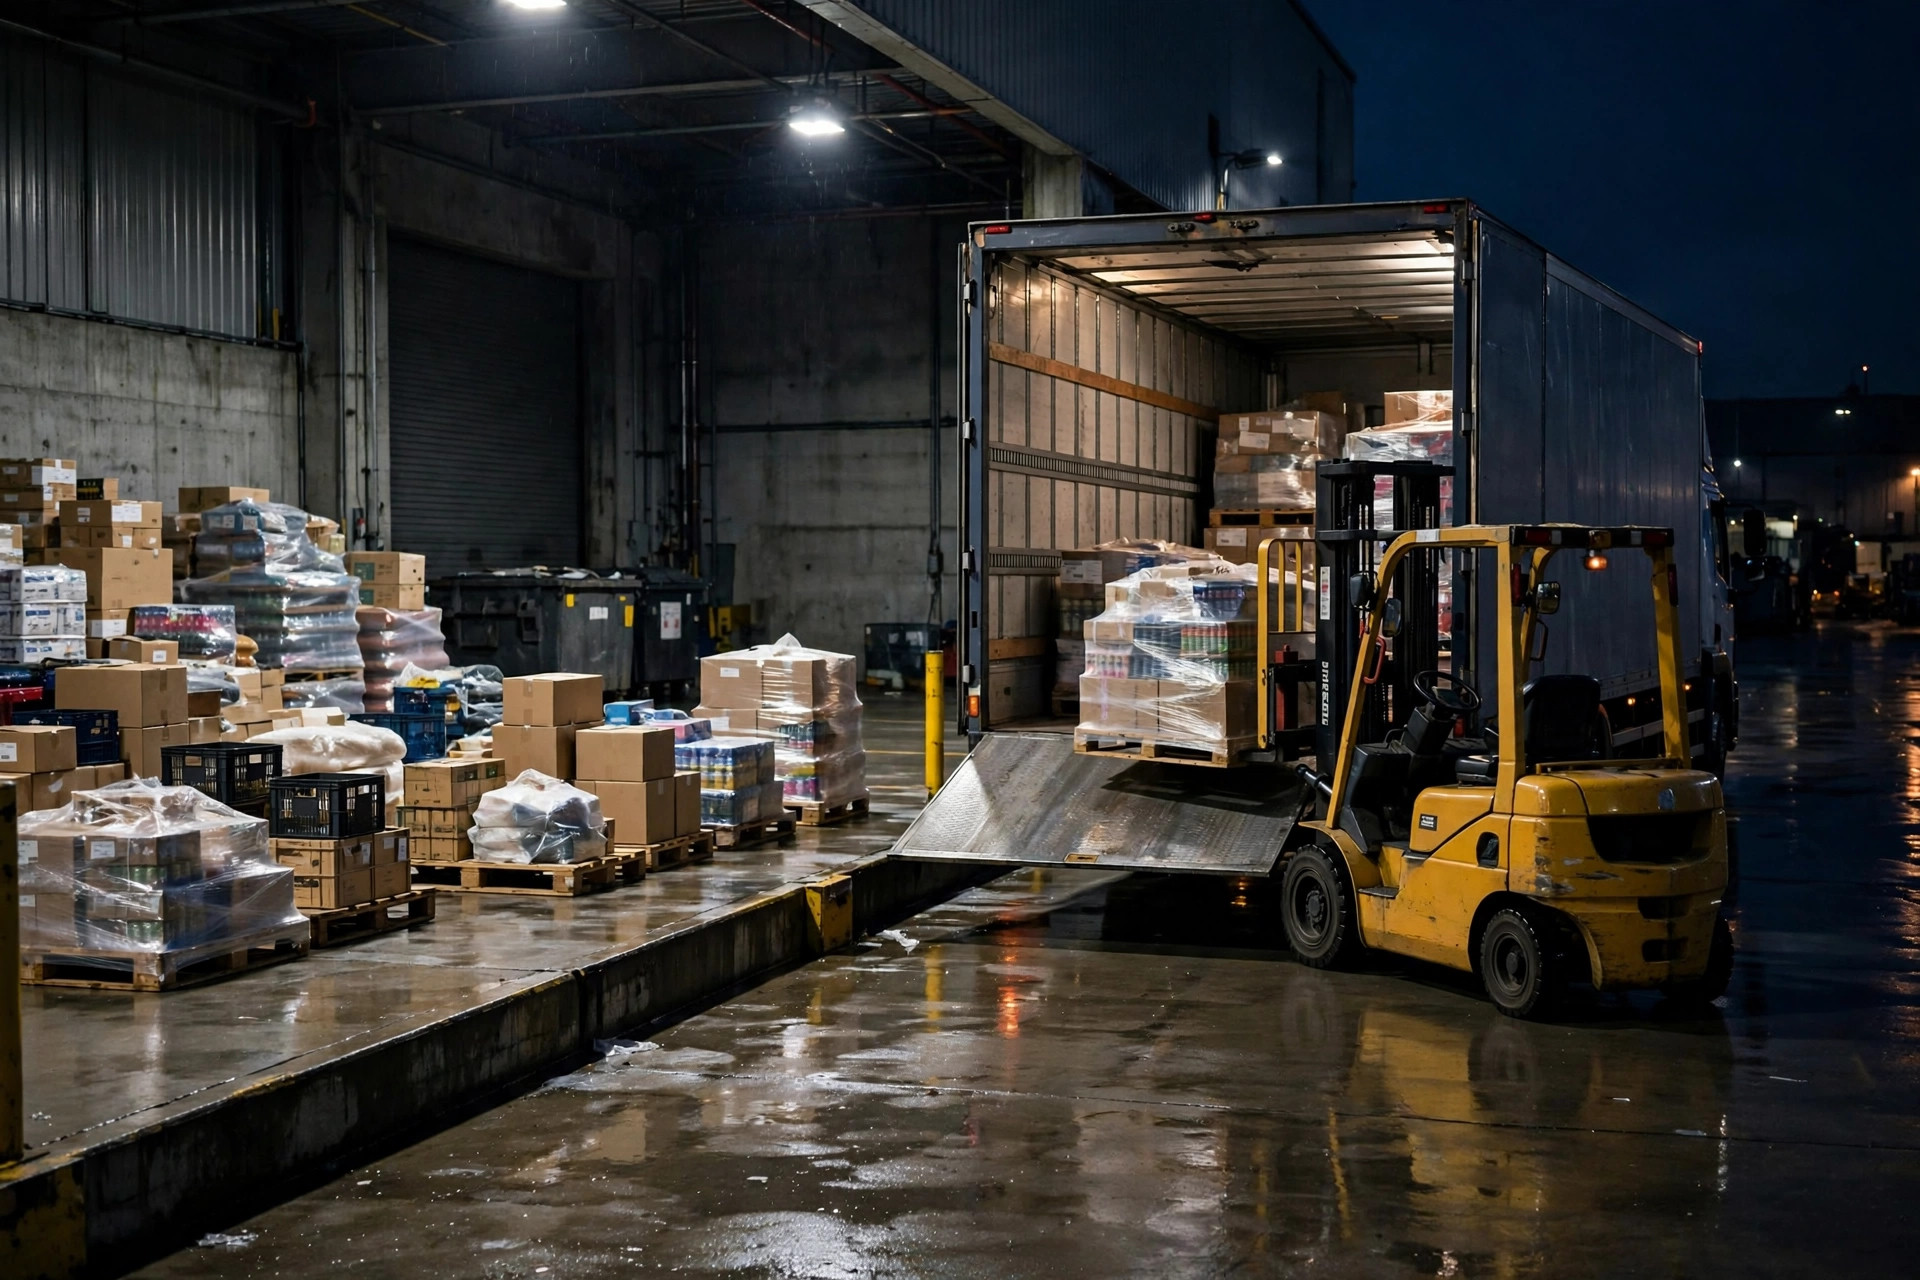
Y el andén es justo donde se concentran los accidentes. Medio remolque descargado, el conductor se va, los palets quedan fuera toda la noche; a la mañana siguiente falta una caja, o entró la lluvia, o una carretilla rozó una esquina al retroceder. Ahora el cargador, el almacén y el transportista empiezan a señalarse: el transportista dice «entrega completa»; el almacén dice «no ingresado al inventario, no es nuestro»; ambas aseguradoras declinan.
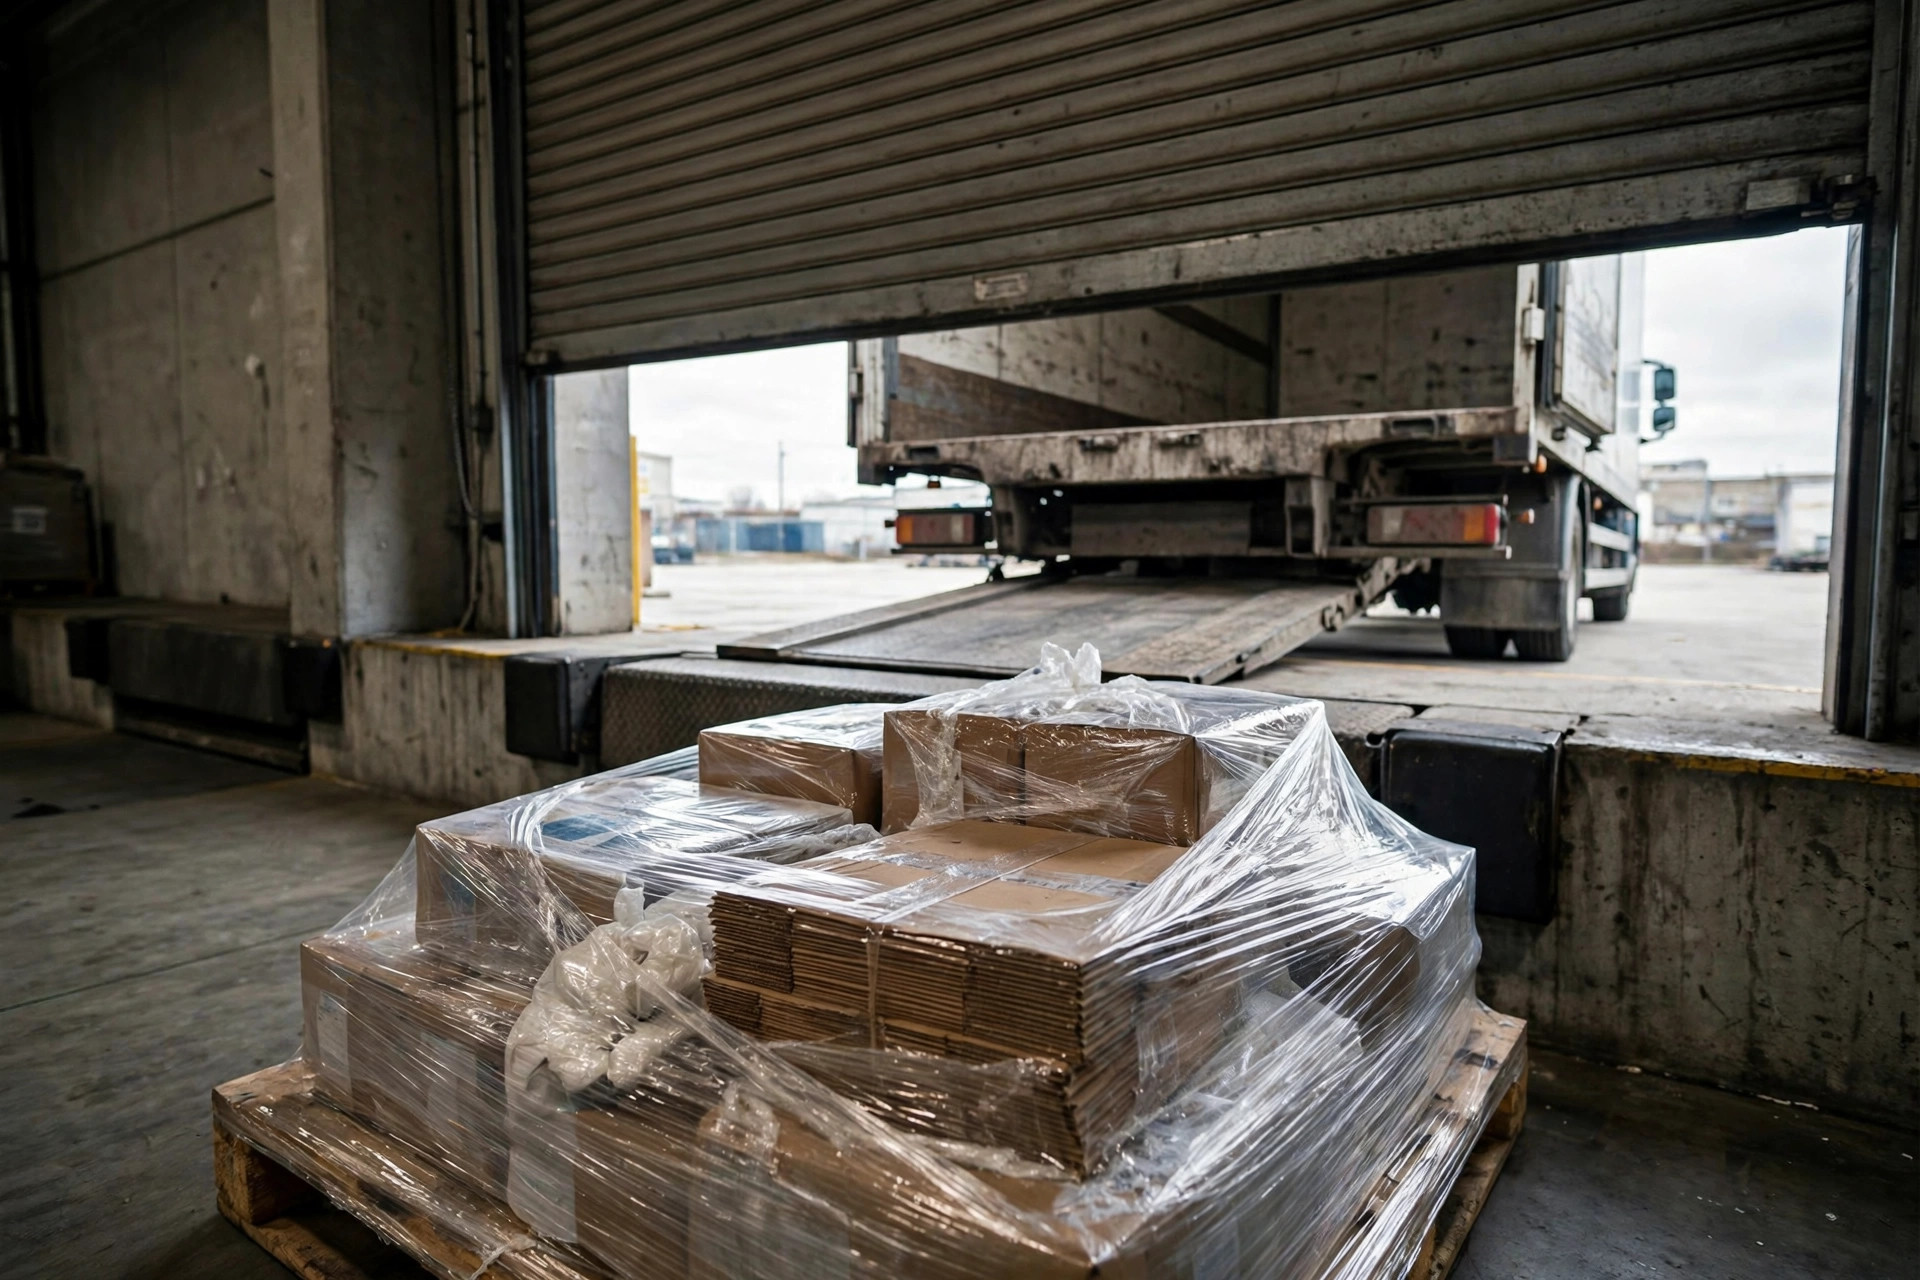
He visto estas disputas arrastrarse durante meses. Ganes o pierdas, un cargador mediano quema honorarios legales y tiempo de calendario que no puede permitirse. Y algunos cargadores nunca contrataron cobertura de propiedad para la mercancía —«está en un almacén, ¿no?»
Hay un equilibrio que vale la pena decir en voz alta. Prima, límite de cobertura y deducible están en un balancín: baja tu prima con un deducible alto y autoaseguras lo pequeño; quieres lo pequeño cubierto y la prima sube. Una prima de $75 en un envío de $15,000 suena como una ganga hasta que te das cuenta de que el deducible de $1,000 significa que dos cajas dañadas por la lluvia por valor de $800 te dan exactamente cero. Los números cuadran y la cobertura es decorativa. El seguro no es tener una póliza; es tener una que pague cuando importa.
Dos listas de verificación para cerrar la brecha
Basta de teoría. Dos listas de verificación —una para operadores, otra que sirve también como revisión para el cargador— que puedes usar esta noche.
Lista uno: responsabilidad en la transferencia del andén
- Define el punto de transferencia por escrito: ¿es «recibo firmado más ingreso al sistema» o «mercancía en el andén»? Ponlo en el contrato, no en la memoria de alguien.
- Reglas para apilar durante la noche: ¿se permite apilar en el andén? ¿Horas máximas? ¿Quién cierra, quién mira las cámaras?
- La mercancía de alto valor, con temperatura controlada y peligrosa tiene su propia regla: nada de apilar en el andén durante la noche, directo al hueco asignado.
- Salida del conductor: una vez que el conductor descarga y se va, ¿de quién corre el reloj? Escríbelo.
- Ventana de excepciones: el daño o la faltante debe reportarse y fotografiarse en cuántas horas? Después, se considera limpio.
Lista dos: las cláusulas que realmente importan en tus pólizas
- Póliza de carga: ¿incluye un endoso de almacenamiento/apilado en el andén? La cláusula estándar de tránsito termina cuando empieza el almacenamiento —si quieres el andén cubierto, eso es un endoso aparte, y los términos exactos dependen de tu póliza y de la redacción vigente de tu aseguradora.
- Límites y deducible de la responsabilidad legal del almacén: ¿el límite cubre el inventario de tu cliente más grande?
- El valor declarado en la Sección 11 de tu contrato de almacenamiento: ¿qué número está registrado? ¿Se ha actualizado a medida que crecieron los valores de inventario?
- Exclusiones de pérdidas consecuenciales: interioriza que las penalizaciones, multas y el flete de reposición de emergencia no están cubiertos —gestiona tú ese riesgo.
- La propia póliza de propiedad del cargador: ¿el seguro de propiedad de quién cubre la mercancía mientras está en el edificio? Muchos cargadores creen que el almacén lo tiene. A menudo nadie lo tiene.
Algo que puedes hacer mañana: esta noche, saca tu póliza de carga y tu contrato de almacenamiento, encuentra las páginas tituladas «termination of coverage» y «exclusions», y rodea tres palabras —«storage», «negligence» y «consequential loss». Si el rodeo muestra que la mercancía nocturna del andén no está cubierta por nadie, llama a tu corredor por la mañana. Un endoso cuesta mucho menos que una pelea por cobertura. Y cuando la lectura legal se ponga turbia, no adivines —habla con tu corredor de seguros o tu abogado.
La brecha siempre ha estado ahí. La única pregunta es si la ves antes de que te cueste.
Traducido del inglés. En caso de discrepancia, prevalece la versión en inglés.